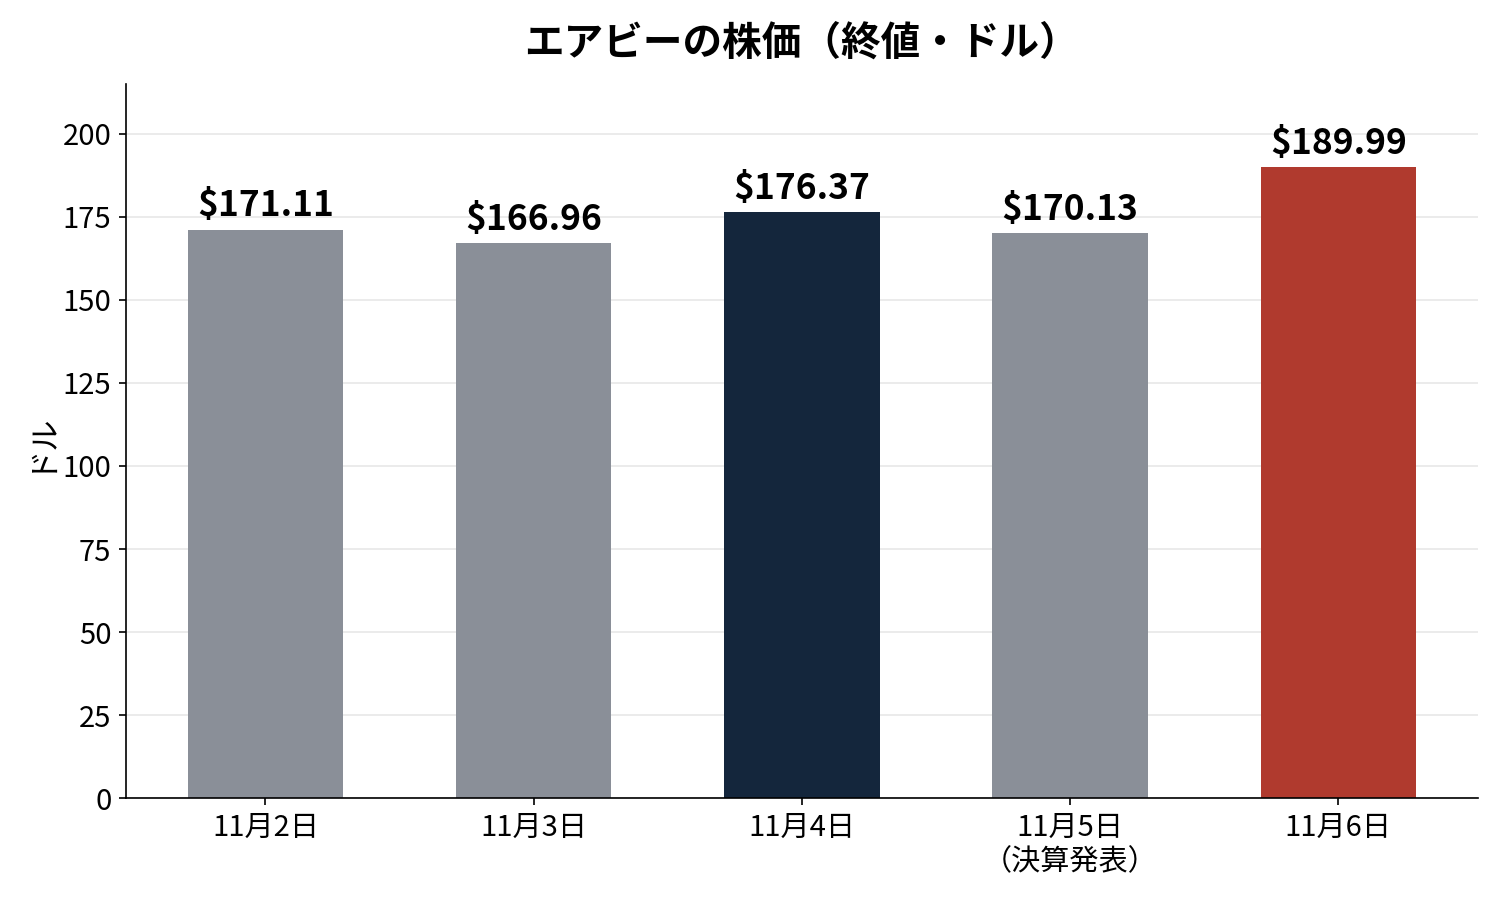
決算は良かった。株価も跳ねた。11月5日の引け後に出たエアビーの第3四半期決算は、売上48.69億ドルで前年同期比19%増、1株利益は3.16ドルで予想の2.85ドル前後を上回った。翌11月6日の株価は189.99ドルで引け、前日の170.13ドルから11.7%上がった。出来高は約1,194万株で、平均の2.5倍ほどだ。数字は同社の2026年11月5日付株主レター(SEC Form 8-K Exhibit 99.1)と、Finnhubの株価データによる。
ただ、上がったあとの値段が安いかどうかは、別の話だ。InvestingProのフェアバリューは176.52ドルで、今の株価を7.1%下回る。決算の中身は強い。値付けはもう、決算の強さを織り込んだあとだ。
家を持たない不動産屋が、どうやって稼ぐか
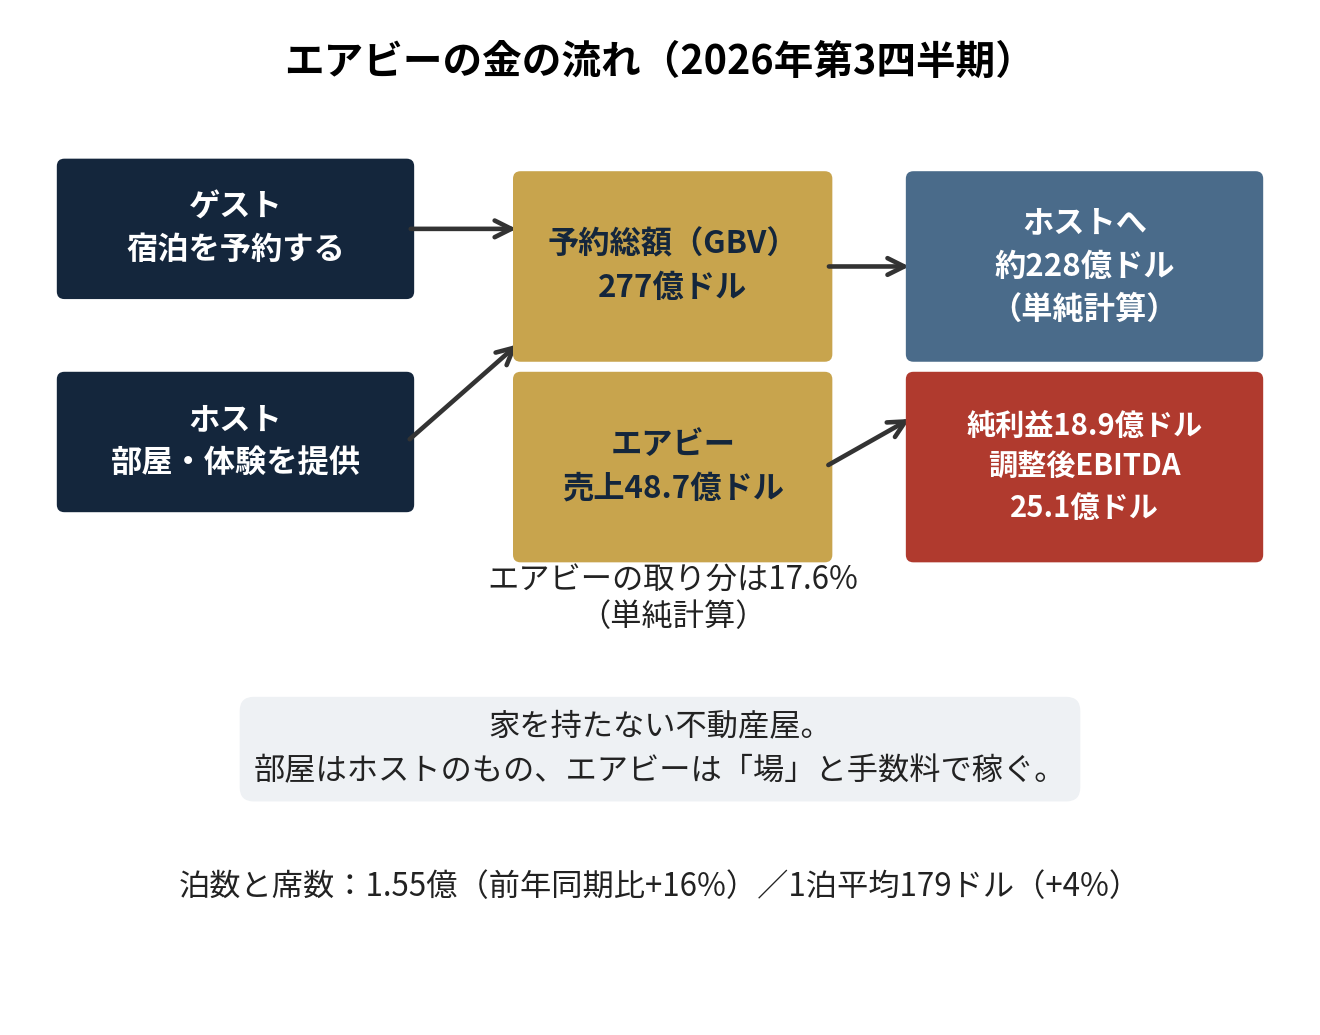
エアビーの金の取り方を1行で言い換えると、こうなる。家を持たない不動産屋だ。部屋はホストのもの、客はゲストのもの。エアビーが持っているのは、2人をつなぐ「場」と、決済・検索・評価の仕組みだけだ。金が入るのは、その場を使わせる手数料だ。
図で見ると、取り分の小ささと儲けの大きさの両方が分かる。ゲストが払った予約総額は277億ドル。そのうちホストへ渡るのが約228億ドル(単純計算)で、エアビーの売上になるのは48.69億ドル、取り分にして17.6%だ。そこから費用を引いて、純利益18.9億ドル、調整後EBITDAは25.1億ドルが残る。売上に対する純利益率は39%、調整後EBITDAの利益率は52%になる。部屋を1つも持たずに、売上の半分超を利益の手前まで残す商売だ。
読む物差しは3つに絞る。泊数と予約総額が、値上げではなく客数の伸びで増えているか。取り分(テイクレート)が、どの水準で落ち着くか。利益の伸びに、現金の伸びがついてきているかだ。この3つが揃わないと、「売上19%増」の中身は読めない。
増えたのは泊数だ。値上げじゃない
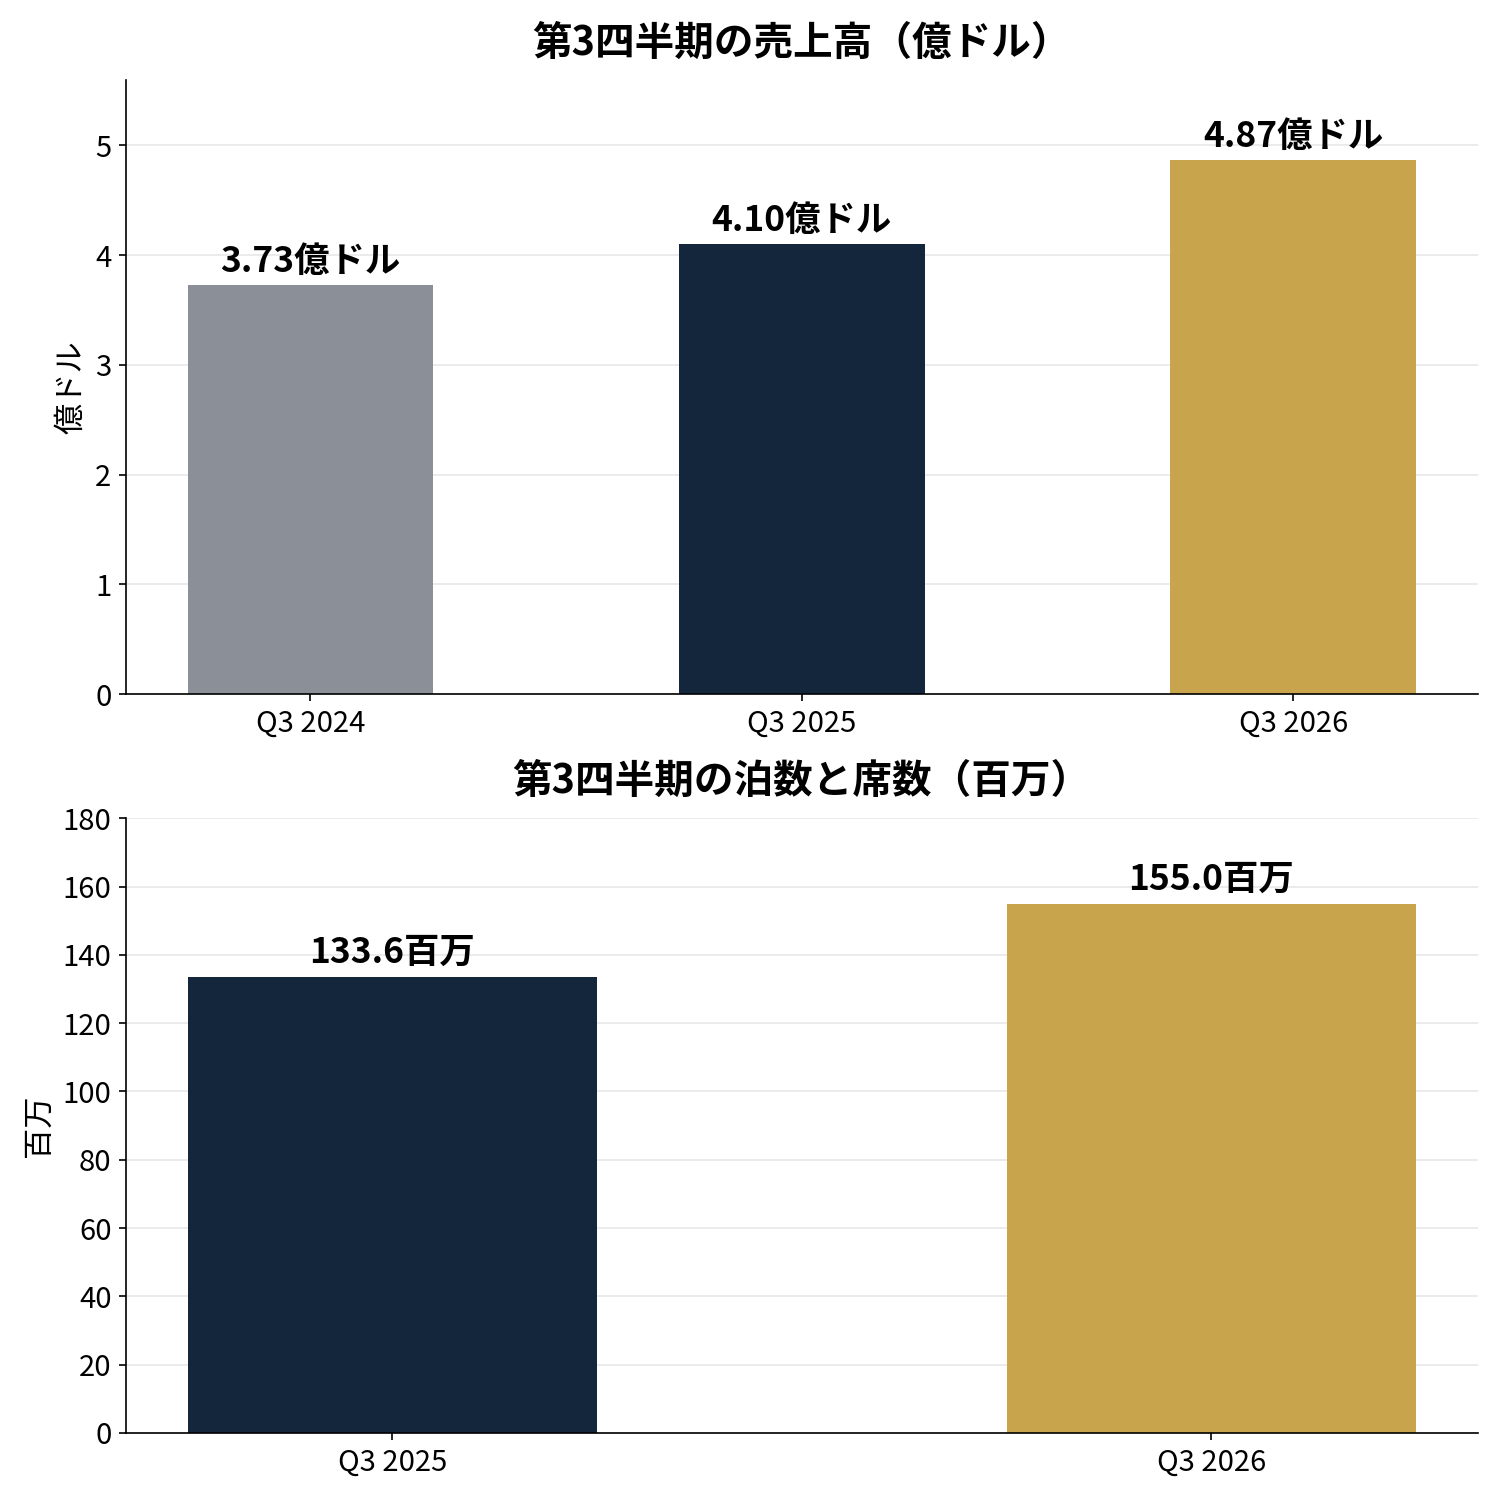
第3四半期の泊数と席数は1.55億で、前年同期比16%増えた。前の四半期の伸びは10%だったから、加速している。1泊平均は179ドルほどで、4%しか上がっていない。売上19%増の主役は、泊数の伸びだ。同じ客から多く取るより、新しい客が増えて泊まる回数が増えた形だ。初めて予約した人の伸びは13%で、2022年初め以来の速さだという。アプリ経由の泊数は29%増えた。掲載件数の伸びは泊数を下回っていて、いまある家が、前よりよく埋まっている。
図で見ると、夏の四半期の伸びが分かる。売上は2024年の37.32億ドル、2025年の40.95億ドルから、今年は48.69億ドルへ。泊数も2025年の1.336億から1.55億へ増えた。夏はエアビーにとって1年でいちばん大きい四半期で、そのいちばん大きい四半期が、3年ぶりの速さで伸びた。
地域別でも、偏りがない。アジア太平洋と中南米は20%超、欧州・中東・アフリカは10%台半ば、北米は10%台前半の伸びだ。北米はエアビーのいちばん大きな市場で、その北米が4年ぶりの速さで伸びた、と会社は説明会で言っている。小さい市場が速いだけの話じゃない。土台の市場が、久しぶりに前に出た。
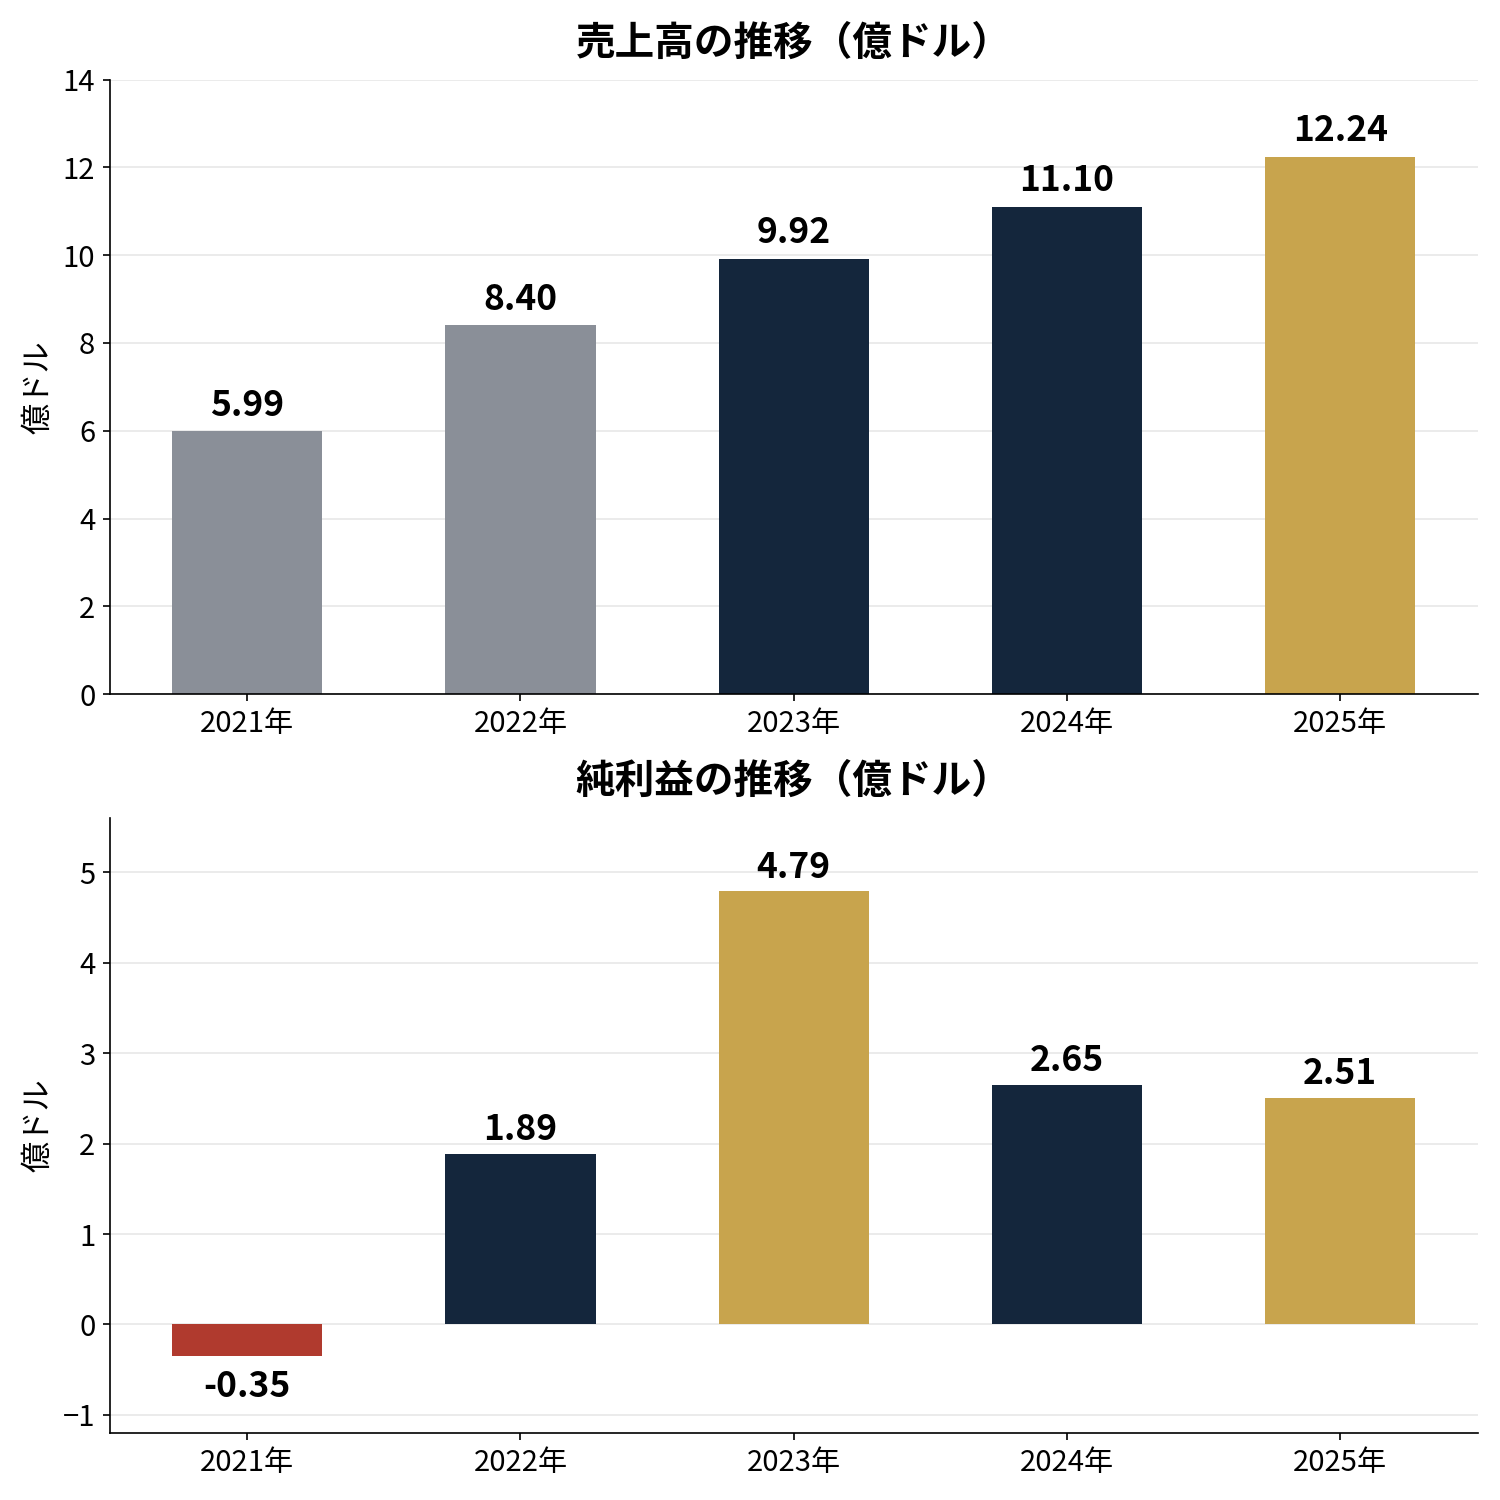
通期で見ると、売上の伸びは止まっていない。2021年の59.92億ドル、2022年の83.99億ドル、2023年の99.17億ドル、2024年の111.02億ドル、2025年の122.41億ドル。純利益は2021年の3.52億ドルの赤字から、2022年に18.93億ドルの黒字へ転じ、2023年は47.92億ドル、2024年は26.48億ドル、2025年は25.11億ドルだ。2023年の跳ねには、26.9億ドルの税金の戻りが入っている。現金が増えたわけじゃない。その分を差し引くと、純利益の実力は2023年も2024年・2025年と同じ2割台の半ばあたり、という読みになる。
今期の見通しも、会社は引き上げた。第4四半期の売上は32.2億ドルから32.8億ドルで、前年同期比16%から18%の伸びを見込む。通期の売上は、10%台後半の伸びへ。調整後EBITDAの利益率も、約36%へ引き上げた。8月時点の見通し(売上は10%台半ば以上、利益率は少なくとも35.5%)より、両方とも上だ。
利益は38%増えたのに、現金は6%しか増えていない
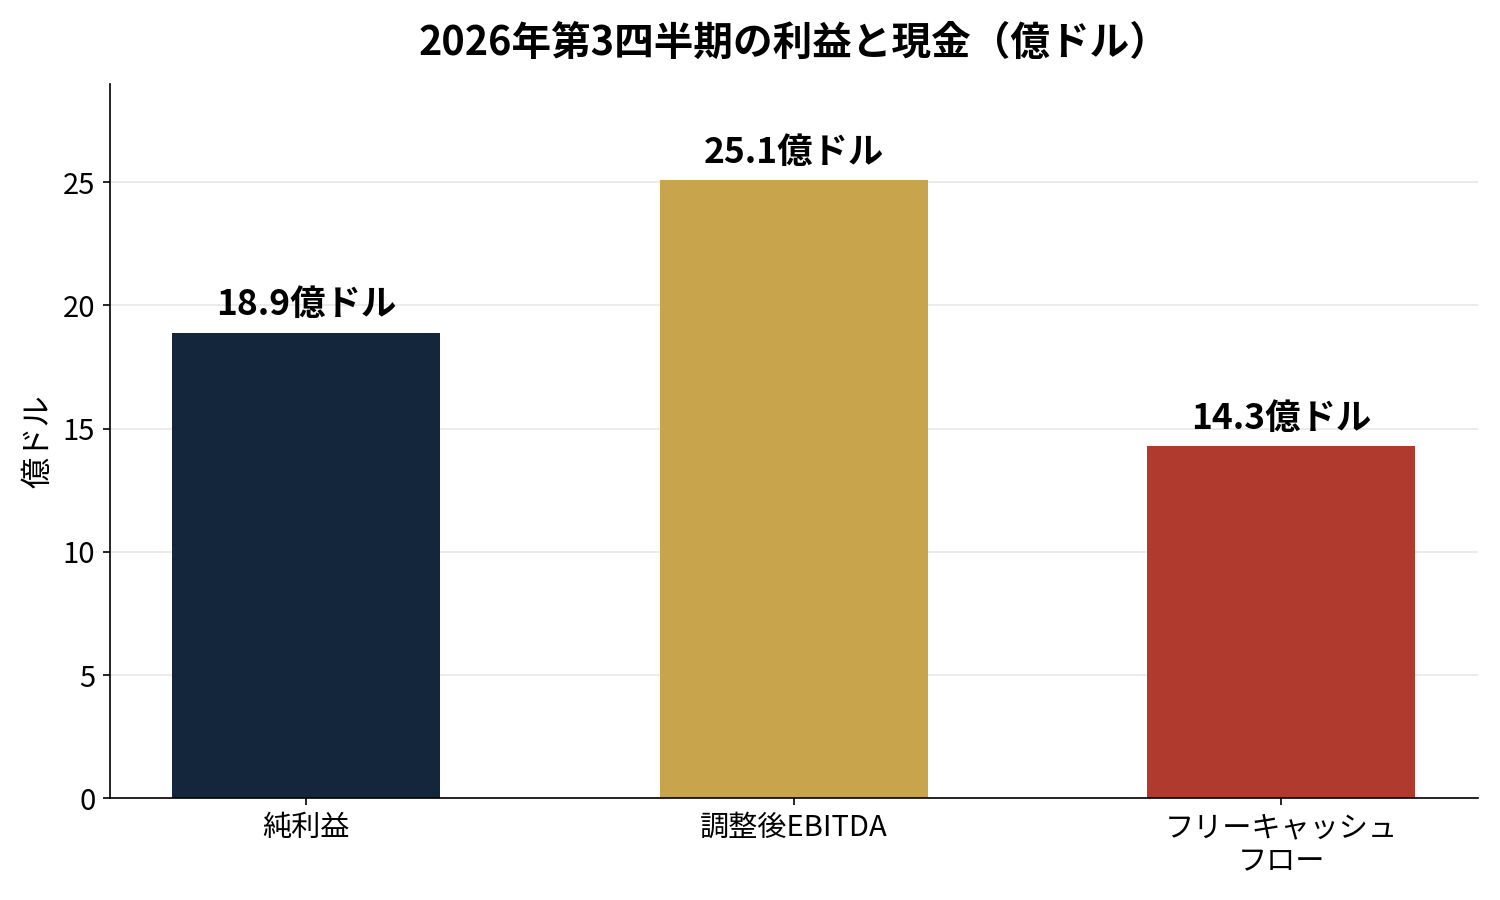
決算でいちばん引っかかるのは、ここだ。純利益は18.9億ドルで、前年同期の13.74億ドルから38%増えた。なのにフリーキャッシュフローは14.26億ドルで、前年同期の13.49億ドルから6%しか増えていない。利益と現金の伸びが、まるで違う。
図で見ると、3つの数字の並びが分かる。純利益18.9億ドル、調整後EBITDA25.1億ドル、フリーキャッシュフロー14.3億ドル。利益の物差しでいちばん大きい調整後EBITDAは、株式報酬や減価償却を除いた数字で、現金そのものじゃない。純利益のほうも、税金の影響が入る。
ズレの理由は、3つある。1つ目は税金だ。前年の第3四半期には、2.13億ドルの一時的な税金費用が入っていた。その反動で、今年の純利益の伸びは大きく見える。現金が増えたわけじゃない。2つ目は「今予約して、あとで払う」仕組みの拡大だ。ゲストが予約時に払わずに済む分、エアビーに入るお金は、泊まる日まで遅れる。第2四半期は予約総額の2割超がこの形で、第3四半期の泊数にも3%分の押し上げがあった、と会社は言う。泊数は増えるが、現金はあとからついてくる。3つ目は、ニューヨークの新しいオフィスビルを買ったことだ。不動産・設備の購入は8,200万ドルで、前年の700万ドルから跳ねた。
現金が細っているのに、自社株買いは太い。第3四半期に7億ドル買い戻し、9か月では28.51億ドルになった。手元には新規の120億ドル枠も加わり、既存の残り27億ドルと合わせると、買える枠は147億ドルになる。手元資金は9月末で126億ドル(現金・短期投資・制限付き現金)で、現金が負債を上回る、とInvestingProの調査資料は書いている。直近12か月のフリーキャッシュフローは49億ドルで、利益率35%だ。120億ドルの枠は、その2.4倍ほどになる。枠は約束じゃない。使うかどうかは、これからの現金次第だ。
もう1つ、費用の伸びも見ておく。最初の9か月の販売・マーケティング費は26%増えて、売上の伸び18%を上回った。第4四半期の利益率が前年をやや下回る見通しなのも、マーケティング費の使う時期が理由の1つだ。客を集める金が、売上の伸びより速く増えている。取り分が少し下がったのも、同じ話とつながる。予約総額に対する売上の割合は17.6%で、前年同期の17.9%ほど(単純計算)から下がった。会社は、予約が先行して収益計上が遅れることと、新しい事業の割引・クレジットを理由に挙げている。第4四半期には少し戻る見通しだ。遅れた分が戻るのか、割引で消えるのか。次の決算でしか確かめられない。
株価はなぜ上がったのか
決算の中身は、予想を3つとも上回った。売上48.69億ドルは予想の47.4億ドル前後を、1株利益3.16ドルは予想の2.85ドル前後を上回った。見通しも引き上げた。自社株買いの枠も120億ドル増えた。買われたのは、決算そのものより、その先だ。
図で見ると、上げの順番が分かる。11月2日は171.11ドル、11月3日は166.96ドル、11月4日は176.37ドル、決算発表後の11月5日は170.13ドル、そして11月6日は189.99ドル。11月5日は市場全体が大きく下げた日で、ナスダックは5.5%安だった。エアビーもその日は3.5%下げた。翌日に、決算を読んだ買いが入った形だ。52週高値の193.45ドルに、あと少しまで迫った。
アナリストの動きも、翌日に並んだ。報道によると、ウェドブッシュは目標株価を200ドルから237ドルへ、サスケハナは200ドルから220ドルへ、ローゼンブラットは220ドルから230ドルへ、それぞれ引き上げた。決算の前から、目標を引き上げる材料は揃っていた、という見方だ。
安いのか
結論から書く。安くない。割安とは呼べない。
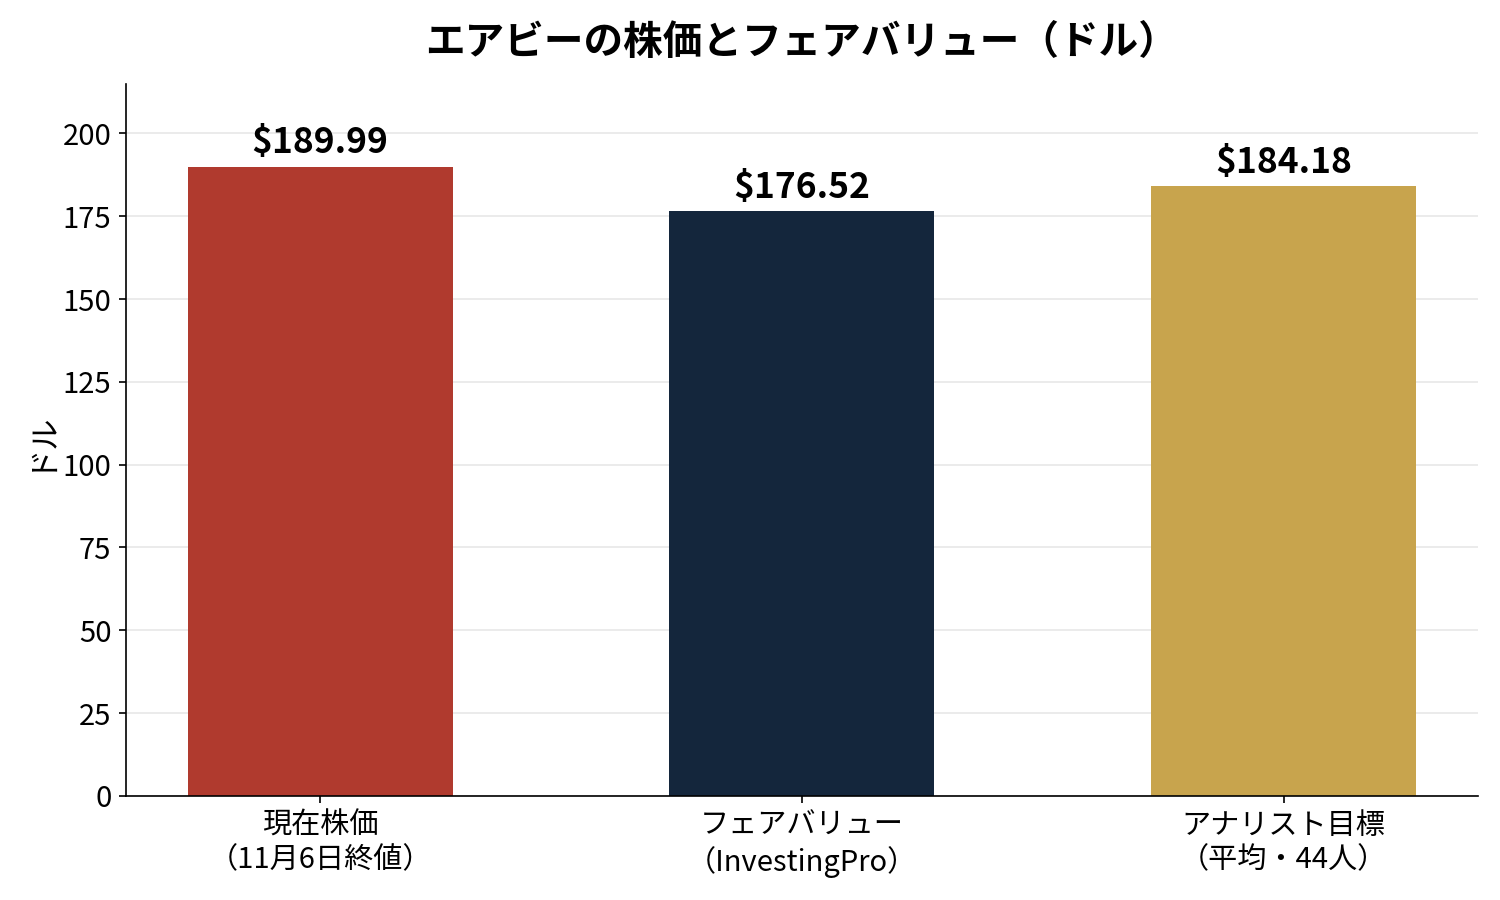
InvestingProのフェアバリューは176.52ドルで、11月6日終値189.99ドルを7.1%下回る(2026年11月7日確認)。フェアバリューのほうが下にある銘柄は、割高側だ。アナリストの平均目標も184.18ドルで、今の株価を3.1%下回る。44人の目標の幅は135ドルから220ドルで、買いが26人、保有が16人、売りが2人だ。平均は株価の下にあるのに、推奨は「買い」が多い。目標と推奨が、少しちぐはぐだ。
図で見ると、3つの数字の並びが分かる。現在株価189.99ドル、フェアバリュー176.52ドル、アナリスト平均184.18ドル。決算のあとに跳ねた株価が、3つの中ではいちばん高い場所にある。
倍率も、安いほうじゃない。InvestingProの主要統計ではPER43.2倍、比較表では34.8倍と、欄によって表示が分かれる。フォワードPERは33.0倍で、売上に対する株価(P/S)は8.0倍、EV/EBITDAは32.2倍だ。売上総利益率は83.1%で、ROEは35.8%ある。儲けの質は高い。ただ、質が高いからといって、値段が安いことにはならない。
自分の物差しで見ると、こうなる。直近12か月のフリーキャッシュフロー49億ドルを、時価総額の約1,000億ドルで割ると、単純計算で約4.9%になる。現金の利回りとしては、悪くない。ただ、これは現金の伸びが鈍いなかでの数字だ。フリーキャッシュフローが利益に追いつかないままなら、この利回りは先細りになる。
安いかどうかは、再加速が本物かどうかにかかっている、という仮説が立つ。泊数の伸びが16%まで戻り、北米も4年ぶりの速さで伸び、初めての予約も増えた。会社が言う「3年ぶりの速さの売上成長」が、来期も続くなら、今の値段も飲み込める。続かないなら、フェアバリューの176.52ドルが、素直な目安になる。決算のあとの跳ねは、再加速の1四半期分を、もう織り込んだ形だ。
配当の話も、1つだけ押さえておく。エアビーは配当を出していない。配当利回りは0%だ。配当を毎月数える側の私からすると、ここに置く金は、値上がりだけが頼りになる。増配の記録もない。配当の受け取りをあてにする銘柄じゃない。
リスクは、規制と現金の回り道に集まる
会社が開示するリスクの軸は、大きく4つだ。都市ごとの民泊規制と、法改正の動き。旅行需要そのものの景気への弱さ。体験・サービスへの拡大が、利益率を薄めるかどうか。予約の先払い化が、現金の回りを遅らせるかどうかだ。
今期の数字に当てはめると、最初の2つが目の前にある。規制では、スペインで6.5万件超の掲載削除が命じられた、と報じられている。フランスでも観光税をめぐる支払いが命じられた。都市が1つ動くだけで、供給がごっそり減る商売だ。会社自身も、欧州・中東・アフリカの情勢を「注視している」と、説明会で言っている。理由の大きさは言わない。注視する、とだけ言う。
体験・サービスのほうは、まだ小さいが、伸ばす方針だ。ホテルも、ブティックや独立系の宿がプラットフォームに載り始めている。車のレンタルも始めた。体験は、手間がかかる分だけ利益率が薄い、と指摘する声もある。宿泊の手数料で稼ぐ形と、体験で稼ぐ形では、儲けの質が違う。新しい事業が増えるほど、52%の利益率が薄まる方向に引っ張られる。
現金の回り道も、まだ片付いていない。「今予約して、あとで払う」は、泊数を押し上げる一方で、キャンセルが出れば、その分だけ予約が消える。未収の収益が積み上がるほど、キャンセルの影響も大きくなる。次の決算では、未収の残高とキャンセルの動きを、数字で確かめるしかない。
自分の考え
魅力は、再加速の形だ。泊数が16%増えて、初めての予約が増えて、北米も戻った。値上げではなく客数で伸びた、という中身もいい。現金の創出力も、直近12か月で49億ドルある。自社株買いの枠も、120億ドルまで広がった。部屋を持たずに売上の半分超を利益の手前まで残す形は、やっぱり強い。
引っかかりは、現金の伸びと、値段の2つだ。純利益38%増に対して、フリーキャッシュフローは6%増にとどまった。税金の反動と、予約の先払い化と、オフィスの購入。理由はそれぞれ分かる。ただ、理由が分かるのと、現金が増えるのは別の話だ。もう1つ、フェアバリュー176.52ドルに対して、株価は189.99ドルだ。決算の強さは、もう値段に入っている。配当もない。
自分の扱い方は、様子見のまま置く。買う理由にも、売る理由にも、今期の数字だけでは足りない。次に確認する項目は3つに絞る。第4四半期の取り分が、会社の見通し通り少し上向くか。フリーキャッシュフローが、利益の伸びに追いつくか。「今予約して、あとで払う」の未収とキャンセルが、どのくらい膨らむかだ。この3つが揃ってから、改めて考える。次回決算は、2027年2月16日の予定だ。
※本記事は投資判断の助言ではなく、2026年11月5日にエアビーアンドビーが発表した2026年第3四半期決算(株主レター、SEC Form 8-K Exhibit 99.1)および同日の決算説明会、2026年11月6日の株価(終値189.99ドル、Finnhubによる)、ならびにInvestingProのフェアバリュー(2026年11月7日確認、同終値基準で176.52ドル)などの公開情報に基づく分析です。フェアバリューはInvestingProの推計であり、株価ページの表示場所によってPERが43.2倍と34.8倍に分かれるなど、算出基準の違いがあります。業績予想や自社株買い枠は会社の発表時点のものであり、今後変更される可能性があります。アナリストの目標株価は報道およびInvestingProによるもので、将来の株価を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。