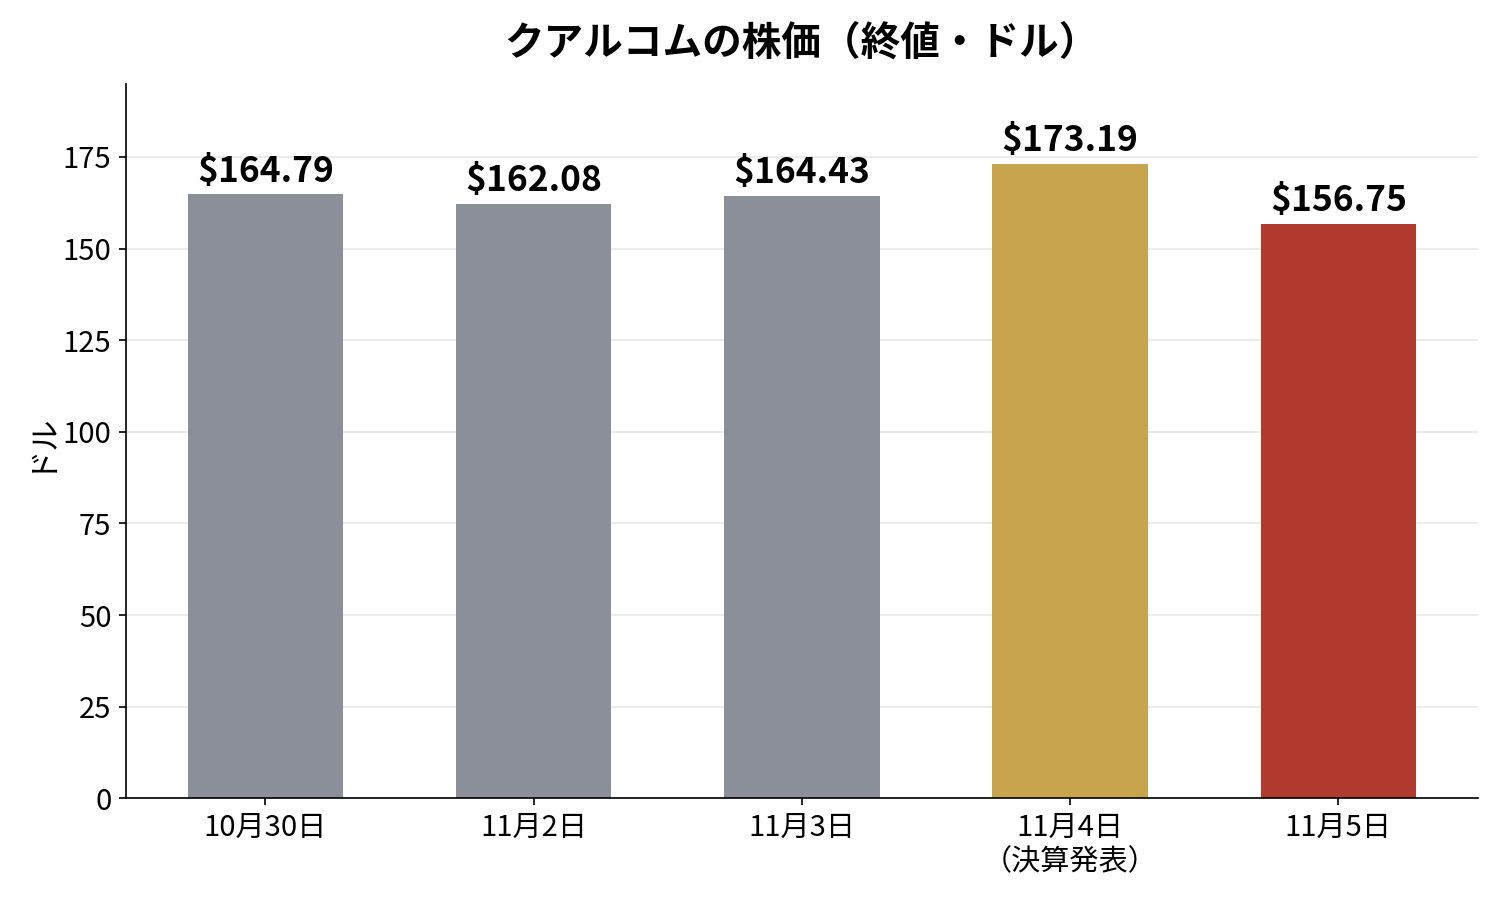
決算は上回ったのに、株価は9.5%下がった。11月5日のクアルコムは156.75ドルで引けた。前日は173.19ドルだった。発表前の11月4日は5.33%上がっていた。その上げを、決算の翌日1日で全部吐き出して、さらに下へ行った。出来高は約3990万株で、平均の2.6倍ほどだ。数字は同社の2026年11月4日付発表と、Finnhubの株価データによる。決算の対象は9月27日で終わる2026年度第4四半期だ。
売っているものは、チップと特許料の2つ
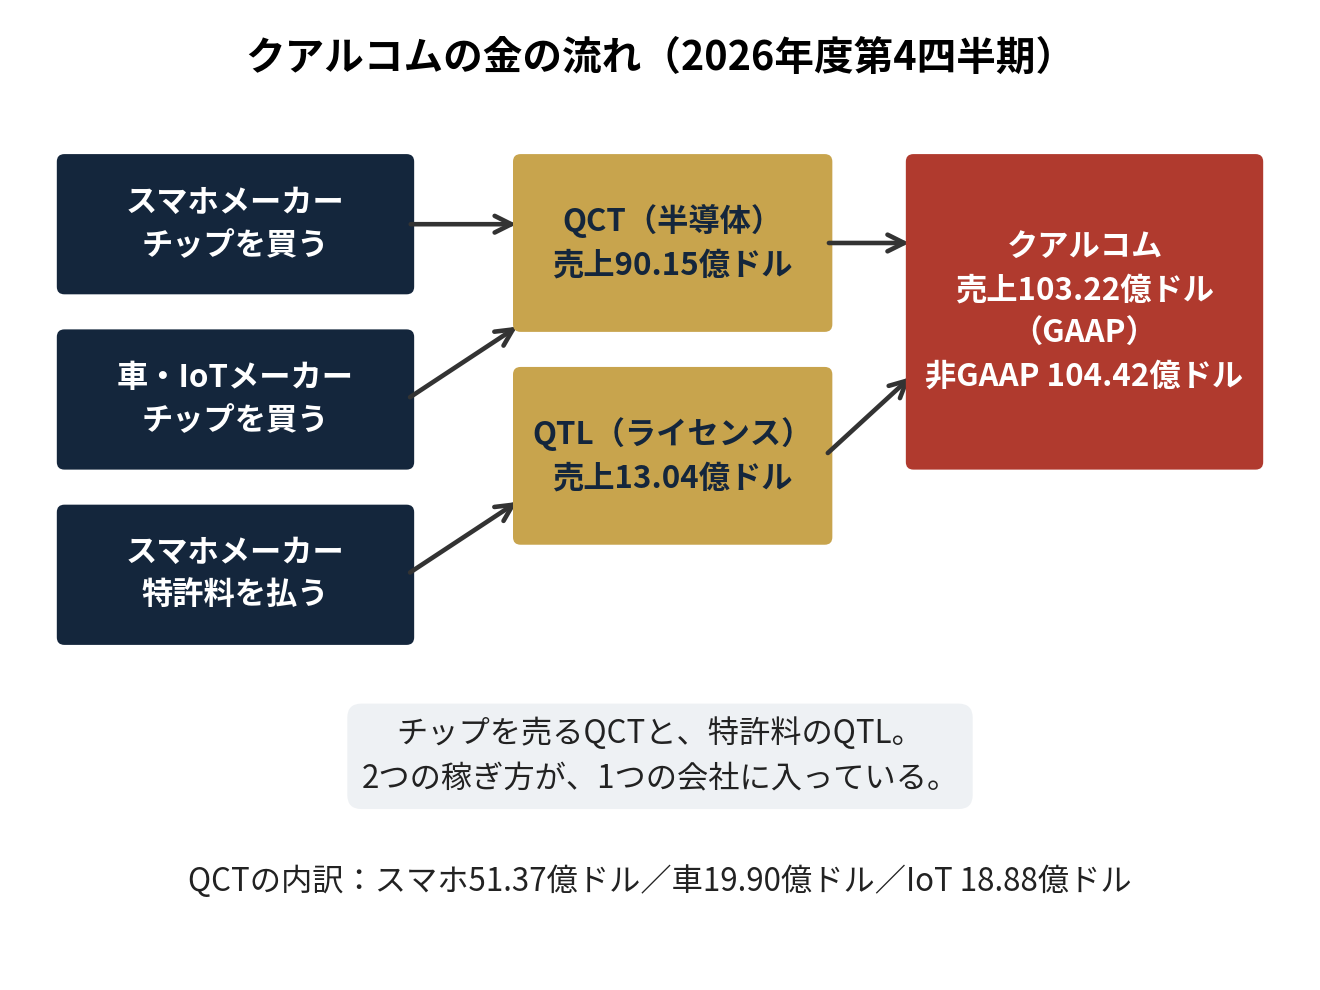
クアルコムの金の取り方を、1行で言い換えるとこうなる。部品屋と大家を、1つの会社でやっている。半導体部門のQCTが、スマホや車に載るチップ(Snapdragonなど)を売る。ライセンス部門のQTLが、通信特許の使用料をスマホメーカーから集める。スマホを1台作るたびに、チップ代と特許料の両方が、この会社に入る形だ。
図で見ると、2つの稼ぎ方の大きさの違いが分かる。QCTが90.15億ドル、QTLが13.04億ドル。売上ではチップが主役だ。ただ、儲けの質は逆だ。QCTの税引前利益率は24%、QTLは70%だ。特許料は、工場も在庫もほぼいらない。大家の家賃に近い。
読む物差しは3つに絞る。スマホ向けチップが、どこまで減ってどこで止まるか。車とIoTとデータセンターの伸びが、スマホの穴を埋める速さで来ているか。特許料のQTLが、ライセンス更新のあとも同じ水準で続くかだ。この3つが揃わないと、「決算は予想超え」の中身は読めない。
スマホが26%減って、車が89%増えた
第4四半期のQCTの内訳は、スマホ向けが51.37億ドルで前年同期比26%減、車向けが19.90億ドルで同89%増、IoTが18.88億ドルで同4%増だ。車向けは初めて20億ドルに乗った。スマホ向けが全体の約57%まで縮み、車とIoTを合わせると43%になった。単純計算だ。1年前の四半期は、スマホ向けが約71%だった。置き換わりは、数字の上では進んでいる。
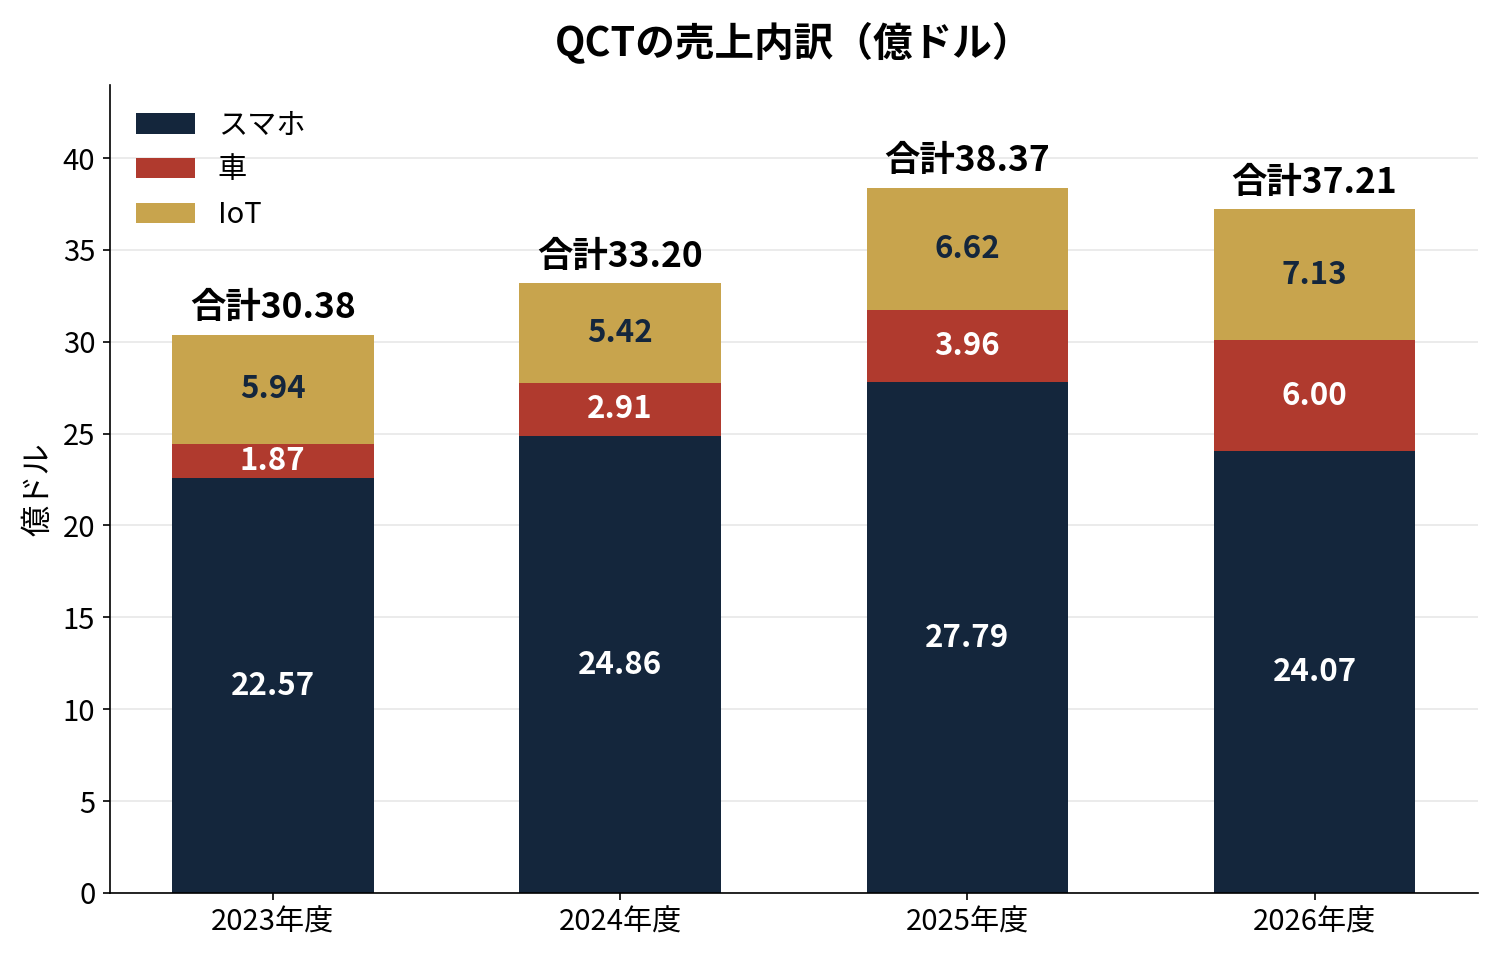
図で見ると、年度ごとの入れ替わりがはっきりする。スマホ向けは2025年度の277.93億ドルから2026年度は240.72億ドルへ13%減った。車向けは39.57億ドルから60.04億ドルへ52%増、IoTは66.17億ドルから71.32億ドルへ8%増だ。QCT全体は372.08億ドルで、前年度の383.67億ドルから3%減った。車とIoTの伸びでは、スマホの落ちを埋めきれなかった年度だ。
スマホが減った理由は、会社側の説明では需要の落ち込みではない。メモリの値上がりと供給の絞り込みで、スマホメーカーが生産を抑えた。CEOのアモンはCNBCに「需要の問題ではない。供給の問題だ」と語った(報道による)。もう1つ、アップルの影がある。アップルは自社製モデムへの切り替えを進めていて、来期の見通しにはアップル向けの売上を入れていない。スマホ向けの落ちは、景気の話だけでは片付かない。
車向けの伸びの中身は、第5世代のSnapdragonデジタルシャシーという車載プラットフォームの量産が始まったことだ。2026年度末の時点で、車向けは年換算80億ドルの売上ペースに達した。会社が前の四半期に出した70億ドルの見通しを、10億ドル上回るペースだ。受注の積み上がりも、前年同期比70%増えたという。
通期で見ると、利益の見え方が2つある
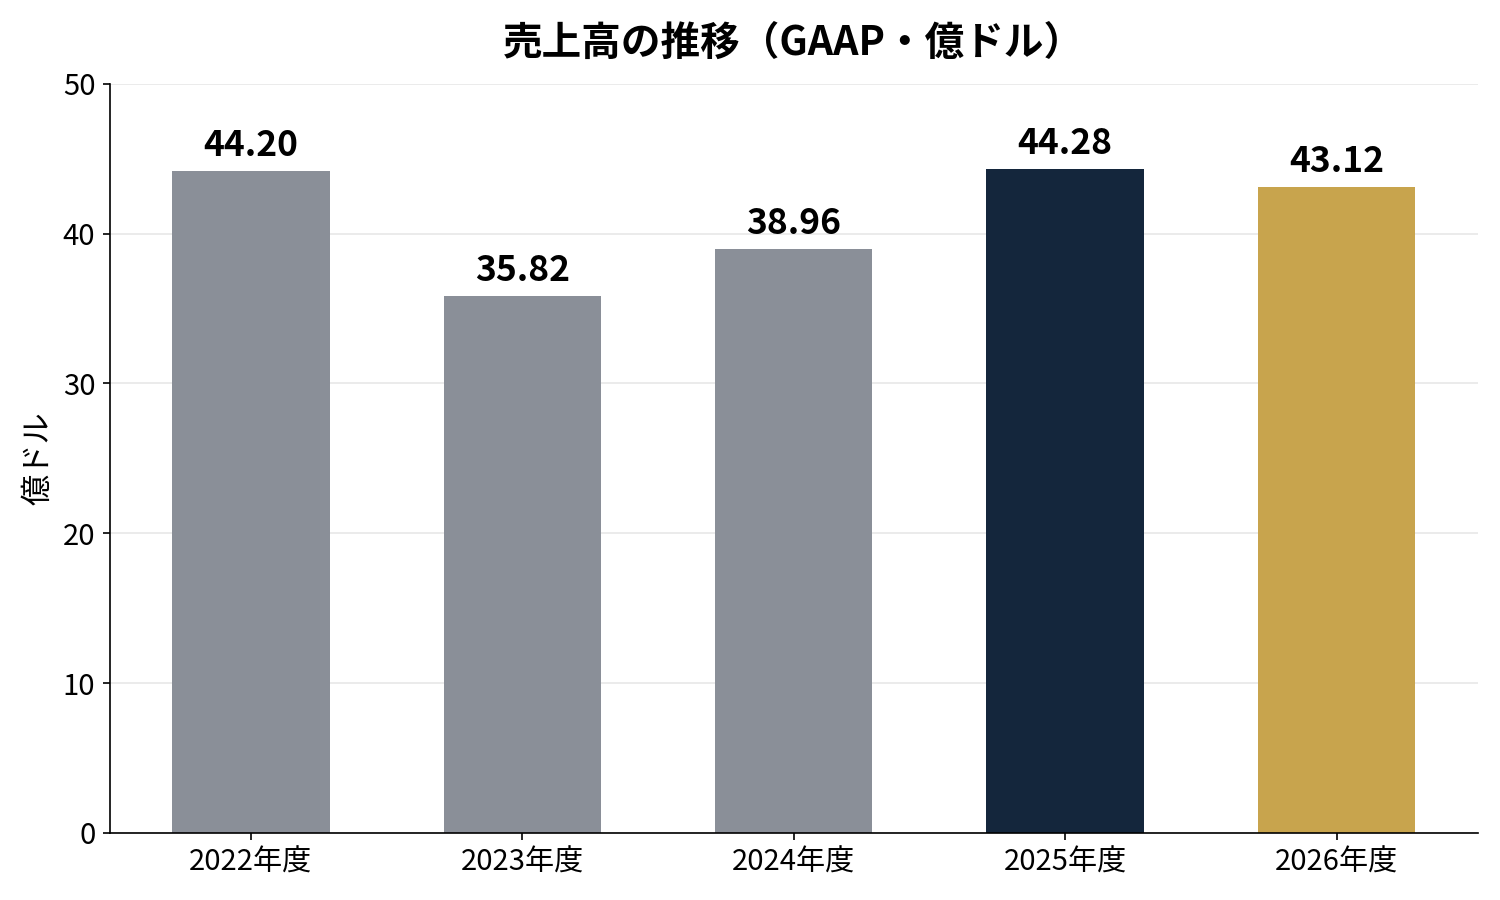
通期の売上は、GAAPで431.20億ドル、前年度の442.84億ドルから3%減った。非GAAPでは432.40億ドルで同2%減だ。5年並べると、2022年度442.00億ドル、2023年度358.20億ドル、2024年度389.60億ドル、2025年度442.84億ドル、2026年度431.20億ドル。スマホの波に、売上も一緒に揺れる会社だ。
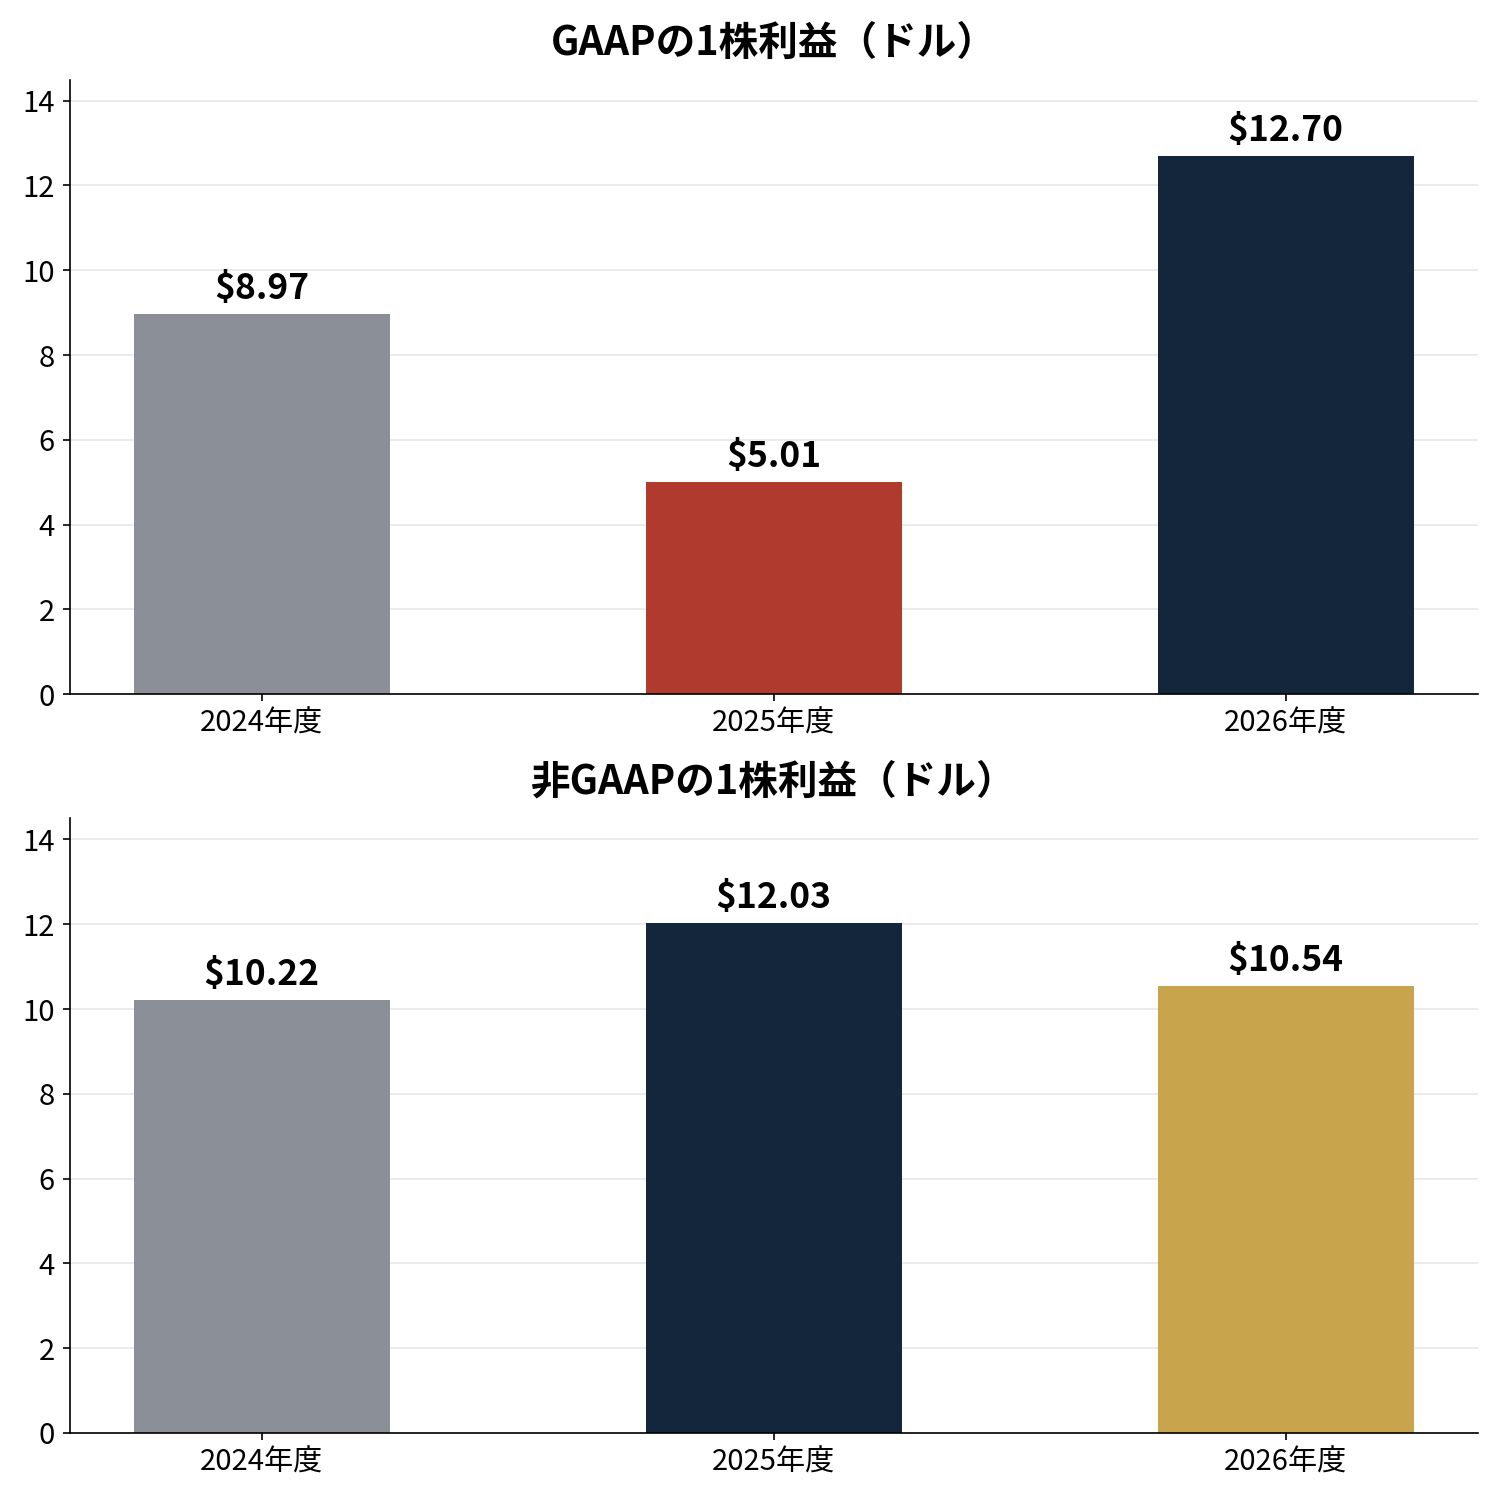
利益のほうは、見る数字で顔が変わる。GAAPの1株利益は12.70ドルで、前年度の5.01ドルから153%増えた。非GAAPの1株利益は10.54ドルで、前年度の12.03ドルから12%減った。同じ年度なのに、片方は3.5倍、片方は1割減。おかしい。理由は税金だ。2026年度のGAAPの利益には、57億ドル(1株あたり5.32ドル)の法人税の戻りが入っている。前年度に積んだ引当金の取り崩しで、現金が増えたわけではない。現金の裏付けがない利益の跳ねだ。
図で見ると、歪みの形が分かる。GAAPは5.01ドルから12.70ドルへ跳ね、非GAAPは12.03ドルから10.54ドルへ下がった。本業の儲けは、非GAAPのほうに近い。非GAAPのほうも、株式報酬などの費用を除いているから、実態より少し甘めに出る。どちらか1つだけ見て「儲かった」「儲かっていない」と決める数字ではない。
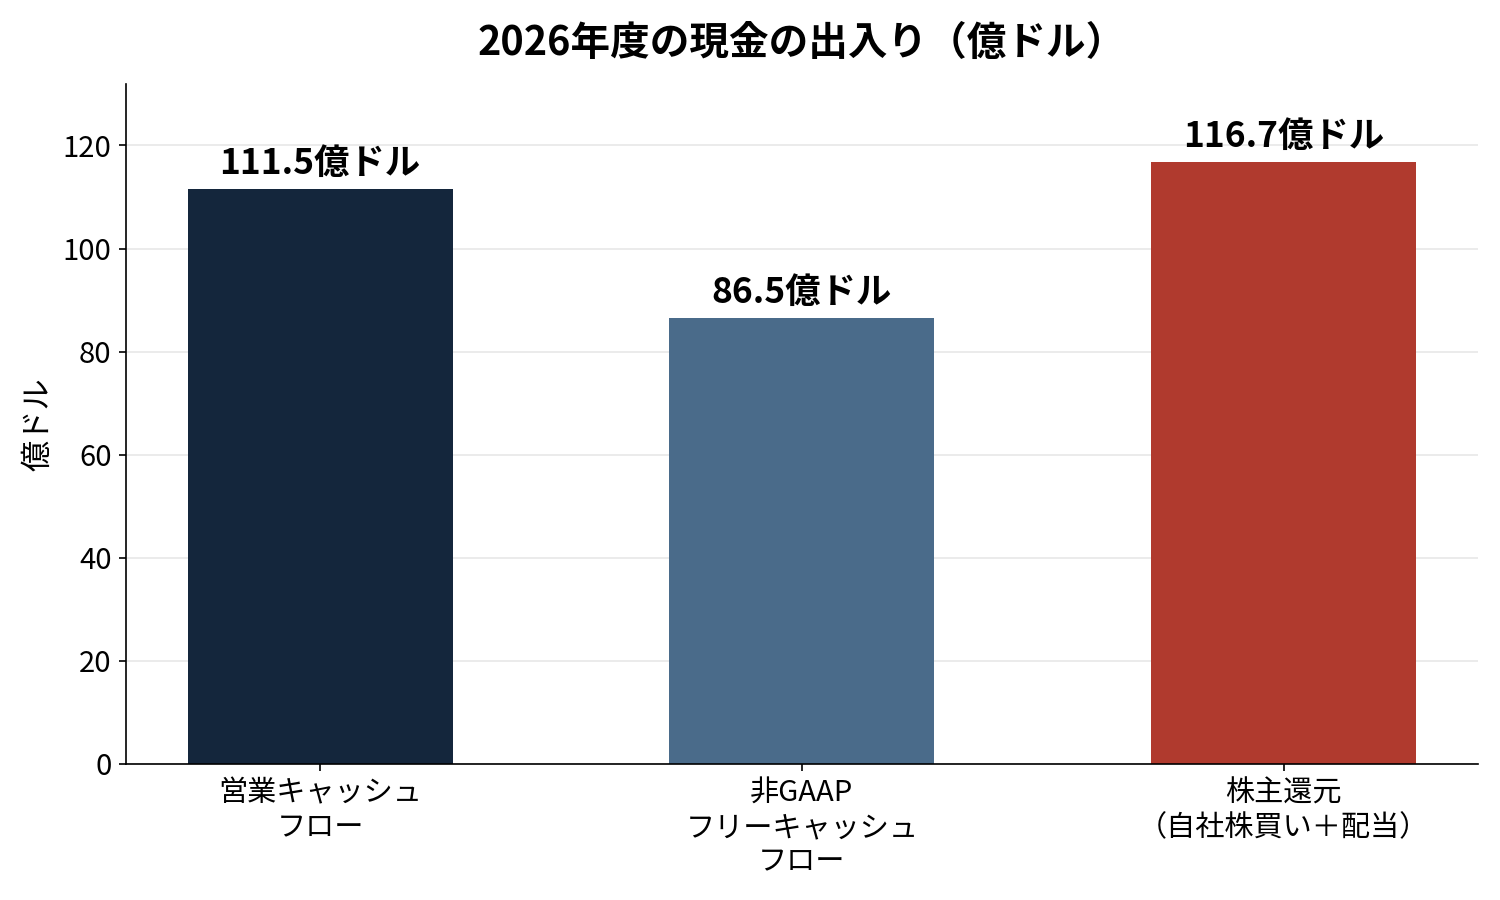
キャッシュフローも、通期では弱い。営業キャッシュフローは111.5億ドルで、前年度の140.1億ドルから約2割減った。非GAAPのフリーキャッシュフローは86.5億ドルだ。手元資金と有価証券は76.8億ドル、借り入れは151.1億ドル(2026年9月27日時点)。現金より借金のほうが多い。
図で見ると、還元の重さが分かる。2026年度の株主還元は、自社株買い78.17億ドルと配当38.54億ドルで、合計116.71億ドル。営業キャッシュフローの111.5億ドルを、約5億ドル上回った。配当は四半期0.92ドルで、年間3.68ドル。11月5日終値156.75ドルで割ると、利回りは単純計算で約2.3%になる。還元を細らせなかったのは事実だ。稼いだ現金の範囲で返したわけではないのも、事実だ。
株価はなぜ下がったのか
決算の中身は、市場予想をわずかに上回った。非GAAPの売上104.42億ドルは予想の101.1億ドル前後を、調整後EPS2.17ドルは予想の2.16ドルを、それぞれ上回った。売られたのは、決算そのものではなく、その先だ。
図で見ると、上げと下げの順番が分かる。10月30日は164.79ドル、11月2日は162.08ドル、11月3日は164.43ドル、決算発表前の11月4日は173.19ドル、そして11月5日は156.75ドル。決算は11月4日の引け後に出たから、この日の上げには発表への期待も混ざる。翌日の下げは、見通しを読んだあとの反応だ。
来期の見通しは、売上104億ドルから112億ドル、非GAAPの1株利益2.15ドルから2.35ドル。真ん中の2.25ドルは、報道による市場予想の2.27ドル前後をわずかに下回る。売上は予想の範囲内、利益は予想割れ。利益率の話だ。半導体業界全体で、ウエハー・組み立て・検査・先端パッケージ・メモリのコストが上がっている。会社は値上げで吸収する方針だが、効果が利益率に出るのは2027年度の下期から、と説明している。QCTの税引前利益率の見通しも、来期は20%から22%で、今期の24%からさらに下がる。値上げの効果が出るまで、利益率は下がり続ける見通しだ。
アナリストの動きも、翌日に並んだ。報道によると、TDコーウェンは目標株価を200ドルから185ドルへ、ローゼンブラットは235ドルから205ドルへ、バークレイズは180ドルから150ドルへ、それぞれ引き下げた。モルガン・スタンレーも231ドルから220ドルへ下げた。買い推奨を維持した会社もあれば、弱気の会社もある。平均目標株価は199.45ドル前後(MarketBeatによる)で、11月5日終値よりは上だ。ただ、目標株価はアナリストの値付けであって、会社の発表値ではない。
安いのか
11月5日終値156.75ドルを、2026年度の非GAAPの1株利益10.54ドルで割ると、単純計算で約14.9倍になる。52週高値の259.92ドルからは、約40%下がった水準だ。配当利回りは約2.3%(単純計算)。数字だけ並べると、手ごろに見える。
ただ、この14.9倍は、利益が来期も同じ水準で続く前提の話だ。来期の見通しは、利益率が下がる前提で出ている。第1四半期の非GAAPの1株利益の真ん中2.25ドルを、そのまま4倍しても9.00ドルにしかならない。四半期の季節性もあるから、そのまま年換算はできない。それでも、利益の前提が下向きのときに、過去の利益で割った倍率だけ見て「安い」と決めるのは、順番が逆だ。
安いかどうかは、データセンターが本物かどうかにかかっている、という仮説が立つ。会社は2027年度のデータセンター売上50億ドルを掲げ、年度末には年換算70億ドルのペースを見込む。第1四半期のデータセンター売上は6.5億ドル超の見通しで、2社のハイパースケーラー向けの出荷が始まる。アマゾンとの複数世代にわたる協業では、10年で最大600億ドルの規模が報じられている。2029年度には、スマホ以外の売上400億ドル、データセンター150億ドル超を目標に掲げる。2027年度のスマホ以外のQCT売上は、前年度比60%超の伸びを見込む。
仮説の裏側もある。データセンターは、まだ売上の1割にも届いていない。QCTの利益率を短期的に3ポイント押し下げる、と会社自身が言っている。カスタムシリコンは粗利率を薄めるが、営業利益率は押し上げる、という説明だ。理屈は分かる。ただ、理屈と実績は別物だ。50億ドルが本物になるかどうかは、来期の四半期ごとの数字でしか確かめられない。
リスクは、スマホの先とデータセンターの出来に集まる
会社が開示するリスクの軸は、大きく4つだ。少数のスマホ顧客への依存と、顧客自身の内製化。中国への集中と、米中の貿易・安全保障の緊張。スマホ以外への拡大が、思った速さで進むかどうか。ライセンス事業への攻撃と、訴訟・規制の動きだ。
今期の数字に当てはめると、最初の3つが目の前にある。アップルのモデム切り替えは、もう見通しに織り込み済みだ。ただ、アップル以外のスマホメーカーも、いつか内製化に動く可能性は残る。中国のAndroid事業は、6月四半期が底で、今期は持ち直したという。底打ちが続くかどうかは、来期のスマホ向けの数字次第だ。メモリの値上がりは、会社が「供給の問題」と呼んだ通り、需要ではなく供給側の話だ。供給が緩めば、スマホの生産は戻る。緩まなければ、値上げで台数を削るしかない。
ライセンスのほうは、今期で一区切りついた。アップル、ファーウェイ、トランシオンとの長期ライセンス契約を更新し、QTLの売上の目安は変わらない。次の更新サイクルは2030年度から2033年度だ。Armとの訴訟では、陪審がArm側の契約違反を認めた、とCEOは説明会で述べた。CPUの開発計画への影響はない、という。特許料の土台は、当面は安定している。
自分の考え
魅力は、稼ぎの形の2層構造だ。特許料のQTLは、利益率72%で、更新も済んだ。土台として残る。車向けは、年換算80億ドルのペースまで来た。データセンターは、まだ小さいが、50億ドルという数字が具体的に出ている。配当も、四半期0.92ドルで、還元を細らせていない。
引っかかりは、現金の使い方と、利益の見え方の2つだ。株主還元116.71億ドルは、営業キャッシュフロー111.5億ドルを上回った。借金が現金より多い会社が、稼いだ以上を返す形だ。1年だけなら、ためた現金で回る。続くなら、借金を増やすか、還元を細らせるか、どちらかになる。もう1つ、GAAPの1株利益12.70ドルは、税金の戻りで膨らんだ数字だ。非GAAPの10.54ドルが、もう少し正直な物差しになる。
自分の扱い方は、様子見のまま置く。買う理由にも、売る理由にも、今期の数字だけでは足りない。次に確認する項目は3つに絞る。第1四半期のデータセンター売上が、6.5億ドル超の見通しに届くか。QCTの税引前利益率が、見通しの20%から22%の範囲に収まるか。スマホ向けが、6月四半期の底から持ち直しを続けられるかだ。この3つが揃ってから、改めて考える。配当の受け取りは、四半期0.92ドルという水準で、次回の支払いを1つの区切りにして見る。
※本記事は投資判断の助言ではなく、2026年11月4日にクアルコムが発表した2026年度第4四半期決算(Form 8-K Exhibit 99.1)および同日の決算説明会、ならびに2026年11月5日の株価(終値156.75ドル)などの公開情報に基づく分析です。業績予想や配当方針は会社の発表時点のものであり、今後変更される可能性があります。アナリストの目標株価は報道によるもので、将来の株価を保証するものではありません。投資の最終判断は、ご自身の責任でお願いいたします。