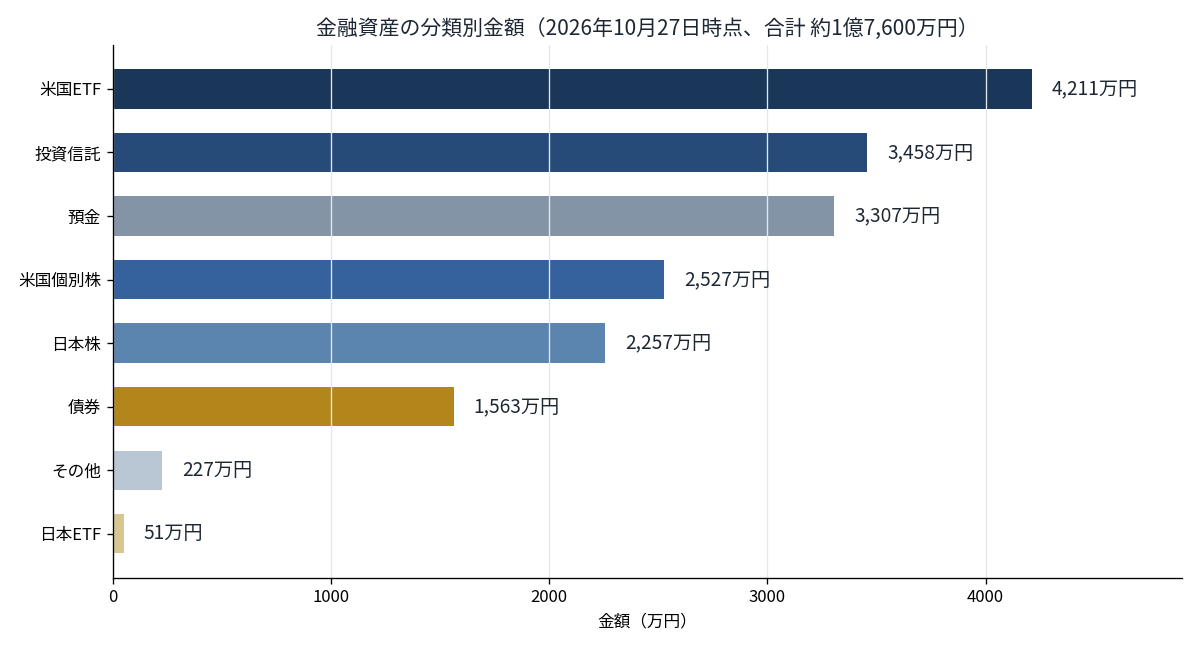
2026年10月27日時点の数字を全部出す。マネーフォワードに集約している金融資産を、分類ごとの金額と割合で出した。
資産の中身
金融資産の合計は約1億7,600万円。内訳はこうなっている。
- 米国ETF:4,211万円(24%)
- 投資信託:3,458万円(20%)
- 預金:3,307万円(19%)
- 米国個別株:2,527万円(14%)
- 日本株:2,257万円(13%)
- 債券:1,563万円(9%)
- その他(金・銀、預り金など):227万円(1%)
- 日本ETF:51万円(0.3%)
株・ETF・投資信託・債券を合わせた有価証券が全体の約8割だ。最大の分類は米国ETFで、配当の出る高配当系と指数に連動するものを束ねている。個別株は米国と日本を合わせても3割に届かない。
預金が3,307万円と厚めなのは、生活費の置き場であると同時に、相場が大きく崩れたときの買い増し資金だからだ。普段は触らない。
配当の推移
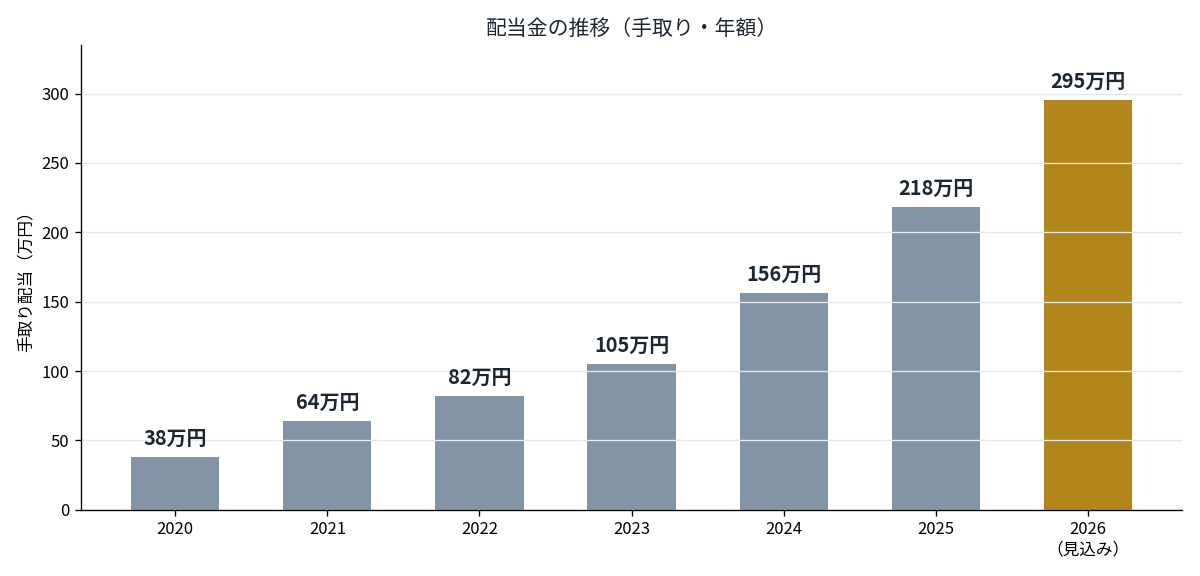
手取り配当の年額だ。
2020年 38万円 → 2021年 64万円 → 2022年 82万円 → 2023年 105万円 → 2024年 156万円 → 2025年 218万円 → 2026年 約295万円(見込み)。
6年で約7.8倍になった。運用が上手かったからではない。理由は単純で、買い続けて、売らなかったからだ。
買い続けること、持ち続けること
配当は、持っている株数に対して付いてくる。当たりの銘柄を当てる能力は私にはない。38万円が295万円になったのは、給料のたびに買い増して、配当の元になる株数が積み上がった結果だ。コロナの暴落でも、2022年の下落でも、積立は止めなかった。あの時期に止めていたら、今の配当はない。
持ち続けるほうも同じ理屈だ。含み損の銘柄を切って別の銘柄に乗り換えるたびに、株数はリセットされる。私は乗り換えが下手だという自覚がある。だから基本は売らない。売るのは、配当の出ない銘柄を整理するときと、生活にお金が要るときだけに決めている。
値段は毎日動く。配当は株数に比例して積み上がる。私が見ているのは値段のほうではなく、株数と配当のほうだ。
相場が大きく崩れたら、預金で分けてある買い増し資金でETFを買う。それも含めて「買い続ける」の一部だと思っている。
#資産公開 #配当金 #資産運用 #米国株