売っているのは、回るものの滑らかさだ。
日本精工、通称NSKは、1916年に国産初の軸受生産を始めた会社だ。軸受、つまりベアリングは、回る軸を支えて摩擦を減らす部品になる。自転車の車輪がスルスル回るのは、軸のところで小さな鋼球が転がっているからだ。あれを、自動車の車輪や半導体を作る装置や工作機械の、もっと精密で重い版にしたものがこの会社の本業だ。目立たない。だが回る機械にはほぼ入っている。
金の取り方は3事業だ。産業機械事業は、半導体製造装置や工作機械向けの軸受、ボールねじ、リニアガイドを売る。自動車事業は、車輪のハブベアリングや変速機まわりの部品を売る。ステアリング事業は、車の舵取りまわりを手がける。2025年9月1日に、持分法適用関連会社だったNSKステアリング&コントロール(NS&C)の全株式を取得して連結子会社化した。ここからステアリングは3本目の報告セグメントになった。
読む物差しは3つに絞る。産業機械向けの需要が、半導体と工作機械のどちらで伸びているか。自動車向けは、世界の自動車生産台数と地域別の販売のどちらが足を引いているか。為替が、売上と利益にどれだけ乗っているかだ。軸受は世界中で売る商売で、円安は売上を押し上げる。反対に、関税や現地の需要減はそのまま響く。
数字の並びは、売上が1兆円に届く手前で利益率が薄い型
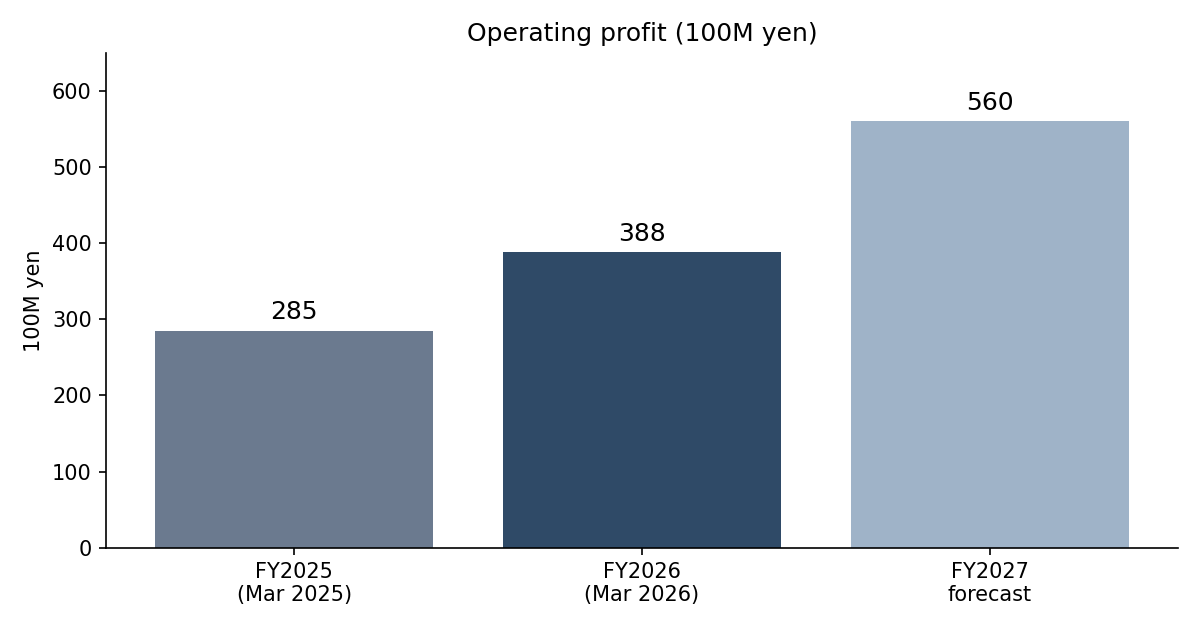
売上収益は、2025年3月期7,967億円、2026年3月期9,116億円だ。前期比14.4%増になる。営業利益は2025年3月期285億円から2026年3月期388億円へ、同36.4%増えた。営業利益率は単純計算で3.6%から4.3%へ上がった。ただ、1兆円近い売上に対して営業利益388億円というのは、率にして4%台の薄さだ。親会社の所有者に帰属する当期利益は106億円から229億円へ増え、基本的1株当たり当期利益は21.78円から46.75円になった。
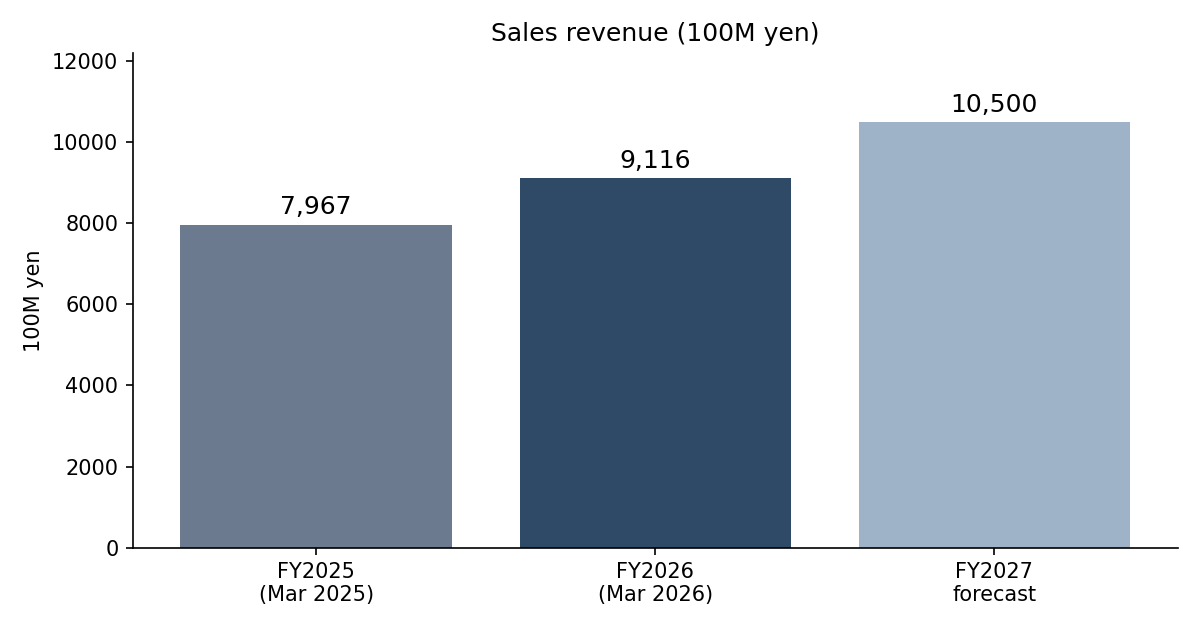
2026年3月期の営業利益388億円には、一時損益が混ざっている点を見落とせない。有価証券報告書を基にした解説によると、この期の営業利益には負ののれん発生益85億円などの一時損益が含まれる。単純計算で85億円を引くと、303億円ほどが一時損益を除いた目安になる。増益の見た目ほど、地力の跳ね上がりは大きくない。ここを分けて読むのが、この銘柄の最初の関門だ。
2027年3月期の中間期(2026年4〜9月)は、数字が一段跳ねた。売上高5,204億円で前年同期比26.2%増、営業利益301億円で同69.8%増、親会社の所有者に帰属する中間利益188億円で同78.8%増だ。増収には、ステアリング事業の連結期間の拡大も寄与している。修正後の通期予想に対する進捗率は、単純計算で営業利益53.7%、当期利益55.4%になる。半分を過ぎたところで、半分を超えた。順調な部類に入る。
セグメントで見ると、けん引役ははっきりしている。産業機械事業の中間期は、売上高2,145億円で前年同期比18.6%増、営業利益185億円で同278.4%増、約3.8倍だ。AI関連投資を背景に、半導体製造装置向けと工作機械向けが伸びた。会社は、産業機械事業の通期営業利益を375億円と見込んでいる。自動車事業は、売上高2,011億円で前年同期並み、営業利益91億円で同3.0%増にとどまった。日本・欧州・中国で販売が低迷し、円安が売上を支えた形だ。ステアリング事業の営業利益31億円は、前年同期の43億円から減った。前年同期には買収に伴う一時損益が含まれていたため、単純な減益とは読めない。
財務の土台は、重くはないが薄くもない。2026年3月末の総資産は1兆2,398億円、純資産は6,720億円で、単純計算の自己資本比率は約54%になる。現預金等は1,421億円だ。親会社帰属利益229億円を純資産で割った単純計算のROEは、期末ベースで約3.4%、期首・期末の平均ベースで約3.5%になる。利益は増えたが、資本に対する稼ぎはまだ1桁の前半だ。ここが、株価の評価が抑えられる芯の一つになる。
配当は、年間34円の予想を据え置いた。2026年5月12日の当初計画から、7月30日、10月29日の2回の上方修正を経ても、配当予想だけは動いていない。株価1,002.5円で34円を割ると、単純計算で約3.4%になり、画面の配当利回り3.30%とほぼ合う。通期予想の1株利益69.42円に対する単純計算の配当性向は約49%だ。会社は、DOE(自己資本配当率)2.5%を下限の目安として、安定的な還元を続ける方針を掲げている。配当そのものは、増益のたびに上がる設計ではなく、横ばいで支える形だ。
なぜ今、これだけ安いのか
画面の数字は、2026年11月2日朝のInvestingProのリストによる。現在株価1,002.5円、フェアバリュー1,590.8円、上昇余地58.68%、PER15.62倍、配当利回り3.30%、財務健全性は「良い」だった。株価は10月30日終値で、11月2日は月曜朝の取得のため取引開始前の数字だ。
PERの読み分けが、この銘柄では特に効く。前期(2026年3月期)の1株利益46.75円で1,002.5円を割ると、単純計算で約21.4倍になる。画面の15.62倍とは合わない。通期予想の1株利益69.42円で割ると約14.4倍で、画面に近い。直近12か月の1株利益64.06円で割ると約15.7倍で、画面とほぼ一致する。つまり画面のPERは、前期の実績だけで見た数字ではない。予想や直近12か月寄りの数字で見た割安表示だ。前期実績だけで「PER15倍だから安い」と読むと、実態より安く見える。ここは注意が要る。
PBRも、同じ方向を向いている。10月29日終値1,030.5円を基にした報道では、9月末の親会社帰属持分から試算したPBRは約0.73倍とされた。純資産より株価が安い、という表示だ。ROEが約3.5%の会社に、市場が純資産以上の値段を付けにくいのは、理屈としてはつながる。安い理由は、赤字だからではない。稼ぎの率が低いから、値段が抑えられている。そう読むのが自然だ。
株価の位置も、長い目で見ると重い。52週高値は1,414.5円、52週安値は770.8円で、1,002.5円は高値から単純計算で約29%安い水準になる。安値からは約30%高い。1か月では10.58%安、6か月では21.47%安という表示もある。10年では約7%安だ。10年持っても株価が戻っていない、というのがこの銘柄の長い影になる。短期の上方修正だけでは、その影は消えない。
下がった出来事として、直近で目立つのは2つある。一つは自動車向けの弱さだ。2026年5月時点の説明では、2026年4〜9月期に約40億円の減収影響を関税関連で織り込み、産業機械と自動車にほぼ半分ずつ見込んでいた。コストの増加分は価格転嫁で吸収していく方針が示された。もう一つは、構造改革と統合のコストだ。2026年7月時点の通期予想には、NTNとの経営統合に関する費用50億円が織り込まれていた。欧州では約220人が対象の構造改革も進んでいる、と有価証券報告書を基にした解説は指摘している。利益が出ても、改革と統合の費用が先に立つ期間が続いた。
皮肉なのは、上方修正の翌日の動きだ。会社は10月29日の引け後に、2027年3月期の通期予想を売上高1兆500億円、営業利益560億円、親会社帰属利益340億円へ引き上げた。前回予想(売上高1兆400億円、営業利益500億円、利益290億円)から、利益は17.2%の増額だ。ところが10月30日の終値は1,002.5円で、前日(10月29日終値1,030.5円)から28円、2.71%安かった。好材料が出た翌日に下がった。市場は、発表の前に5日続伸で織り込んでいた、と10月30日朝の報道は伝えている。良い決算と株価の上昇が、そのまま結びつかない日もある。仮説として書くなら、ここでは「上方修正=買い」という短絡は通じなかった、という記録になる。
もう一つの大きな材料が、NTNとの経営統合だ。両社は2026年5月12日に経営統合の基本合意を結んだ。共同株式移転で共同持株会社を設立し、両社を完全子会社にする計画で、持株会社の設立と上場は2027年10月を予定している。最終契約の締結は、基本合意から6か月以内を目途とされた。つまり2026年11月中が、その目途の期限にあたる。統合が決まれば、軸受の世界3位と4位が組んで世界トップを狙う形になる。ただ、株式移転比率はまだ決まっていない。許認可や日程の変動も、会社自身が条件として挙げている。統合の夢と、比率・日程の不確かさが、同じ株に同居している。
リスクは、自動車の弱さと半導体の反動と統合の日程に集まる
一番重いのは、自動車事業の弱さが長引くことだ。中間期は日本・欧州・中国で販売が低迷した。電動ブレーキ用のねじが中国で伸びた、という明るい部分はある。だが自動車全体の回復が遅れれば、産業機械の好調だけでは補いきれない。世界の自動車生産台数を前期並みの9,100万台と見た5月時点の前提が、下振れしないか。そこが最初の確認項目になる。
次が、半導体・工作機械向けの反動だ。産業機械の営業利益3.8倍は、AI関連投資という追い風が前提にある。追い風が弱まれば、伸び率は一気に鈍る。会社は下期も産業機械の堅調な需要を見込んでいる。だが下期の為替前提は、1米ドル155円、1ユーロ175円、1中国元22.5円だ。円高に振れれば、為替の押し上げ分が剥がれる。関税コストの価格転嫁がどこまで進むかも、まだ数字で確認できていない。
あとは、統合と人員の問題だ。NTNとの最終契約が目途どおり11月中に結ばれるか。株式移転比率がどう決まるか。持株会社への移行に伴い、NSKの株が上場廃止になって持株会社の株に置き換わる予定だ、と会社は説明している。倒産とは別物だが、保有の形が変わる点は頭に入れておく必要がある。半導体向けの供給力を上げるために、会社は人員増強を最優先に挙げている。人が集まらなければ、受注があっても出荷が追いつかない。そこも、決算の数字とは別の確認項目になる。
自分にとっての魅力は、有名さと配当の下支え、引っかかりは薄い稼ぎ
自分が引かれるのは3点ある。まず、NSKは誰でも名前で事業が浮かぶ会社だ。軸受の老舗で、車にも工場の機械にも入っている。分からない会社に手を出すより、調べる手がかりが多い。次に、配当34円が上方修正のたびに据え置かれ、DOE2.5%を下限の目安にしている点だ。増配を追う株ではないが、配当が支えになる形は見える。最後に、株価1,002.5円は100株で約10万円で、監視しながら小さく始められる大きさだということ。
引っかかるところもはっきりしている。ROEが約3.5%で、PBR0.73倍というのは、市場がこの会社の稼ぎに値段を付けていない証拠でもある。2026年3月期の営業利益には一時損益が混ざり、地力の伸びは見た目より小さい。産業機械の3.8倍が、半導体投資の波に乗った数字だという点も、割り引いて見る必要がある。フェアバリューとの差58.68%は、画面の数字としては大きい。ただ今の自分には、その差よりも、産業機械の好調が第3四半期でも続くかどうかの方が先に知りたい情報だ。
自分なら、いきなり大きくは持たない。次に確認する項目は3つに絞る。2027年3月期の第3四半期決算で、産業機械の受注と営業利益が中間期の勢いを保っているか。NTNとの最終契約が11月中に結ばれ、株式移転比率の決め方が示されるか。自動車事業の地域別販売が、欧州と中国で底を打つ兆しを見せるかだ。その3つが確認できるまでは、持つとしても段階に分ける。配当34円は、通期予想の据え置きが前提になる点も、頭に入れておく。
※免責:この記事は日本精工(6471)に関する情報提供を目的としたもので、投資の勧誘や売買の推奨ではありません。記事中のフェアバリューはInvestingProのモデルによる推計値であり、将来の株価や配当を保証するものではありません。業績予想を含む将来の見通しは、2026年10月29日発表の2027年3月期業績予想(売上高1兆500億円、営業利益560億円、親会社の所有者に帰属する当期利益340億円、配当予想34円)に基づくもので、実際の結果と異なる場合があります。配当34円は2027年3月期の予想であり、業績や経営統合の進捗によって変更される場合があります。数値は記載時点の出典資料に基づいています。投資の最終判断はご自身の責任で行ってください。