医療費の控除は2つある。病院代の「医療費控除」と、市販薬の「セルフメディケーション税制」。同時に使えるのは片方だけだ。どっちが得かは、その年の医療費の額で決まる。
医療費控除のほうは、医療費から保険の戻りを引いて、さらに10万円を引いた残りが控除になる。所得が200万円より少ない人は、10万円ではなく所得の5%が引かれる。市販薬のほうは、対象の薬の購入金額から1万2千円を引いた分で、上限は8万8千円。
感覚としては、2枚同時に使えない割引券に近い。割引額の大きい方を1枚だけ使う。医療費が多い年は病院代の券、少ない年は市販薬の券、という選び方になる。
数字で見ると分かれ目が分かる
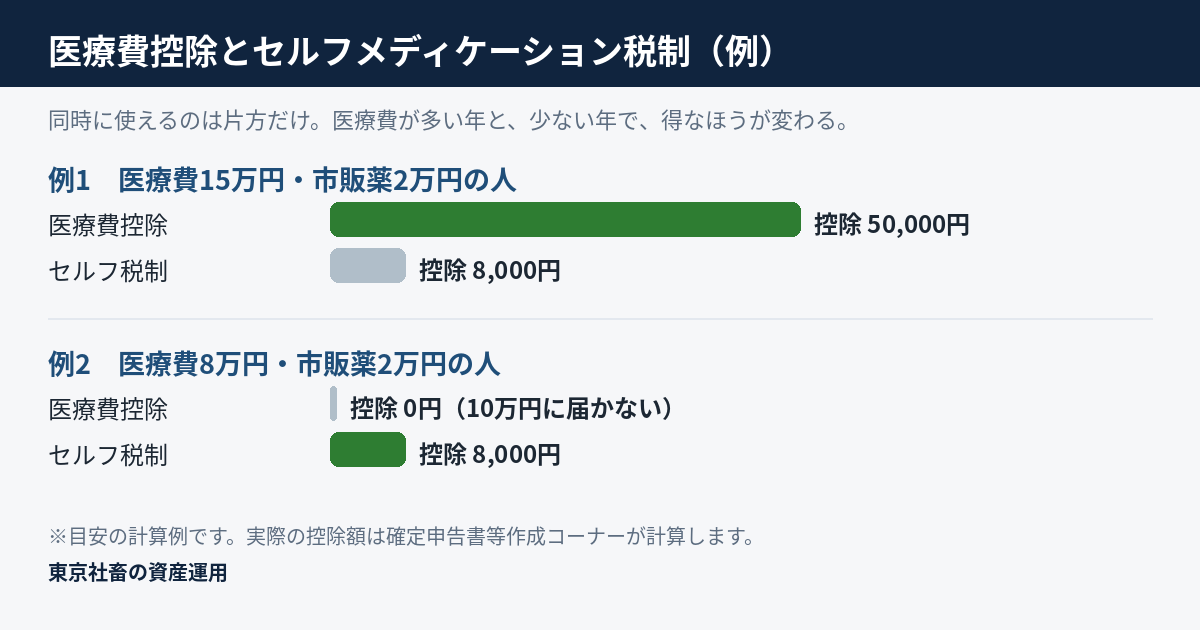
医療費15万円、市販薬2万円の人。医療費控除は5万円、セルフのほうは8千円。病院代がはっきり勝つ。
医療費8万円、市販薬2万円の人だと逆になる。医療費控除は10万円に届かず0円。セルフは8千円取れる。病院にあまり行かなかった年は、市販薬の控除が残る。
節税の額は、控除額に自分の税率を掛けた分だ。控除5万円でも、丸ごと5万円が戻るわけではない。税率20%の人なら、所得税と住民税を合わせて1.5万円ほどになる。
見落としやすい条件
セルフのほうには条件がある。その年に健康診断や予防接種などを受けていること。会社の定期健康診断も数に入る。サラリーマンはだいたい受けているはずだ。
医療費控除は家族の分もまとめられる。私の分、妻の分、子供の分。生計が同じなら合算して、払った人の申告に寄せられる。
どっちで申告するかは、提出する前に決める。一度選ぶと、もう片方はその年は使えない。
自分の場合は判定ツールで確かめる
分かれ目が金額の組み合わせなので、頭の中では比べにくい。判定だけ出す無料ツールを作った。
入れる数字は、医療費の合計、保険で戻った額、対象の市販薬、源泉徴収票の「給与所得控除後の金額」、税率の5つ。控除がない場合は「あと何円で控除が始まるか」まで出る。
登録はいらない。入力した数字はページの中で計算するだけで、どこにも送信しない。無料だ。
私はこう使う
年末に、今年の医療費を「医療費のお知らせ」と領収書でざっと合計する。判定を先に済ませて、どっちで申告するか決めてから、年明けに明細を作る。領収書は捨てない。申告した後も5年は保管する決まりだ。
リンク:
- 医療費控除 どっちが得か判定ツール
- 年末の税金つながりで 外国税額控除 かんたん目安ツール
- note(プロフィールだけ置いている): https://note.com/tokyn_shachiku
- にほんブログ村のプロフィール