10月30日に損出しの記事を書いたとき、年末の税金は2本立てだと書いた。譲渡益のほうは損出しでぶつける。配当のほうは外国税額控除で取り戻す。今夜は配当のほうの実践編だ。申告そのものは年明けになる。やるのは今夜、3つの数字の確認だけだ。
1つ目:外国で引かれた税金の累計
米国株の配当は、口座に入る前に米国で10%引かれている。日米の租税条約の税率だ。配当40万円なら4万円。配当の明細には、1件ごとに外国で引かれた税額が出ている。今夜見る画面はここだ。特定口座の配当明細を開いて、今年の外国源泉徴収額を足していく。年間取引報告書は年明けに届く。待たなくていい。明細の累計が、そのまま申告で使う数字の元になる。
私の場合、10月の配当は手取り16万円だった。米国株が9割だ。米国で引かれた分は、その手取りの外側にある。手取りだけ見ていると、外国に払った分は見えてこない。明細の欄を1回足すだけで、取り戻しの対象の大きさが初めて分かる。
2つ目:所得税額の見通し、つまり器の大きさ
取り戻せる額は、外国で払った額そのままじゃない。自分の所得税という器の大きさで決まる。器より大きい分は、その年はこぼれる。計算の目安はこうだ。所得税額に、国外所得を所得総額で割った割合を掛ける。国税庁の外国税額控除の限度額の考え方で、所得税の控除限度額はこの割り算で出る。住民税の枠も別にあるが、まず所得税の枠で大枠を掴む。
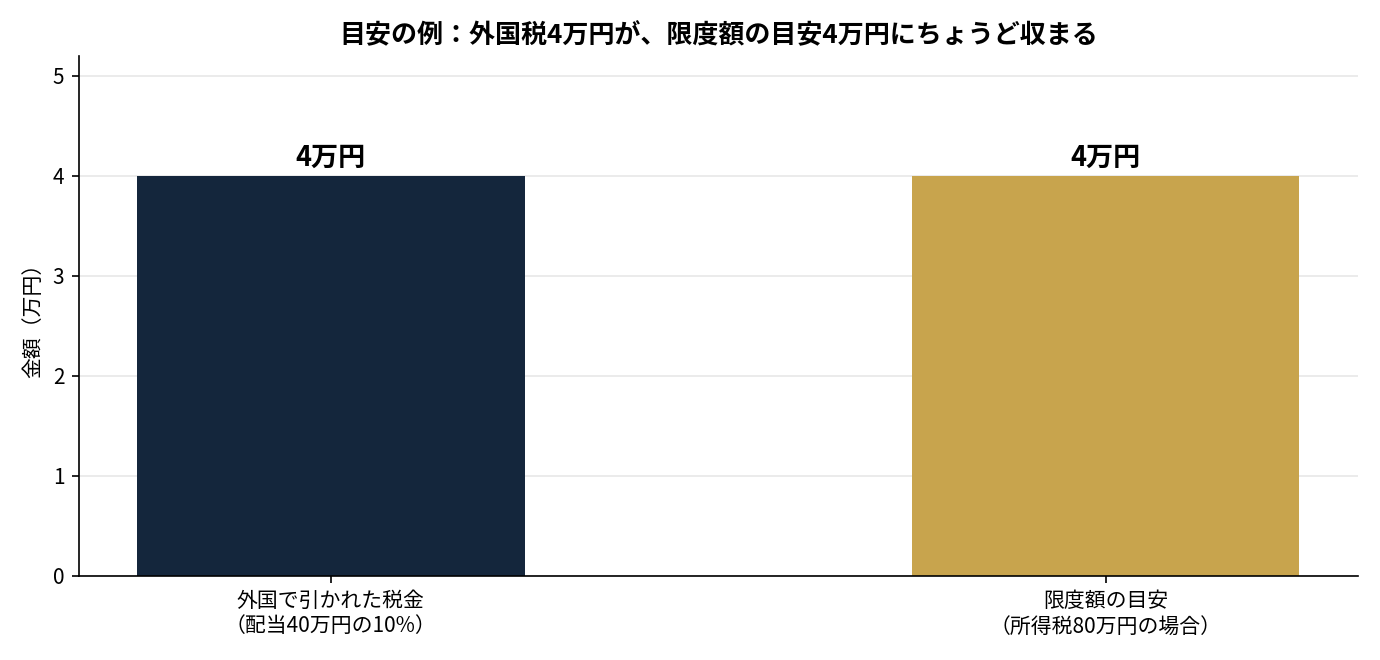
例で回してみる。配当40万円、外国で引かれた税金4万円。所得税が80万円、所得総額が800万円なら、限度額の目安は80万円×40万円÷800万円=4万円だ。外国税4万円がちょうど枠に収まる。所得税が40万円しかない人だと、枠は40万円×40万円÷800万円=2万円になる。外国税4万円のうち、2万円分はその年は戻らない。戻らなかった分は、翌年以降3年間繰り越せる決まりだ。繰り越した分が使えるのは、その年の限度額に余裕がある場合に限る。3年繰り越せるからといって、必ず戻るとは限らない。
給料に対して配当が小さい会社員ほど、割合の部分が小さくなる。ここが10月27日の記事で書いた分かれ目だ。配当が大きくて所得税が小さい組み合わせだと、引かれた額の半分も戻らないことがある。自分の器の大きさを知らないまま「10%戻る」と思っていると、年明けにがっかりする。
3つ目:NISA分を混ぜていないか
特定口座とNISA口座の配当は、分けで数える。NISA口座の配当は外国税額控除の対象外で、米国の10%は最初から戻らない。ここを混ぜると、取り戻しの対象を大きく見積もりすぎる。明細を足すときは、特定口座の分だけを足す。NISAの配当は別枠だと思って切り離す。
10月27日の記事で、NISAだけの人はやる意味が薄いと書いた。理由はここにある。対象になるのは特定口座の配当だけだ。
年明けの転記は1回で済ませる
年明けに届く年間取引報告書には、国外株式の欄に「配当金等の額」と「外国所得税の額」が載る。申告では、外国税額控除に関する明細書にこの2つを書く。今夜メモした明細の累計と、年明けの報告書の数字が合えば、転記は1回で終わる。合わなければ、12月の配当の計上漏れか、NISA分を混ぜたかのどちらかだ。原因はその2つに絞れる。
自分の数字で目安を出したい人は、サイトの外国税額控除の目安ツールで確かめられる。入力した数字は送信されない。10月27日の記事で、やる意味がある人とない人の分かれ目を数字で書いた。あの記事とこの記事は対になっている。あちらが「やる意味の判定」で、こちらが「年内に確認する手順」だ。
今夜やることは、配当明細の外国税額の累計をメモすることだけだ。申告書を開くのは年明けでいい。メモが1枚あれば、年明けの作業は転記とツールの確認だけになる。
関連記事:米国株の外国税額控除、やる意味はあるか / 米国株の損出し、締切は12月28日の取引まで / 外国税額控除 かんたん目安ツール
出典:外国税額控除の限度額の考え方(所得税額×国外所得÷所得総額、3年間の繰越し)は国税庁の制度説明とデロイトの解説による。米国10%・国内20.315%の二重課税の構造はザイ・オンラインの解説(2022年2月1日更新)による。年間取引報告書の国外株式欄の2つの数字は、SBI証券・楽天証券の申告手順の解説による。