証券アプリを開いて、特定口座の「譲渡益税」の欄を見た。春に上がっていた銘柄を少し売った分の税金が、もう引かれている。年末になると、この欄を見ながら考える。含み損の銘柄を売れば、引かれた税金が戻るんじゃないか。戻ることはある。ただ、戻るのはその年の利益とぶつけられた分だけだ。来年に持ち越して今年の利益とぶつけることはできない。
今夜、私が確認する1項目
特定口座の画面で、「譲渡益」と「譲渡益税」の2つの欄を見る。それだけだ。
今年、利益が出た売買があったかどうか。この欄に数字が入っていなければ、損出しをしても戻る税金がない。損を確定させるだけになる。逆に、利益の欄に数字が入っているなら、その利益とぶつけられる損が手元にあるかどうかを考える。順番はここからだ。損出しの話は、利益がある人の話だ。
昨日のNISAの成長枠の記事では、NISA枠の残りを見るのが今夜の1画面だった。今日はその続きで、課税口座のほうを見る。昨日の記事で書いたとおり、NISAの中で出た損はこの計算に入らない。ぶつける相手がいるのは、課税口座の利益だけだ。
損出しって、結局なにをするのか
含み損の銘柄を売って、損を確定させる。それを同じ年の譲渡益とぶつけて、課税される利益を小さくする。税率は20.315%だ。所得税15%に住民税5%、復興特別所得税が乗った数字で、証券会社の画面でもこの率で引かれている。
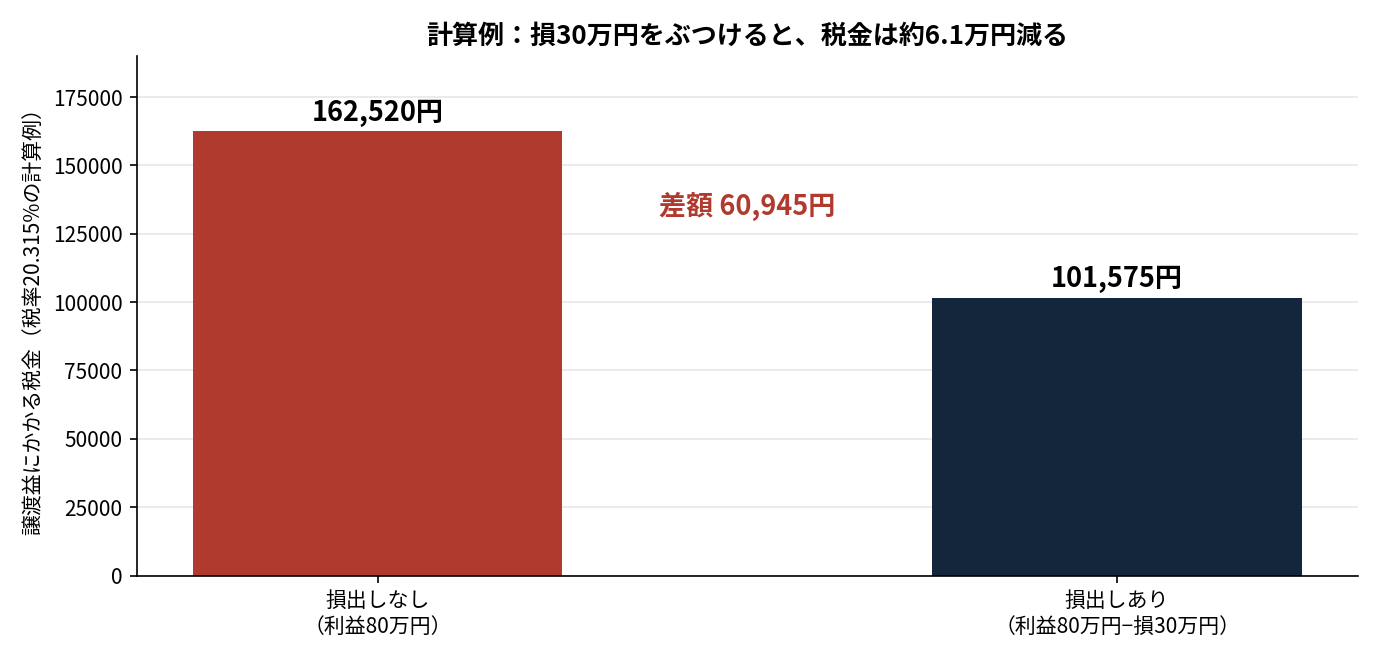
計算例で見ると、腹落ちする。仮に今年の譲渡益が80万円あったとする。損出しをしなければ、税金は80万円×20.315%で162,520円。ここで含み損30万円の銘柄を売って損を確定させると、課税される利益は50万円になり、税金は101,575円になる。差額は60,945円だ。30万円の損×20.315%と一致する。図の2本の棒は、この計算例そのままだ。
特定口座で「源泉徴収あり」を選んでいて、同じ証券会社の同じ口座の中だけなら、損益の通算は自動でやってくれる。確定申告をしなくても、引かれた税金の範囲で戻ってくる。証券会社を分けている場合や、源泉徴収なし・一般口座の場合は話が別で、口座をまたいだ通算には確定申告が要る。私の口座がどちらかは、証券会社の口座情報の欄で確かめる。ここを勘違いすると、やったつもりで終わる。
締切は12月28日の取引まで
税金の計算は、注文した日じゃなく、株と代金の受け渡しが終わった日の年で決まる。国内株の受け渡しは2営業日後だ。大納会は12月30日(水)で、その2営業日前が12月28日(月)になる。2026年10月13日付のFukuriの記事でも、今年の締切は12月28日の取引までになる見込み、と書いてある。見込み、という書き方なのは、最終的には証券会社の年末スケジュールで決まるからだ。12月の下旬になってから調べ始めると、間に合わない。私も今のうちに、自分の証券会社の案内を確認する。
米国株の受渡は国内株と違う。受渡までの日数が短いぶん、締切の置き方が変わる。ここは証券会社ごとに案内が違うので、国内株の12月28日を米国株にも当てはめない。自分の証券会社の米国株の年末スケジュールを、国内株とは別に見る。
罠は3つある
1つ目は、NISAの損は使えないこと。さっき書いたとおりだ。NISAで含み損が出ていても、その損は譲渡益とぶつけられない。損出しの対象は、課税口座の持ち株だけだ。
2つ目は、税金が消えたように見えて、実は先送りになっていること。損出しした銘柄を買い直せば、持っている株数は元に戻る。でも、取得価額は買い直した値段に下がる。将来売ったときの利益は、そのぶん大きくなる。昼休みにコンビニのおにぎりを片手に考えるような話だけど、要するに、今年減った税金は、将来の売るときにまた顔を出すことが多い。だから私は、売るつもりのない銘柄を、税金のためだけに売らない。買い直すかどうかも、売る前に決めておく。
3つ目は、損が余ったときの扱いだ。利益より損のほうが大きければ、その年の通算では使い切れない。余った損は、確定申告をすれば翌年から3年間繰り越せる決まりがある。国税庁の説明に出ている。今年使い切れなくても、来年以降の利益とぶつけられる。申告しないと、この繰越は使えない。特定口座の源泉徴収ありで完結させている人は、繰越のために申告が必要になる場合があることも、頭に入れておく。
外国税額控除は、別のレーンの話
ここで混ぜてはいけないのが、配当の税金だ。損出しは譲渡益の話で、外国税額控除は配当の話だ。ぶつける相手が違う。
米国株の配当は、口座に入る前に米国で10%引かれている。そこから日本で20.315%がかかる。二重にかかった分のうち、米国で引かれた分を、確定申告の外国税額控除で取り戻せる場合がある。前に書いた外国税額控除の記事で、分かれ目は所得税の額だと書いた。戻せる額には限度があって、所得税×(配当÷所得の合計)という形で決まる。配当が大きくて所得税が小さいと、引かれた額の半分も戻らないことがある。
損出しと外国税額控除を同じ年末作業として並べると、やることが2つに見える。実際は、見る画面も、ぶつける相手も、申告のタイミングも別だ。損出しは年内の取引が締切で、外国税額控除は年明けに年間取引報告書が出てから数字を入れる。私の手順はこうだ。年内は損出しのほうだけを片付ける。外国税額控除のほうは、年明けに報告書が出たら、作ってある外国税額控除 かんたん目安ツールに自分の数字を入れて、戻る額が手間に見合うかを見る。見合わなければ、その年はやらない。判断は数字でする。
今夜決めることは1つだけ
含み損の銘柄を、年内に売るか、売らないか。それだけだ。
売るなら、12月28日の取引までに注文する。証券会社の年末スケジュールも、国内株と米国株で別に確認する。売らないなら、今年の譲渡益税はそのまま払う。損出しをしなかったからといって、誰かに取られるものじゃない。買うつもりのないものを枠のためだけに買わないのと、同じ線引きだ。
私の今夜の作業は、特定口座の譲渡益税の欄を見ることと、証券会社の年末スケジュールを確認することの2つで終わりだ。外国税額控除のほうは、年明けの報告書を待つ。
出典:Fukuri「節税売り(損出し)で今年下げそうな株は?」(2026年10月13日付、締切は12月28日の取引までになる見込み)、国税庁の繰越控除の説明、金融庁・日本証券業協会のNISA制度の解説(NISAの損は通算対象外の点)。
#米国株 #株式投資 #資産運用 #損益通算 #外国税額控除 #確定申告 #年末