結論から書く。中間純利益は5,805億円で、前年同期の5,003億円から16.0%増えた。通期予想9,500億円は据え置きで、進捗は61.1%になる。中間配当22円も正式に決まった。数字だけ並べれば順調だ。ただ現金の欄を開くと、営業キャッシュフローは2,932億円で、前年同期の6,092億円から半分以下に細っている。利益が増えて、現金が減る。このねじれが、今回の読みどころになる。数字は同社2026年11月4日付の第2四半期決算短信による。
売っているものは、モノの運びと会社への出資だ
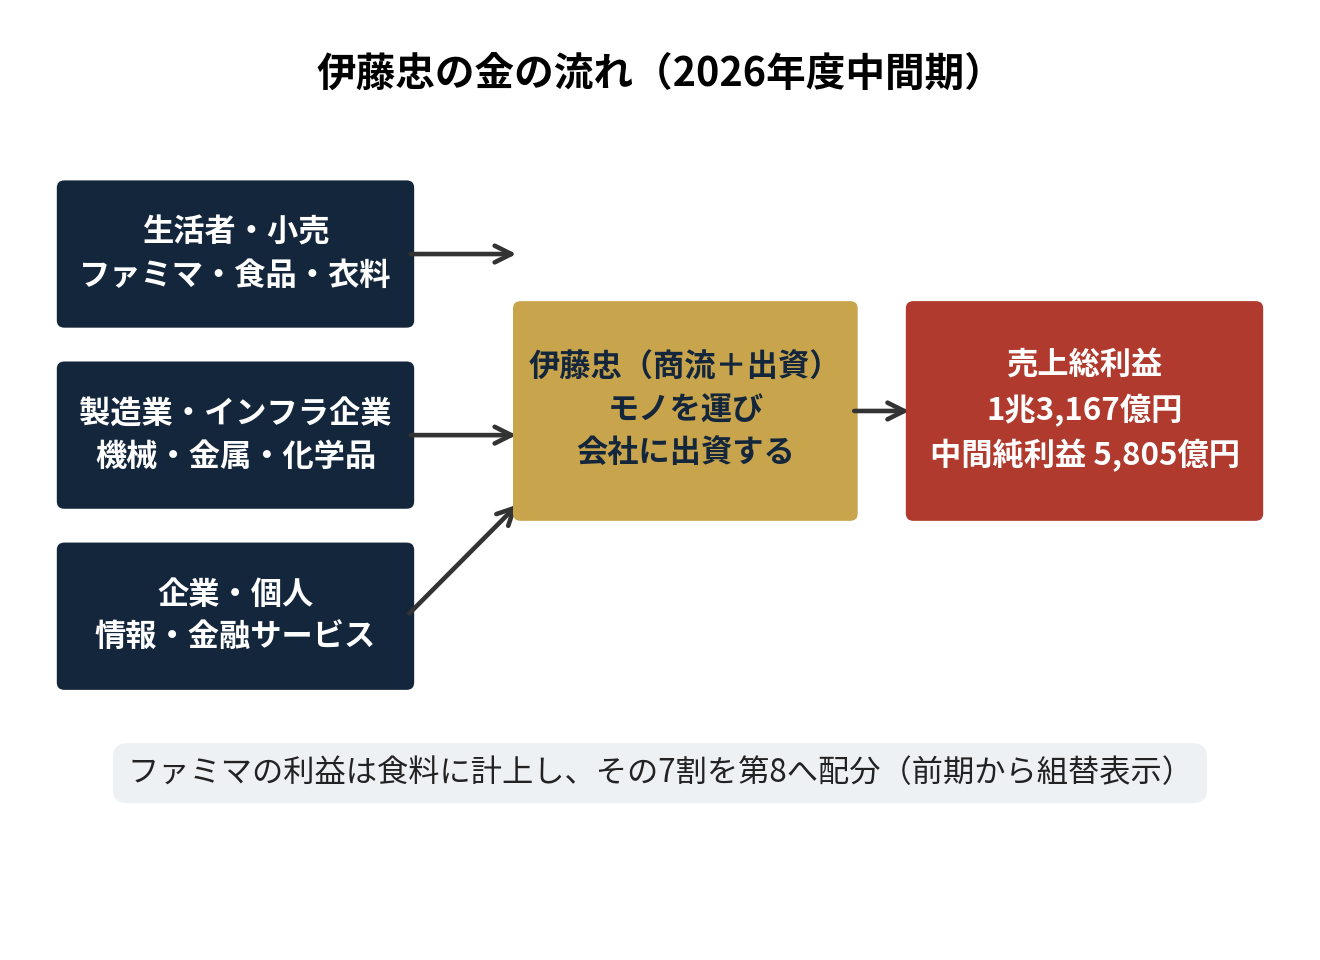
伊藤忠の金の取り方は、2本立てだ。モノを運ぶ商流と、会社に出資して配当や持分法利益を取る出資だ。スーパーでいえば、棚に商品を並べる卸と、店そのものに出資するオーナーの両方をやる感じになる。
図で見ると、払う側が3つに分かれる。生活者と小売、製造業とインフラ企業、情報・金融の利用者だ。受け取る側は、ファミマや食品・衣料、機械・金属・化学品、情報・金融の事業群になる。
読む物差しは3つに絞る。非資源の事業がどれだけ広く稼いでいるか。利益が現金としてどれだけ残るか。借入の重さがどれだけ増えたかだ。この3つが揃わないと、「増益」の中身は読めない。
増益の顔ぶれは、機械が頭一つ抜けた
収益は7兆9,297億円で前年同期比9.4%増、売上総利益は1兆3,167億円で1,070億円増えた。営業利益は4,132億円で同16.7%増、中間純利益は5,805億円で同16.0%増だ。第2四半期単独の純利益は、中間累計から第1四半期の2,938億円を引いた単純計算で2,867億円になる。
図で見ると、セグメントの顔ぶれがはっきりする。機械が1,237億円で最大だ。前年同期の769億円から468億円増えた。金属が922億円、エネルギー・化学品が904億円と続く。食料は647億円で前年同期の644億円とほぼ横ばい、情報・金融は484億円、住生活は291億円、繊維は327億円、第8は245億円になった。
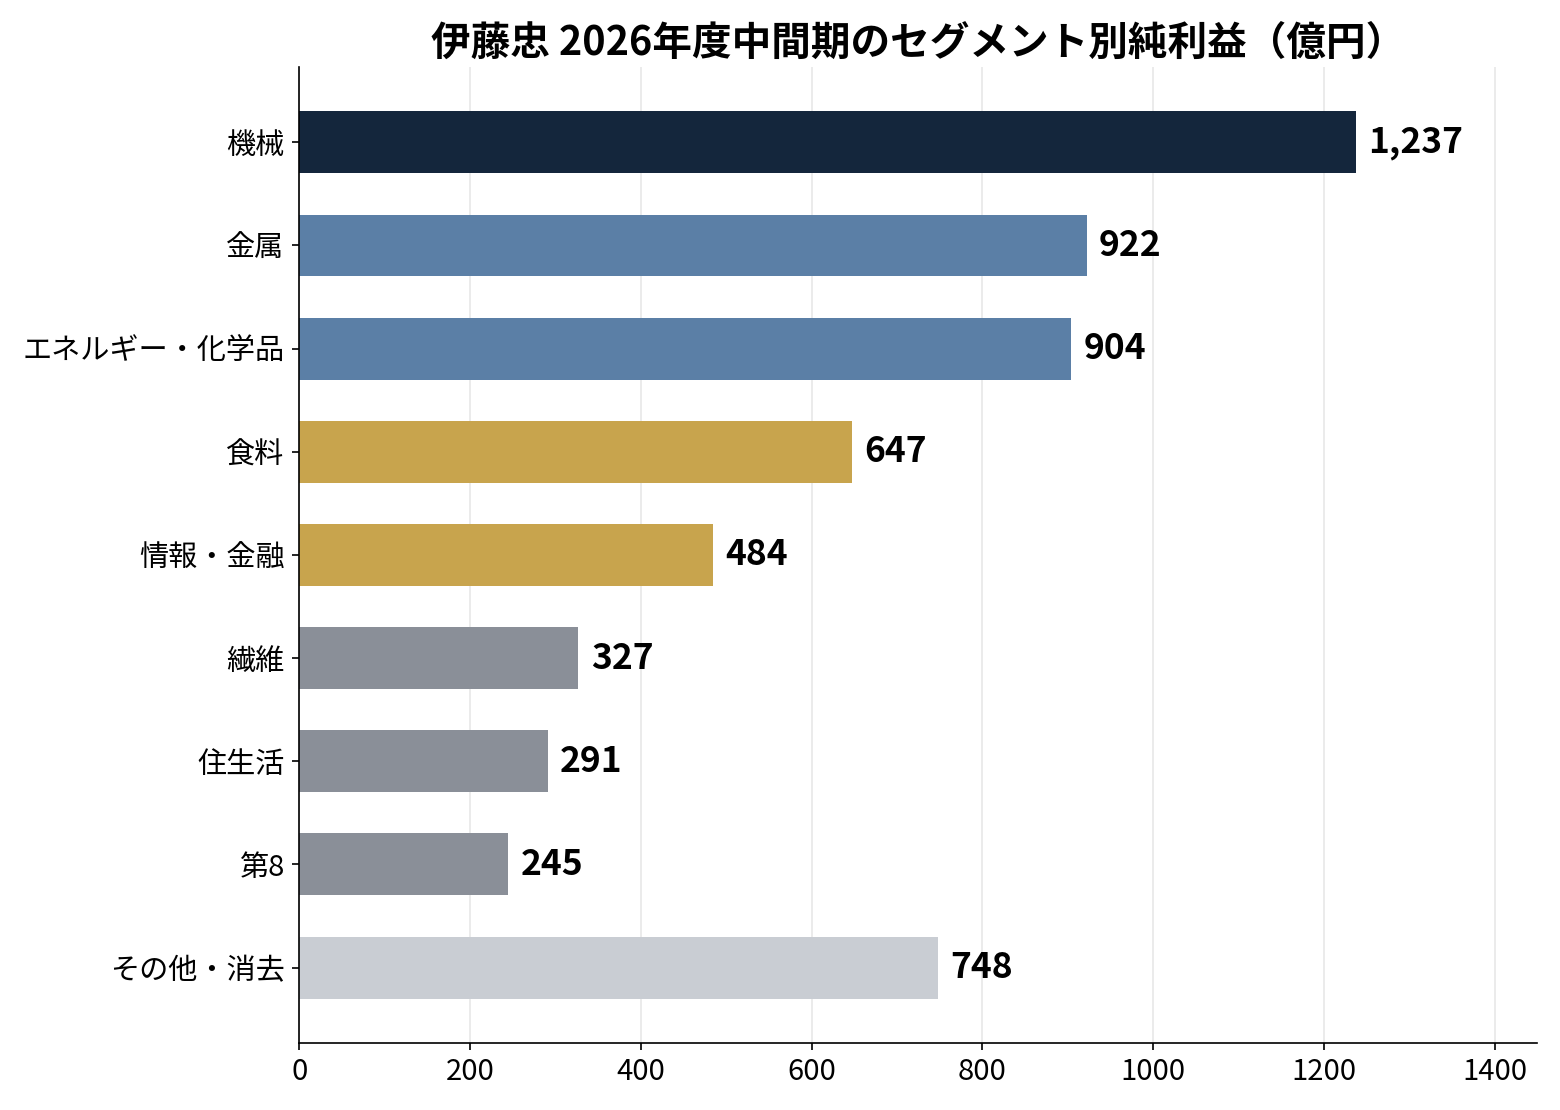
ここで、セグメント比較の落とし穴が1つある。ファミリーマートの扱いだ。2026年度から、ファミマの主管は第8から食料へ変わった。ファミマ関連の損益は食料に計上したうえで、その7割を第8へ配分する形になり、前年同期の数字も組み替えて表示されている。食料が横ばいに見えるのは、この組替のうえでの話だ。組替を知らずに前年と比べると、食料と第8の動きを読み違える。
もう1つ、増益の裏側にある数字がある。その他及び修正消去は748億円で、前年同期の1,525億円から777億円減った。有価証券損益は443億円で、前年同期の1,360億円から918億円減っている。短信の説明では、前年同期に計上されたC.P. Pokphandの売却益やPROVENCE HUILLESの売却益の反動が大きい。一方でCIECO Azerの売却益などがプラスに働いた。つまり今回の増益は、売却益の上乗せではなく、売上総利益の1,070億円増と持分法投資損益の703億円増が支えた形になる。地力の増益、と言っていい。
利益は増えたのに、現金は半分以下になった
図で見ると、ねじれが一目で分かる。上の純利益は5,003億円から5,805億円へ増えたのに、下の営業キャッシュフローは6,092億円から2,932億円へ半分以下に細った。
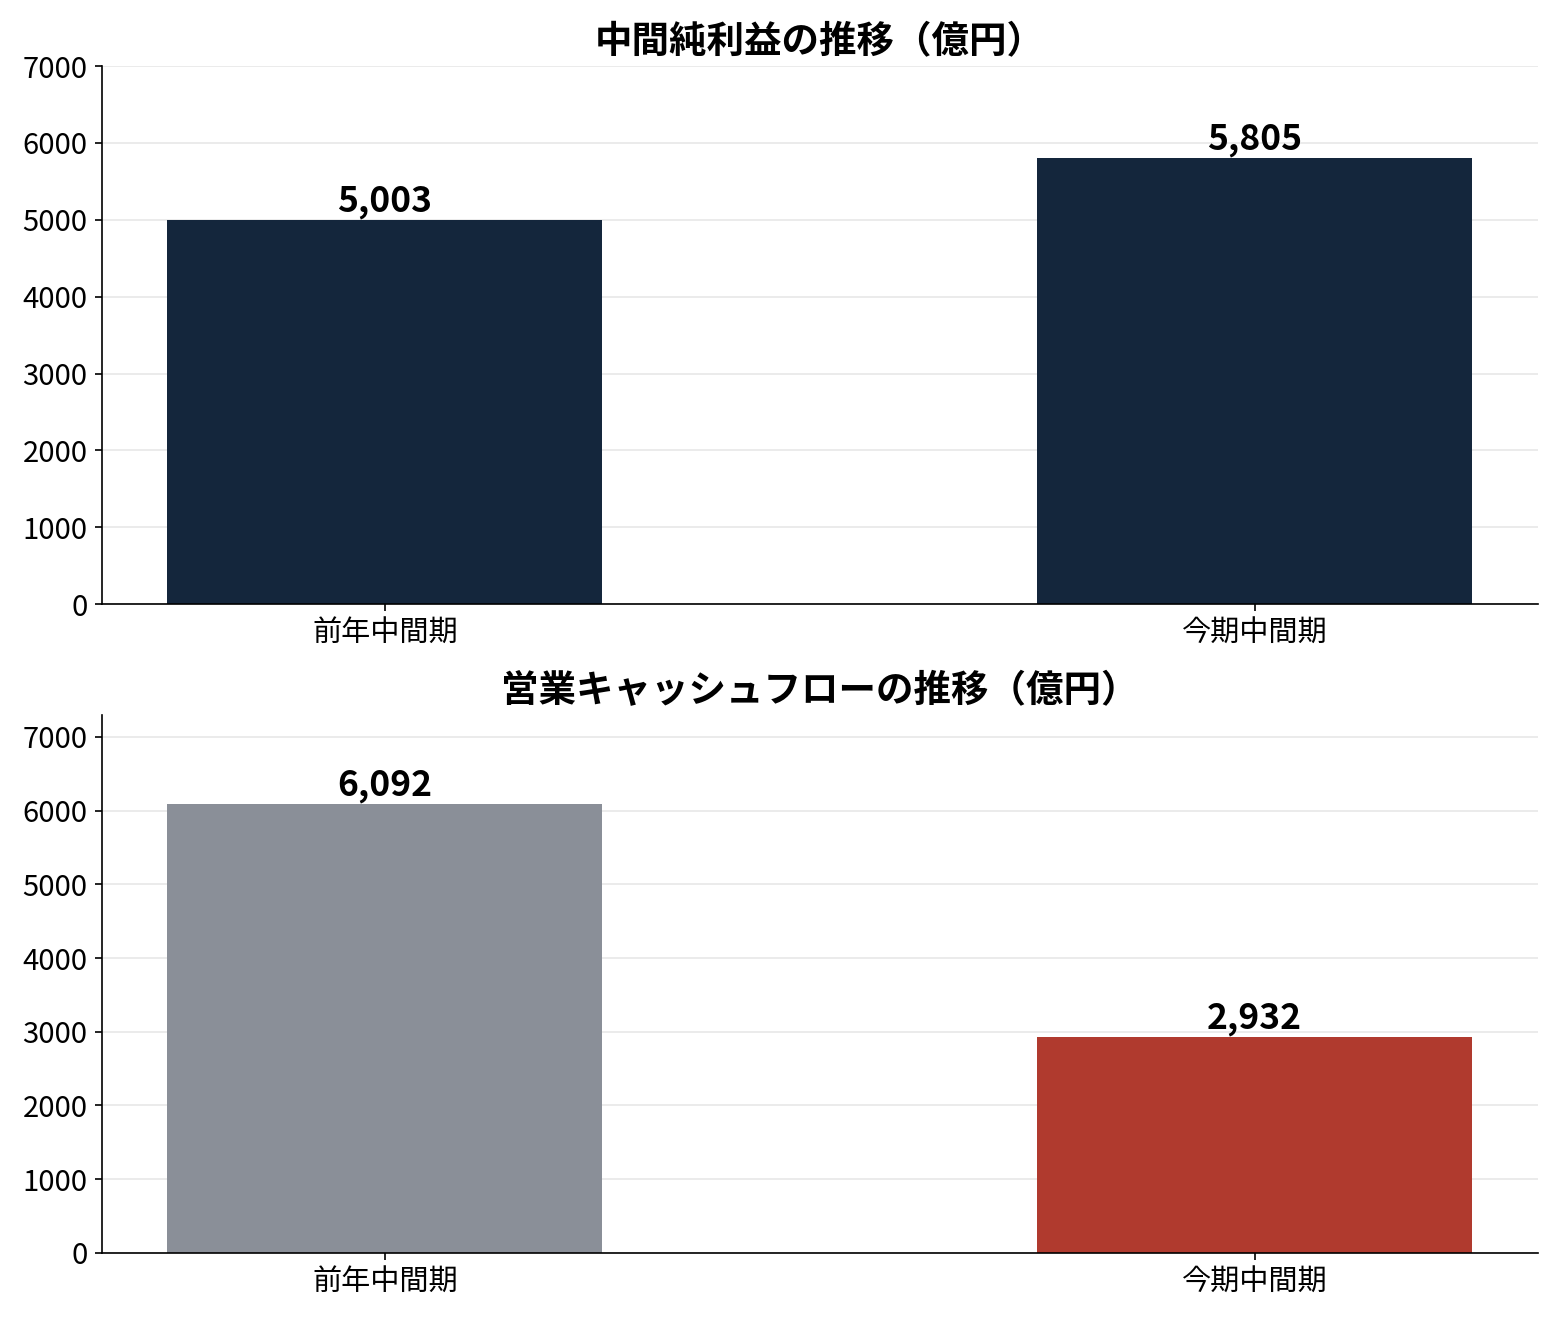
理由は、短信の定性の欄に書いてある。食料、情報・金融、エネルギー・化学品での運転資金の増加と、資産・負債の変動で3,150億円のマイナスが出た。持分法投資からの配当金の受取も1,018億円で、前年同期の1,795億円から減った。家計でいえば、給料は増えたのに、買い置きが増えてツケの回収が遅れ、財布が軽くなった形だ。第1四半期の営業キャッシュフローは1,066億円だったので、第2四半期単独では1,866億円まで戻っている。細り方が少し和らいだ、とは言える。ただ中間累計では、まだ前年の半分に届いていない。
財務の重さも、同じ方向に動いた。ネット有利子負債は3兆5,352億円で、2026年3月末の3兆243億円から5,110億円増えた。NET DERは0.52倍で、3月末の0.46倍、第1四半期末の0.51倍からさらに上がった。短信が挙げる理由は、自己株式の取得と配当金の支払、日立建機と伊藤忠食品の追加取得だ。稼いだ利益を積み上げる一方で、還元と買収に現金が出ていった構図になる。
予想は据え置き、還元は配当より自社株買いが主役だ
通期予想は、純利益9,500億円で修正なしだ。進捗61.1%に対して、下期に必要な残りは3,695億円になる。前期の下期実績は、通期9,003億円から前年中間5,003億円を引いた4,000億円だ。今年の下期ハードルは、昨年度の下期実績より305億円低い。届きやすい位置にある、とは言える。ただし予想が据え置きということは、会社は中間の上振れを下期の見通しにそのまま乗せていない、ということでもある。
割安かどうかの判定は、InvestingProのフェアバリューを道具として軽く触れておく。2026年11月4日朝に確認した数字は、11月2日終値ベースで株価2,271円、フェアバリュー2,198円、上下余地は-3.2%で割高側だった。予想PERは16.7倍、PBRは2.35倍、予想配当利回りは1.94%だ。フェアバリューはモデルの推計値で、会社の発表値ではない。アナリスト目標株価の平均は2,532円で、現在値を約1割上回る。2つの物差しが割れている。判定の主役は一次資料の数字で、フェアバリューはその脇に置く。
配当は、中間22円を決定し、年間44円の予想に修正はない。配当性向は、44円を予想EPS 136.75円で割った単純計算で約32%になる。総還元性向は2027年3月期で64%の見通しとされているが、還元の主役は配当ではなく自社株買いだ。8月に決議した上限3,000億円の枠があり、中間期の自己株式の取得は9,372万株にのぼる。還元は手厚いが、その分がNET DERの上昇と裏表の関係にある。還元の手厚さだけ見て喜ぶと、借入の重さを見落とす。
リスクは、現金の戻りと大型投資の重なりだ
1つは、運転資金と有利子負債の膨らみだ。営業キャッシュフローの半減が一時的なものかどうかは、第3四半期でしか分からない。短信は食料、金属、住生活での運転資金の増加を挙げている。戻らなければ、利益の伸びは現金の伸びではない、という読みが残る。
2つは、大型投資の重なりだ。Aviation Capital Groupの50%取得が約3,100億円で今期第3四半期の実行予定、電通総研の非公開化TOBが最大約2,150億円、日立建機の追加取得が1,341億円、伊藤忠食品の非公開化が618億円と、案件が並んでいる。借入が増える局面で投資が重なる。投資の回収が遅れれば、NET DERの上昇は止まらない。
3つは、売却益の反動だ。有価証券損益は前年同期比918億円減った。今回の増益が売却益頼みではなかったのは確かだが、来期以降の比較対象はきつくなる。持分法利益の703億円増が続くかどうかも、投資先の業績次第だ。
自分の考え:現金の戻りと値段の下がり、2つ揃うまで待つ
魅力は、非資源の広がりだ。第1四半期の基礎収益は2,495億円で前年同期比38%増、非資源比率は85%だった。中間期も、機械、食料、情報・金融が並んで稼ぐ形で、資源市況に一喜一憂しない体質が見える。5大商社で非資源比率が最も高い、という会社の看板は、数字のうえでは裏付けられている。
引っかかるのは2つある。値段が割安ではないことだ。フェアバリュー2,198円に対して株価は2,271円で、予想配当利回り1.94%は商社の中では低い。もう1つは、現金の細りとNET DERの上昇だ。利益が増えた期に現金が半分以下になった会社を、高い値段で買う理由にはならない。
私なら、今は買わない。買うにしても、確認する項目は3つに絞る。第3四半期で営業キャッシュフローが戻るかどうか。NET DERの上昇が止まるかどうか。株価がフェアバリューの2,198円あたりまで下がるかどうかだ。このうち2つが揃ったら、配当と自社株買いの還元を目当てに少しずつ入る。1つも揃わなければ見送る。人気株を追いかけて高値で掴むより、現金の戻りを待つほうが、後悔が少ない。同じ日に公表された三菱商事の中間決算は、現金の強さでは伊藤忠と対照的な顔を見せている。2社を比べるなら、現金の戻りを確認する順番は、三菱商事が先、伊藤忠が後になる。
※免責:この記事は伊藤忠商事(東証プライム:8001)の決算発表に関する情報提供を目的としたもので、投資の勧誘や売買の推奨ではありません。実績の数字は同社2026年11月4日付の第2四半期決算短信に基づき、第2四半期単独の純利益2,867億円と営業キャッシュフロー1,866億円は中間累計から第1四半期実績を引いた単純計算です。第1四半期の基礎収益2,495億円と非資源比率85%は同社の第1四半期決算資料によるものです。InvestingProのフェアバリュー2,198円、上下余地-3.2%、予想PER16.7倍、PBR2.35倍、予想配当利回り1.94%は2026年11月4日に同サイトで確認したモデル推計値および市場データであり、将来の株価を保証するものではありません。通期予想9,500億円は会社の予想で、修正はありません。将来の業績や株価を保証するものではありません。投資の最終判断はご自身の責任で行ってください。