結論から書く。中間純利益は6,197億円で、前年同期の3,558億円から74.2%増えた。通期予想は1兆1,000億円から1兆2,000億円へ、1,000億円引き上げた。市場予想の集計が約1兆1,664億円だったことを考えると、会社予想は市場の見立てをも上回った。同じ日に公表された伊藤忠が予想を据え置いたのと、対照的だ。ただ増益の中身は、資源と一過性の色が濃い。どこまでが実力か、切り分けて読む。数字は同社2026年11月4日付の第2四半期決算短信による。
売っているものは、資源の開発とモノの運びと会社への出資だ
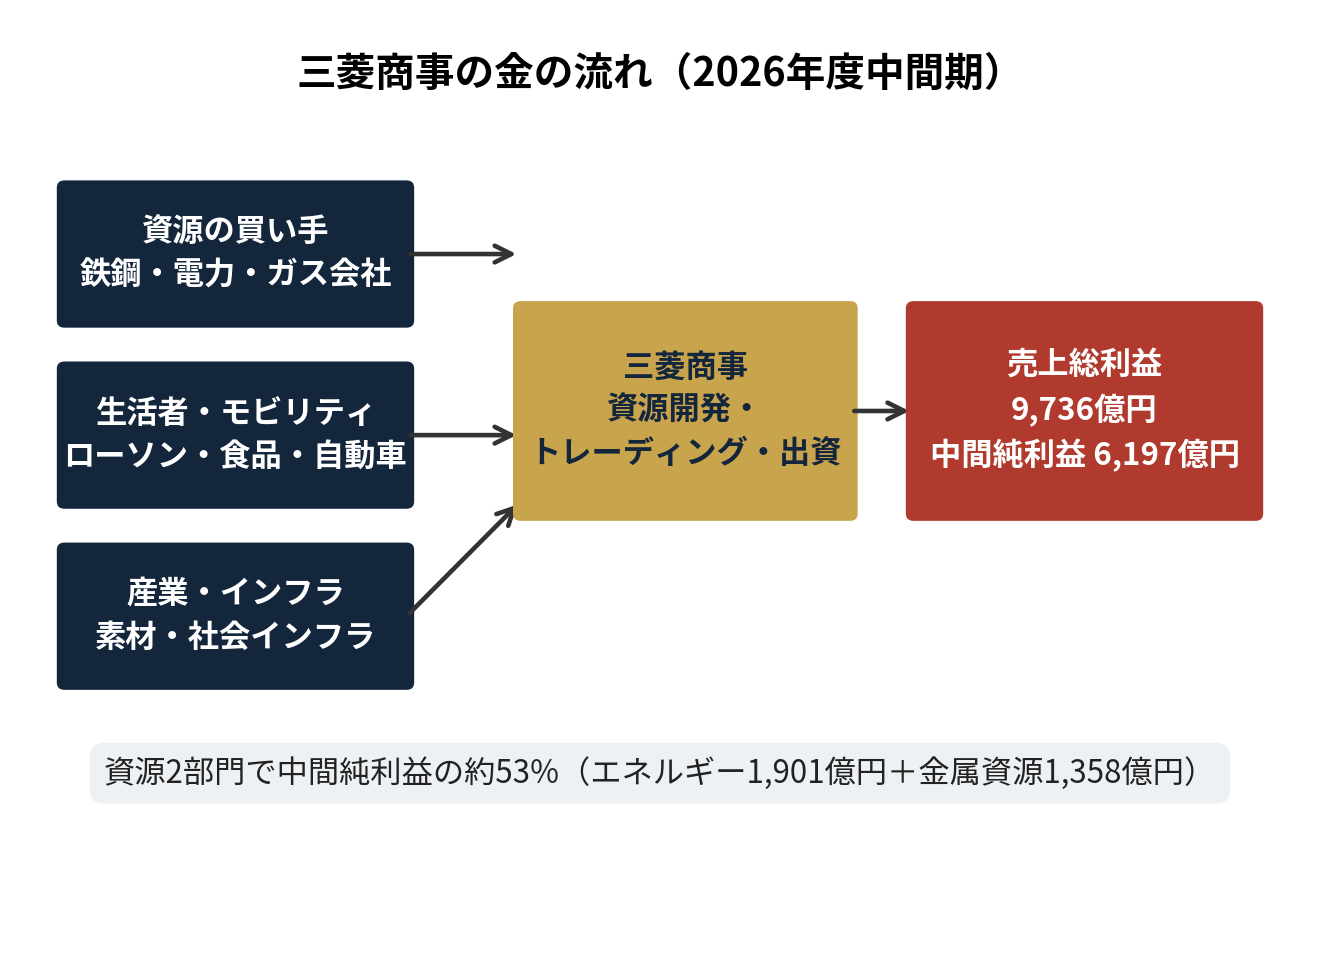
三菱商事の金の取り方は、3本立てだ。資源を掘って売る開発、モノを運ぶトレーディング、会社に出資する事業投資だ。ガス田とコンビニを同じ会社が持つ理由は、ここにある。片方で資源の波を受け、もう片方で生活の現金を作る。両方を束ねるのが、総合商社の形だ。
図で見ると、払う側が3つに分かれる。資源の買い手、生活者とモビリティの利用者、産業とインフラの企業だ。受け取る側は、金属資源とエネルギー、ローソンや食品・自動車、素材や社会インフラの事業群になる。
読む物差しは3つに絞る。資源2部門が全体のどれだけを占めるか。一過性の損益を除いたら何が残るか。利益が現金としてどれだけ残るかだ。この3つが揃わないと、「74%増」の中身は読めない。
増益の顔ぶれは、資源2部門で全体の約53%だ
収益は10兆4,104億円で前年同期比20.5%増、売上総利益は9,736億円で2,671億円増えた。税引前利益は8,158億円で同77.9%増、中間純利益は6,197億円で同74.2%増だ。第2四半期単独の純利益は、中間累計から第1四半期の2,985億円を引いた単純計算で3,212億円になる。
図で見ると、セグメントの偏りがはっきりする。エネルギー・パワーソリューションが1,901億円、金属資源が1,358億円で、2部門を足すと3,259億円になる。全体の約53%だ。S.L.C.が768億円、社会インフラが666億円、モビリティが593億円、食品産業が449億円、マテリアルソリューションが285億円、その他が176億円と続く。7部門の合計は6,021億円で、その他を足すと6,197億円になる。
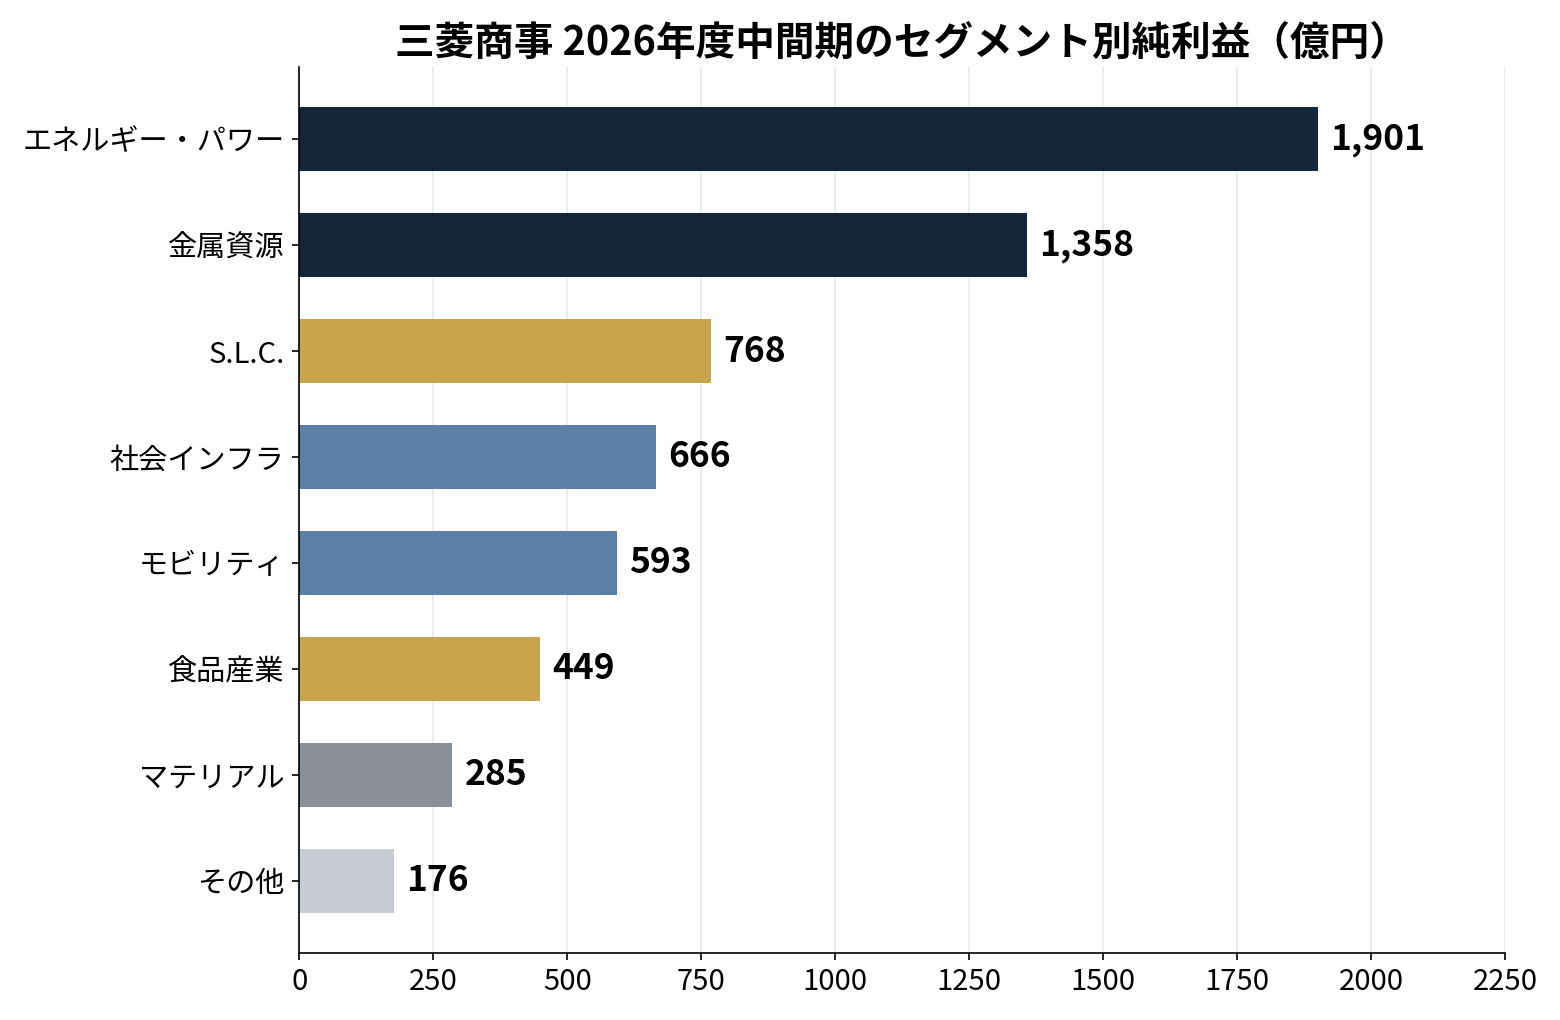
第1四半期と比べると、伸びの出所も見える。第1四半期は金属資源が866億円、エネルギー・パワーが719億円だった。中間累計ではそれぞれ1,358億円、1,901億円まで積み上がった。第2四半期に資源2部門が大きく稼いだ形だ。S.L.C.も第1四半期の205億円から中間768億円へ増えた。資源だけの一本足ではないが、軸は資源にある。
一過性を除くと、残るのは資源市況と持分法の改善だ
増益の切り分けに入る。純利益の伸びは、6,197億円から前年同期の3,558億円を引いた2,639億円だ。そのうち、有価証券損益は1,049億円で前年同期比651億円増、固定資産売却益は167億円で同163億円増になった。2つを足すと814億円で、伸びの約31%にあたる。持分法による投資損益も1,849億円で同1,116億円増えた。
第1四半期の一過性も、中間には含まれている。豪州原料炭事業の売却関連損益と、千代田化工建設の持分法適用会社化に伴う再評価益だ。会社が継続的な稼ぐ力を測る物差しに置く巡航利益は、第1四半期が2,696億円だった。中間期の巡航利益は、短信の範囲では確認できない。だからここでは断定しない。短信だけでは切り分けきれない部分が残る、というのが正直なところだ。
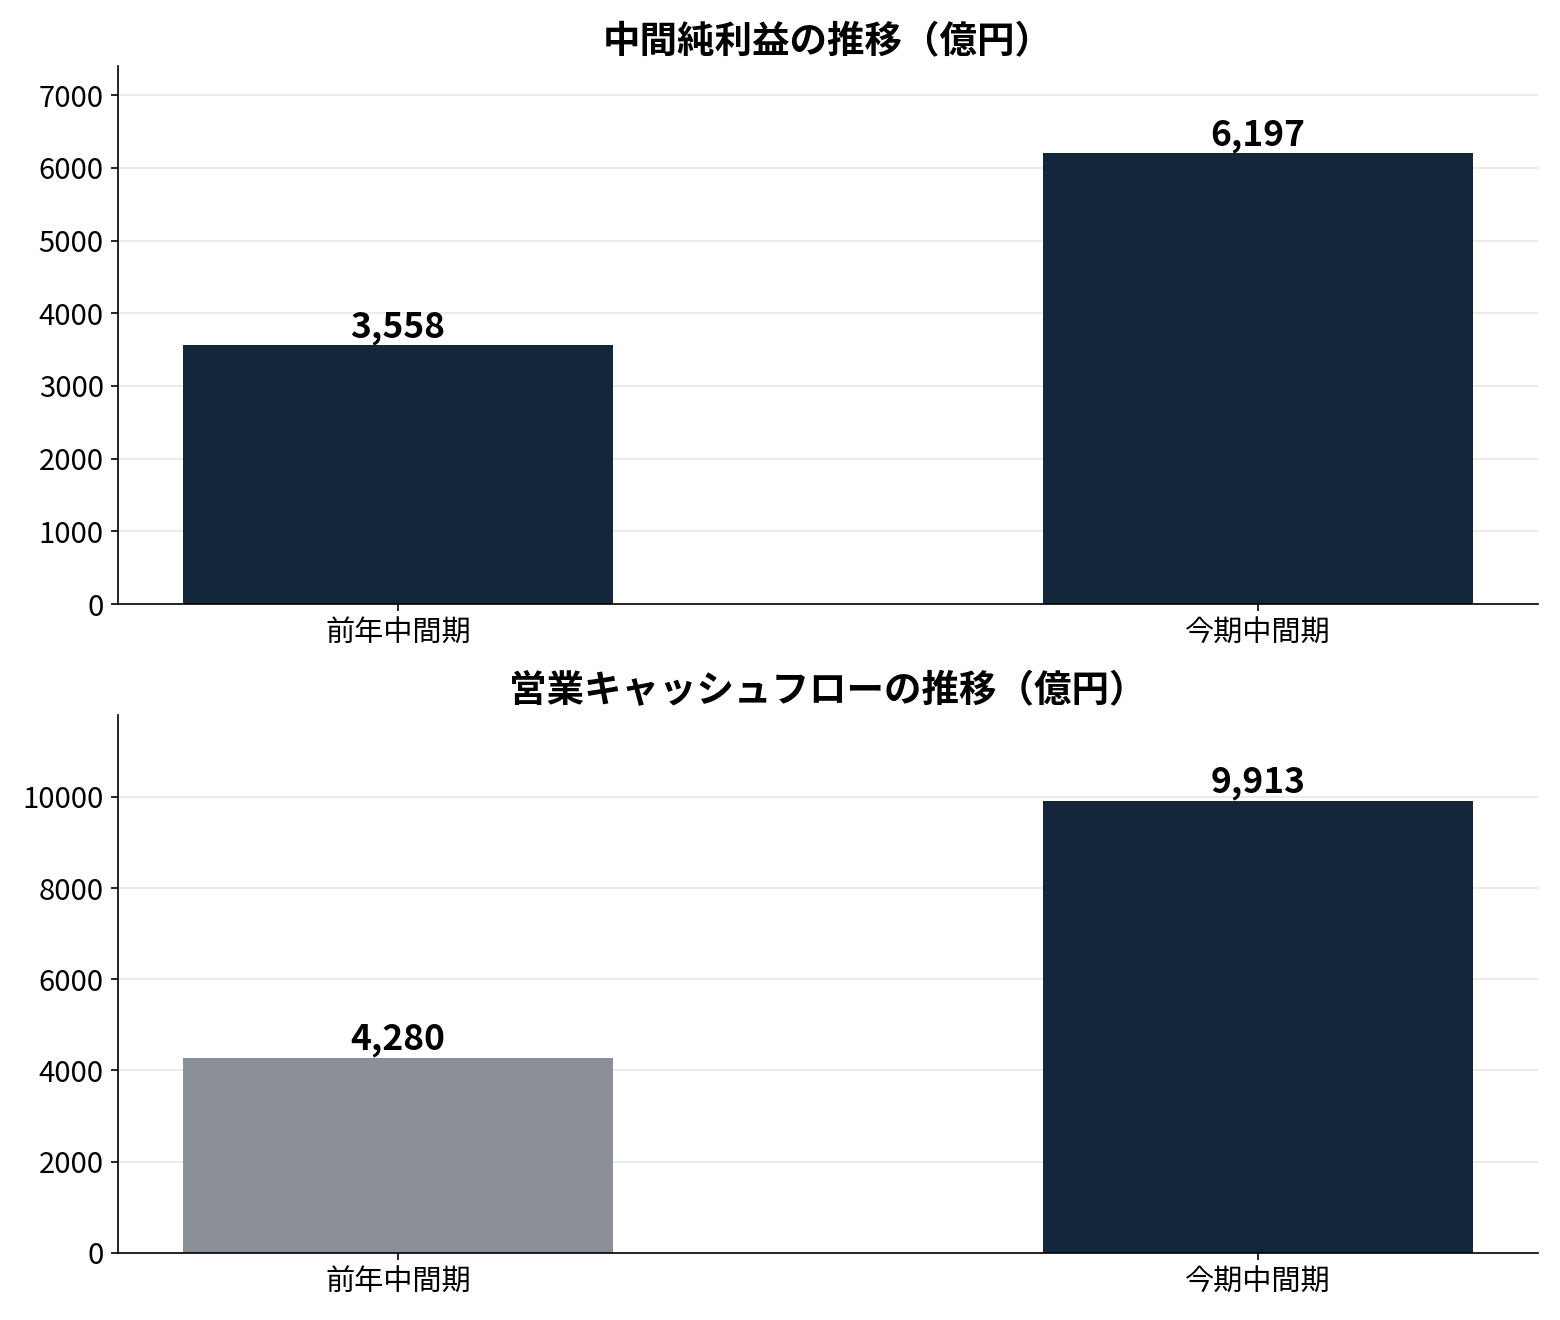
図で見ると、利益と現金が同じ方向を向いている。上の純利益は3,558億円から6,197億円へ、下の営業キャッシュフローは4,280億円から9,913億円へ増えた。伊藤忠が利益増と現金減のねじれを見せたのと、対照的だ。現金の強さでは、三菱商事が上になる。
財務の重さも、同じ方向に動いた。純有利子負債は4兆4,318億円で、2026年3月末の3兆8,882億円から5,436億円増えた。NET DERは、短信の要約表と財政状態の表に記載がなく、数字は出さない。確認できない数字を推測で埋めるのはやめる。
上方修正は強いが、下期のハードルは低いとは言えない
図で見ると、上方修正の大きさが分かる。前期実績8,005億円、前回予想1兆1,000億円、今回予想1兆2,000億円だ。上げ幅は1,000億円で、前回予想比9.1%、前期比49.9%になる。予想EPSは330.43円だ。営業キャッシュフローの予想も、1兆2,500億円から1兆3,800億円へ引き上げた。修正理由として、短信はエネルギー・パワーソリューションと金属資源の増加を挙げている。資源2部門の強さが、予想そのものを押し上げた形だ。
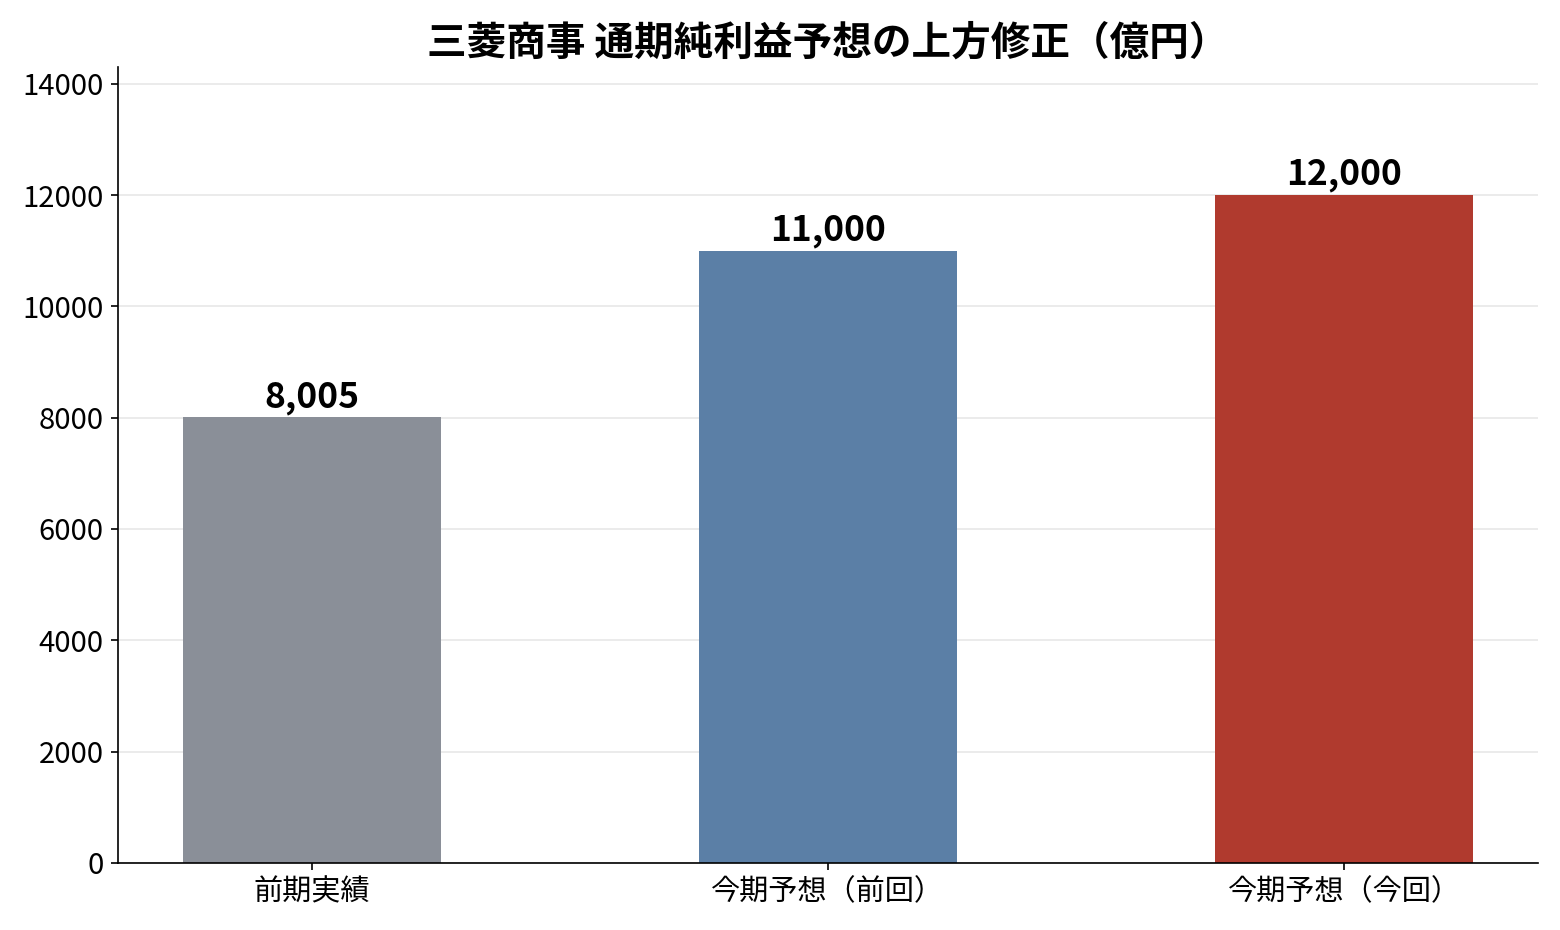
ただ進捗を割ると、話は少し変わる。新予想に対する進捗は、6,197億円を1兆2,000億円で割った51.6%だ。下期に必要な残りは5,803億円になる。前期の下期実績は、通期8,005億円から前年中間3,558億円を引いた4,447億円だ。今年の下期ハードルは、前期下期を1,356億円上回る。上方修正は強いが、下期の稼ぎが試される。資源市況が横ばいでも届く数字ではない。
割安かどうかの判定は、InvestingProのフェアバリューを道具として軽く触れておく。2026年11月4日朝に確認した数字は、11月2日終値ベースで株価4,772円、フェアバリュー4,410円、上下余地は-7.6%で割高側だった。予想PERは15.9倍、PBRは1.81倍、予想配当利回りは2.62%だ。フェアバリューはモデルの推計値で、会社の発表値ではない。アナリスト目標株価の平均は5,282円で、現在値を約1割上回る。フェアバリューでは割高、アナリスト平均では上値余地、と2つの物差しが割れている。判定の主役は一次資料の数字で、フェアバリューはその脇に置く。
配当は、中間62円を決定し、年間125円の予想に修正はない。配当性向は、125円を予想EPS 330.43円で割った単純計算で約37.8%になる。累進配当の方針は続いている。前期は上限1兆円の自社株買い枠を100%消化し、取得株をすべて消却した実績がある。今期の新規枠がどうなるかは、第1四半期時点では未公表だった。中間短信の範囲では新規枠の確認はできていない。還元の持続性は、配当125円の維持と、新規枠が今後出るかどうかにかかる。ここは次の開示待ちだ。
リスクは、資源の反転と一過性の剥落と下期のハードルだ
1つは、資源依存だ。2部門で約53%を占める以上、資源価格が反転すれば利益は速く縮む。LNGカナダの拡張や米国Copper World銅鉱山の開発意思決定など、成長投資が資源に寄っているのも、同じ方向の賭けになる。
2つは、一過性の剥落だ。有価証券損益と売却益が大きい期は、翌期の比較がきつくなる。今回の伸びの約31%がこの2つにあたる以上、来期の数字は下がって見えやすい。
3つは、下期のハードルだ。残り5,803億円は、前期下期を1,356億円上回る。資源市況が弱含めば、修正した予想そのものが重くなる。
自分の考え:現金の強さは買う理由になるが、値段はまだ割高側だ
魅力は、利益と現金が同じ方向を向いていることだ。営業キャッシュフローが9,913億円まで増え、上方修正で市場予想も超えた。予想配当利回り2.62%は、伊藤忠の1.94%より高い。現金の裏付けがある増益は、見ていて気持ちがいい。
引っかかるのは2つある。値段が割安ではないことだ。フェアバリュー4,410円に対して株価は4,772円で、上下余地は-7.6%になる。もう1つは、増益の色だ。資源と一過性が濃く、下期のハードルが高い。74%増という数字だけ見て飛びつくと、資源の波に乗っただけの買いになる。
私なら、今は買わない。買うにしても、確認する項目は3つに絞る。株価がフェアバリューの4,410円あたりまで下がるかどうか。第3四半期で下期の進捗が見えるかどうか。新規の自社株買い枠が出るかどうかだ。このうち2つが揃ったら、配当を目当てに少しずつ入る。1つも揃わなければ見送る。同じ日に公表された伊藤忠の中間決算と比べると、現金の強さでは三菱商事が上、値段の割安感ではどちらも割高側で、利回りでは三菱商事が上になる。2社を比べるなら、現金の戻りを確認する順番は、三菱商事が先、伊藤忠が後、という整理になる。
※免責:この記事は三菱商事(東証プライム:8058)の決算発表に関する情報提供を目的としたもので、投資の勧誘や売買の推奨ではありません。実績の数字は同社2026年11月4日付の第2四半期決算短信に基づき、第2四半期単独の純利益3,212億円は中間累計から第1四半期実績を引いた単純計算です。第1四半期の巡航利益2,696億円と市場予想約1兆1,664億円は決算短信以外の公開資料による参考値です。NET DERは短信に記載がなく、数字は記載していません。InvestingProのフェアバリュー4,410円、上下余地-7.6%、予想PER15.9倍、PBR1.81倍、予想配当利回り2.62%は2026年11月4日に同サイトで確認したモデル推計値および市場データであり、将来の株価を保証するものではありません。通期予想1兆2,000億円は会社の予想で、前回予想1兆1,000億円からの上方修正です。将来の業績や株価を保証するものではありません。投資の最終判断はご自身の責任で行ってください。