Olive Infiniteを年会費0円で持っている。今日も東京国立近代美術館にこのカードのミュージアム・パスで入ってきた。比較相手として一番よく聞かれるのが、アメリカン・エキスプレスのプラチナ・カードだ。年会費165,000円を払ってでも持つ理由があるのか。気になる5点だけに絞って比べる。
先に全体像を表で置く。
| 気になる点 | Olive Infinite | アメックスプラチナ |
|---|---|---|
| 年会費 | 99,000円(資産条件で無料) | 165,000円(無料化なし) |
| 基本のポイント還元 | 1.0%(Vポイント) | 100円で1ポイント |
| クレカ積立 | SBI証券で最大6% | 対象外 |
| 空港ラウンジ | プライオリティ・パス無制限、同伴者は1名35ドル | プライオリティ・パス無制限、同伴者1名まで無料 |
| 家族カード | 無料(家族もラウンジ会員を発行可) | 4枚まで無料(家族もラウンジ会員を発行可) |
| 目玉の特典 | シェアラウンジ月4枚、美術館・博物館7館のパス | 無料宿泊ギフト最大2泊、航空券クレジット年10万円 |
年会費は、片方が資産で消えて、片方は毎年現金が出ていく
一番の違いはここだ。Olive Infiniteの年会費は99,000円だが、三井住友銀行の円普通預金500万円以上、SBI証券の残高500万円以上、合計のOlive残高5,000万円以上を満たすと無料になる。2年目以降は年間100万円以上の利用も条件に加わる。私はこの条件を満たしている側だ。
アメックスプラチナに無料化の仕組みはない。165,000円は毎年、現金で出ていく。月々に直すと13,750円のサブスクを、解約しない限り払い続けるのと同じだ。
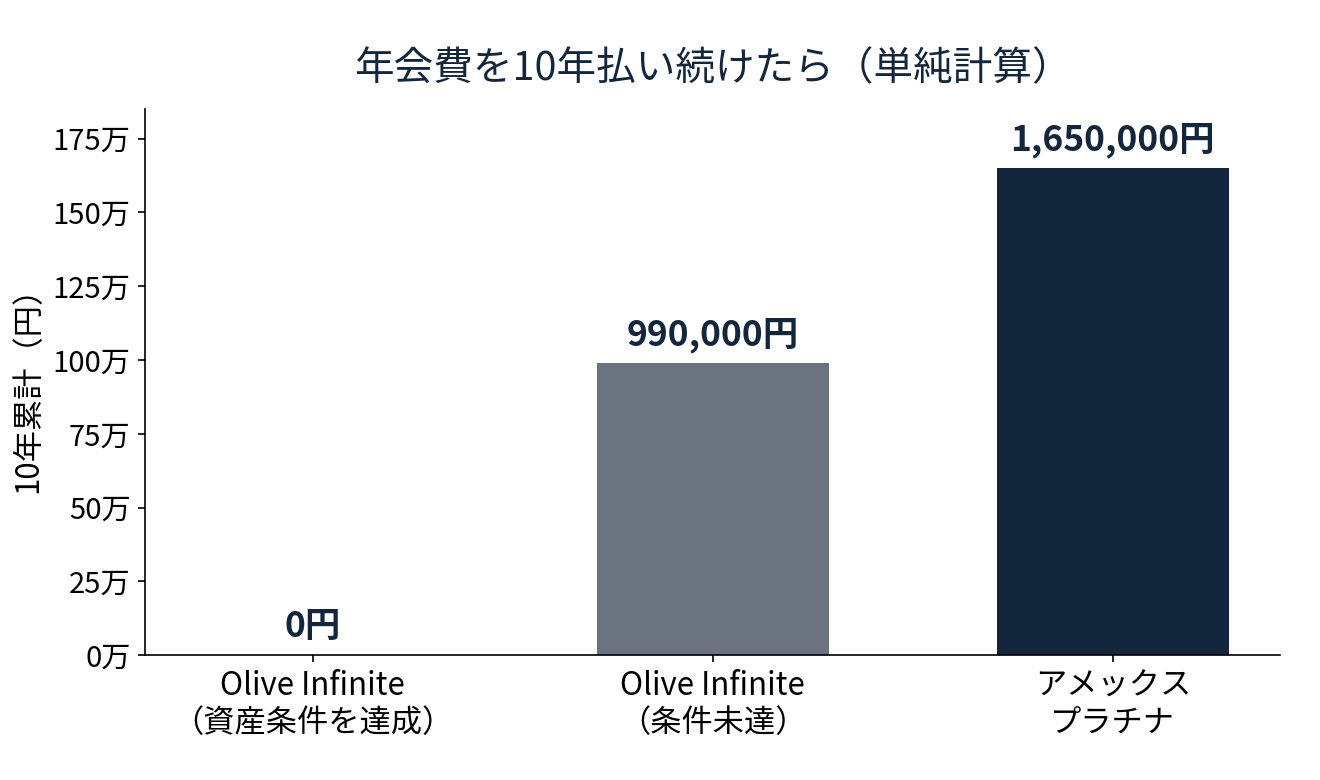
図で見ると、10年で165万円の差になる。特典の話をする前に、この固定費を受け入れるかどうかが先だ。
ポイントは互角。差がつくのは買い物じゃなく積立
基本の還元は両方とも1%相当で互角だ。アメックスは対象の加盟店と海外利用で100円3ポイントまで上がる。Oliveも対象店舗ではVポイントアッププログラムで大きく上がる。日常の買い物では決定的な差にならない。
差がつくのは証券の積立だ。SBI証券のクレカ積立はOlive Infiniteで最大6%(月額10万円まで)。月10万円を積み立てると、年間で最大72,000ポイントになる。アメックスはクレカ積立の対象カードに入っていない。積立をしている人にとっては、年会費1枚分近い差が毎年ここで開く。
ラウンジは本人が互角、同伴者で差が出る
プライオリティ・パスは両方とも最上位のプレステージで、回数無制限。家族カードは両方とも無料で、家族会員も自分のラウンジ会員資格を発行できる。ここまでは互角だ。
割れるのは同伴者だ。アメックスは同伴者1名まで無料。Olive Infiniteは同伴者1名につき35ドルかかる。配偶者が家族カードで自分の資格を持てば回避できるが、子供を連れて入る場面では効いてくる。アメックスには自前のセンチュリオン・ラウンジもある。海外の空港で家族と入る回数が多い人には、アメックスの条件が素直に強い。
ホテル特典はアメックス、平日の特典はOlive
旅行の日の特典はアメックスが厚い。継続すると無料宿泊ギフトが1泊分、年間500万円以上の利用でもう1泊、最大2泊分もらえる。航空券に使えるクレジットが年10万円分、ホテルの上級会員資格も6グループ分そろう。対象レストランの50%キャッシュバック(年最大4万円)もある。全部使い切れば、16.5万円の年会費を特典で回収する設計にはなっている。
Olive側の特典は平日に効く。シェアラウンジのチケットが毎月4枚(1枚2,000円前後の店舗が多いので年96,000円相当)、国立の美術館・博物館7館に入れるミュージアム・パス、2名コースで1名分が無料になる招待日和。派手さはないが、使う日が月に何度も来る。
注意点も1つ。アメックスプラチナの海外旅行傷害保険は2026年10月から利用付帯に変わった。旅行代金をこのカードで払った場合だけが対象になる。持っているだけで効く保険ではなくなっている。
申し込みのハードルは、どちらも審査だけ
アメックスプラチナは公式サイトから申し込める。資産の条件はない。Olive Infiniteも申し込み自体はOliveアカウントがあれば可能で、5,000万円の資産条件は「無料になるかどうか」の側にある。コンシェルジュは両方とも24時間365日で、OliveはLINEでも頼める。
つまり2枚の違いは、カードの格ではない。金の置き場所と、特典を使う日の種類だ。
私の物差し
資産をSBI証券と三井住友銀行に寄せられる人は、Olive Infiniteでいい。年会費が0円になり、積立で最大6%が付く。アメックスの特典で16.5万円を取り返す必要自体がなくなる。
逆に、資産は今の置き場から動かしたくない、年に何度も夫婦や家族で海外へ行き、無料宿泊とラウンジの同伴無料を使い切れる人は、アメックスプラチナが合う。年会費は高いが、特典の回収ルートがはっきりしている。
私は前者だ。アメックスの特典は魅力だが、私の旅行の回数では、毎年16.5万円の固定費を正当化できない。今週確認するのは1つだけ。年末の家族旅行で空港ラウンジに入る回数と、子供の分の同伴料金がいくらになるかを先に数える。ここが読めれば、来年も2枚目はいらないと判断できる。
条件と特典の数字は、2026年11月14日時点で三井住友銀行・三井住友カードとアメリカン・エキスプレスの公式案内を確認したものだ。特典は変わることがあるので、申し込む直前に公式で見直してほしい。
紹介コード(Oliveアカウント紹介プログラム)
三井住友銀行には、Oliveアカウントの紹介プログラムがある。紹介コードを入力してエントリーし、Oliveアカウントを契約して、契約した月の翌月末の時点で残高が10,000円以上あると、1,000円相当のポイントがもらえる。私の紹介コードは FF12002-9316722。
手順は2つだけだ。
- エントリーフォームで紹介コードを入力してエントリーする
- Oliveアカウントを申し込んで、翌月末時点で残高が10,000円以上になるよう入金する
細かい条件は公式の案内ページに出ている。案内ではエントリーが先の手順になっている。Oliveを作る予定があるなら、申し込む前にエントリーだけ済ませておくのが無難だ。
#クレジットカード #Olive #アメックス #資産運用 #サラリーマン