冬のボーナスの見通しが出た。民間企業の平均は44万6,252円で、前年より5.0%増える予測だ(三菱UFJリサーチ&コンサルティング、11月9日発表)。6年連続の増加になる。正社員だけに絞った調査では中央値が50万円(doda、11月9日公表)。
同僚と比べて多い少ないをやる季節だ。でも私が見ているのは金額じゃない。この金が、来年から毎年いくら運んでくるかだ。
平均は3つある。比べる相手は同僚じゃない
「ボーナスの平均」は調査ごとに3つある。44万6,252円はパートも含めた民間全体の平均。dodaの正社員平均は56.5万円。厚生労働省の昨冬の実績は42万4,889円だった。対象が違えば数字は10万円以上ずれる。
平均と自分の明細を比べて一喜一憂しても意味はない。基準になるのは自分の会社の支給通知だけだ。平均の使い道は1つしかない。今年の自分のボーナスを、世間の物差しで大体の位置に置くこと。それだけだ。
ボーナスは月給の延長じゃない。年2回の入金イベントだ
私の家計では、生活費は月給で回す。家賃も食費もカードの引き落としも、全部月給の範囲で閉じる設計だ。
月給が畑への毎月の水やりだとすると、ボーナスは年に2回、どさっと届く肥料の袋にあたる。水やりは止められないが、肥料は置き場所を選べる。生活費の穴埋めに使う家計だと、この袋は届いたそばから畑の補修に消える。月給で生活が閉じている家計だと、袋は丸ごと次の実りのために使える。
つまりボーナスの扱いは、支給日の気分で決まるものじゃない。月給の設計で、すでにもう決まっている。
44.6万円を配当に換算すると、ランチ1回分が毎年増える
平均の44万6,252円を、仮に利回り4%の株に回したらどうなるか。増える配当は年に17,800円ほど(単純計算、税引前)。月に直すと1,500円弱。私のランチ1回分だ。
小さいと思うか。私の手取り配当は年で約300万円あるが、あれは最初から300万円だったわけじゃない。ランチ1回分の積み重ねが、何年も続いてあの形になった。ボーナスは、その積み重ねを年に2回だけ速くする装置だ。
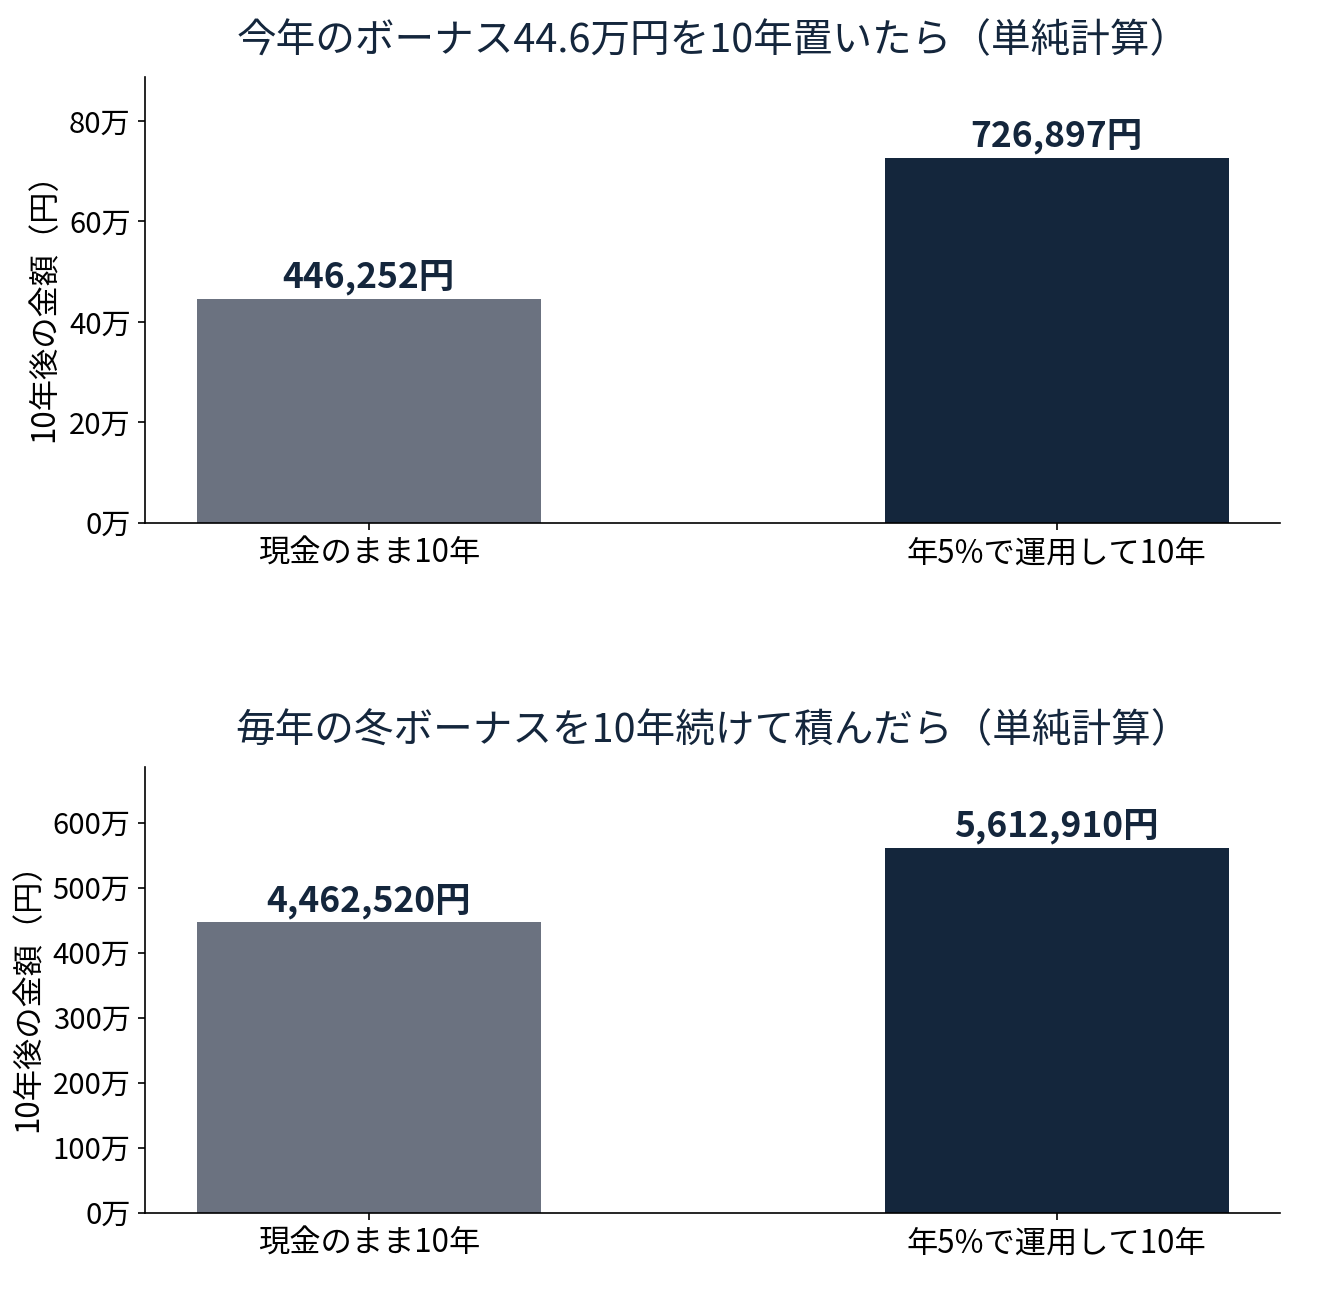
図で見ると、置き場所の差は10年で開く。今年の分を現金で置けば10年後も44.6万円。年5%で回れば72.7万円になる。毎年の冬ボーナスを同じ扱いにすると、現金のままなら446万円、回し続ければ561万円だ。115万円の差は、運用の腕じゃなく置き場所の差だ。
支給日前に決める順番は3つ
私がボーナス前にやるのは、この3つだけだ。
- 支給日を確認する。民間の支給は12月上旬から中旬に集中する。公務員の12月10日とは限らないので、自分の会社の通知を見る
- NISAの成長投資枠の残りを確認する。年240万円の枠は、年末が近づくと使い切るかどうかの判断が要る。米国株の年末の締切は現地の12月24日までで、前に年末締切の記事に書いた
- 行き先を先に決める。入ってから考える分は、だいたい消費に回る。順番を決めておくのが一番安い対策だ
今週私が確認するのは1つ。SBI証券のNISA成長投資枠の残りだ。ボーナスの金額はまだ分からない。でも枠の残りは今すぐ分かる。分かるものから先に潰す。
家族の分も先に分ける。年末の家族旅行の予算はボーナスから出すつもりだ。全部を投資に回す話じゃない。旅行の分を分けて、残りを証券口座へ動かす。その順番の話だ。
支給日はまだ先だ。通知が来たら金額を確認して、その週のうちに証券口座へ動かす。それで今年の冬の入金イベントは終わる。
#ボーナス #サラリーマン #資産運用 #株式投資 #配当