「1億円あればFIREできる」。この言い方を見るたびに引っかかる。1億円は大きな金だ。でも、その1億円は誰の暮らしで計算した数字なのか。独身の人と、夫婦2人の人と、子供が2人いる人では、要る金はまるで違う。私の家は4人家族だ。夫婦と子供2人。同じ物差しで測れるはずがないので、自分の条件で全部入れて試算してみた。
世間の計算は「税抜き表示」に近い
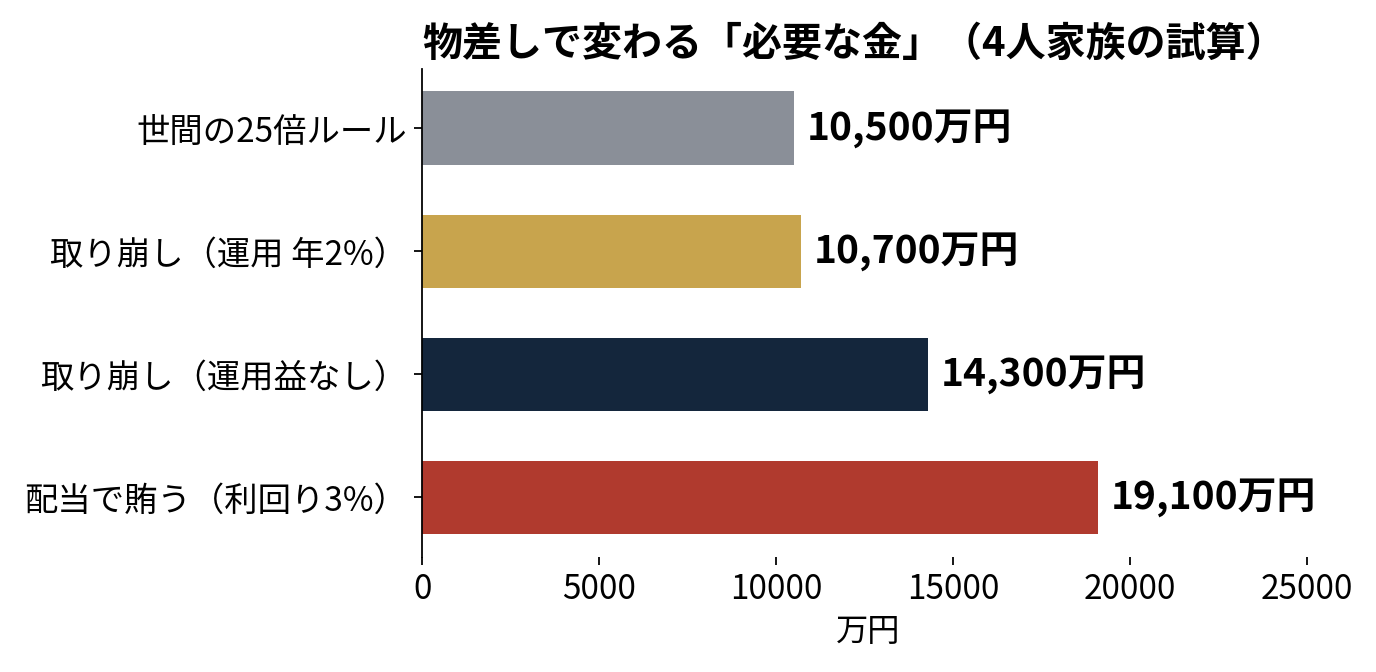
FIREの必要額でよく出てくるのが、年間支出の25倍という計算だ。生活費が月35万円なら年420万円で、25倍すると1億500万円。「1億円でFIREできる」の正体はだいたいこれだ。
計算自体は間違っていない。抜けているものが3つある。教育費、社会保険料、年金が出るまでの空白の20年だ。通販の税抜き表示みたいなもので、表示の数字と実際に払う総額がずれる。4人家族だと、この「抜け」が小さくない。
全部入れた試算
前提は、45歳で会社を辞める、90歳まで生きる、持ち家で住宅ローンは終わっている、の3つだ。
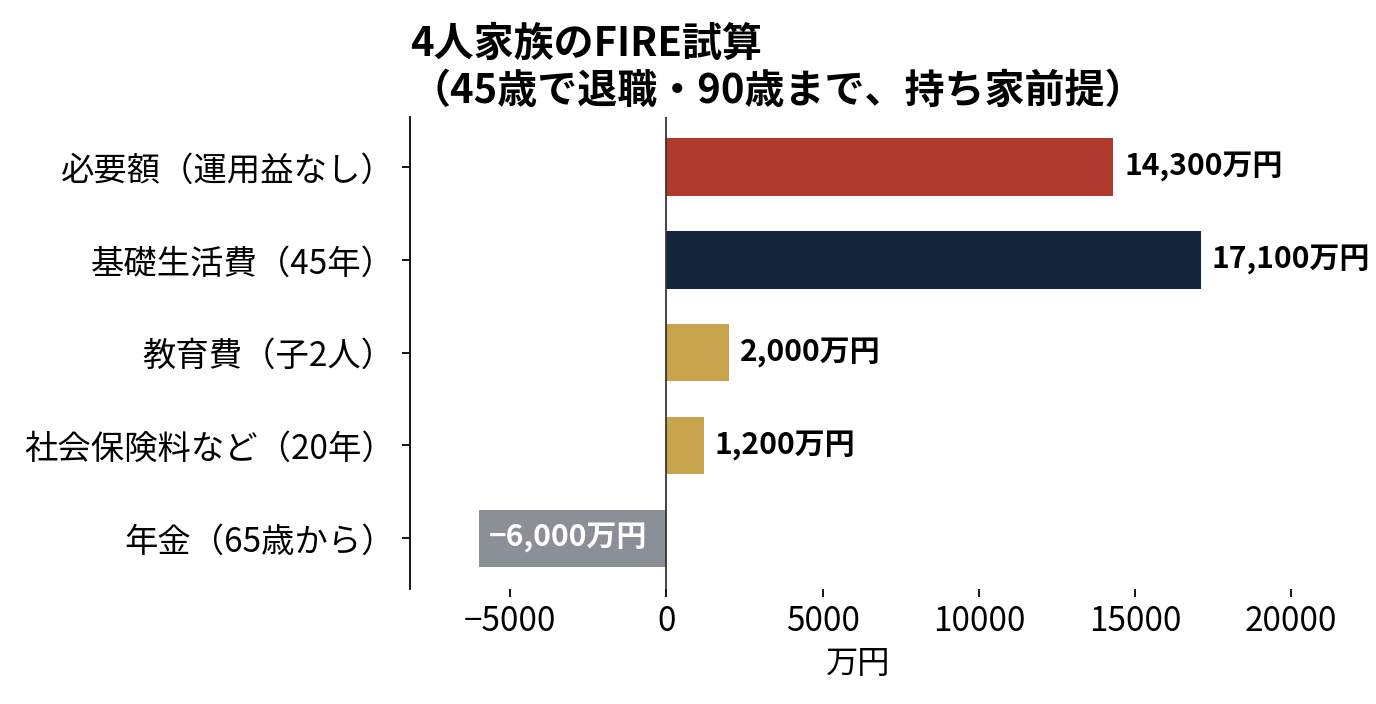
- 基礎生活費:年380万円 × 45年 = 1億7,100万円。総務省の家計調査だと、平均2.88人の世帯で消費支出は月30万円(2024年)。4人家族なら月33〜35万円が普通の線で、教育費は別枠にするので、基礎は月31.7万円にあたる年380万円に置いた
- 教育費:子供2人で2,000万円。文部科学省の学習費調査を積むと、全部公立でも1人1,000万円を超える(教育費の記事に内訳を書いた)。私立や塾を厚くすればもっと跳ねる。ここは公立中心の控えめな置き方だ
- 社会保険料など:年60万円 × 20年 = 1,200万円。会社を辞めると国民年金は夫婦2人で年42万円かかる(月17,510円×2人、2025年度)。国民健康保険と住民税を足して年60万円は控えめなほうで、辞めた初年度は前年の所得で計算されるのでもっと高い
- 年金:65歳から夫婦で年240万円 × 25年 = 6,000万円を差し引く。標準モデルは夫婦で月23.3万円(2025年度)だが、45歳で辞めれば厚生年金の加入期間が短くなる。月20万円に置いた
支出の合計は2億300万円、年金を引いて1億4,300万円。これが運用益をいっさい見込まない、全部入りの数字だ。賃貸のままなら話はまた変わる。月15万円の家賃でも、45年分で8,100万円が別にかかる。
運用しながら取り崩せば下がる。ただし前提が全部当たれば、の話
資産を取り崩しながら年2%で運用できれば、必要な元本は約1億700万円まで下がる。1億円で届く計算は、作ろうと思えば作れる。
その数字は、前提が全部順調だったときのものだ。序盤に暴落が来る、教育費が想定を超える、家族の誰かが病気になる。どれか1つで計画は傾く。45年分の「全部うまくいく」を前提にした試算は、机の上では正しくても、家族を抱えて実行に移す気にはならない。「回る」と「安心して回る」は別の話だ。
私の物差しは配当。答えは1億9,100万円
私は元本を取り崩す前提が苦手だ。配当で支出を賄う形で測り直す。
子育て期の支出がいちばん重い年は、基礎380万円+社会保険料60万円+教育費の年割り133万円(2,000万円を15年で割った)で、年573万円になる。これを手取り配当の利回り3%で賄うには1億9,100万円が要る。
私の今の手取り配当は年間約300万円だ(配当の推移)。基礎生活費380万円の約8割まで来た。でも教育費と社会保険料の上乗せ分はまだ賄えていない。資産は1.7億円まで来たが、この物差しではまだ届かない。だから次の目標を資産3億円・手取り配当500万円に置いている。
1億円FIREは嘘じゃない。前提が違うだけだ
独身や夫婦2人で、暮らしを小さく保てる人なら、1億円は十分な金だと思う。先日読んだななしさんの本の設計も、家族構成と支出の置き方が違うから成り立っている。4人家族の親が45歳で収入を止めるなら、私の試算では1億4,300万円が下限で、安心の線は2億円に近い。
私自身は、仮に2億円に届いても辞めないつもりだ(FIREはしないと決めている理由)。子供の進路や病気のような「跳ねる支出」は、働いていれば入金力で受け止められる。辞めたあとでは受け止め直せない。4人家族のFIREで怖いのは、必要額の多さより、計算が外れたときにやり直せないことのほうだ。
今週確認すること
試算の出発点は基礎生活費だ。今週やるのは1つ。家計簿アプリで直近12か月の支出を出し、教育費を除いた基礎生活費の年額を自分の数字で置くこと。月30万円と置くか月35万円と置くかで、25倍の計算だと必要額が1,500万円も変わる。他人の前提で計算しても、自分の答えにはならない。