10月30日に損出しの記事を書いたとき、買い直すかどうかは売る前に決めておく、と書いた。その先を調べたら、米国の解説と日本の扱いがまるで違うことに気づいた。米国の記事を読むと「30日待て」と出てくる。日本に住む私がそのまま30日待つ必要はない。待たない代わりに、1つだけ踏みやすい罠がある。
今夜見るのは3つだけだ。売る日が米国株の年内締切に入っているか、売る銘柄の12月配当の権利落ち日、買い直す日を翌営業日以降に置いたか。この3つがメモにあれば、年末の損出しはほぼ回る。
米国のルールは、売る前後30日を61日間ふさぐ
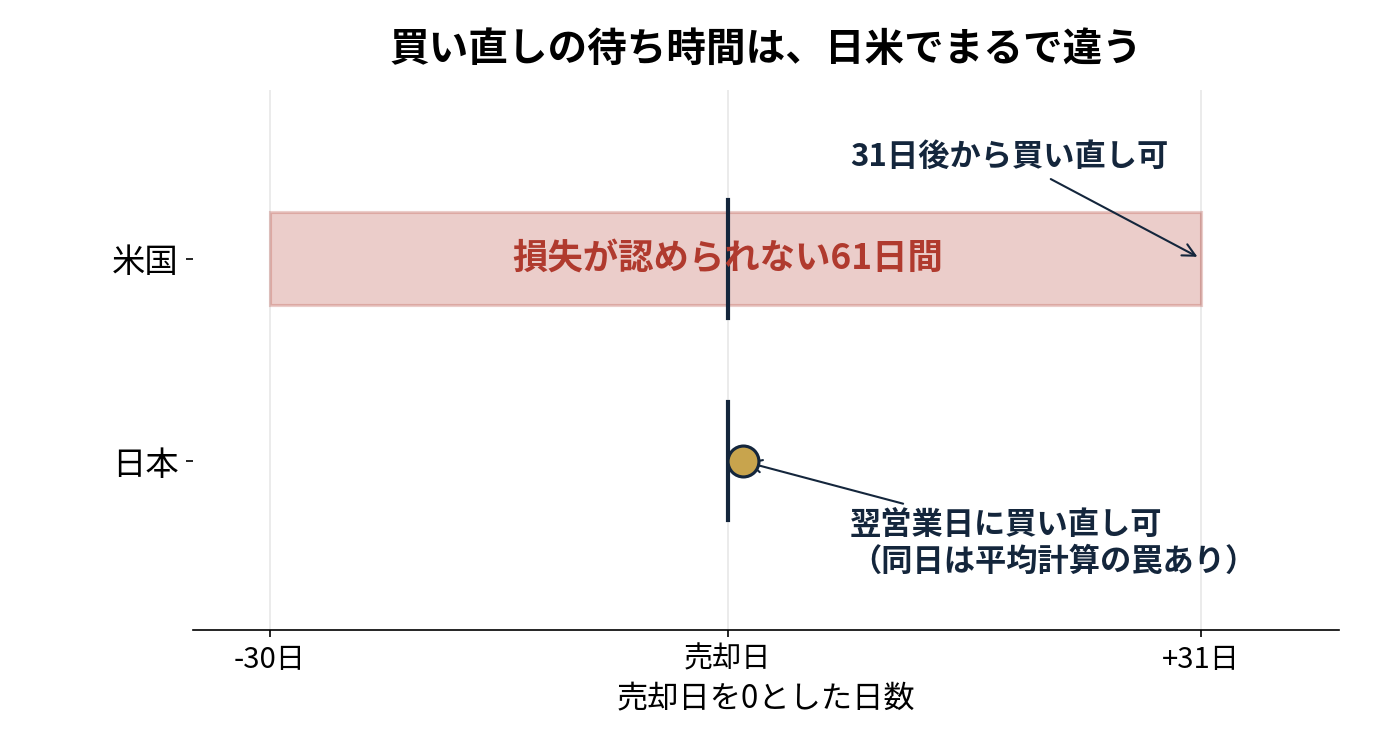
米国のウォッシュセールというルールは、損失を出して売った銘柄を、売る前30日と売った後30日のあいだに買い戻すと、その損失をその年の控除から外す、というものだ。売却日を入れて61日間になる。損失が消えるわけじゃない。買い直した株の取得価額に上乗せされて、先送りになる。Investopediaの解説と、IRS Publication 550の説明がこの形だ。
このルールが効くのは、米国の納税者だ。12月31日に売って損を出しても、1月31日まで同じ銘柄を買い直せなければ、年内の控除にはならない。米国の年末の損出し記事が「1月末まで待て」と書くのは、この計算から来ている。
私の譲渡益の税金は、日本の特定口座の損益通算で計算される。米国の譲渡益の税金が直接かかる立場じゃない。だから米国の61日間をそのまま自分の待ち時間にしなくていい。日本には、損出しの売り買いを禁じる同種のルールはない、と説明する記事もある(くらしのツールラボ、2026年10月24日更新)。ここは「ない」と断定する前に、自分の口座の扱いとセットで見る。税金の計算の主役は、日本の口座のルールだ。
同日に買い直すと、損が小さく見える
待たなくていい、と聞いてすぐ飛びつくと、別の罠に当たる。同日の買い直しだ。
国内株の特定口座では、同じ日に同じ銘柄を売って買い直すと、実際の注文の順番に関わらず、買付けを先に行ったものとして取得価額と譲渡損益を計算する。三菱UFJモルガン・スタンレー証券のFAQにこの扱いが書いてある。数字で見ると、罠の形がはっきりする。
1,000円で100株買った株が600円まで下がったとする。600円で売れば、損は4万円のはずだ。同じ日に550円で100株買い直したとする。順番どおりに計算すれば、新しい取得価額は550円で、実現した損は4万円になる。ところが同日売買の計算は違う。前からの保有分と当日の買い付け分を足して平均する。取得費の合計は10万円+5万5,000円=15万5,000円で、200株で割ると1株775円になる。600円で売った100株の損は、(600円−775円)×100株=マイナス1万7,500円としか出ない。残った100株は取得価額775円で、550円で評価すればマイナス2万2,500円の含み損になる。実現損1万7,500円+含み損2万2,500円=4万円で、損そのものは消えていない。ただ、今年の損益通算に入る分が1万7,500円に縮む。
ここで線を引いておく。上のFAQの例は国内株の話だ。米国株の口座でも同じ平均計算になるかは、自分の証券会社の案内で確かめる。確かめる前は、買い直しを翌営業日に置くのが確実だ。翌営業日にずらせば、同日の平均計算の話から外れる。1日待つだけで、計算の見え方が変わる。
米国株の締切は、日本株より4日早い
買い直しの日を翌営業日に置くなら、売る日も逆算しておく。米国株の年内受渡の最終取引は、現地12月24日が目安だ。日本時間では12月25日午前3時までで、国内受渡日は12月29日になる。複数の年末解説がこの日付で一致している。日本株の12月28日と混ぜてはいけない。米国株はクリスマス休場が入るぶん、4日早い。
売る日が12月24日までに入っていれば、買い直しは年をまたいでもいい。損の年は、売りの受渡日で決まる。買い直しの日は、損の年には入らない。だから「売りは24日まで、買い直しは翌営業日以降」という順番だけ守ればいい。慌てて同日に買い直す必要はない。
売る銘柄に12月の配当が付いている場合は、12月の権利落ち日の記事で書いた確認も一緒にやる。権利落ち日の前に売ると、その回の配当は付かない。損出しの売りと配当の権利は、別の線引きで動く。売る前に、権利落ち日を銘柄情報で見る。
数字の目安:損3万円で税金は約6,094円軽くなる
損出しの効果は、損の額に税率を掛ければ掴める。上場株式の譲渡益の税率は20.315%だ。円換算で損3万円を、同じ年の利益にぶつけると、税金は3万円×20.315%=約6,094円軽くなる。利益が3万円しかなければ、軽くなるのはその利益にかかる税金の範囲までだ。余った損は、確定申告をすれば翌年から3年間繰り越せる。損出しの記事で書いた通り、NISA口座の損はこの計算に入らない。
米国株の場合、ドル建ての損と円建ての損は一致しない。損益は円換算で計算される。ドルで損が出ていても、円安で円建てでは利益になっていることもある。口座の譲渡益税の欄に出る円建ての数字を見る。ドル建ての画面だけで「損が出た」と決めないことだ。
自分の考え:売る前に、3つのメモだけ作る
私は、税金のためだけに売るつもりのない銘柄を売らない。損出しの記事で書いた線引きは変えない。売ると決めた銘柄だけ、注文を出す前に3つのメモを作る。売る日が現地12月24日までか。12月配当の権利落ち日をまたいだか。買い直す日を翌営業日以降に置いたか。
米国の30日ルールを知っていると、日本の扱いがゆるく見える。ゆるいのは待ち時間の話だけで、計算の罠は別の場所にある。同日に買い直して損が小さく見えたら、口座の表示が間違っているんじゃない。平均計算で、損が実現分と含み分に分かれただけだ。翌営業日にずらす1日が、いちばん安い回避策だ。配当のほうは、外国税額控除の実践編で書いた3つの数字と別レーンで見る。譲渡の損と配当の税金は、ぶつける相手が違う。混ぜたまま年末を迎えると、どっちの数字も合わなくなる。