決算の数字は良かった。株価の反応は良くなかった。この2つが同時に起きた理由は、実績ではなく見通しの割れ方にある。
アップルが11月2日の米国引け後に発表した2026年度第4四半期(7〜9月期)の売上は1,144.8億ドル、前年同期比12%増だ。1株利益は2.10ドルで同14%増。市場予想は売上約1,133.9億ドル、1株利益1.99ドル前後だった。予想を上回った。数字は同社11月2日付の発表による。ところが通常取引の株価は1.83%安の338.32ドルで終え、会見中の時間外は4%ほど下げたとロイターは伝えた。実績の上振れが、そのまま買いにはつながらなかった。
売っているものは、iPhoneとサービスの2本柱だ
アップルの金の取り方は、大きく2つに分かれる。1つはiPhone、Mac、iPadといったハードウェアの販売。もう1つはApp Storeやサブスクリプション、決済などのサービスだ。ハードウェアがその期の波を作り、サービスが波をならす。家計でいえば、ハードウェアはボーナス月の大きな収入、サービスは毎月入ってくる家賃収入に近い。どちらか片方だけでは、この会社の顔つきは読めない。
工場を持たず組み立てを外部に任せる会社でもある。だから決算で見るのは、設備投資の額の殴り合いではない。稼いだ金をどう返すか、つまり自社株買いのペースと配当の方が、この会社の物差しになる。今回も、その物差しは動いた。四半期の営業キャッシュフローは280億ドルで、株主に返した額も280億ドルだった。配当は1株0.27ドルを宣言し、権利確定は11月12日、支払いは11月16日だ。いずれも同社の発表による。
実績は、iPhoneとサービスが過去最高を並べた
部門別の売上は、iPhoneが575.8億ドルで前年同期比17.5%増、9月四半期として過去最高だ。サービスは315.7億ドルで同9.8%増、過去最高になった。Macは107.9億ドルで同24%増と、伸び率ではいちばん跳ねた。弱かったのはiPadの62.3億ドル(同10.4%減)と、ウェアラブル・ホーム・アクセサリーの83.0億ドル(同7.9%減)だ。中華圏は175.4億ドルで同21%増えたが、市場予想の約185.5億ドルには届かなかった。
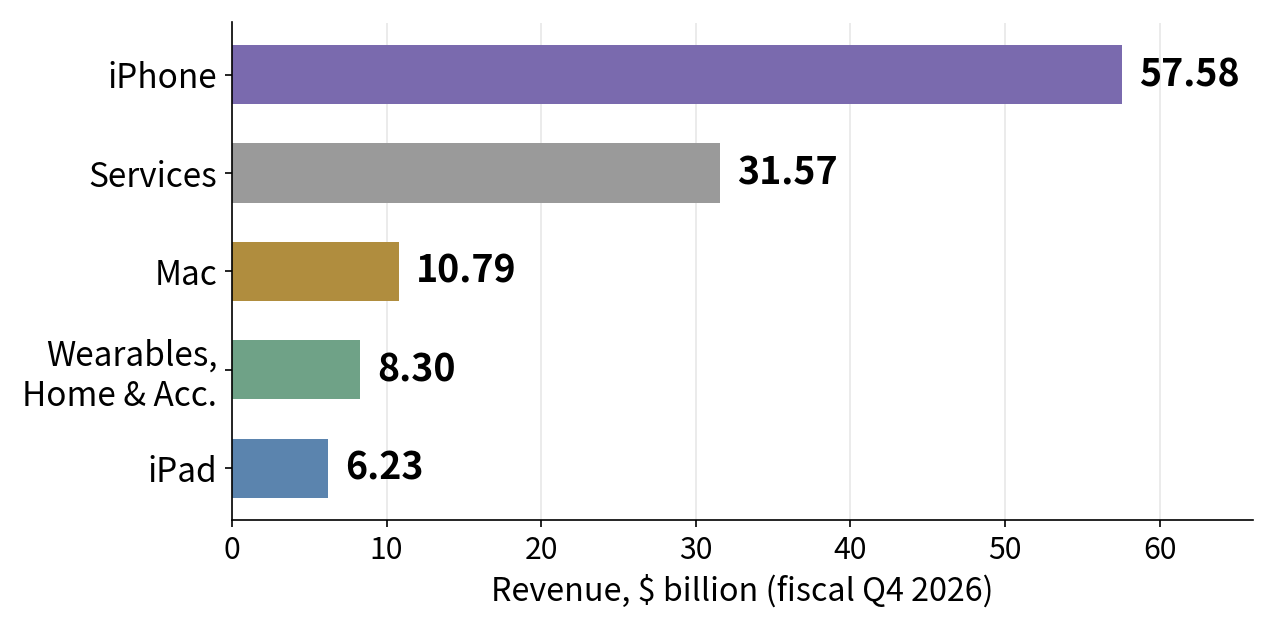
通期で見ると、2026年度の売上は4,788億ドルで前年度比15%増、過去最高になった。純利益は307.1億ドルで前年同期の274.7億ドルから11.8%増えた。9月四半期の純利益と1株利益も、同社によれば9月四半期として過去最高だ。数字の並びだけ見れば、文句のつけようがない四半期に見える。
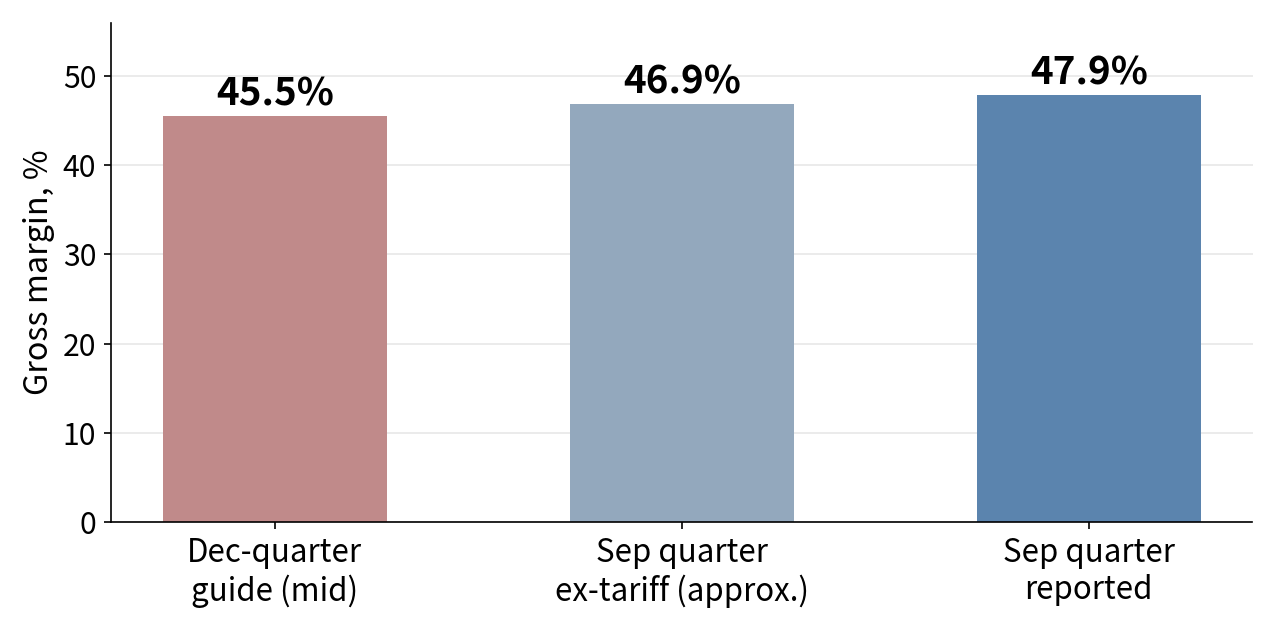
ここで、数字の化粧を1枚はがしておく。粗利率47.9%と1株利益2.10ドルには、関税の還付が入っている。会社自身の説明では、還付の寄与は粗利率で約1ポイント、1株利益で0.05ドルだ。単純計算で還付を除くと、粗利率は46.9%ほど、1株利益は2.05ドルほどになる。2.05ドルでも市場予想の1.99ドルは上回る。還付を除いても上振れは残る。だが還付は毎期出るものか、会社は言っていない。素直に喜ぶ前に、この1枚ははがしておく必要がある。
予習の3つの見どころに、答え合わせをする
予習記事では、見る点を3つに絞った。1つずつ答え合わせをする。
1つ目のiPhoneの伸び率は、2桁を保ったどころか17.5%増で過去最高になった。9月18日発売のiPhone 18 Proが入ったのは9日分だけだ。台数の本番は次の四半期に回る、と予習では書いた。その前提でこの伸びだ。iPhoneの評価は、合格の上の方に置いていい。
2つ目のサービスの伸びは、9.8%増で過去最高の金額になった。伸び率そのものは、市場予想の315.8億ドルとほぼ一致する金額だ。止まってはいない。勢いが一段上がったわけでもない。サービスは「波をならす側」として、期待どおりに働いた、という読みになる。
3つ目が決め手になった。12月四半期の見通しと、新CEOの言い回しだ。売上は前年同期比7〜10%増の見通しで、市場予想の5.8%増ほどを上回った。金額の中央値は約1,560億ドルと報じられた。ここだけ見れば上振れだ。ところが粗利率は45〜46%で、市場予想を下回った。サービスの伸びも8〜9%増で、市場予想の10.7%増に届かなかった。売上の見通しは上、利益率とサービスの見通しは下。見通しが上下に割れた。これが、会見中に株価が下げた芯だ。
新CEOのジョン・ターヌス氏は、会見で「これまでで最も意欲的な製品群」と語った、と報じられた。値上げでメモリ価格の上昇をある程度吸収した、という説明もあった。強気な言葉は出た。市場の耳に入ったのは、言葉より45〜46%という数字の方だった。メモリの値段が上がる中で、年末商戦の利益率がどれだけ残るか。そこに答えが出なかった、というのが会見後の空気だ。
なぜ上振れても喜ばれなかったのか
予習で書いた構造が、そのまま当たった。市場予想が会社見通しの上限に張り付いていた決算では、予想どおりの数字は「当たり前」の顔をされる。今回は実績が予想を超えた。にもかかわらず喜ばれなかったのは、次の四半期の置き方が、実績の上振れを打ち消す方向に割れたからだ。売上の見通しが上でも、利益率の見通しが下なら、稼ぎの質が落ちる読みになる。店でいえば、売上が増えても、仕入れ値が上がって手元に残る額が減る見通し、という形だ。売上の増加だけでは、店の台所は楽にならない。
アルファベットの決算でも、同じ構図を見た。クラウドが伸びても、投資の請求書が重くて売られた。アップルは工場を持たない分、請求書の形が違う。メモリの値段と、折りたたみ機の供給制約という、別の請求書が届いた。形は違っても、市場が見ているのは同じ部分だ。実績より、次にどれだけ残るかの見通しだ。
リスクは、メモリの値段と供給とサービスの鈍化に集まる
会見で経営陣が挙げた懸念は、3つに集まる。
1つはメモリ価格の上昇だ。AIデータセンター向けの需要がメモリを吸い上げ、MacとiPadでは12月四半期に新たな制約が出ると会社は説明した、と報じられた。メモリの値段が下がらなければ、粗利率45〜46%の見通しは、下に振れる余地を残す。
2つはiPhone Duoの供給制約だ。10月23日に発売された折りたたみ機は、供給が需要に追いついていない。会社は、需給がいつ釣り合うかの見通しを示さなかった、と報じられた。年末商戦の目玉が、作れる台数で頭打ちになる可能性がある。
3つはサービスの伸びの鈍化だ。12月四半期のサービス見通し8〜9%増は、市場予想の10.7%増を下回る。サービスが鈍れば、ハードウェアの波をならす力が弱くなる。サーバー型AI機能の利用制限と有料アップグレードの話も会見で出たが、収益への寄与はこれからの話で、数字にはまだ入っていない。
自分の考え:指数で持つ側は、積立の計画を変えない
私はアップルを個別で持つ側ではなく、S&P500などの指数を通じて持つ側だ。1社の決算で積立の計画を変えるつもりはない。今回の決算で、その考えは変わらなかった。理由は3つある。還付を除いても実績は予想を上回ったこと。売上の見通しは上振れたこと。配当0.27ドルが宣言され、還元のペースが保たれたことだ。
引っかかるのは、利益率の見通しだ。粗利率が45〜46%に置かれた12月四半期は、年末商戦の真っただ中だ。メモリの値段がここから上がれば、手元に残る額はもっと薄くなる。サービスの伸びが8%台に落ち着くなら、ハードウェアの波をならす力も細る。指数で持つ側でも、アップルは指数の中でいちばん大きな顔をしている。1社の利益率の置き方が、指数全体の顔つきに響く。
自分なら、買うにしても売るにしても、まだ動かない。次に確認する項目は3つに絞る。今夜の米国市場で、アップルが決算の上振れを好感してプラスで終えるかどうか。12月四半期の途中で、メモリ価格とDuoの供給に関する追加の言及が出るかどうか。次の四半期決算で、粗利率が45〜46%の見通しの範囲に収まるかどうかだ。その3つが出そろうまでは、積立の額も、指数の持ち方も変えない。決算の数字だけ見て「上振れだから大丈夫」と決めつけるのは、昨夜の市場がもう否定している。
※免責:この記事はアップル(AAPL)の決算発表に関する情報提供を目的としたもので、投資の勧誘や売買の推奨ではありません。実績の数字は同社2026年11月2日付の発表に基づき、12月四半期の見通しと会見での発言はロイター等の報道によるもので、会社がプレスリリースで示した数値ではありません。関税還付を除いた粗利率46.9%ほど・1株利益2.05ドルほどは、会社が示した寄与度(粗利率約1ポイント、1株利益0.05ドル)からの単純計算であり、会社の公表値ではありません。市場予想は集計機関により異なる場合があります。将来の業績や株価を保証するものではありません。投資の最終判断はご自身の責任で行ってください。