決算の数字は過去最高だった。株価の評価は、過去最高をそのまま追いかけていない。この2つが並ぶ理由は、稼ぎの場所と、現金の残り方にある。
AMDが11月3日の米国引け後に発表した2026年第3四半期(7〜9月期、四半期末は9月26日)の売上は133.77億ドル、前年同期比45%増だ。調整後(非GAAP)の1株利益は2.09ドルで同74%増。市場予想は売上約130.9億ドル、調整後1株利益1.95ドル前後と報じられ、どちらも上回った。11月3日の通常取引は483.90ドルで、前日終値466.84ドルから3.65%高く引けた。時間外でも7%近く上げたと報じられた。数字は同社11月3日付の発表による。株価の動きは報道と市場データによる。
売っているものは、データセンターのチップが主役だ
AMDの金の取り方は、設計したチップを売ることだ。工場は持たず、製造は外部に委託する。自分の店を持たず、レシピだけ作って厨房を借りる料理人に近い。だから決算で見るのは、設備の額ではない。どの客に、どのチップが、どれだけ売れたかだ。
図で見ると、払う側が3つに分かれる。クラウド・AI企業、PCとゲーム機のメーカー、産業・車載・通信の機器メーカーだ。受け取る側は、サーバー向けのEPYCとAI向けのInstinct、PC向けのRyzen、ゲーム向けのRadeon、組込向けのFPGAといった製品群になる。
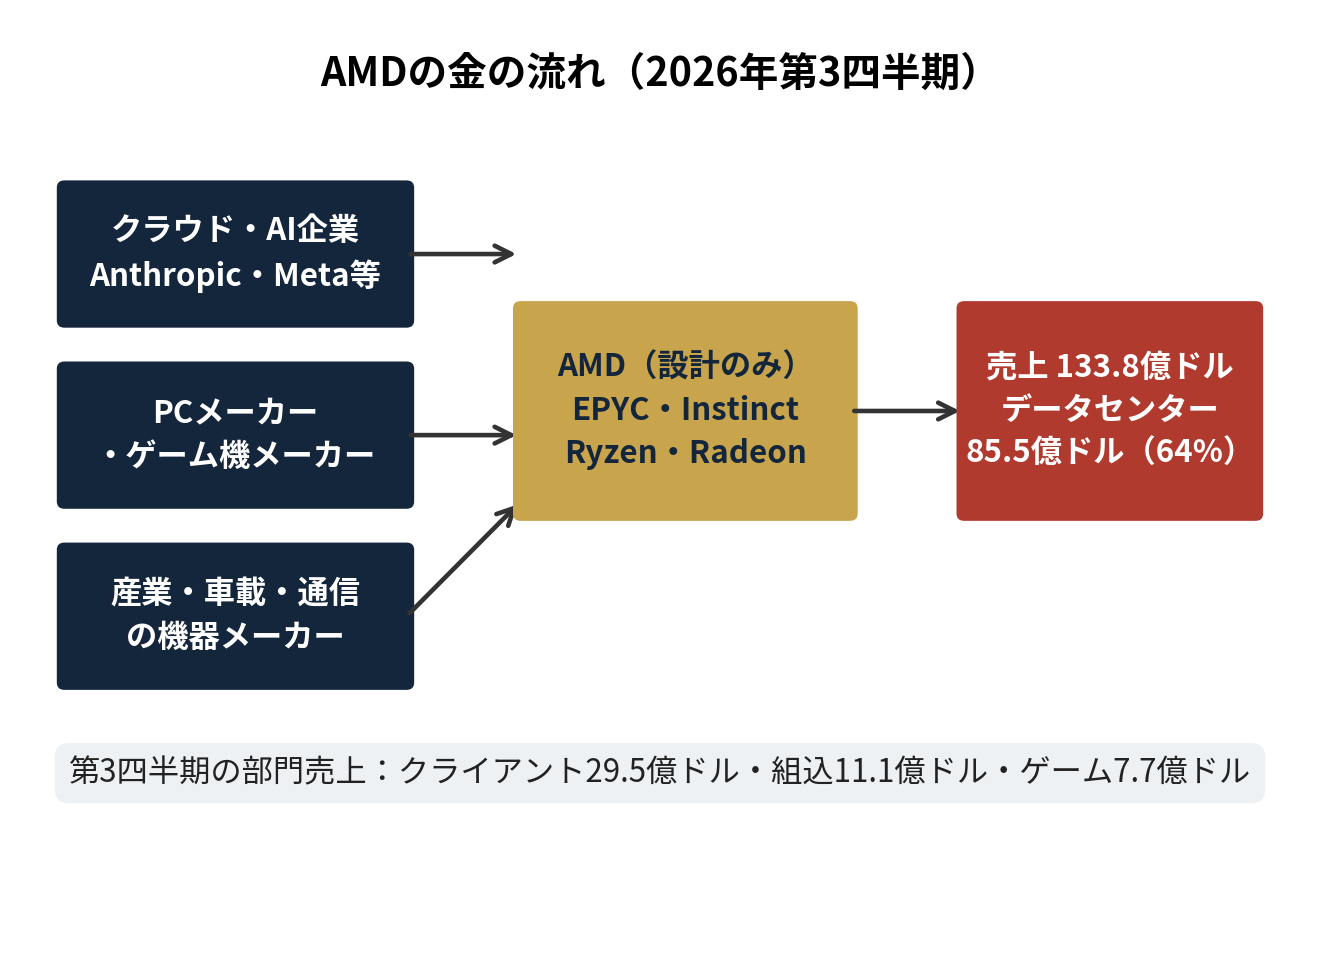
読む物差しは3つに絞る。データセンターの売上が全体のどれだけを占めるか。データセンターの営業利益率がどれだけ残るか。利益が現金として手元にどれだけ残るかだ。この3つが揃わないと、「過去最高」の中身は読めない。
実績は、データセンターが全体を引っ張った
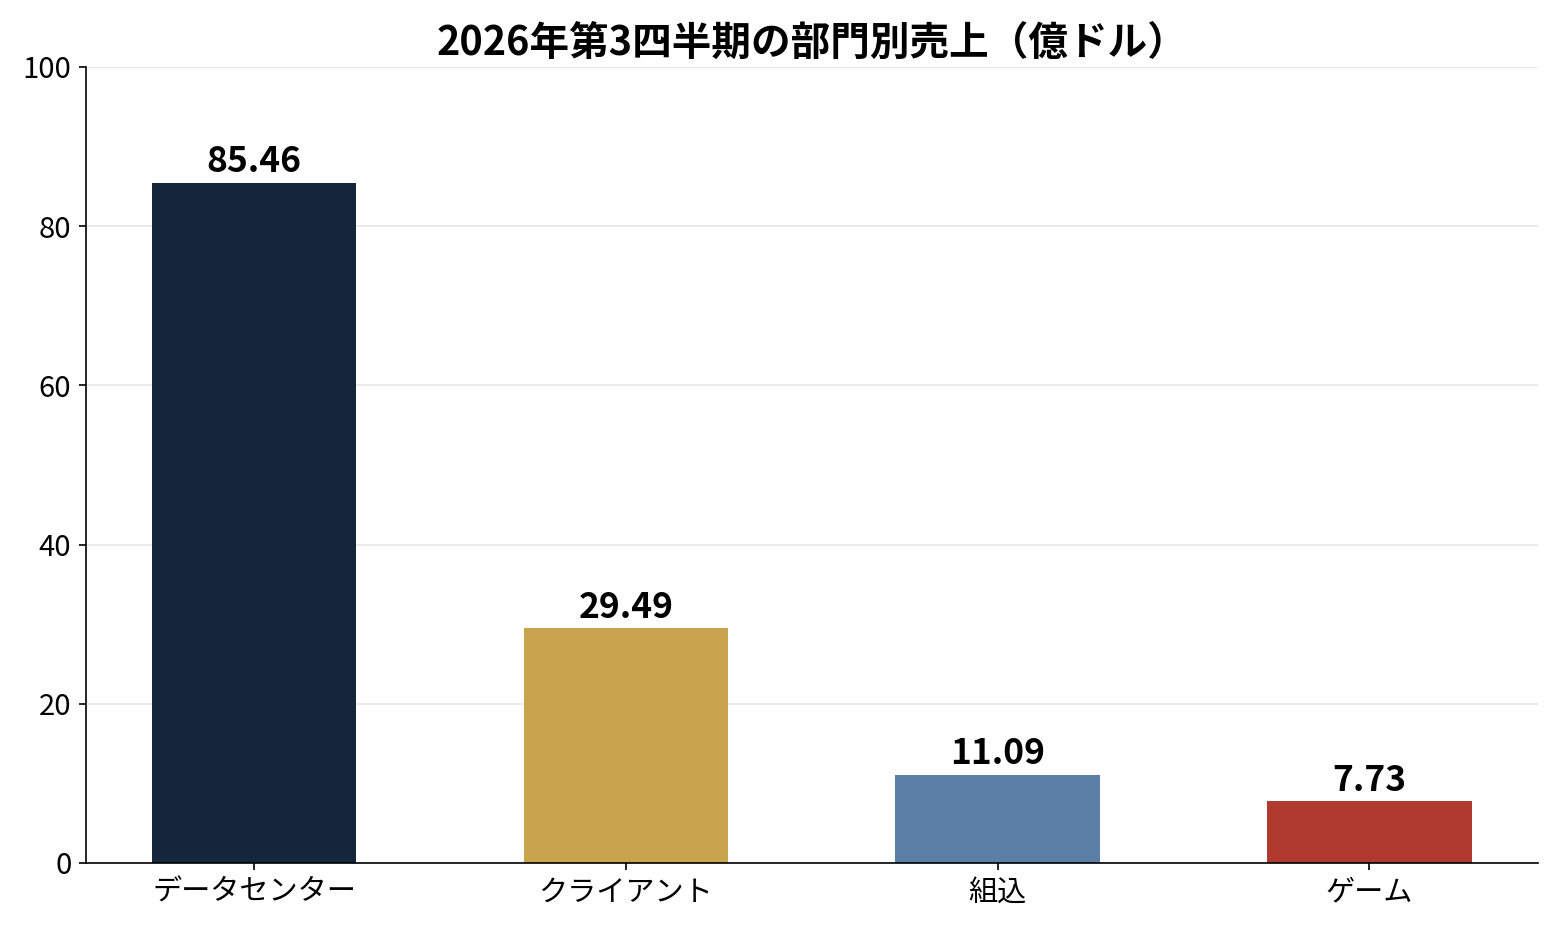
部門別の売上は、データセンターが85.46億ドルで前年同期比97%増、過去最高になった。全体の64%を占める。前年同期の47%から、1年で17ポイント上がった。クライアントは29.49億ドルで同7%増、ゲームは7.73億ドルで同40%減で、合わせたクライアント・ゲーム部門は37.22億ドルで同8%減になった。組込は11.09億ドルで同29%増だ。
図で見ると、データセンターだけが別格の大きさで、残りの3つを足しても48.31億ドルにしかならない。
利益の質も、データセンターに寄っている。データセンターの営業利益は28.82億ドルで、単純計算の営業利益率は約34%になる。組込は4.53億ドルで約41%と、率は高いが規模が小さい。クライアント・ゲームは5.73億ドルで約15%にとどまる。ゲームの落ち込みが、クライアントの伸びを食った形だ。ゲームが前年同期比40%減った理由は、会社によればゲーム機向けの半導体受託(セミカスタム)の減少とグラフィックスの弱さで、ゲーム機の世代交代の谷間にあたる。
全体の利益は、GAAP(米国会計基準)と調整後で顔が違う。GAAPの営業利益は28.32億ドルで営業利益率約21%、純利益24.28億ドル、1株利益1.46ドルだ。調整後の営業利益は39.23億ドルで営業利益率約29%、純利益34.71億ドル、1株利益2.09ドルになる。差の大きな部分は、顧客に発行したワラント(新株予約権)の公正価値の再評価による11億ドル近い費用と、株式報酬5.23億ドル、買収関連の無形資産の償却5.34億ドルだ。ワラントの評価損は現金が出ていかない費用で、株価が上がると膨らむ仕組みだ。GAAPの1株利益だけ見て「伸びが鈍い」と読むと、この1枚を見落とす。
推移で見ると、加速は1四半期だけの話ではない。売上は2025年第3四半期92.46億ドルから、2026年第1四半期102.53億ドル、第2四半期115.36億ドル、第3四半期133.77億ドルと、4つの四半期で階段を上がった。第1四半期の数字は、9か月累計から第2・第3四半期を引いた単純計算だ。データセンターも43.41億ドルから57.75億ドル、67.18億ドル、85.46億ドルと同じ階段を上がっている。
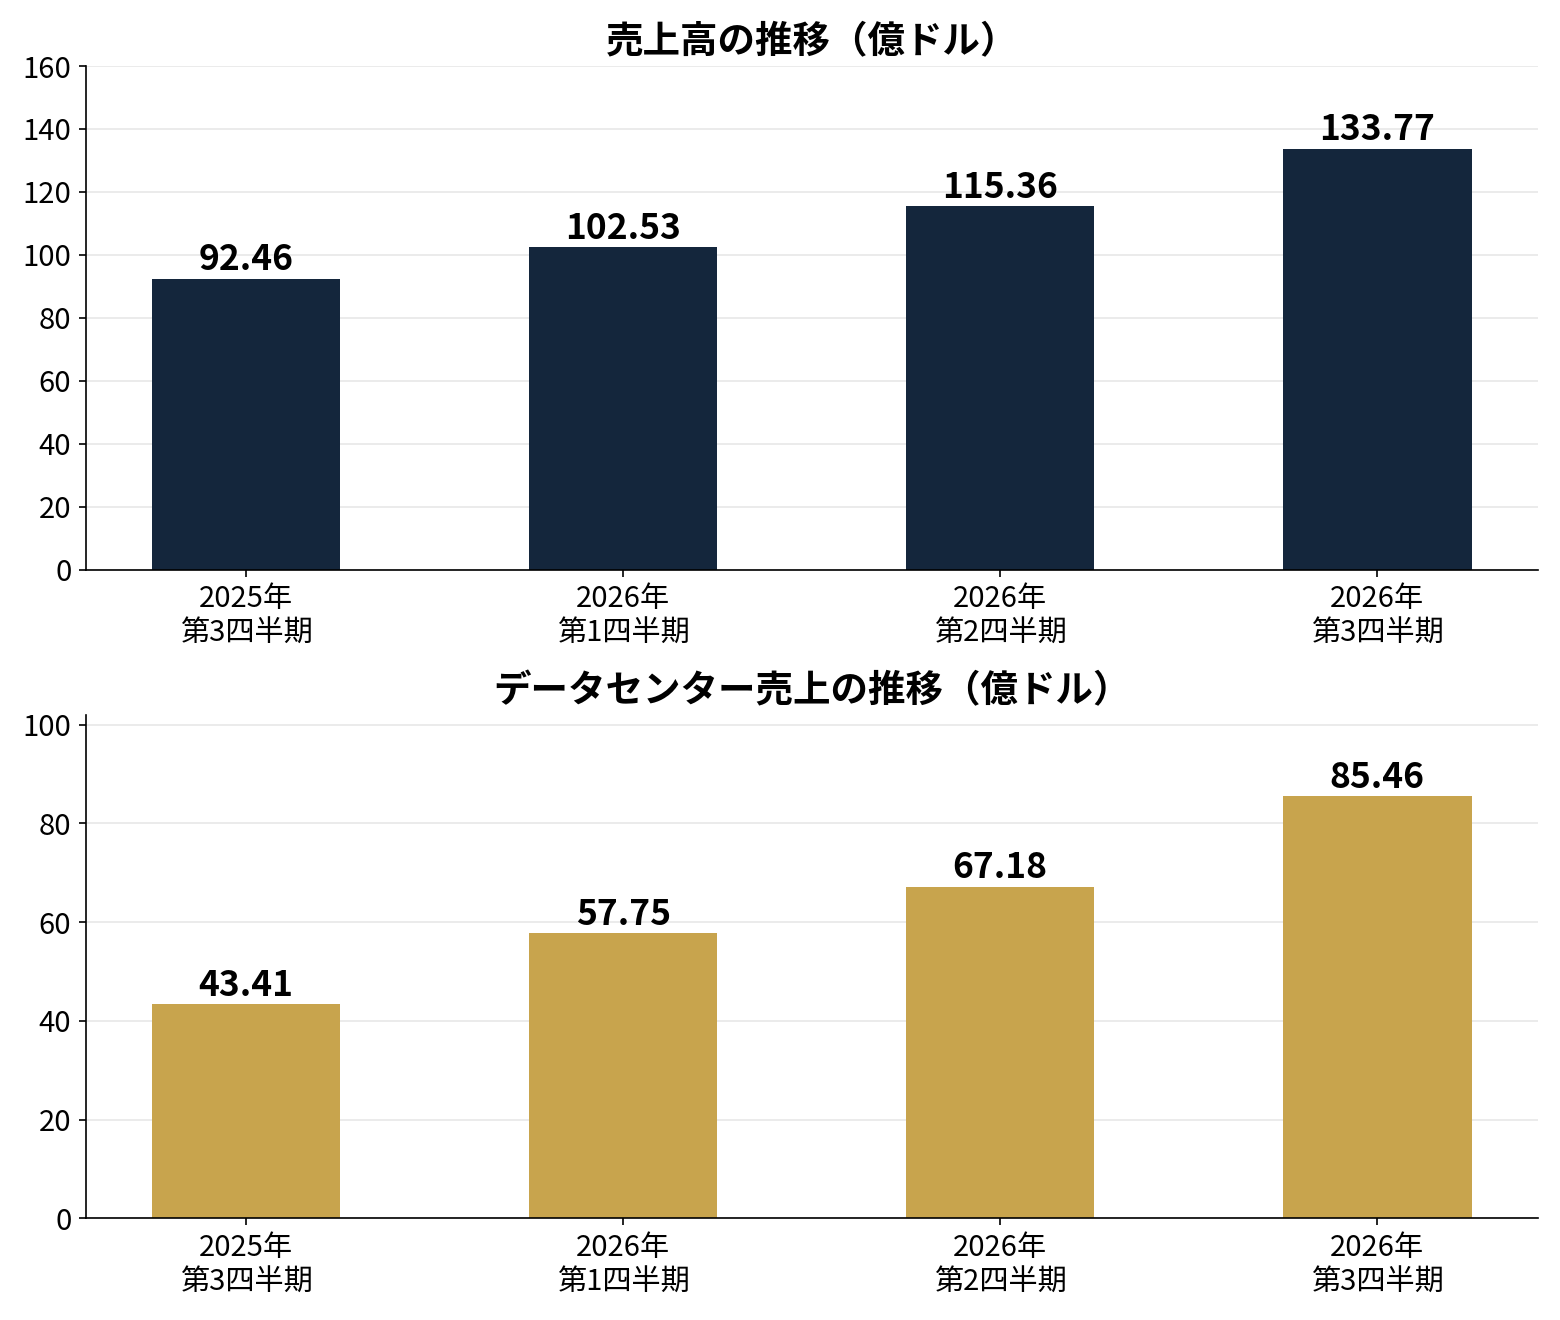
9か月累計の売上は351.66億ドルで、前年同期の243.69億ドルから単純計算で約44%増えた。営業利益は62.98億ドル、純利益は61.08億ドルだ。四半期の数字が、累計でも裏付けられている。
利益は過去最高、現金は追いついていない
ここで、決算の裏側の数字を1枚はがす。営業キャッシュフローは12.02億ドルで、設備投資6.48億ドルを引いたフリーキャッシュフローは5.54億ドルにとどまった。売上に対する割合は約4%だ。前年同期は15.30億ドル、第2四半期は15.58億ドルだった。利益が跳ねた四半期に、現金の残りが3分の1ほどに細った。
図で見ると、細り方が一目で分かる。前の2つの四半期は15億ドル台で並んでいたのに、今期だけ5.54億ドルまで落ちている。
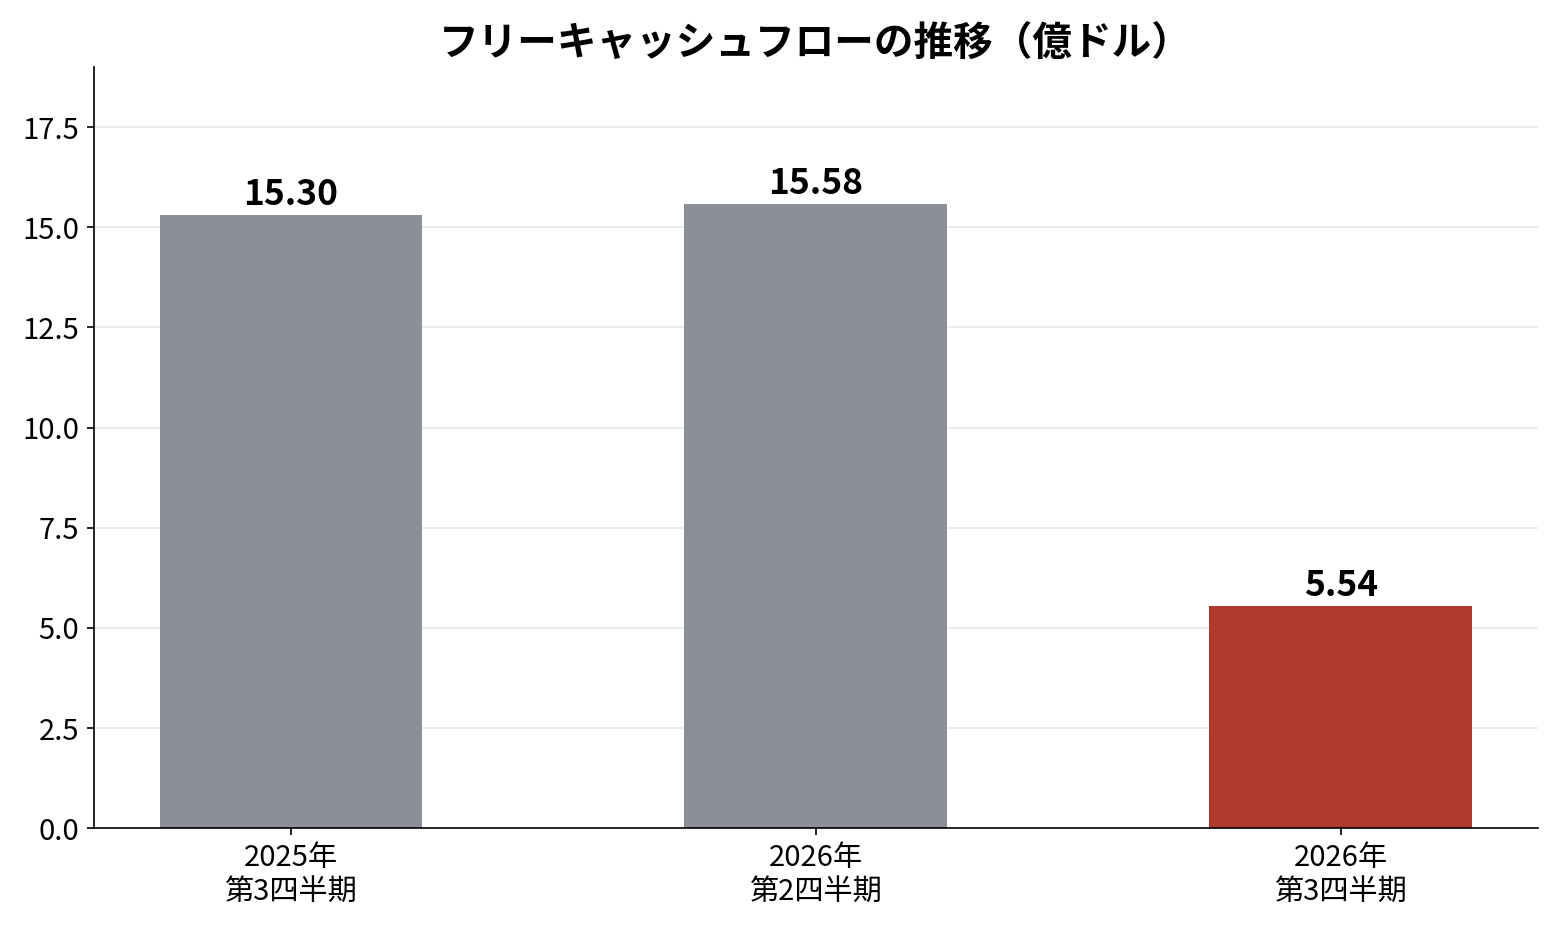
理由は、売掛金と在庫の膨らみだ。四半期の売掛金は19.28億ドル増え、在庫は29.95億ドル増えた。売れたのに回収が後ろにずれ、作るために在庫を積んだ。店でいえば、売上は伸びたのに、ツケの回収が遅れて仕入れの支払いが先に来た形だ。9か月累計のフリーキャッシュフローは46.78億ドルで、前年同期の34.37億ドルを上回っている。1四半期の細りが、年全体の弱さに直結するわけではない。ただ、第4四半期にこの運転資本が回収されるかどうかが、次の確認項目になる。
財務の土台は、現金の側が厚い。9月26日時点の現金と短期投資の合計は157.76億ドルで、6月末の131.11億ドル、前年同期の72.43億ドルから増えた。借入総額は70.79億ドルで、6月末の32.26億ドルから増えた。四半期に47.26億ドルの借入を起こし、8.75億ドルを返済したためだ。現金の方が借入より大きい状態は保たれている。今回の発表に配当の宣言はなく、自社株の買い戻しもこの四半期はゼロだった。還元より、増産と買収への備えに現金が向いている四半期だ。会社はこの四半期に、World LabsとTaalasの買収合意も発表した。AIの設計と推論チップの技術を、買って取り込む動きだ。
なぜフェアバリューは株価を下回るのか
画面の数字は、2026年11月4日朝に確認したInvestingProのAMDページによる。現在株価483.90ドル、フェアバリュー441.42ドル、上下余地は-8.8%、PER122.1倍、財務健全性は「良い」だった。フェアバリューはモデルの推計値で、会社の発表値ではない。株価は11月3日の通常取引の終値で、時間外の上げは反映されていない。
読み分けは、PERの基準から始める。122.1倍という表示は、過去の利益に対する値段だ。GAAPの利益には、買収の償却やワラントの評価損が入る。過去の利益が小さく見える分、PERは大きく出やすい。122倍だけ見て「高い」と決めつけるのは、さっきのGAAPと調整後の差を忘れた読みになる。
フェアバリューが株価を下回る理由は、仮説としてこう読める。市場は、今回の決算より先の成長をすでに織り込んでいる。会社は第4四半期の売上を約170億ドル(±3%)と見通した。中央値で前年同期比約66%増、前四半期比約27%増になる。調整後の粗利率は約55%で、第3四半期の56%から少し下がる見通しだ。決算説明会では、2027年の売上は80%超の伸び、サーバー売上は約2倍になると説明された、と報じられている。フェアバリュー441.42ドルは、そうした先の成長がすべて実現する前提で付けられた値段ではない、という読みになる。逆にいえば、株価483.90ドルは、2027年の伸びが実現することをある程度織り込んだ値段だ。
株価の位置も、この読みを支える。10月6日の52週高値658.52ドルから、11月2日の終値466.84ドルまでは、単純計算で約29%下げた。AIへの投資の請求書が重い、という懸念で半導体全体が売られた期間だ。11月3日は通常取引で3.65%戻し、決算で時間外に7%近く上げた。下げた分を取り戻す動きと、決算の上振れが重なった。決算の前から、市場は「AIの工事費がいつ回収されるか」を値段に問い続けていた。今回の答えは、データセンターの利益率約34%と、第4四半期の170億ドルという見通しだった。
市場がその価格を付けている理由を、もう1つ挙げるなら、データセンターの顧客の顔ぶれだ。発表によれば、Anthropic、Meta、Microsoft、OpenAI、Oracleが、新型のHeliosラックを使い始めている。1社の受注に頼る形ではなく、複数の大口顧客に広がっている。顧客が広がれば、1社の設備投資の延期で全体が止まるリスクは薄まる。反対に、顧客が同じAI投資の波に乗っている以上、波が引けば一緒に引く。広がりと同調は、同じコインの両面だ。
リスクは、供給と競争と評価損の3つに集まる
会社自身が開示するリスクは、3つに集まる。
1つは供給だ。製造を外部に委託する以上、工場の歩留まりや部品の確保、メモリの供給が、売上の天井になる。発表文は、メモリの供給を具体的な制約要因として挙げている。メモリの値段が上がれば、PC向けの需要にも響く。クライアントの売上が前四半期比で3.7%減った背景にも、メモリのコストが重なっている、と説明会の報道は伝えている。
2つは競争と景気の波だ。半導体は景気循環の業種で、AI向けの加速器では最大手との競争が続く。顧客の設備投資が1年先送りされれば、データセンターの階段は止まる。ゲームのように、世代交代の谷間で売上が4割減る部門もある。データセンター1本に寄った今の構成は、伸びるときは速いが、止まるときも全体に響く。
3つは、株価そのものが利益を揺らす仕組みだ。顧客向けワラントの公正価値は、株価の動きで変わる。今期は11億ドル近い費用になった。株価が上がれば、GAAPの利益はこの費用で削られる。上がったのに利益が削られる、という逆説が、GAAPの数字には常につきまとう。買収の統合も、World LabsとTaalasの2件がこれからで、のれんや償却の扱いはまだ数字に出ていない。
自分の考え:指数で持つ側は、現金の戻りを待つ
私はAMDを個別で持つ側ではなく、指数を通じて持つ側だ。1社の決算で積立の計画を変えるつもりはない。今回の決算で、その考えは変わらなかった。理由は3つある。データセンターの利益率が約34%まで上がり、稼ぎの質が伴ってきたこと。第4四半期の見通しが170億ドルと、数字で置かれたこと。現金と短期投資が157.76億ドルまで積み上がり、借入を上回っていることだ。
引っかかるのは、現金の戻りだ。フリーキャッシュフロー5.54億ドルは、利益の過去最高と並べると細い。売掛金と在庫の膨らみが一時的なものなら、第4四半期に回収されるはずだ。回収されなければ、売上の伸びは、現金の伸びではない、という読みが残る。フェアバリューが株価を下回っている点も、同じ引っかかりとつながる。市場が先に織り込んだ2027年の伸びを、会社が数字で裏付けられるかどうか。そこが、割安かどうかの分かれ目になる。
自分なら、買うにしても売るにしても、まだ動かない。次に確認する項目は3つに絞る。第4四半期の売上が170億ドル前後に届き、データセンターの比率が64%前後を保つかどうか。フリーキャッシュフローが15億ドル台に戻り、売掛金と在庫の膨らみが解けるかどうか。2027年の80%超という伸びの話が、次の四半期の見通しで具体的な数字に変わるかどうかだ。その3つが出そろうまでは、積立の額も、指数の持ち方も変えない。過去最高の売上だけ見て「安くなった」と決めつけるのは、フェアバリュー441.42ドルがもう否定している。
※免責:この記事はAMD(NASDAQ: AMD)の決算発表に関する情報提供を目的としたもので、投資の勧誘や売買の推奨ではありません。実績の数字は同社2026年11月3日付の発表に基づき、第4四半期の見通しは同発表によるもので、2027年の売上見通しに関する記述は決算説明会の報道によるものです。InvestingProのフェアバリュー441.42ドル、上下余地-8.8%、PER122.1倍、財務健全性「良い」は2026年11月4日に同サイトで確認したモデル推計値であり、将来の株価を保証するものではありません。第1四半期の売上・データセンター売上は9か月累計からの単純計算であり、会社の公表値ではありません。市場予想は集計機関により異なる場合があります。将来の業績や株価を保証するものではありません。投資の最終判断はご自身の責任で行ってください。