配当の明細を見るとき、私はドルと円を分けて見る。円の欄だけ見ると、配当そのものが増えたのか、円安が進んだだけなのか、区別がつかなくなるからだ。年末の損出しや外国税額控除の確認と並行して、今夜見るのはこの分け方1つでいい。
100ドルは、レート次第で2,830円変わる
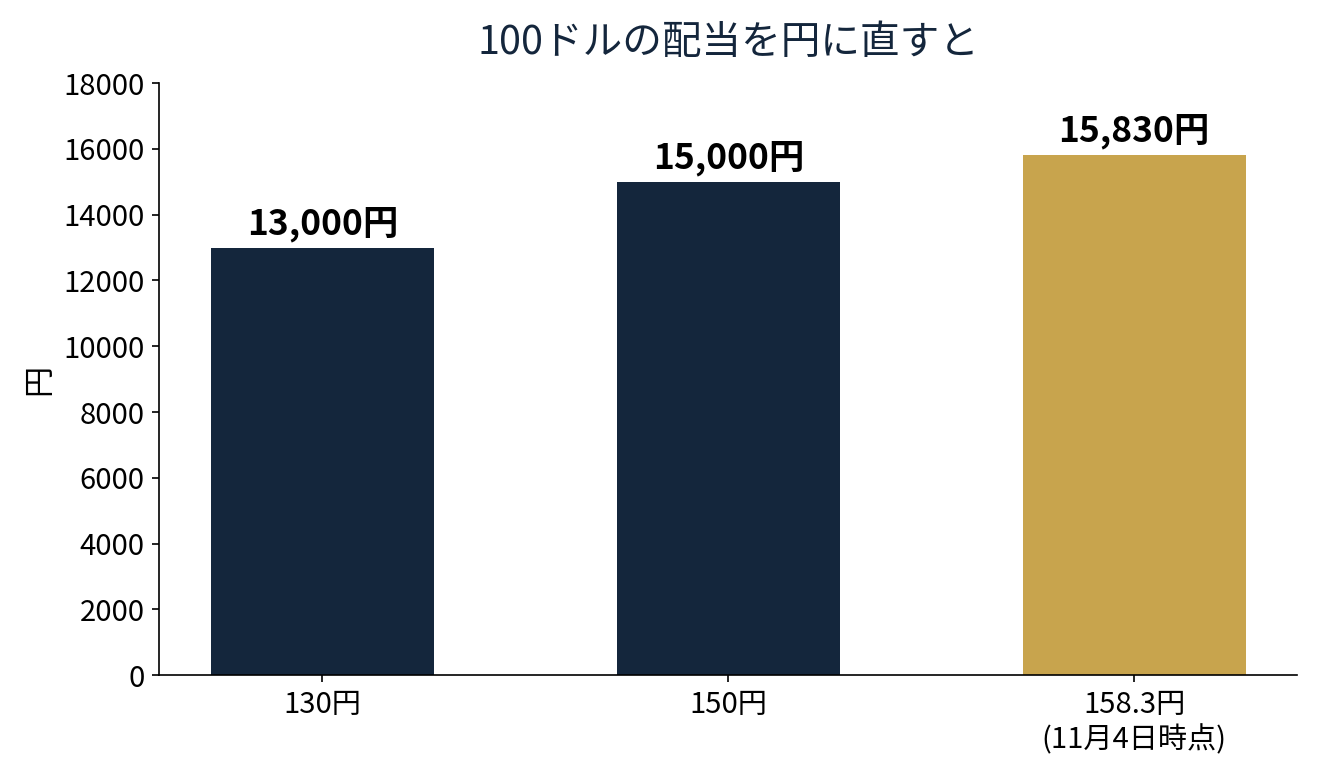
11月4日に確認した市場データでは、ドル円は158.30円前後だった。今朝のコラムでも158円前後と書いた。同じ100ドルの配当でも、円に直すとこうなる。
- 130円なら1万3,000円
- 150円なら1万5,000円
- 158.3円なら1万5,830円
図で見ると、130円と158.3円の差は2,830円ある。配当のドル額は1ドルも変わっていない。変わったのは、円に直すときのレートだけだ。税引前の数字で、ここに税金はまだかかっていない。
円で増えても、ドルでは増えていないことがある
去年100ドルだった配当が、今年105ドルになったとする。5%の増配だ。円に直すと、去年150円なら1万5,000円、今年158.3円なら1万6,622円になる。円では10.8%増えたように見える。内訳は、配当の伸びが5%で、残りは円安の分だ。
逆もある。今年105ドルでも、レートが140円なら1万4,700円になる。ドルでは5%増えたのに、円では去年より300円減る。円の欄だけ見て「配当が減った」と判断すると、読みを間違える。配当が育っているかどうかは、ドルの欄で見る。円の欄は、生活費に換えるときの数字だ。
私の手取り配当は年間約300万円だ。158.3円で割ると、約1万9,000ドルになる。これは割り算の目安で、実際のドル建ての受取額そのものではない。目安として置いておくと、年末の明細で「ドルが増えたか、円安で膨らんだだけか」を分けて読める。
税金は、為替とは別の話
特定口座の米国株配当は、米国で10%が引かれたうえで、日本でも20.315%が源泉徴収される。手取りは約71.7%になる。この二重の取り方は、外国税額控除の記事で書いた通りだ。為替の話と税金の話を同じ表で混ぜると、どこで減ったのか分からなくなる。税金は税金、為替は為替で、別々に引く。
年末の点検では、損出しの記事と買い直しの記事で締切と手順を書いた。そこに今夜の1つを足す。明細を開いたら、まずドル建ての金額を見る。前の年と比べてドルが増えているか。それが増配の答えだ。円の額は、そのあとで生活費に換えるときに見ればいい。明日の朝、為替が動いていたら、私はまずドルの欄を見る。