客が減ったのに、株価は上がった。11月4日のマクドナルドは、決算発表の日に6.53%高の280.22ドルで引けた。前日終値は263.04ドルだ。数字の並びだけ見ると、どこかおかしい。米国の既存店売上は0.2%減った。客足が細った四半期だ。それでも純利益は24.86億ドルで、前年同期比9%増えた。売上は71.57億ドルで同1%増。調整後の1株利益は3.57ドルで同11%増だ。決算は2026年11月4日発表、対象は9月30日で終わる第3四半期。数字は同社の発表による。株価はInvestingProの11月5日朝の表示による。
売っているものは、ハンバーガーそのものではない
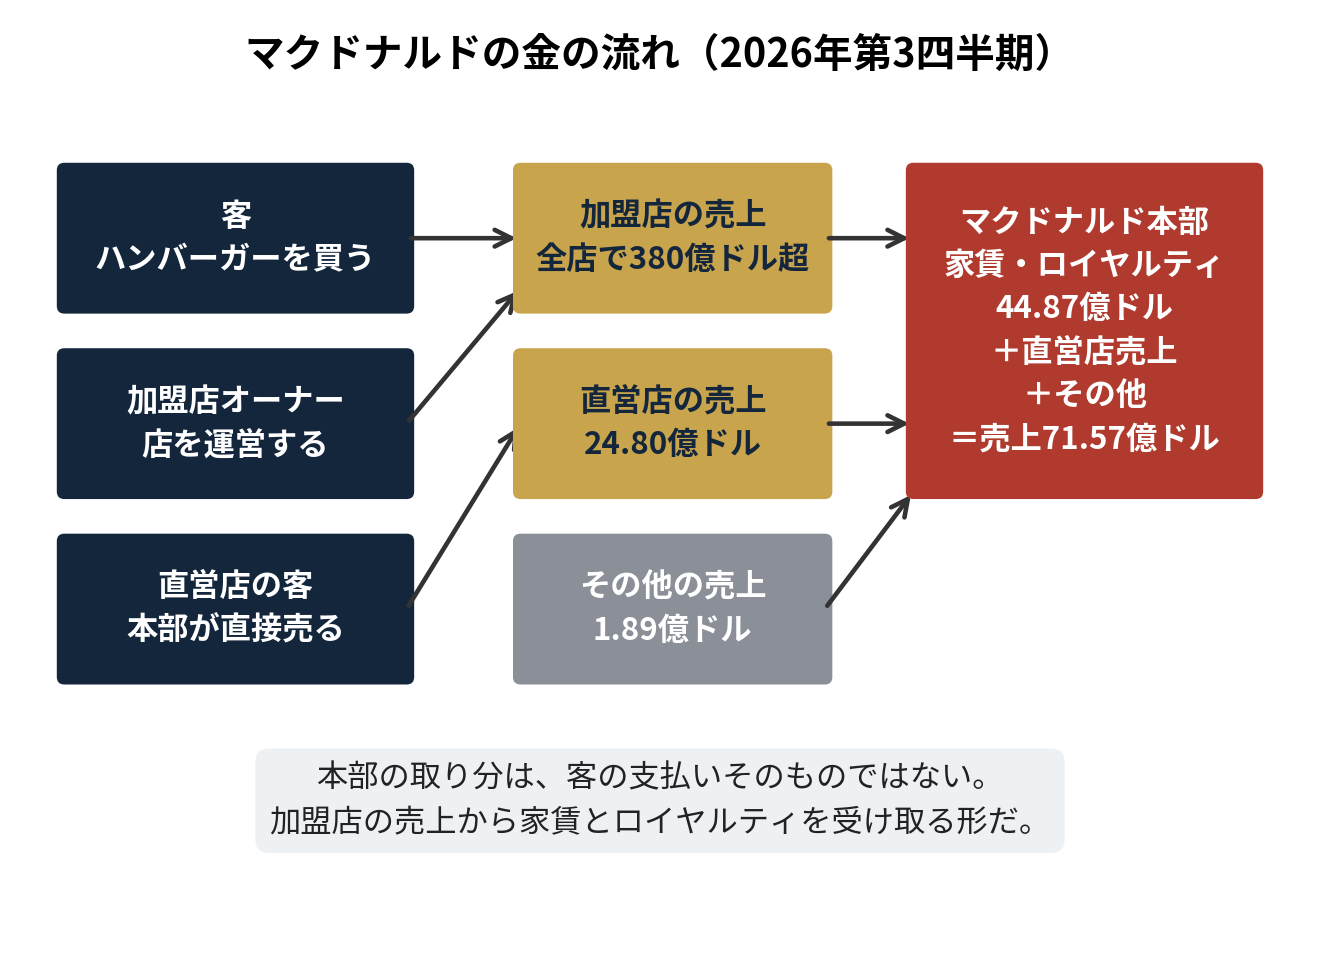
マクドナルドの金の取り方を、1行で言い換えるとこうなる。ハンバーガーを売る会社ではなく、ハンバーガーを売る場所と看板を貸す会社だ。世界で4万5000店を超え、約95%が独立したオーナーの加盟店だ。客がレジで払う金は、まず加盟店の売上になる。その売上から、家賃とロイヤルティが本部に入る。本部が直接売る直営店の売上も、別に立つ。
図で見ると、客の支払いと本部の売上のあいだに、加盟店が1枚挟まる。この1枚が、この会社の決算を読むときの全部だ。
読む物差しは3つに絞る。既存店売上が、客数と客単価のどちらで動いたか。加盟店からの収入が、加盟店の売上の伸びに付いてきているか。利益が、店の稼ぎから来ているか、それとも売却益などの脇から来ているかだ。この3つが揃わないと、「利益9%増」の中身は読めない。
利益は増えた。客は減った
第3四半期の内訳は、加盟店からの収入が44.87億ドルで前年同期比3%増、直営店の売上が24.80億ドルで同3%減、その他が1.89億ドルで同26%増だ。加盟店からの収入が全体の約63%を占める。単純計算だ。直営店の売上が減ったのは、店を加盟店に渡す切り替えが進んだためで、売上の取り方が加盟店側へ移っただけの面もある。
全店の売上(システムワイドセールス)は380億ドルを超え、前年同期比4%増えた。ここは加盟店の売上も全部含めた数字で、本部の売上とは別物だ。380億ドルの店の集まりから、本部は71.57億ドルを受け取る。大家と看板貸しの取り分が、本部の売上だと思えば近い。
図で見ると、既存店の割れ方がはっきりする。米国だけがマイナスで、海外が全体を支えた。
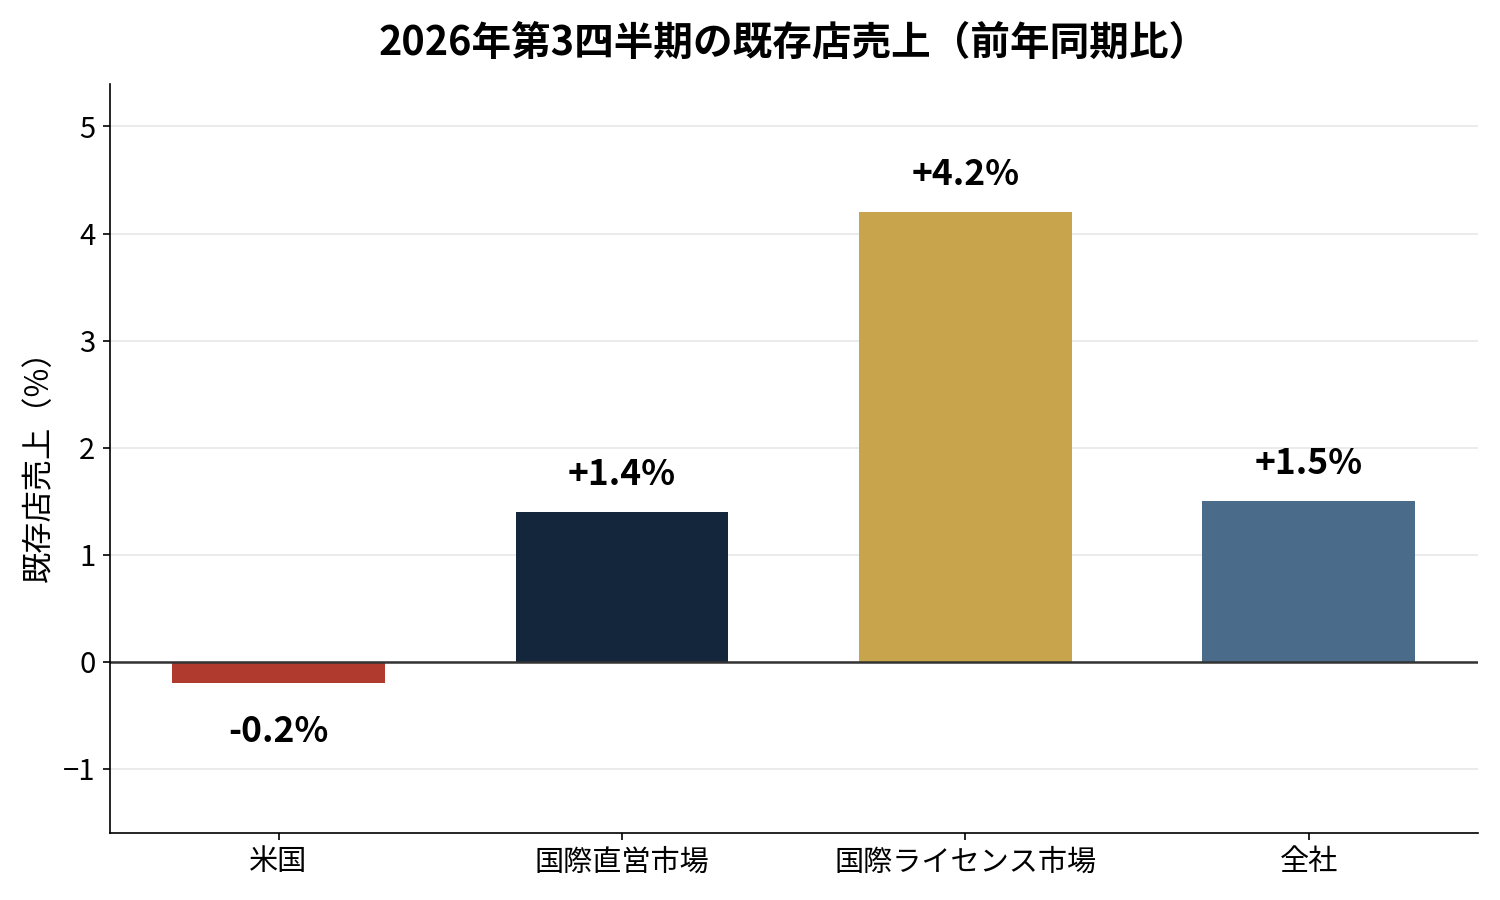
米国の既存店は0.2%減。前年同期は2.4%増だった。会社によれば、客数が減り、客単価の上昇がほぼ相殺した。国際直営市場は1.4%増で、ドイツとオーストラリアが引っ張り、フランスが足を引いた。国際ライセンス市場は4.2%増で、日本が引っ張り、中国がマイナスだった。全社は1.5%増で、前年同期の3.6%増から伸びは鈍った。
四半期の並びを見ると、米国の減速は今期に始まった話ではない。第1四半期の米国既存店は3.9%増、第2四半期は0.8%増、そして今期は0.2%減だ。3つの四半期で、坂を下りてきた形だ。会社側の説明では、四半期の後半にかけて米国の動きは改善し、9月はプラスに転じたという。報道によると、7月と8月が弱く、9月が持ち直した。値下げの手を打ったあとの改善だ。ここは、次の四半期で本物かどうかが試される。
売上高の5四半期の並びは、70億ドル台で横ばいに近い。第1四半期だけ65.17億ドルとへこむのは、季節の形だ。
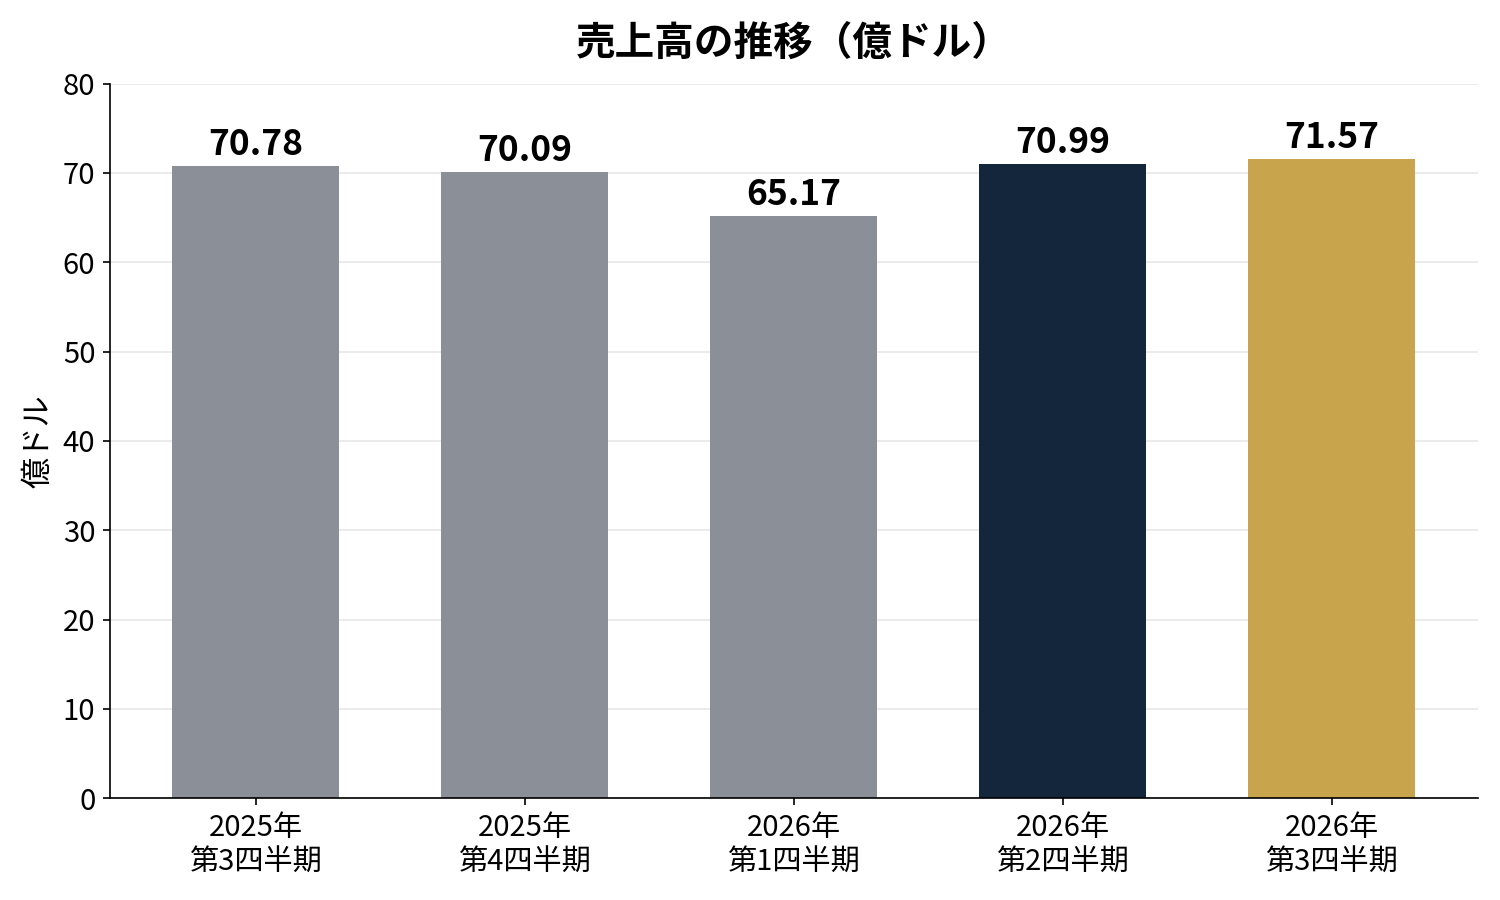
通期で見ると、売上は2023年の254.94億ドル、2024年の259.20億ドル、2025年の268.85億ドルと、ゆっくり右肩上がりだ。2025年通期の純利益は85.63億ドル、1株利益は11.95ドル、営業利益は123.93億ドルで、営業利益率は単純計算で約46%になる。9か月累計の2026年は、売上207.73億ドルで前年同期比5%増、純利益68.31億ドルで同7%増、1株利益9.61ドルで同8%増だ。
利益率の節では、1枚はがす。営業利益は35.95億ドルで前年同期比7%増。売上に対する営業利益率は、単純計算で50.2%になる。前年同期は47.4%だった。
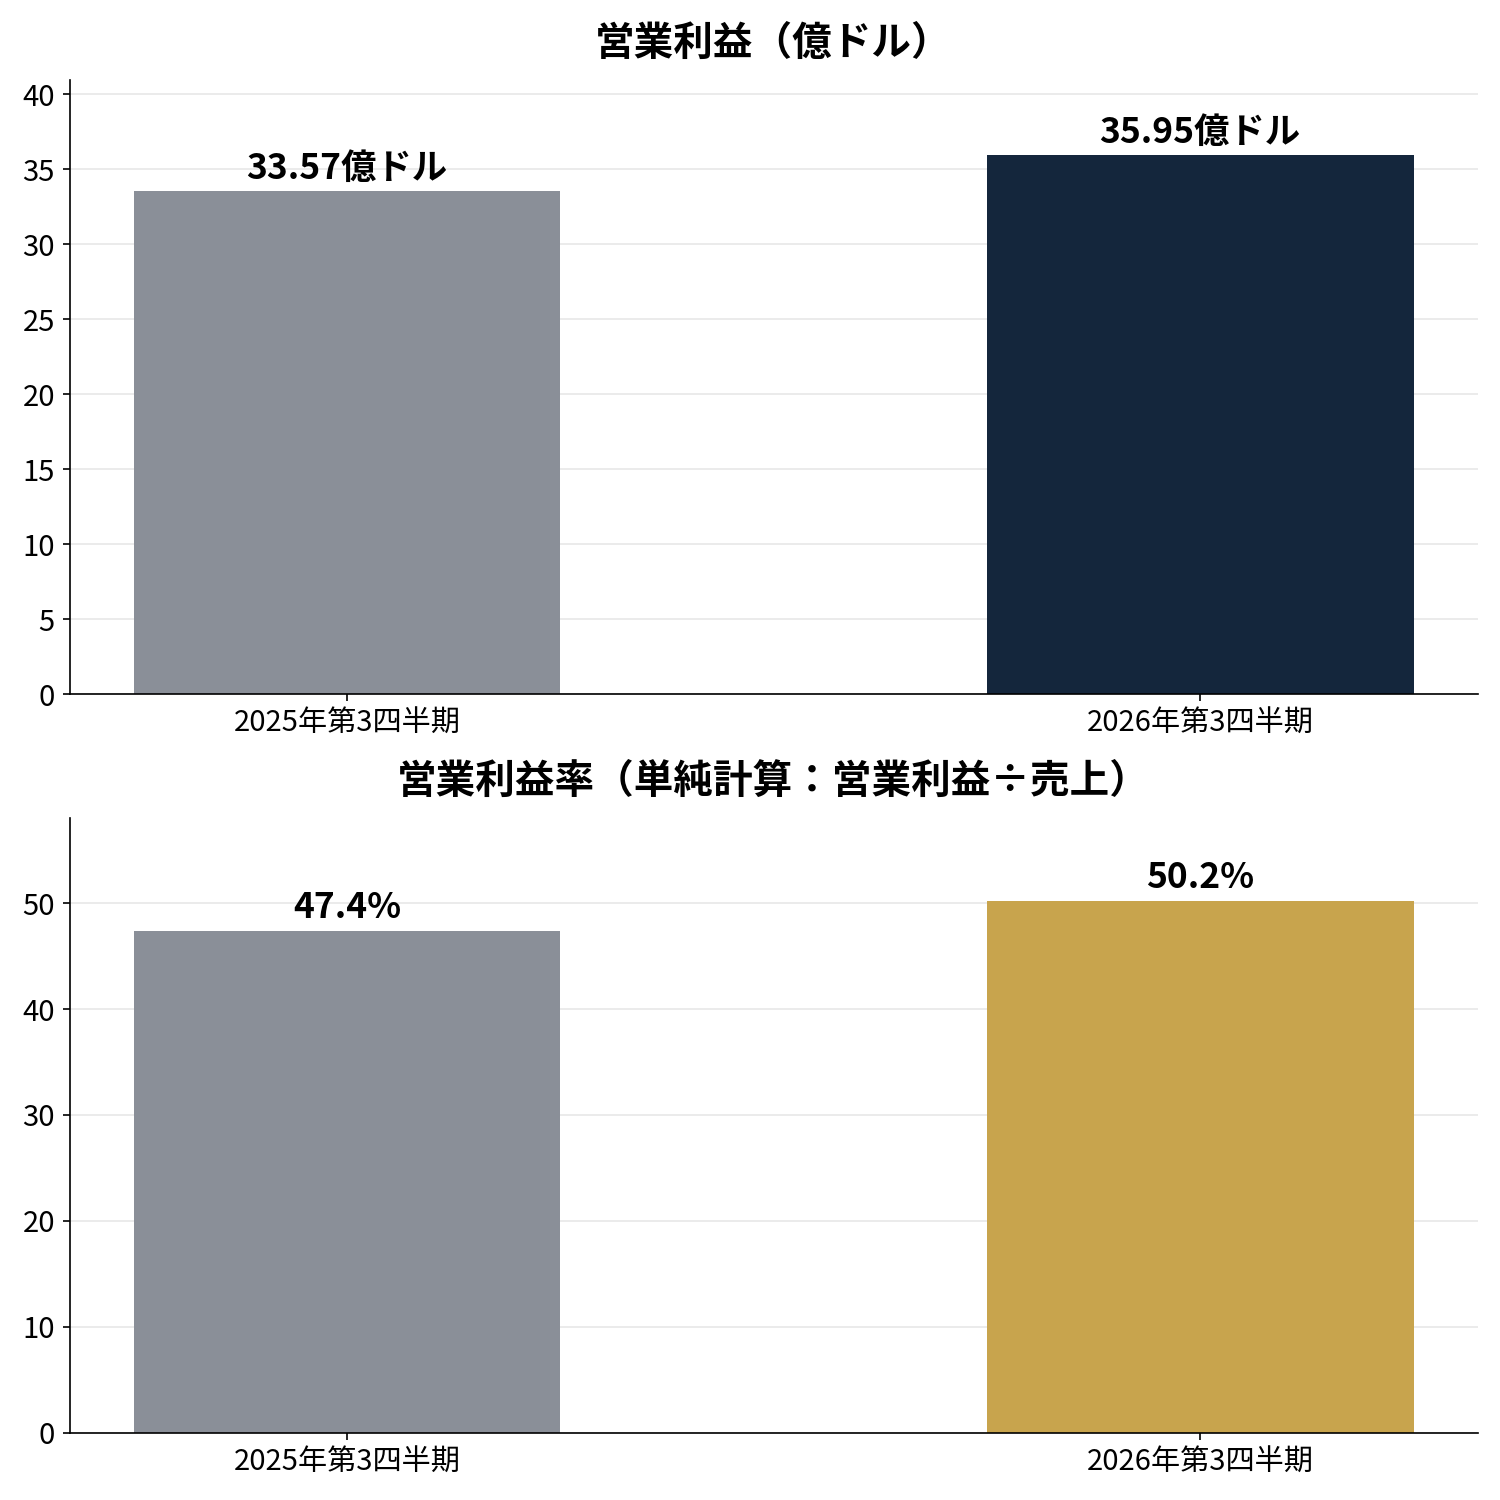
図で見ると、利益率の跳ね方が目立つ。ただ、中身には脇からの収入が混ざる。その他営業収支は1.39億ドルの収入側で、前年同期の0.37億ドルから増えた。店の売却益などを含む項目だ。加盟店の利益率の改善も、会社は理由に挙げている。売上1%増に対して営業利益7%増、純利益9%増という並びは、店の稼ぎだけでは説明しきれない。脇の収入が、利益の伸びを押し上げた四半期だ。ここを抜きに「儲かる体質が強まった」と読むのは、早い。
フェアバリューは株価を下回る
画面の数字は、2026年11月5日朝に確認したInvestingProのマクドナルドのページによる。現在株価280.22ドル、フェアバリュー270.75ドル、上下余地は▲3.38%、PER22.7倍、財務健全性は「良い」だった。フェアバリューはモデルの推計値で、会社の発表値ではない。
読み分けは、ここから始める。フェアバリュー270.75ドルは、11月4日終値280.22ドルを下回る。つまりInvestingProの物差しでは、この銘柄は割安ではなく、フェアバリューを上回る割高側に出ている。決算の日に株価が6.53%上がったあとの値段だ。上がったあとに割高側へ寄った、という順番だ。
PER22.7倍は、過去の利益に対する値段だ。今期の利益には、売却益などの脇の収入が混ざる。過去の利益が脇で膨らんだ四半期だと、PERは実態より低く見える面もある。22.7倍だけ見て「手ごろ」と決めつけるのは、さっきの利益の中身を忘れた読みになる。
市場がその価格を付けた理由は、報道の並びから読める。調整後EPS3.57ドルは、市場予想の3.38ドル前後を上回った。売上71.57億ドルは、予想の72.8億ドル前後には届かなかった。利益は予想超え、売上は予想割れ。株価が上がったのは、利益の予想超えと、米国の9月の持ち直しを、市場が先の改善の兆しとして読んだため、という仮説が立つ。断定はできない。決算の日の上げは、1日の反応にすぎない。
アナリストの平均目標株価は、別指標として291.75ドルで、株価に対して約4%の上振れ余地を示す。フェアバリューとは方向が違う。モデルの推計と、アナリストの目標は、同じ「将来の値段」ではない。2つの数字が割れたとき、どちらかを選ぶのではなく、割れた理由を疑うのが筋だ。フェアバリューは過去の実績とモデルの前提に引っ張られ、アナリスト目標は値付けの改善期待に引っ張られやすい。両方とも、会社の発表値ではない。
リスクは、客足と加盟店の体力に集まる
会社が開示するリスクの軸は、大きく4つだ。客の好みと値ごろ感の変化。加盟店の経営体力と、本部との関係。食材・人件費のコストと、為替の振れ。食の安全と、規制・訴訟の動きだ。
今期の数字に当てはめると、最初の2つが目の前にある。米国の客数が減ったままなら、値下げの手は客単価を削る。加盟店の売上が伸びなければ、本部の家賃とロイヤルティの伸びも止まる。中国の既存店がマイナスだったことも、国際ライセンス市場の伸びの天井を示す材料だ。
もう1つ、見通しの出し方がこの会社は独特だ。売上や1株利益の通期予想は出さない。会社が出すのは、2026年の営業利益率が40%台半ばから後半の範囲、設備投資が約37億ドル、フリーキャッシュフローの転換率が80%台前半から半ば、といった枠組みだ。第3四半期の営業利益率50.2%は、1四半期の数字で、通期の枠と直接比べるものではない。通期の枠に収まるかどうかは、第4四半期の利益率次第だ。
自分の考え
魅力は、稼ぎの形の分かりやすさだ。店を貸し、看板を貸し、加盟店の売上から取り分をもらう。自分で店を全部抱えるより、景気の波を加盟店と分け合う形になる。配当も、四半期配当が1.86ドルから1.93ドルへ4%引き上げられ、12月15日に支払われる。補足資料によると、第3四半期に配当で約13億ドル、自社株買いで5.19億ドルを返した。9か月では配当約40億ドル、自社株買い約18億ドルだ。客が減った四半期でも、還元を細らせなかった。
引っかかりは、利益の質と、米国の客足の2つだ。利益の伸びに、売却益などの脇の収入が混ざった。米国の客数は、9月の持ち直しが1か月だけの話か、四半期の流れが変わったのか、まだ分からない。2027年初めに全国展開される予定のバリューメニューも、客単価を削って客数を戻す手だ。戻ればいい。戻らなければ、客単価と客数の両方を落とす。
自分の扱い方は、様子見のまま置く。買う理由にも、売る理由にも、今期の数字だけでは足りない。次に確認する項目は3つに絞る。第4四半期の米国既存店が、9月のプラスを続けられるか。バリューメニューの全国展開で、客数と客単価がどう動くか。通期の営業利益率が、会社が出す40%台半ばから後半の枠に収まるかだ。この3つが揃ってから、改めて考える。配当の受け取りは、四半期ごとに1.93ドルという新しい水準で、12月15日の支払いを1つの区切りにして見る。
※本記事は投資判断の助言ではなく、2026年11月4日にマクドナルドが発表した2026年第3四半期決算と、2026年11月5日朝に確認したInvestingProのフェアバリュー(270.75ドル)および株価(280.22ドル)などの公開情報に基づく分析です。フェアバリューはInvestingProのモデルによる推計値であり、将来の株価を保証するものではありません。業績予想や配当方針は会社の発表時点のものであり、今後変更される可能性があります。投資の最終判断は、ご自身の責任でお願いいたします。