11月5日、ナスダックは5.5%安。半導体指数は12%安。そんな日に、AppLovinの株価は31%上がった。356.10ドルだ。前日の終値271.75ドルから、1日で84ドルも跳ねた。出来高は2,222万株で、普段の5倍を超える。決算は11月4日の引け後に出ていた。売上21.85億ドルで55%増、純利益14.39億ドルで72%増。数字は同社の2026年11月4日付決算発表と、Finnhubの株価データによる。
上がった理由じゃない。なぜこの日に、ここまで上がったのか。そこを読む決算だ。
モノを売らない。広告の「当たる確率」を売る商売
AppLovinの金の取り方を1行で言い換えると、こうなる。モノを売らない。広告の「当たる確率」を売る。
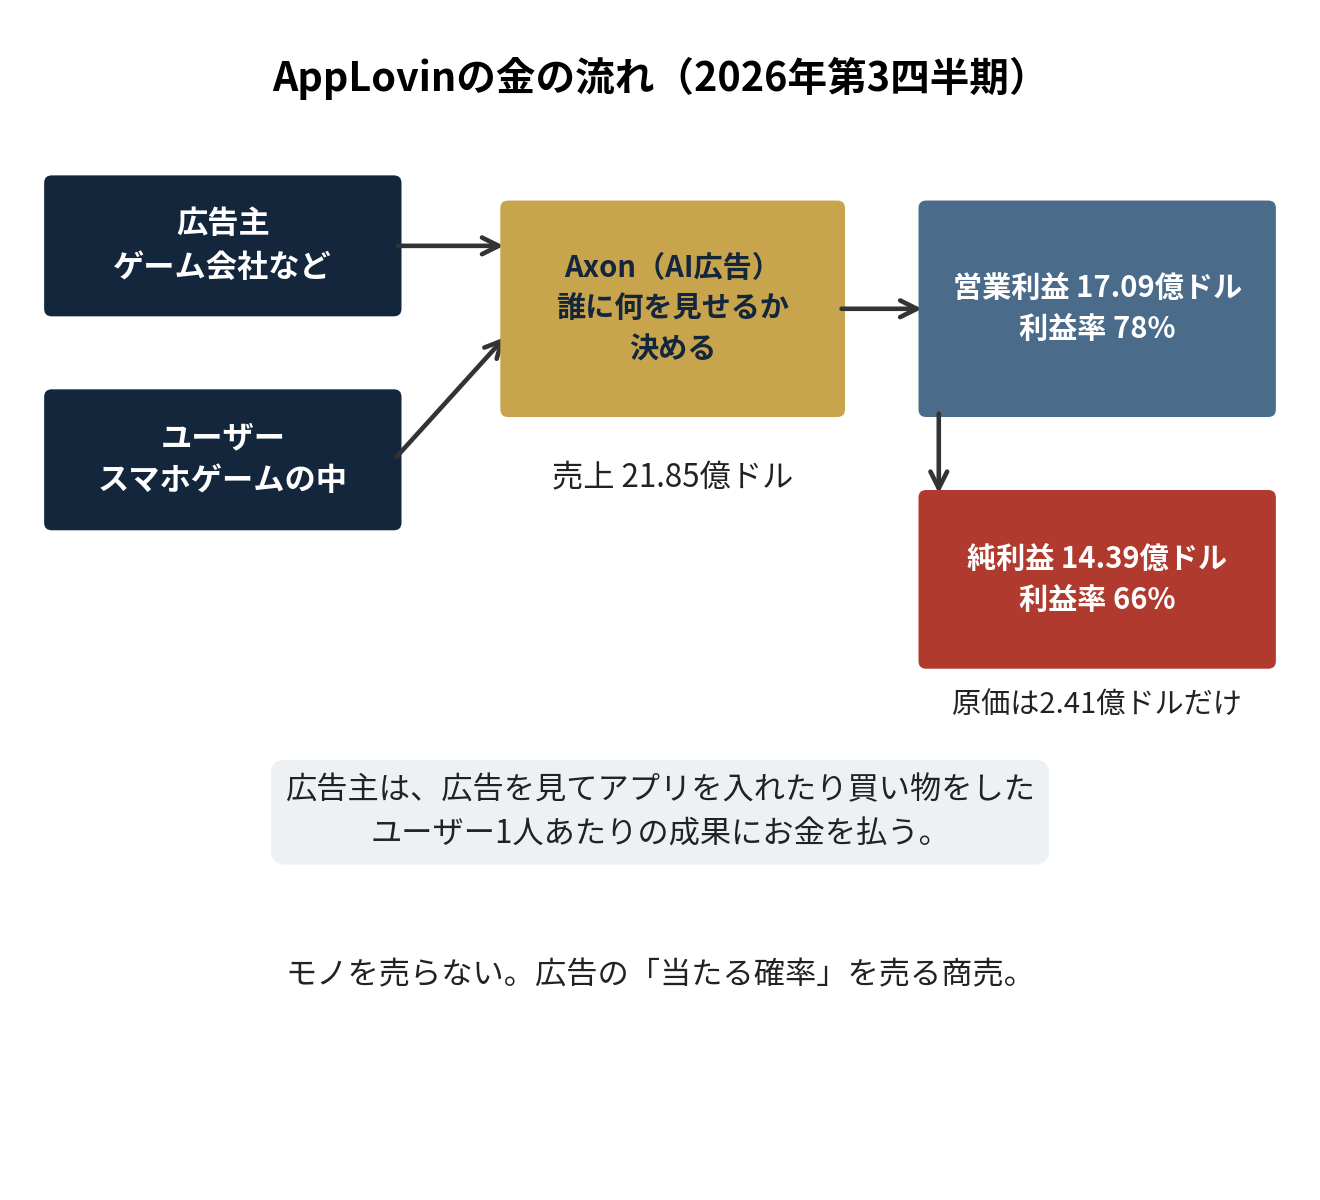
広告主は、スマホゲームの会社が中心だ。自分のゲームを、まだ遊んでいない人に知ってもらいたい。AppLovinのAI「Axon」が、どのユーザーにどの広告を見せるかを決める。ユーザーが広告を見てゲームを入れたり、ゲームの中で買い物をしたりすると、広告主はその成果にお金を払う。AppLovinの売上は、その広告費だ。仲人に近い。相手を見合わせて、合いそうな組み合わせだけを紹介する。紹介が当たれば、紹介料が入る。
図で見ると、儲けの構造が分かる。売上21.85億ドルに対して、原価は2.41億ドルしかない。売上の11%だ。営業利益は17.09億ドルで、利益率は78%。純利益は14.39億ドルで、利益率は66%になる。売上の3分の2が、そのまま純利益として残る。
読む物差しは3つに絞る。売上の伸びが50%前後を続けているか。調整後EBITDAの利益率が84%前後を保てているか。フリーキャッシュフローが、売上と同じペースで増えているかだ。2025年6月にゲーム事業(Apps)を売却して、いまは広告一本の会社になっている。比べる相手は、もうゲーム会社じゃない。広告プラットフォームだ。
売上55%増、純利益は66%が残る
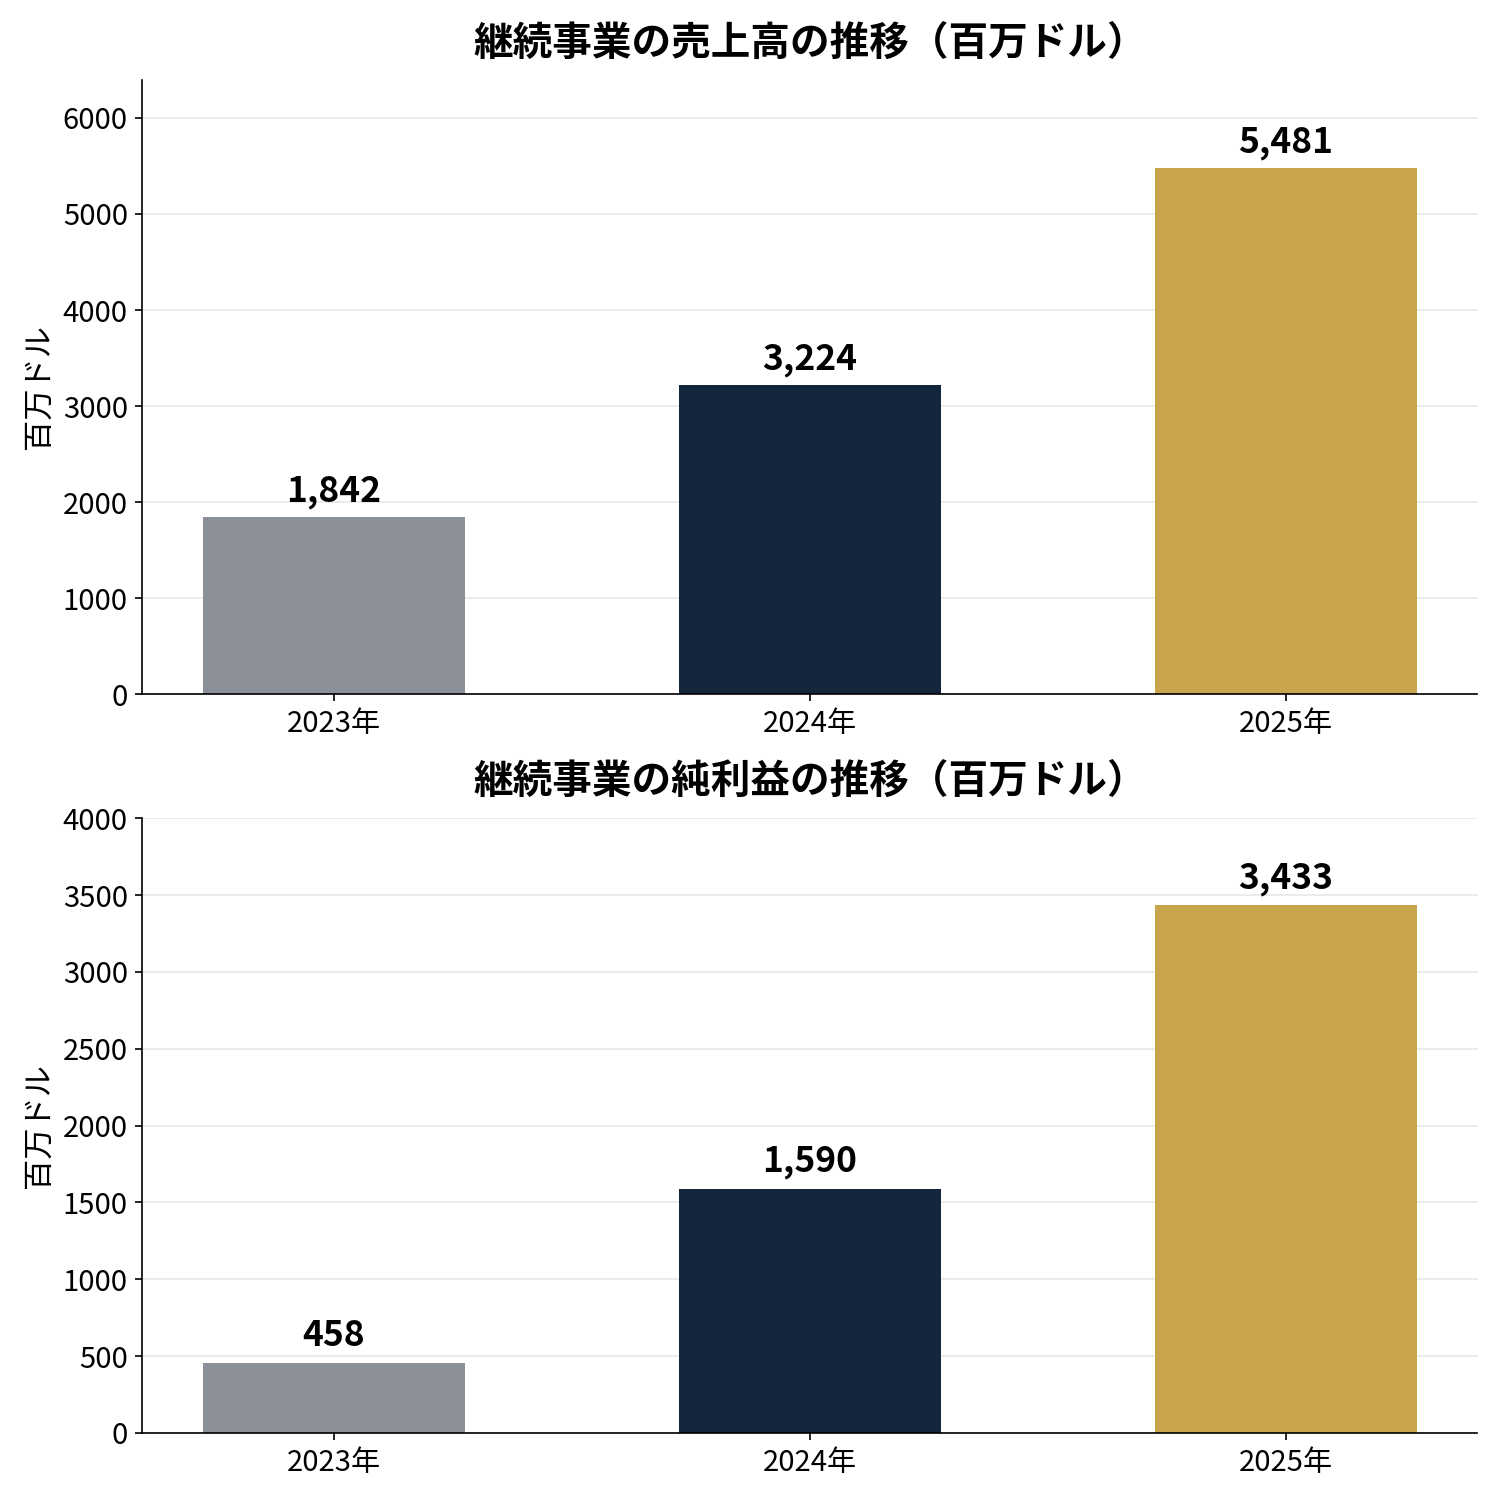
まず長い目で見る。継続事業の売上は、2023年の18.42億ドルから2024年に32.24億ドル、2025年に54.81億ドルへ、2年で3倍になった。純利益は同じ期間に4.58億ドルから15.90億ドル、34.33億ドルへ、7倍以上だ。調整後EBITDAは12.36億ドルから24.12億ドル、45.12億ドルへ。利益率も67%から75%、82%へと、毎年上がっている。
図で見ると、曲がり角がないのが分かる。売上も利益も、右肩上がりが続いている。赤字の時代はとっくに終わり、規模が利益を生む段階に入った。
今期の売上は21.85億ドルで、前年同期比55%増。自社の見通しの上限20.85億ドルを、約1億ドル上回った。市場予想の20.7億ドルも超えている。希薄化EPSは4.30ドルで、前年の2.45ドルから76%増。市場予想の4.03ドルも上回った。調整後EBITDAは18.42億ドルで59%増、利益率は84%だ。
四半期で並べると、勢いが分かる。売上は2025年第3四半期の14.05億ドルから、2026年第3四半期の21.85億ドルへ、1年で55%増えた。純利益も8.36億ドルから14.39億ドルへ。5四半期連続で、売上も利益も前の四半期を上回っている。なお、2025年第4四半期の売上16.58億ドルと純利益11.02億ドルは、通期の数字から9か月分を引いた単純計算だ。
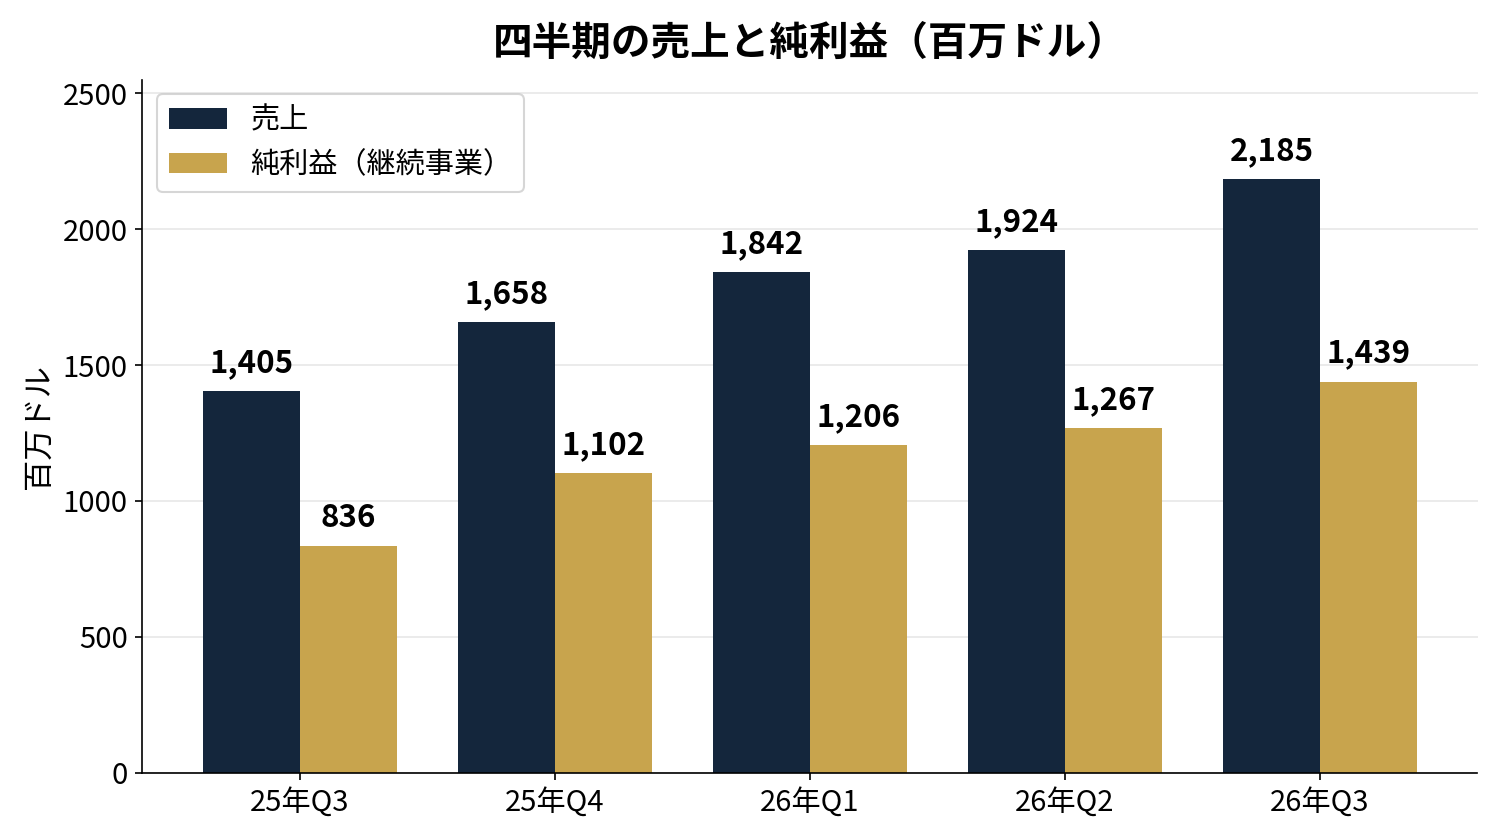
第4四半期の見通しも強い。売上は23.65〜23.95億ドルで、市場予想の22.5億ドルを上回る。調整後EBITDAは19.95〜20.25億ドルで、利益率は84〜85%だ。会社によれば、通期の売上と調整後EBITDAは、どちらも前年比50%超の成長になる。見通しの中間値で計算すると、通期の売上は83億ドルほど、調整後EBITDAは70億ドルほどになる(単純計算)。
ただ、見通しの裏で1つだけ気になる数字がある。研究開発費だ。今期は1.02億ドルで、前年の0.44億ドルから2.3倍になった。次世代のAxonモデルへの投資だと、会社は説明している。投資が先に膨らんで、成果があとからついてくる構図だ。投資のわりに伸びが鈍れば、真っ先に問われるのがこの数字だ。
現金は借入とほぼ同じ。FCFはほぼ全部、自社株買いへ
決算でいちばん気になるのは、現金の裏側だ。9月末の現金は31.74億ドルある。ところが長期借入は35.16億ドルで、差し引きの純現金はマイナス3.42億ドルになる(単純計算)。1株あたりの純現金はマイナス1.03ドルほどで、株価395.51ドルの裏付けにはならない(単純計算)。
図で見ると、現金の使い道も分かる。第3四半期のフリーキャッシュフローは14.18億ドルで、売上の65%ほどが現金として残った(単純計算)。設備投資は750万ドル、リースの支払いも290万ドルしかない。データセンターを建てる会社と違って、現金を使う場所がほとんどない。だからこそ、FCFのほぼ全部が自社株買いに回る。今期は410万株を14億ドルで買い戻した。9か月では28.11億ドルだ。10月には買戻し枠を32億ドル増やし、残枠は36億ドルになった。
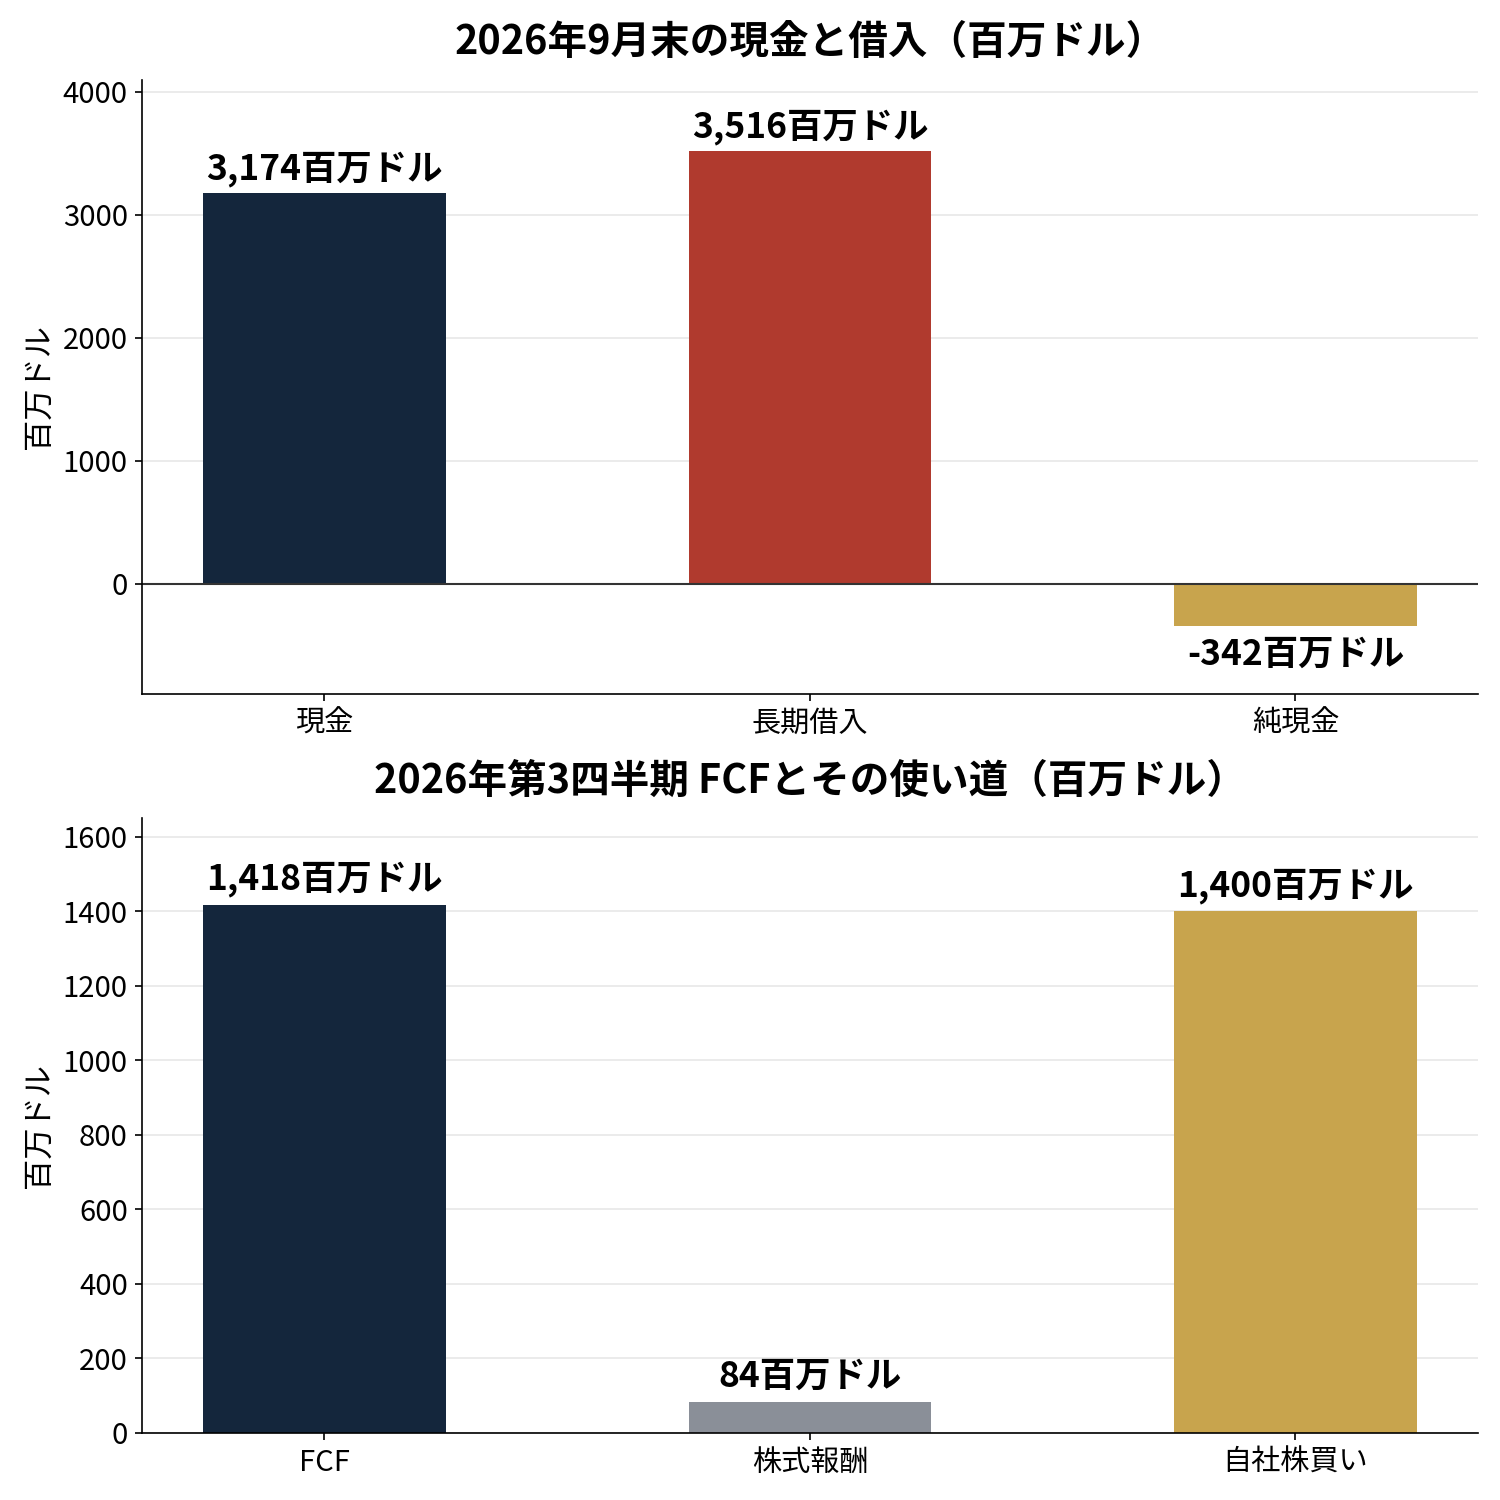
株式報酬は0.84億ドルで、FCFの6%ほどしか食っていない(単純計算)。現金は出ているが、社員への株で消える分は小さい。発行済み株式は3.31億株で、買戻しで少しずつ減っている。従業員は900人ほど(2025年末時点)しかいない。2025年の売上54.81億ドルを900人で割ると、1人あたり約609万ドルになる(単純計算)。少人数で、大きな金を回す会社だ。
割安か。フェアバリューは株価を11.5%上回る
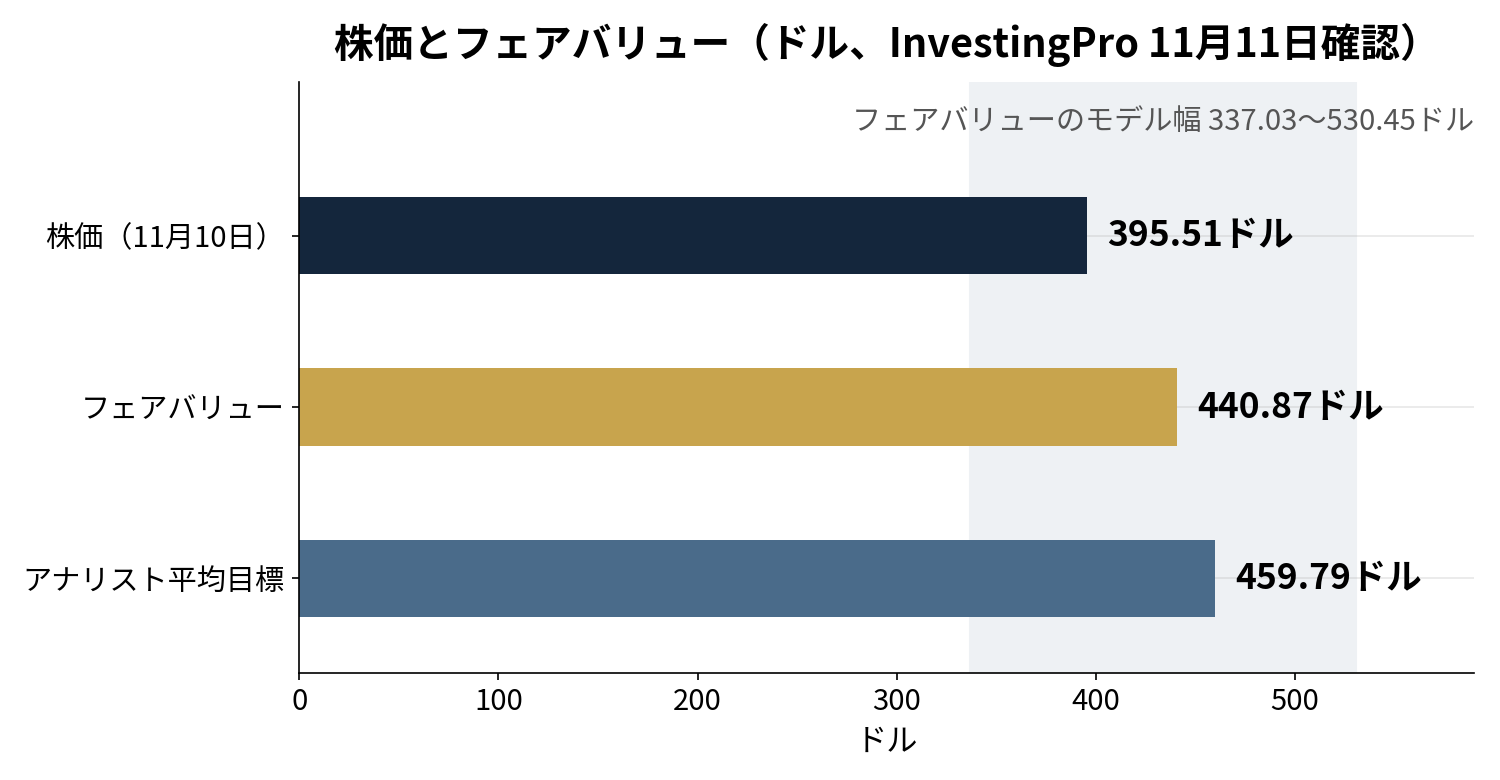
InvestingPro(2026年11月11日確認)では、株価395.51ドルに対してフェアバリューは440.87ドルで、上昇余地は11.5%になる。評価は「割安」で、モデルは12本、幅は337.03〜530.45ドルだ。ただ、不確実性は「高」だ。幅の下限の337.03ドルは、株価を下回っている。12本のモデルの答えが、337ドルから530ドルまで200ドル近く割れている。平均は割安側だが、モデルによって答えが割れる。
図で見ると、3つの数字の並びが分かる。株価395.51ドル、フェアバリュー440.87ドル、アナリストの平均目標株価459.79ドル。アナリスト33人のうち買いが26人、保有が7人、売りは0人だ。Pro概要ページでは、30人の平均が454.28ドル、レンジは345〜610ドルと表示が分かれる。市場もInvestingProも、株価より上を見ている。
マルチプルを並べると、こうなる。フォワードPERは23.8倍。PBRは39.7倍(Proの同業他社ベンチマークでは41.2倍と表示が分かれる)。PSRは17.9倍、EV/Salesは15.0倍、EV/EBITDAは21.7倍(予測EV/LTM EBITDAでは27.8倍と表示が分かれる)。配当利回りは0%で、AppLovinは無配だ。FCF利回りは、InvestingProの現在値は表示なしで、2025年度は1.5%だった。自分の単純計算では、第3四半期のFCF14.18億ドルを年率換算すると約57億ドルで、時価総額約1,310億ドルに対する利回りは4.3%ほどになる。財務健全性は「とても良い」。ROEは直近12か月の純利益50.13億ドルを自己資本32.99億ドルで割ると約152%になるが、自社株買いで自己資本が小さいため参考値だ(単純計算)。
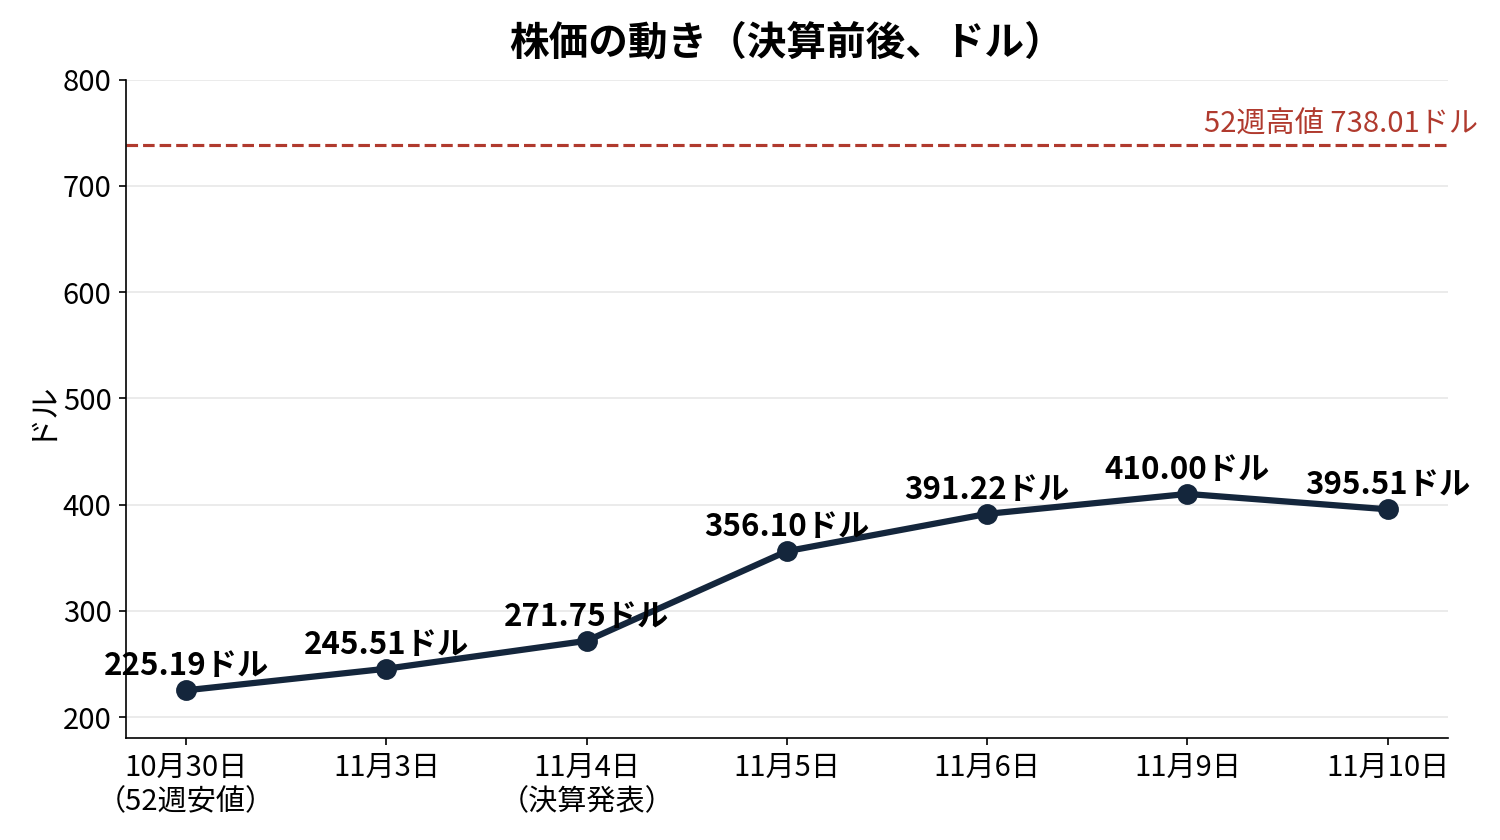
株価の位置も見る。52週高値は738.01ドル、安値は225.19ドル。11月10日の395.51ドルは、高値から46%ほど下、安値から76%ほど上にある(単純計算)。年初来では41.3%安だ。決算前の時点では、2026年のS&P500構成銘柄でいちばん下げていたという報道もある。10月30日には52週安値をつけていた。安値から11月9日の410ドルまでは、82%の戻りになる(単純計算)。
図で見ると、決算前後の動きが分かる。11月3日の245.51ドルから決算発表の11月4日は271.75ドルへ10.7%上がり、11月5日は356.10ドルへ31%上がり、11月6日は391.22ドル、11月9日は410ドルへもう一段上がった。11月10日は395.51ドルへ3.5%下げた。52週高値の738.01ドルとは、まだ距離がある。
なぜ上がったのか。仮説は3つある。1つめ、数字が全部予想超えで、見通しも上振れた。売上もEPSも調整後EBITDAも、自社の見通しの上限を超えたうえに、第4四半期の見通しも市場予想を上回った。外れたところがない。2つめ、決算前の期待値が地を這っていた。年初来で6割下げ、10月30日に52週安値をつけたあとの発表だった。悪い材料は、ある程度織り込まれたあとだった。3つめ、11月5日はAIインフラの売りの日だった。ナスダックが5.5%安、半導体指数が12%安の中で、データセンターを建てずにAIで稼ぐ側が買われた。AppLovinの設備投資は四半期で750万ドルしかない。「AIを使う側」と「AIの土台を作る側」の明暗が、その日に分かれた。どれが主因かは分からない。ただ、11月4日の上げは中間選挙の翌日の地合い込みで、11月5日の31%がこの決算への答えだ。
リスク
会社が開示するリスクは、競争と、広告需要の変動、AI技術の変化だ。今期の数字に直結するものが3つある。1つめは、証券集団訴訟だ。2026年9月16日に提訴され、10-Qで開示されている。Axonモデルの改善の速さと、広告生成ツールの開発スケジュールをめぐる開示が争点で、原告代表の申立期限は11月16日だ。2つめは、広告主の業種の偏りだ。売上の大半はゲーム広告で、ECなどゲーム以外への広がりはこれからだ。ゲームの広告費が冷えれば、売上の伸びはそのまま鈍る。3つめは、研究開発費の膨らみだ。次世代モデルへの投資が先行しているが、モデルの改善が止まれば、成長のエンジンが止まる。競合はMetaやGoogle、The Trade Deskで、広告の取り合いは激しい。
ほかにも、会社側の動きで気になるものがある。10月29日には、デラウェアからネバダへの本店移転が、株主総会を経ない書面同意で承認された。議決権の67%を持つ株主の同意だ。手続きとしては合法だが、少数株主の声を聞く場がなかった点は、ガバナンスを見る人の目に留まる。売掛金も、2025年末の18.19億ドルから23.89億ドルへ31%増えた。売上の伸びに伴うものだが、回収が遅れれば現金化が遅れる。
自分の考え
魅力は、数字の強さそのものだ。売上55%増、営業利益率78%、フリーキャッシュフローが売上の65%残る。現金の使い道もはっきりしている。設備投資がほとんどいらない分、FCFのほぼ全部を自社株買いに回し、株数を減らしている。Q4の見通しも上振れで、通期の成長が50%超という会社の見立ては、数字で裏付けられている。
引っかかるのは、フェアバリューの頼りなさだ。平均は440.87ドルで割安側だが、不確実性は「高」で、モデル幅は337〜530ドルと200ドル近く割れる。下限の337ドルは、今の株価を下回っている。平均だけを見て買う理由にはならない。PBR 40倍、PSR 18倍という水準も、安いとは言えない。訴訟も、11月16日の期限を前に片付いていない。
次に確認するのは3つだ。第4四半期の売上が23.65〜23.95億ドルの見通しに届くか。ECなどゲーム以外の広告が、売上にどれだけ寄与し始めるか。証券訴訟が、11月16日の期限を過ぎてどう動くかだ。
自分の扱い方は、こうする。フェアバリューは割安側だが、モデル幅が広すぎて、平均だけでは買えない。株価は安値から76%上がったあとの値段で、52週高値からはまだ46%下にあるが、年初来のワースト銘柄が1週間で8割戻したあとだ。買うなら、決算前の水準まで戻るか、第4四半期の数字で裏付けが取れてからにする。配当がない分、待つ間の見返りがない。その分、買うなら安値圏でしか買わない。
本記事は、AppLovinの2026年11月4日付決算発表およびInvestingProの2026年11月11日時点の表示をもとに作成しました。フェアバリューはInvestingProの推計値であり、将来の株価を保証するものではありません。業績見通しは会社の発表に基づくもので、実際の結果は異なる場合があります。訴訟に関する記載は同社の四半期報告書の開示に基づくものです。特定の銘柄の購入を勧めるものではありません。投資の判断は、ご自身の責任でお願いいたします。