見通しは予想割れ。株価は上がった。11月4日に出たウーバーの第3四半期決算は、第4四半期の非GAAP EPS見通しが0.95〜0.99ドルで、市場予想の1.06ドルを下回った。それでも株価は、決算前の11月3日終値66.60ドルから発表日の11月4日に69.87ドルへ、4.9%上がった。数字は同社の2026年11月4日付決算発表と、Finnhubの株価データによる。
売られた理由じゃない。買われた理由を探す決算だ。
車も店も持たない。マッチングの手数料で稼ぐ商売
ウーバーの金の取り方を1行で言い換えると、こうなる。車も店も持たない。乗る人と運ぶ人をつなぐだけだ。
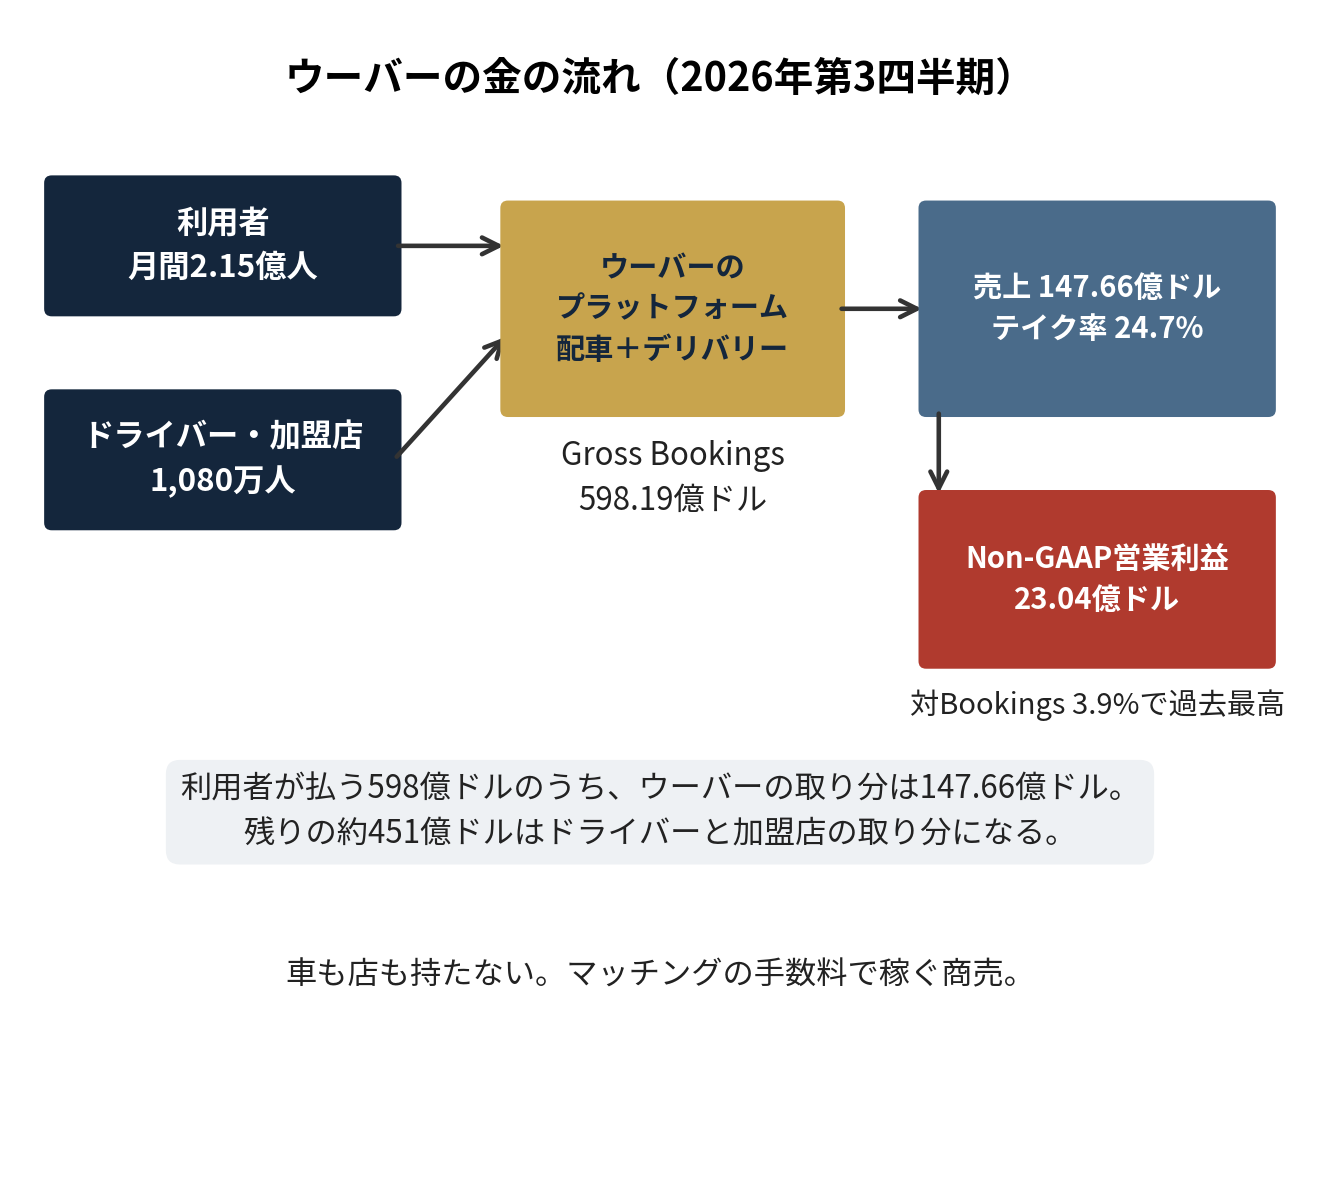
月間2.15億人の利用者が、配車とデリバリーを使う。トリップは40.61億回で、前年同期比16%増。ドライバーと配達員は1,080万人で、この四半期に250億ドル以上を持ち帰った。利用者が払った総額がGross Bookingsで、今期は598.19億ドル。ウーバーの売上は、そのうち147.66億ドルだ。テイク率は24.7%ほどになる(単純計算)。残りの約451億ドルは、ドライバーと加盟店の取り分だ。大家が家賃を取るのに近い。部屋を貸すんじゃなく、乗り物と料理のマッチングを貸す。
図で見ると、儲けの構造が分かる。利用者が払う598億ドルのうち、ウーバーの取り分は147.66億ドルで、残りはドライバーと加盟店へ回る。そこから経費を引いたNon-GAAP営業利益は23.04億ドルで、Bookingsに対する比率は3.9%と過去最高だ。
読む物差しは3つに絞る。Bookingsの伸びが20%を続けているか。テイク率が崩れていないか。利益の伸びに、現金の伸びがついてきているかだ。この3つが揃わないと、「売上10%増」の中身は読めない。
売上は10%増、でもBookingsは20%増。この差が今期の肝
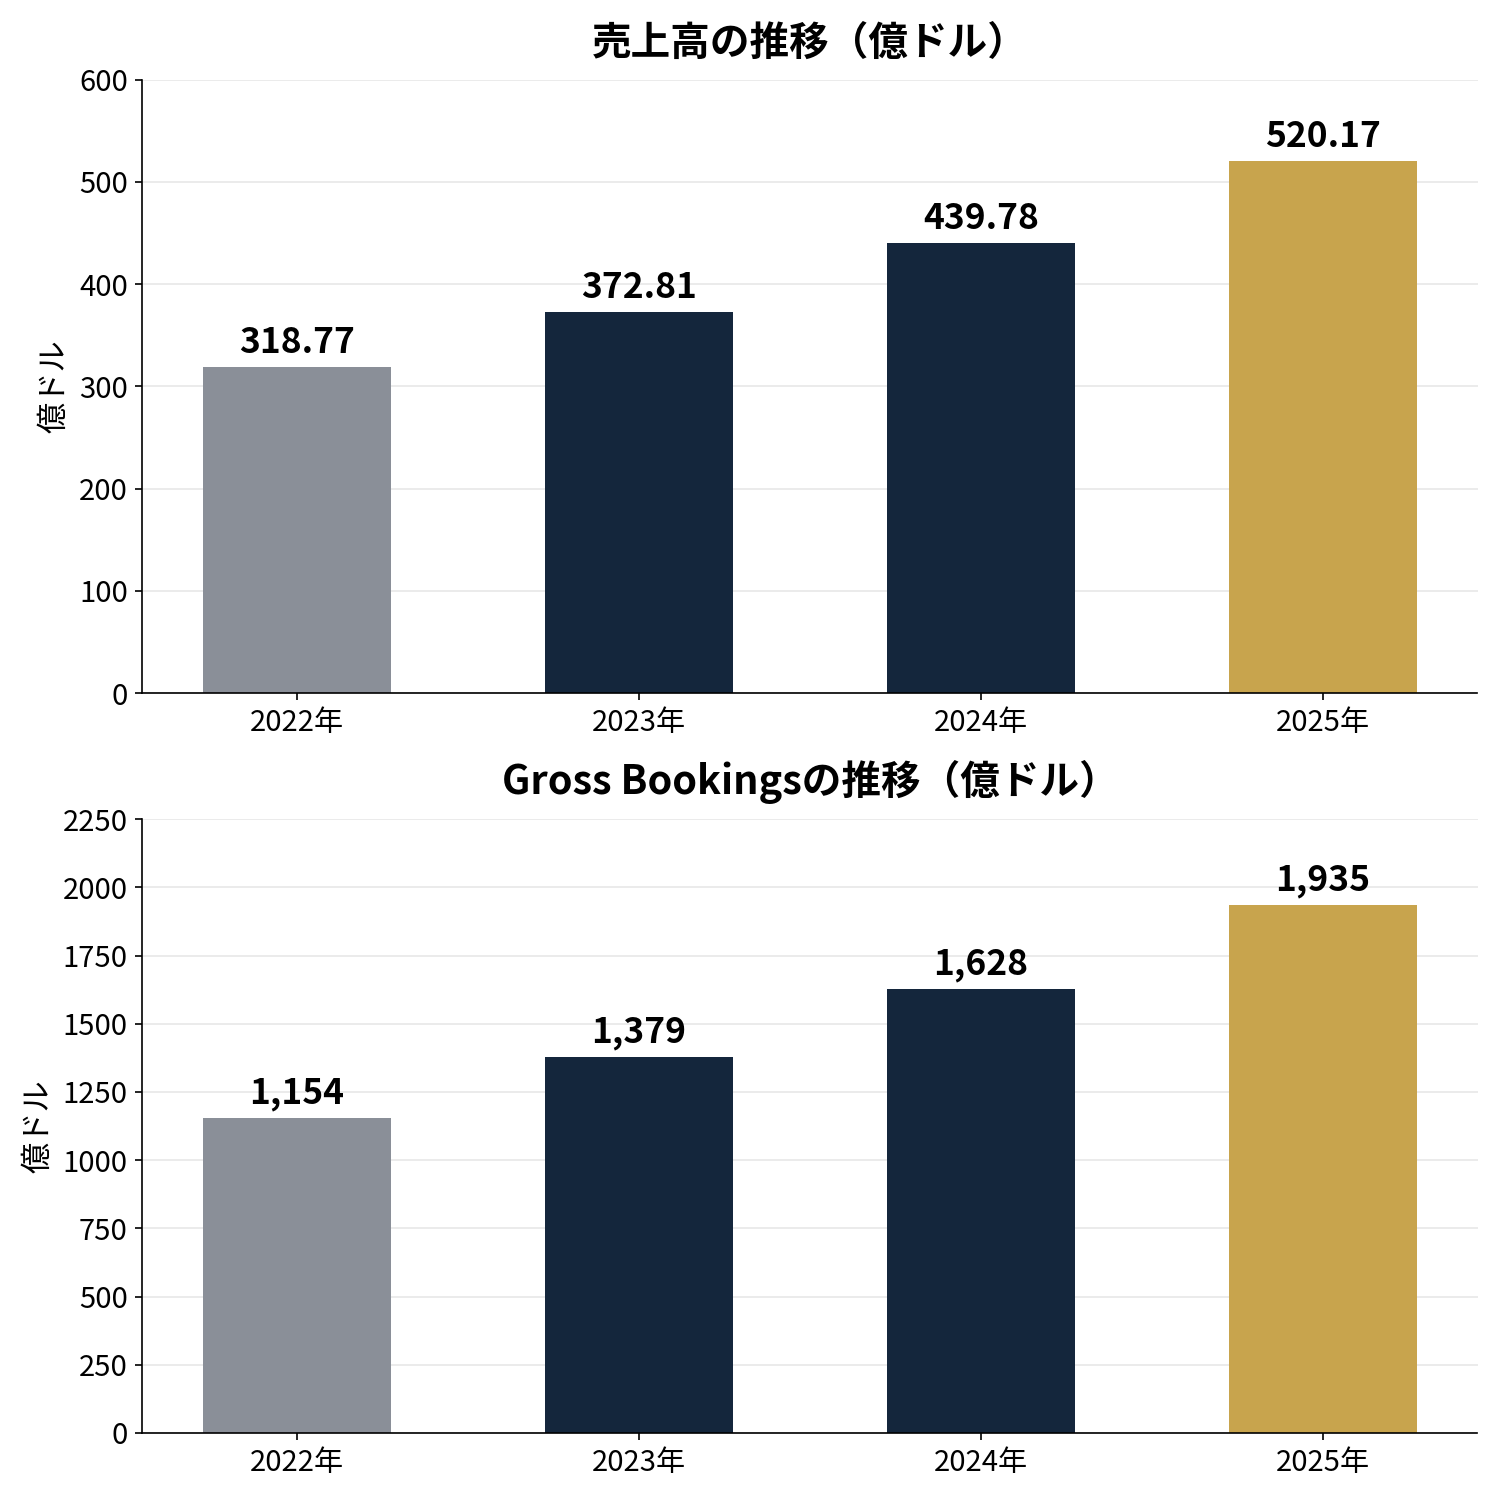
まず長い目で見る。売上は2022年の318.77億ドルから2025年には520.17億ドルへ、4年で6割増えた。Gross Bookingsは2022年の1,153.95億ドルから2025年の1,934.54億ドルへ、7割弱増えた。売上もBookingsも、毎年2割前後で伸び続けている。
図で見ると、曲がり角がないのが分かる。2022年から2025年まで、売上もBookingsも右肩上がりが続いている。赤字の時代は終わり、規模が利益を生む段階に入った。
今期の売上は147.66億ドルで前年同期比10%増。Bookingsは598.19億ドルで20%増。伸び率に10ポイントの差がある。理由は、英国の事業モデル変更だ。2026年1月からロンドン以外でエージェンシーモデルへ移行し、売上の計上が総額から手数料分だけに変わった。会社によれば、この変更が売上全体の伸びを8ポイント押し下げている。モビリティの売上は75.20億ドルで前年同期比2%減に見えるが、Bookingsは295.12億ドルで18%増えている。売上が減ったんじゃない。計上の仕方が変わっただけだ。デリバリーは売上54.88億ドルで23%増、Bookingsは285.39億ドルで22%増と、両方そろって伸びている。
モビリティの利益率8.0%は過去最高。デリバリーもついてきた
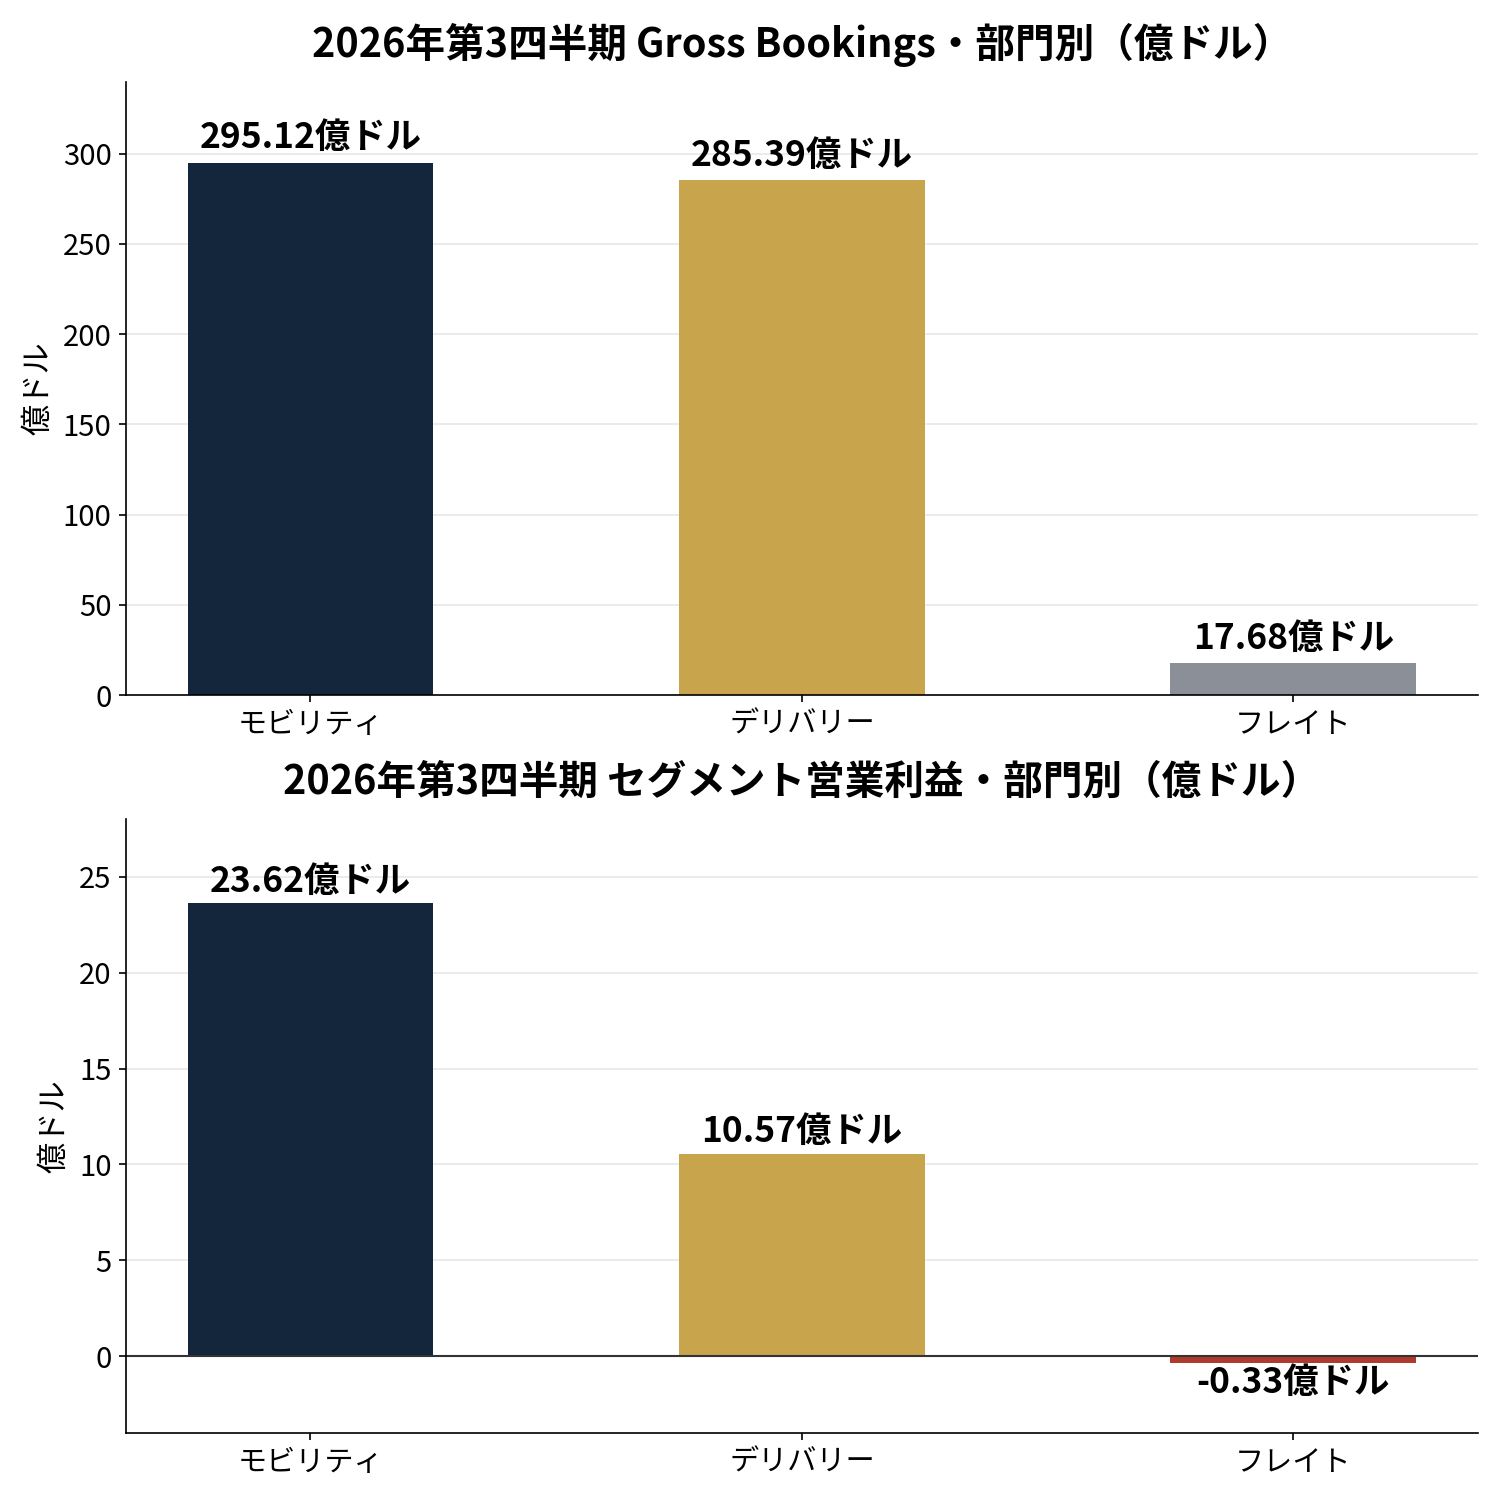
セグメントの利益を見ると、主役がはっきりする。モビリティの営業利益は23.62億ドルで前年同期比27%増。Bookingsに対する利益率は8.0%で、会社によれば過去最高だ。デリバリーの営業利益は10.57億ドルで30%増、利益率は3.7%になる(単純計算)。フレイトは0.33億ドルの赤字で、まだお荷物のままだ。
図で見ると、モビリティとデリバリーの差が分かる。Bookingsはモビリティ295.12億ドルとデリバリー285.39億ドルでほぼ並んだ。でも営業利益はモビリティ23.62億ドルに対してデリバリー10.57億ドルと、2倍以上の開きがある。配車のほうが、儲けの効率がいい。
全社のNon-GAAP営業利益は23.04億ドルで38%増。Bookingsに対する比率は3.9%で、こちらも過去最高だ。Adjusted EBITDAは29.63億ドルで31%増、比率は5.0%になった。利益率の改善は、経費を削った結果じゃない。研究開発費は12.73億ドルで前年同期比48%増と、先行投資はむしろ増えている。販管費は10.47億ドルで11%減ったが、主役は規模のほうだ。利用者が増えれば、同じ土台で回せる注文が増える。プラットフォームの儲け方は、ここに出る。
GAAP純利益の92%減は、見かけ倒しだ
決算でいちばん分かりにくいのが、GAAPの純利益だ。5.12億ドルで、前年同期の66.26億ドルから92%減った。GAAPの希薄化EPSも0.25ドルで、前年の3.11ドルから大きく下がった。数字だけ見ると、利益が消えたように見える。
でも中身は違う。前年同期の66.26億ドルには、49億ドルの税の評価益と、15億ドルの株式評価益が入っていた。今期は逆に、保有株式の評価損が4.76億ドルあった。本業の儲けを示すNon-GAAP EPSは0.88ドルで、前年同期の0.65ドルから35%増えた。会社見通しの上限に届いた数字だ。GAAPの純利益は、税と保有株の評価で大きく振れる。ウーバーを読むときは、Non-GAAPのほうを見る。
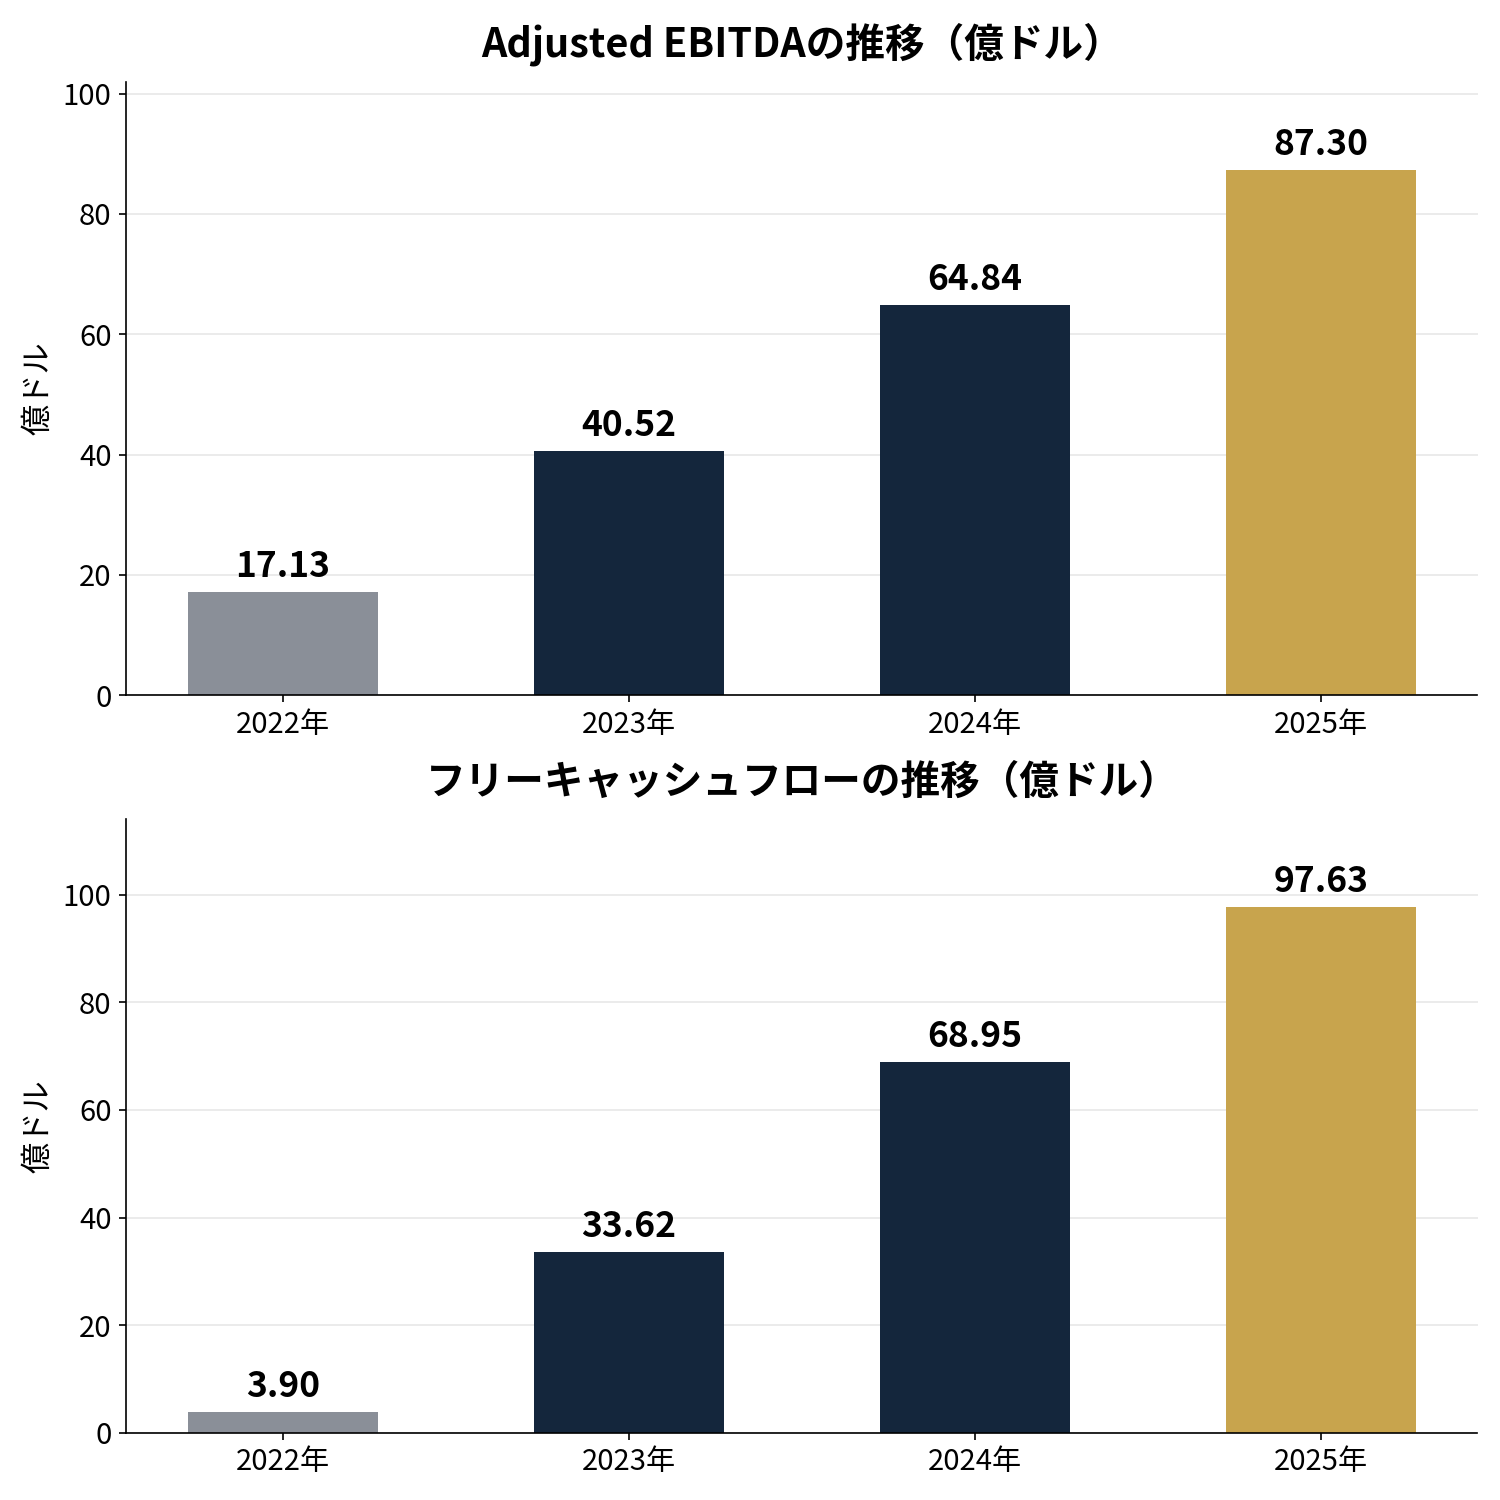
図で見ると、利益と現金の伸びが分かる。Adjusted EBITDAは2022年の17.13億ドルから2025年には87.30億ドルへ、4年で5倍になった。フリーキャッシュフローは2022年の3.90億ドルから2025年には97.63億ドルへ、25倍だ。直近12か月では104億ドルで、会社によれば過去最高になる。
現金は100億ドルあるのに、純現金はマイナス56億ドル
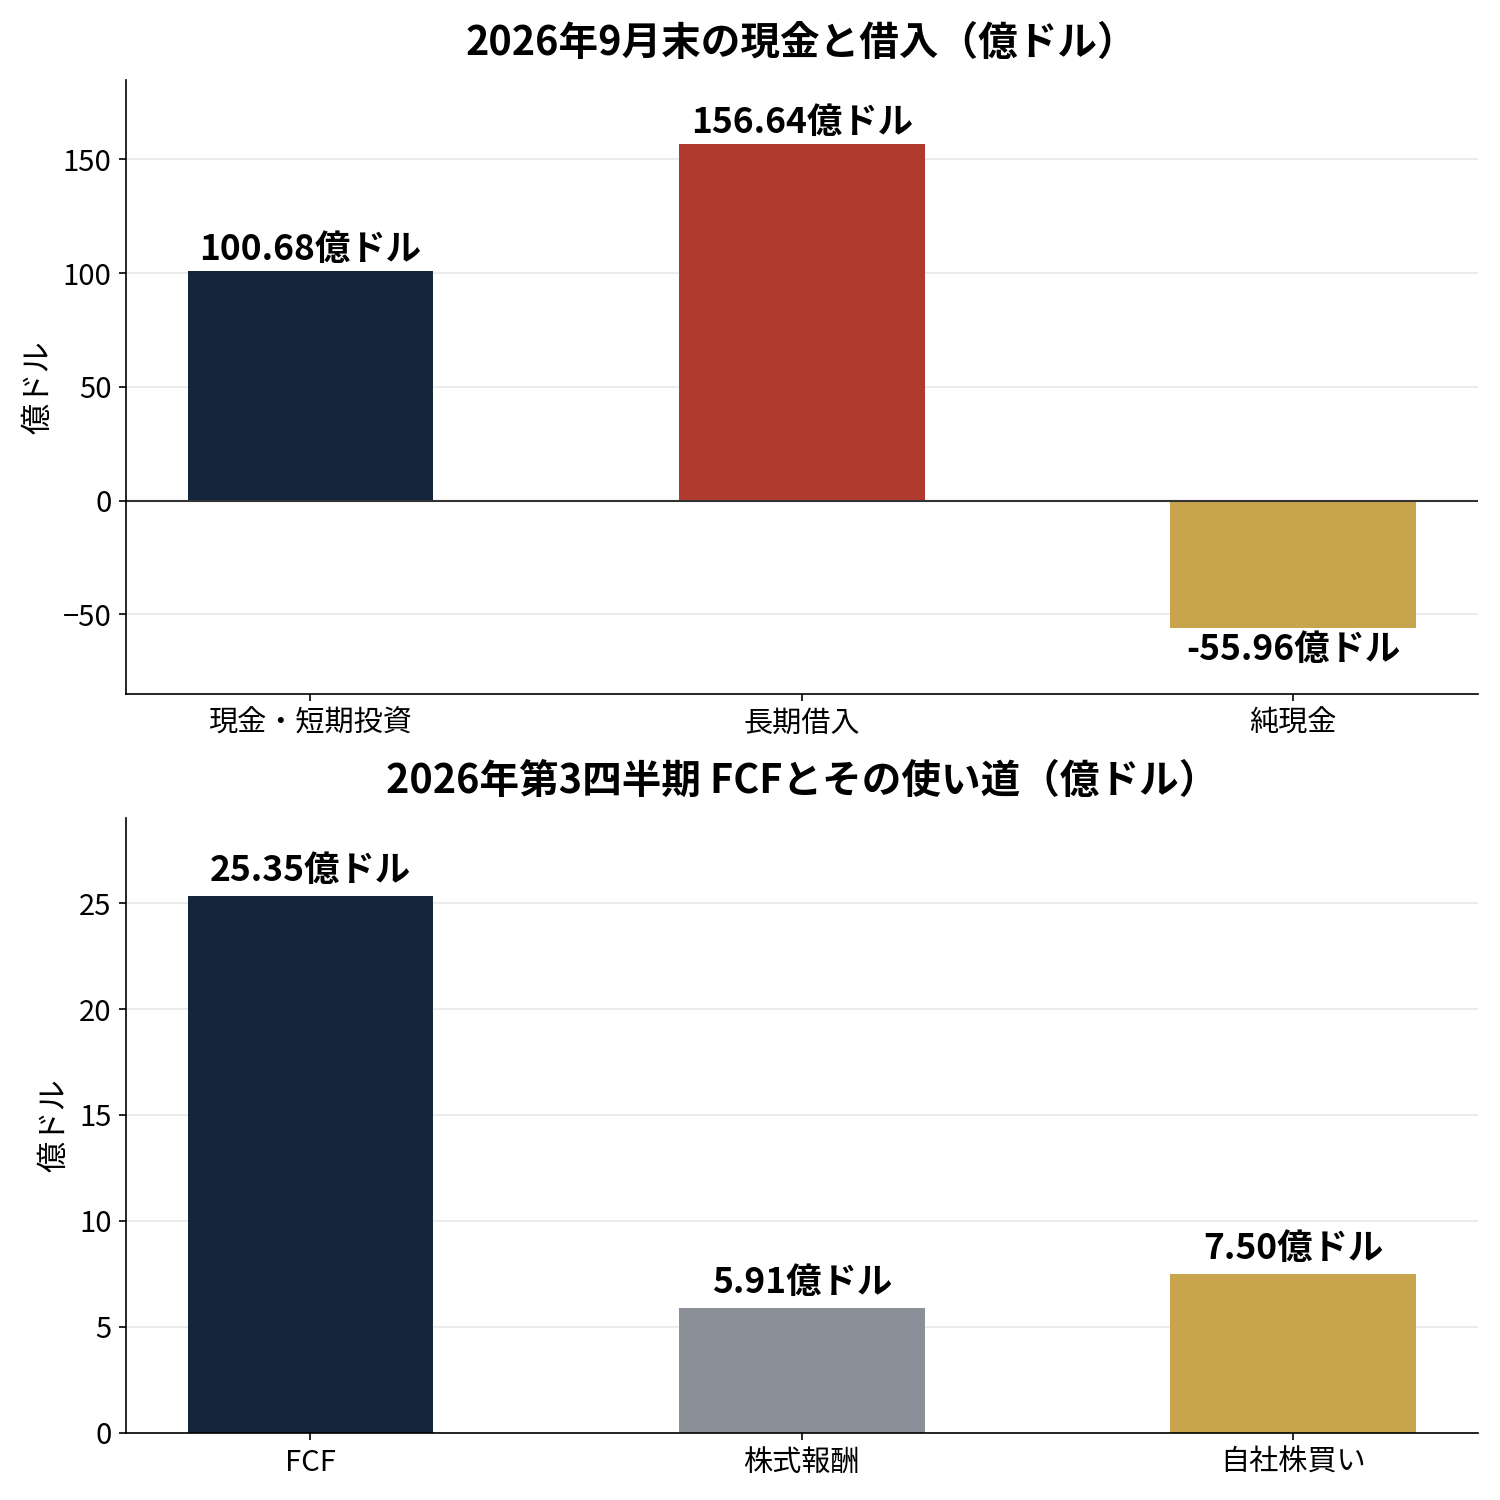
決算でいちばん気になるのは、現金の裏側だ。9月末の現金と短期投資は100.68億ドルある。ところが長期借入は156.64億ドルで、2025年末の105.21億ドルから51億ドルほど増えた。差し引きの純現金は、約マイナス56億ドルになる(単純計算)。1株あたりの現金は4.91ドルほどで、株価71.17ドルの7%弱にしかならない(単純計算)。
借入が増えた理由は、はっきりしない。四半期の借入は51.39億ドル、返済は20.00億ドルで、差し引き31億ドルほどの純増だ。同じ四半期に事業買収で9.02億ドルを使い、自社株買いで7.50億ドルを使っている。9か月の自社株買いは42.79億ドルで、希薄化後の株式数は20.50億株と、1年前の21.24億株から3.5%減った。現金は潤沢だが、株価の裏付けとしては薄い。借入を増やしながら株を買っている構図は、次に確認する項目の1つだ。
図で見ると、現金の使い道も分かる。Q3のフリーキャッシュフロー25.35億ドルに対して、株式報酬は5.91億ドルで、FCFの23%ほどを食っている(単純計算)。2026年通期の株式報酬は20.0〜21.0億ドルを見込む。現金は出ているが、その一部は社員への株で消えている。ここも割り引いて読む。
割安か。フェアバリューは株価を26.8%上回る
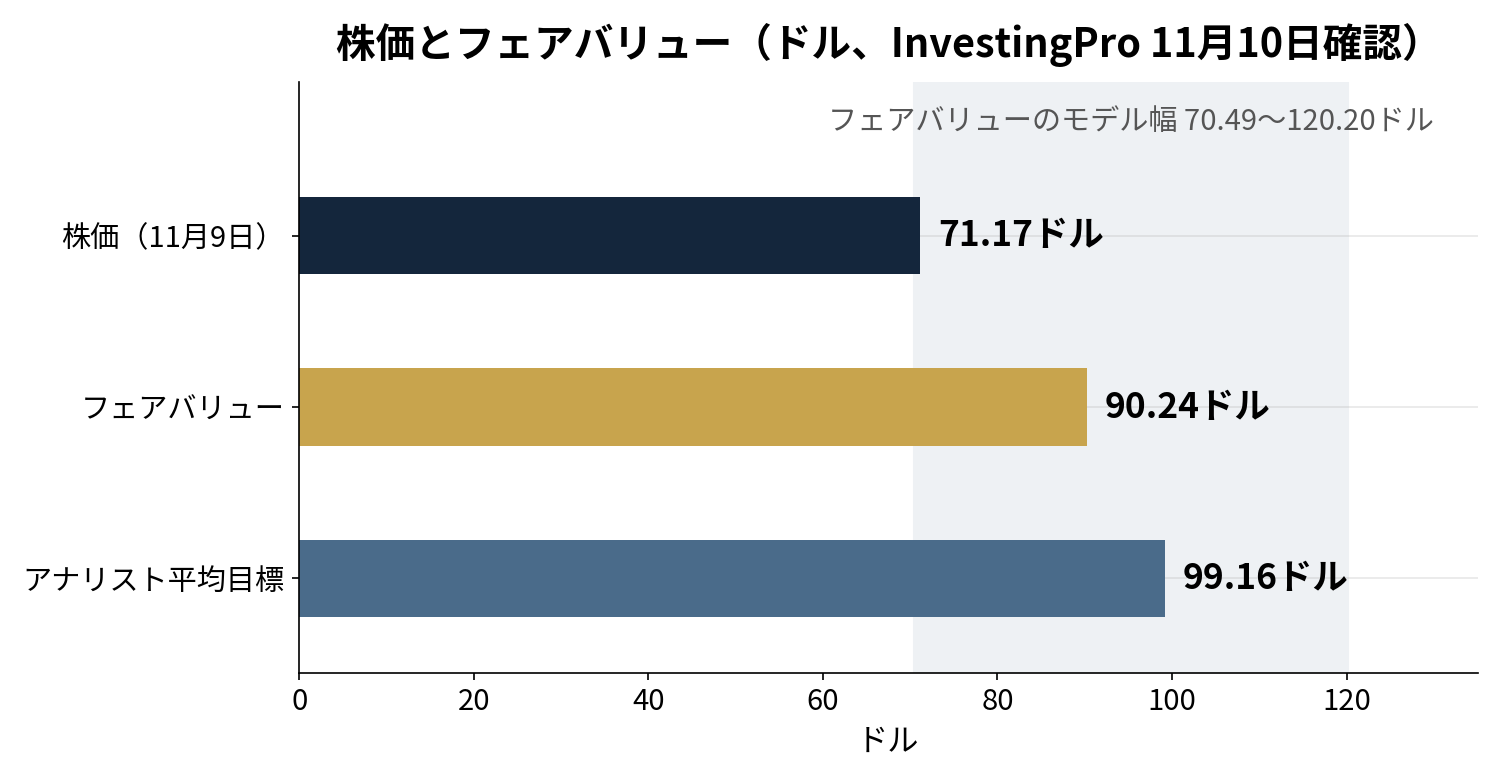
InvestingPro(2026年11月10日確認)では、株価71.17ドルに対してフェアバリューは90.24ドルで、上昇余地は26.8%になる。評価は「割安」で、不確実性は「低」、モデルは12本、幅は70.49〜120.20ドルだ。ただ、幅の下限の70.49ドルは株価をわずかに下回る。12本のモデルのうち、PERベースの70.49ドルだけが株価の下にある。DCFのモデルは83〜120ドルに並んでいる。平均は割安側だが、モデルによって答えが割れる。
図で見ると、3つの数字の並びが分かる。株価71.17ドル、フェアバリュー90.24ドル、アナリストの平均目標株価99.16ドル。アナリスト51人のうち買いが42人、保有が8人、売りが1人で、レンジは70〜150ドルだ。市場もInvestingProも、株価より上を見ている。
マルチプルを並べると、こうなる。フォワードPERは21.1倍(2026年度の予想EPS 3.37ドルベース。比較表では20.4倍と表示が分かれる)。2027年度の予想EPSは4.38ドルで、フォワードPERは16.2倍まで下がる。PBRは5.3倍、PSRは2.6倍、EV/Salesは2.3倍、EV/EBITDAは17.8倍(比較表では19.4倍と表示が分かれる)。配当利回りは0%で、ウーバーは無配だ。FCF利回りは7.2%になる。財務健全性は「とても良い」。ROEは約12%になる(直近12か月のGAAP純利益ベースの単純計算。税の評価益などの振れを含むため参考値)。
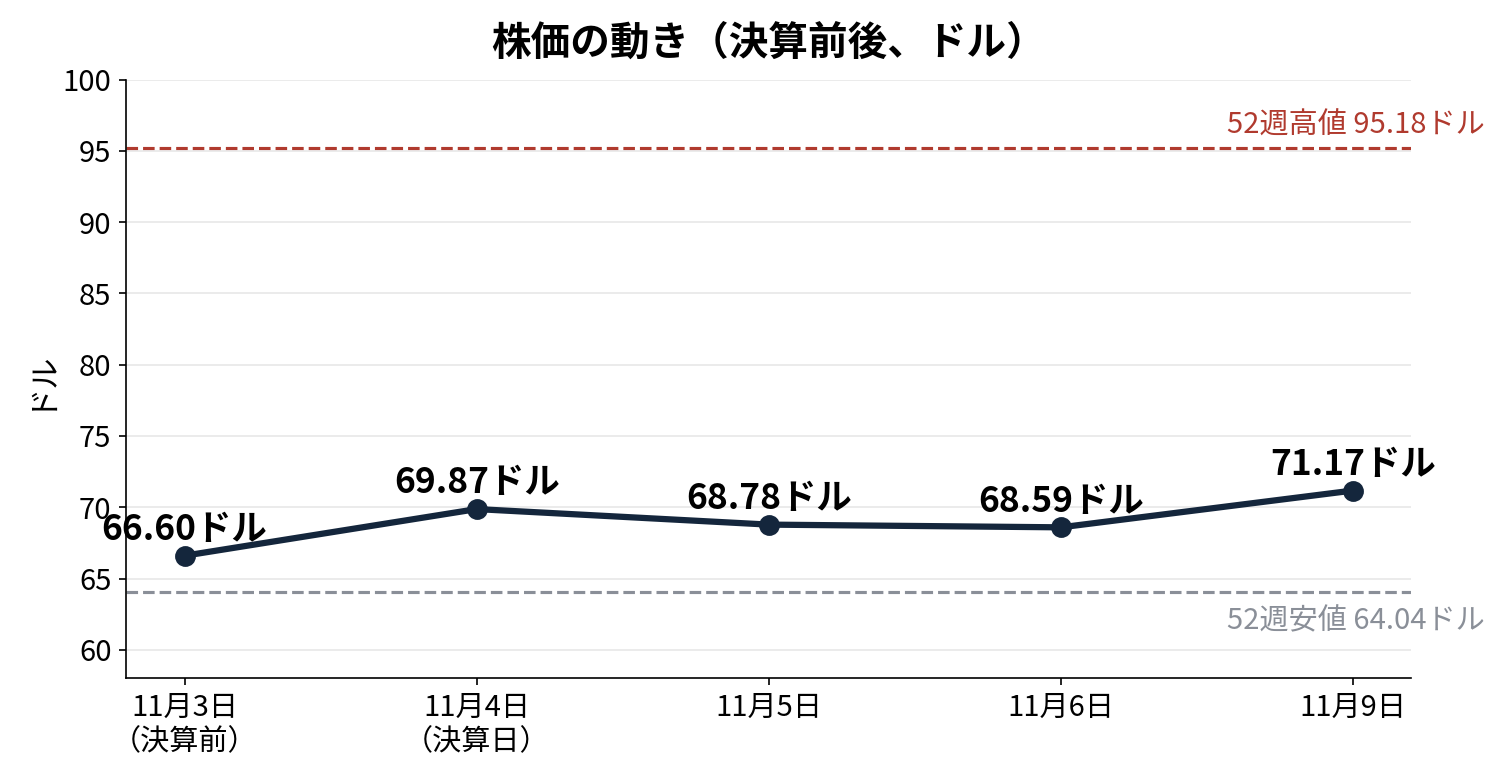
株価の位置も見る。52週高値は95.18ドル、安値は64.04ドル。11月9日の71.17ドルは、安値から11%ほど上で、高値からは25%ほど下にある。年初来では12.9%安、1年では24.4%安だ。決算前の10月29日には52週安値をつけていた。見通しの未達は、ある程度織り込まれたあとの発表だった。
図で見ると、決算前後の動きが分かる。11月3日の66.60ドルから決算日の11月4日は69.87ドルへ上がり、11月5日と6日は68ドル台で横ばい、11月9日は71.17ドルへもう一段上がった。52週高値の95.18ドルとは、まだ距離がある。
なぜ上がったのか。仮説は3つある。1つめ、見通しの未達はEPSだけだった。Bookingsの見通しの中間値642.5億ドルは市場予想の644.2億ドルとほぼ一致し、Adjusted EBITDAの中間値31.8億ドルも市場予想の31.9億ドルとほぼ一致する。外れたのはEPSの0.95〜0.99ドル対1.06ドルだけだ。2つめ、決算そのものは強かった。Bookingsは5四半期連続の20%超え、Non-GAAP営業利益率は過去最高、Non-GAAP EPSは見通しの上限だ。3つめ、株価が安値圏にいた。10月29日の安値64.04ドルから見れば、決算日の上げは安値からの戻りにすぎない。どれが主因かは分からない。ただ、見通しの未達だけで売られるほど、期待値は高くなかった。
リスク
会社が開示するリスクは、競争と、ドライバー・消費者の獲得、ドライバー分類をめぐる法規制、世界経済・インフレ・金利だ。今期の数字に直結するものが3つある。ドライバー不足と燃料費の上昇は、Q4の見通しを押し下げた理由として会社が挙げている。中東紛争は、Q3のモビリティBookingsの伸びを0.75ポイント押し下げ、Q4は1ポイント程度の押し下げを見込む。カナダの移民流入の減速も、供給の足かせになっている。
自動運転も、両面ある。2026年末までに完全無人車を約700台、2027年には2,000台超をプラットフォームに載せる見通しだ。焦点は開発から商業展開へ移ったと、CEOは言う。ただ、無人車が増えれば、ドライバーへの依存は減る一方で、車両の調達や提携先への依存が増える。人事では、社長兼CCAOのジル・ヘイズルベイカー氏が11月30日付で退任する。Adjusted EBITDAは、経営の主要指標から外れる。2027年2月のQ4決算から開示をやめる見通しだ。
自分の考え
魅力は、Bookingsの伸びと利益率の改善が同時に進んでいることだ。20%の伸びを5四半期続けながら、営業利益率が過去最高を更新した。現金も出ている。直近12か月のフリーキャッシュフロー104億ドルに対して、時価総額は約1,460億ドル。FCF利回りは7%ほどになる(単純計算)。配当はないが、自社株買いで株数は減っている。
引っかかるのは、借入の増え方だ。現金100億ドルに対して借入156億ドル。純現金はマイナス56億ドルで、借入を増やしながら自社株買いをしている。金利が上がれば、借入のコストが重くなる。もう1つは、見通しのEPSが市場予想を下回ったことだ。BookingsとEBITDAはほぼ一致しているのに、EPSだけが外れた。税金か金利か、どこで目減りしたのか、決算発表だけでは分からない。
次に確認するのは3つだ。Q4のBookingsが632.5〜652.5億ドルの見通しに届くか。借入の増加が止まるか。自動運転の700台が、年末までに本当に走り出すかだ。
自分の扱い方は、こうする。フェアバリュー90.24ドルは割安側だが、モデル幅の下限は70.49ドルで株価とほぼ同じだ。平均だけを見て買う理由にはならない。借入の増え方が止まり、Q4のBookingsが上振れるまでは、様子見でいい。持つなら、配当がない分、値上がりだけが頼りになる。配当が入る銘柄と比べると、待つ間の見返りがない。その分、買うなら安値圏でしか買わない。
本記事は、ウーバーの2026年11月4日付決算発表およびInvestingProの2026年11月10日時点の表示をもとに作成しました。フェアバリューはInvestingProの推計値であり、将来の株価を保証するものではありません。業績見通しは会社の発表に基づくもので、実際の結果は異なる場合があります。特定の銘柄の購入を勧めるものではありません。投資の判断は、ご自身の責任でお願いいたします。