11月12日の引け後、シスコが2027年度第1四半期決算を出した。売上185.17億ドルで24%増。調整後EPSは1.40ドルで40%増。会社は「15年ぶりの伸び」と言った。通期の見通しも、売上・利益の両方を大きく引き上げた。数字だけ見れば、文句のつけようがない決算だ。
なのに株価は動かなかった。決算当日の終値は102.01ドルで1.2%高。時間外はほぼ横ばいだった。数字は同社の2026年11月12日付決算発表と、Finnhubの株価データによる。
強い決算で、株価が動かない。ここを読む決算だ。
ネットの土管を売る会社が、AIの工事の分け前も取る
シスコの金の取り方を1行で言い換えると、こうなる。ネットの土管を売る会社が、いまはAIの工事の分け前も取る。
もともとの商売は、会社やデータセンターの中に置くネットワーク機器だ。スイッチとルーターが主役で、オフィスの机の上のパソコンから、データセンターのサーバーまで、全部この会社の箱を通ってつながる。家のWi-Fiルーターの、企業版だと思えばいい。
もう1つの柱が、箱にくっつくソフトと保守だ。セキュリティ、監視、コラボレーションのソフトを売り、買ったあとも保守料と利用料が入る。箱を1回売って終わりじゃない。買ったあと、毎年お金が入る形だ。
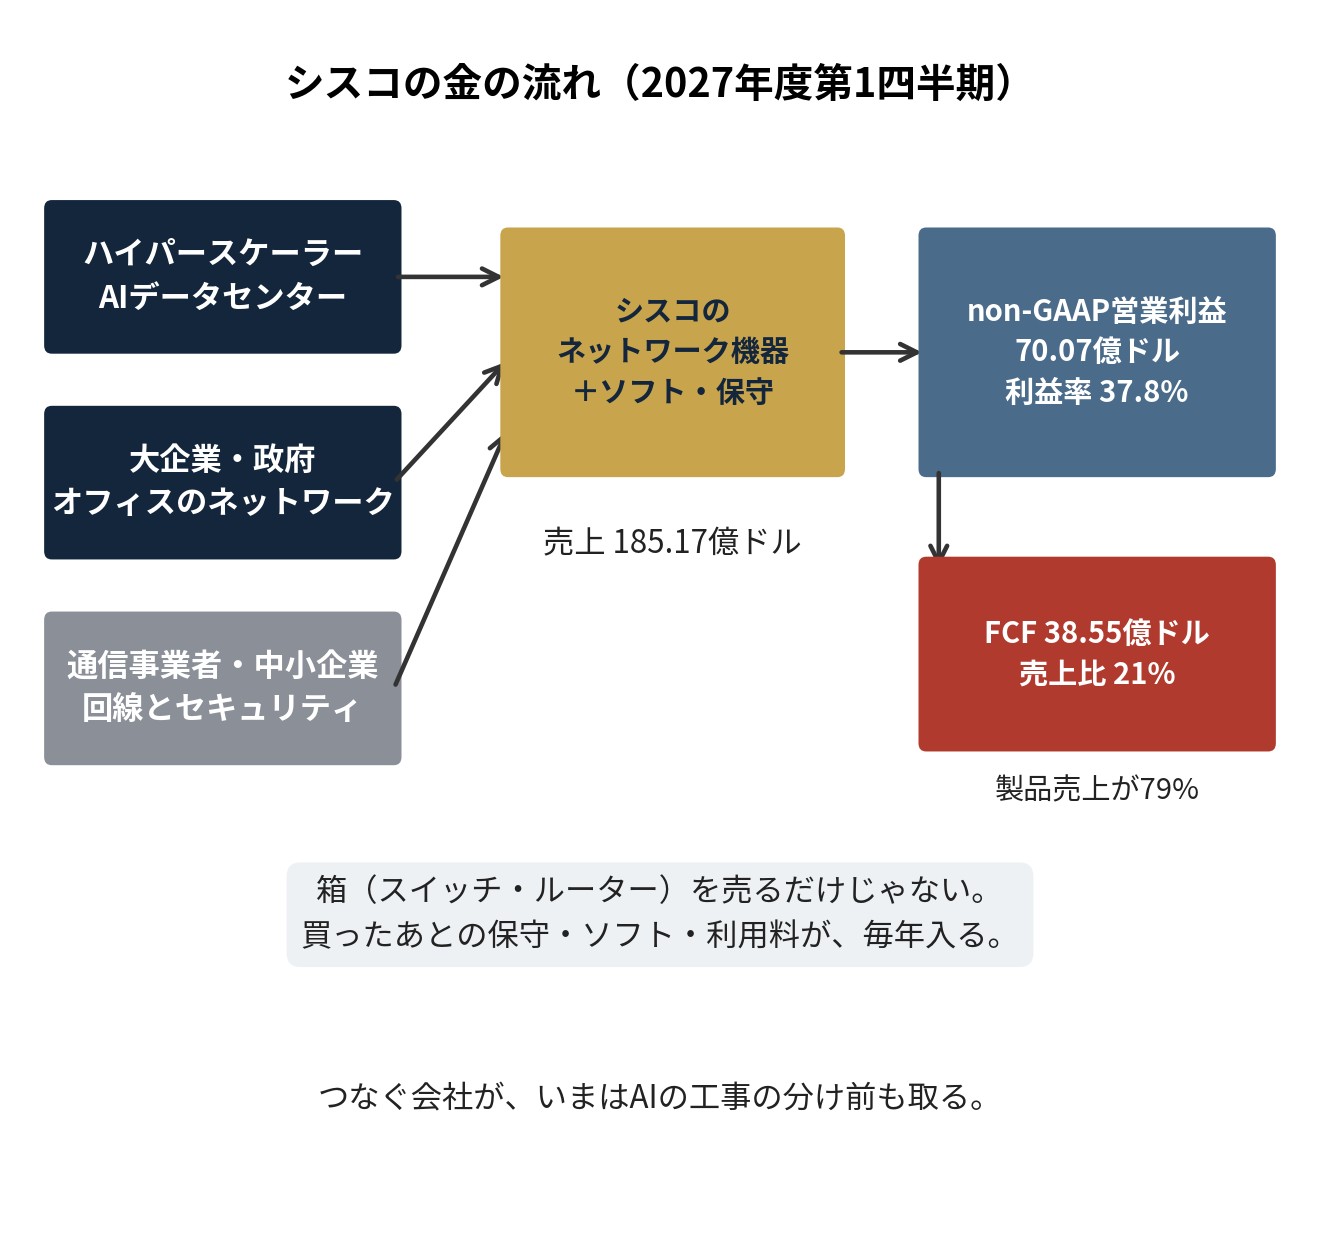
図で見ると、儲けの構造が分かる。払う側は3つに分かれる。AIデータセンターを作るハイパースケーラー、大企業と政府、通信事業者と中小企業だ。シスコはそこに機器とソフト・保守を売り、今期は売上185.17億ドル、non-GAAPの営業利益70.07億ドルで利益率37.8%、フリーキャッシュフロー38.55億ドルを出した。
読む物差しは3つに絞る。売上の伸びが、AIの工事でどこまで続くか。箱の利益率が、部品の値上がりでどこまで削られるか。受注残と年間の契約額が、先の売上をどれだけ裏付けているかだ。
売上は5年ぶりの水準に跳ねた
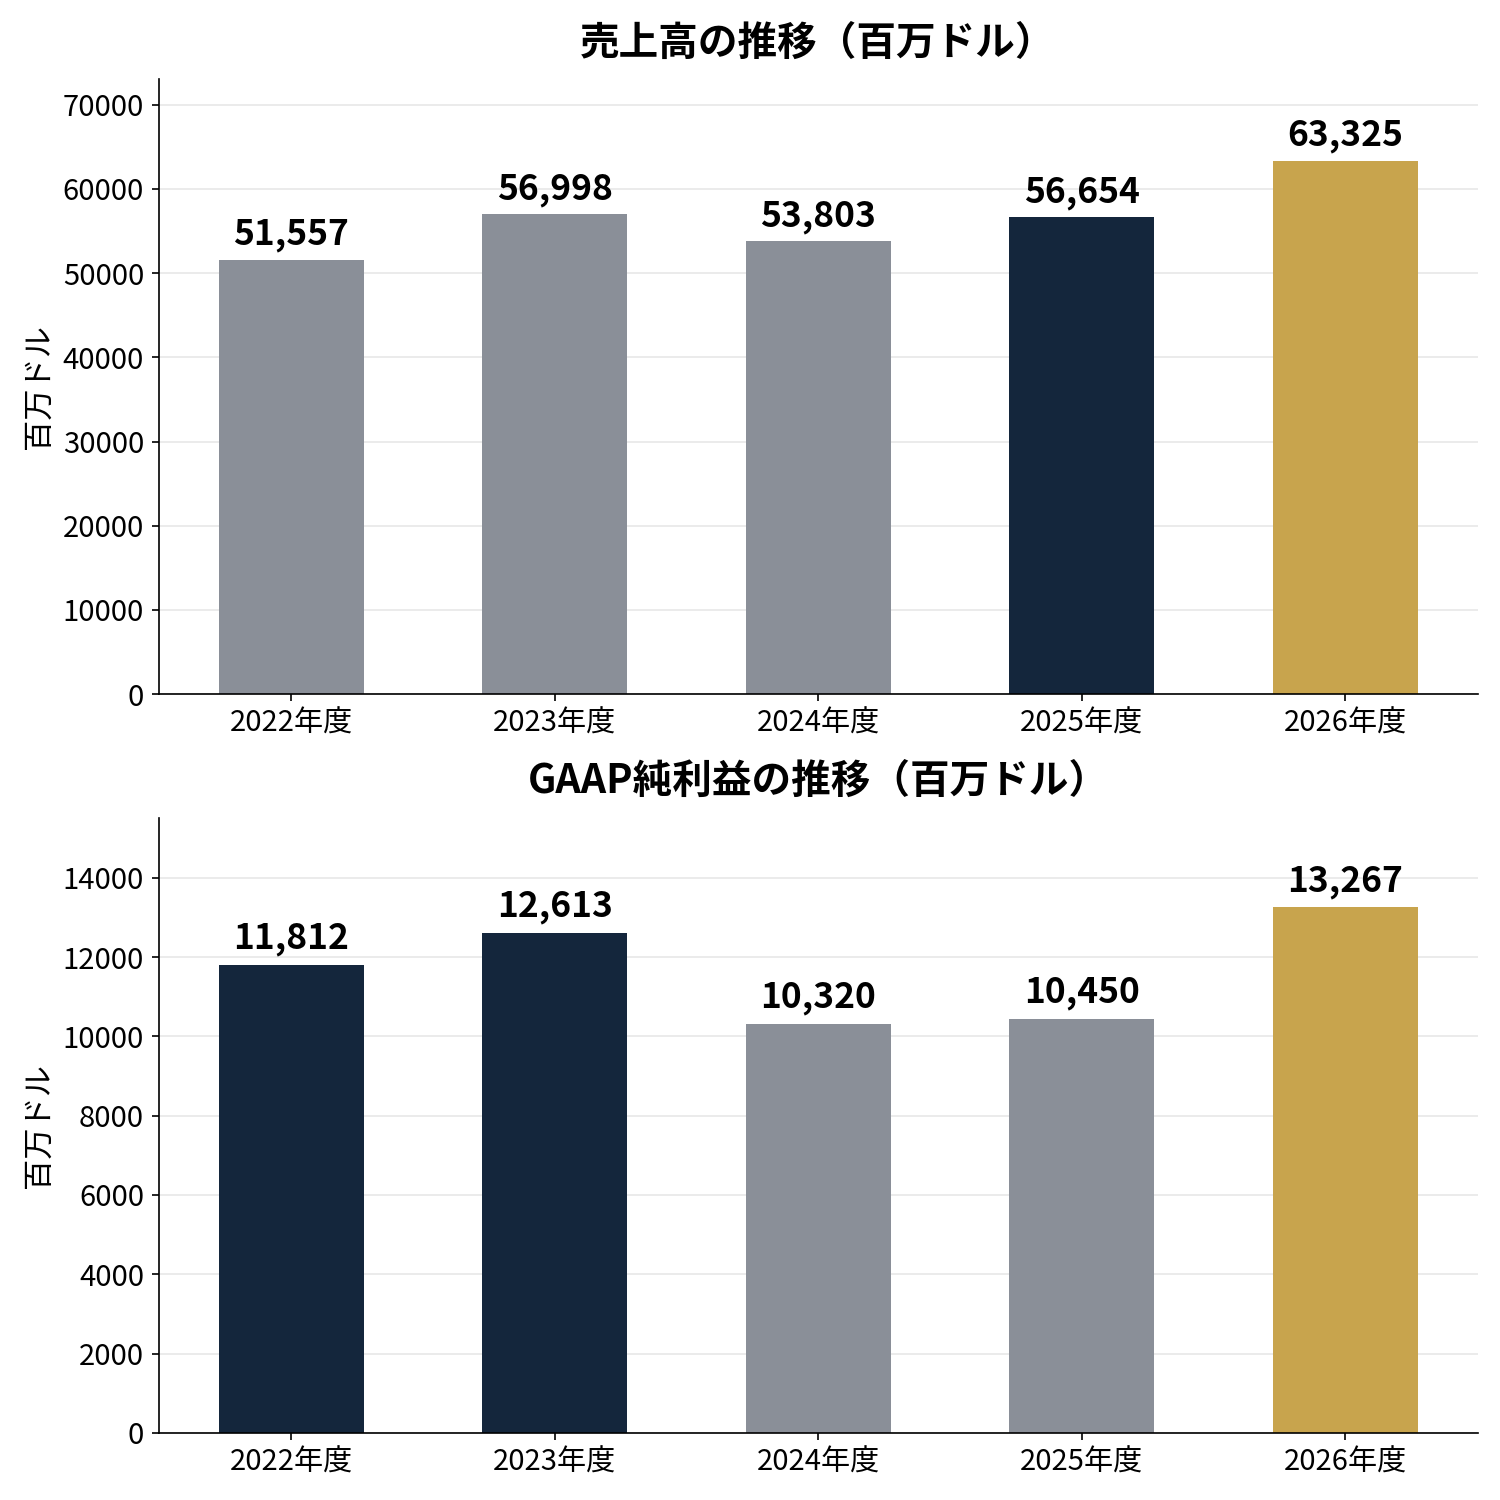
まず長い目で見る。売上は2022年度の515.57億ドルから、2023年度に569.98億ドルまで伸びたあと、2024年度に538.03億ドルへ落ちた。顧客が買いすぎた箱の在庫を、はき出す時期だった。2025年度は566.54億ドルまで戻り、2026年度は633.25億ドルで過去最高になった。GAAPの純利益も、2024年度の103.20億ドルから、2026年度は132.67億ドルまで戻った。
図で見ると、2024年度のへこみが、はっきり分かる。伸びが止まった会社じゃない。在庫調整で1回沈んで、戻ってきた会社だ。
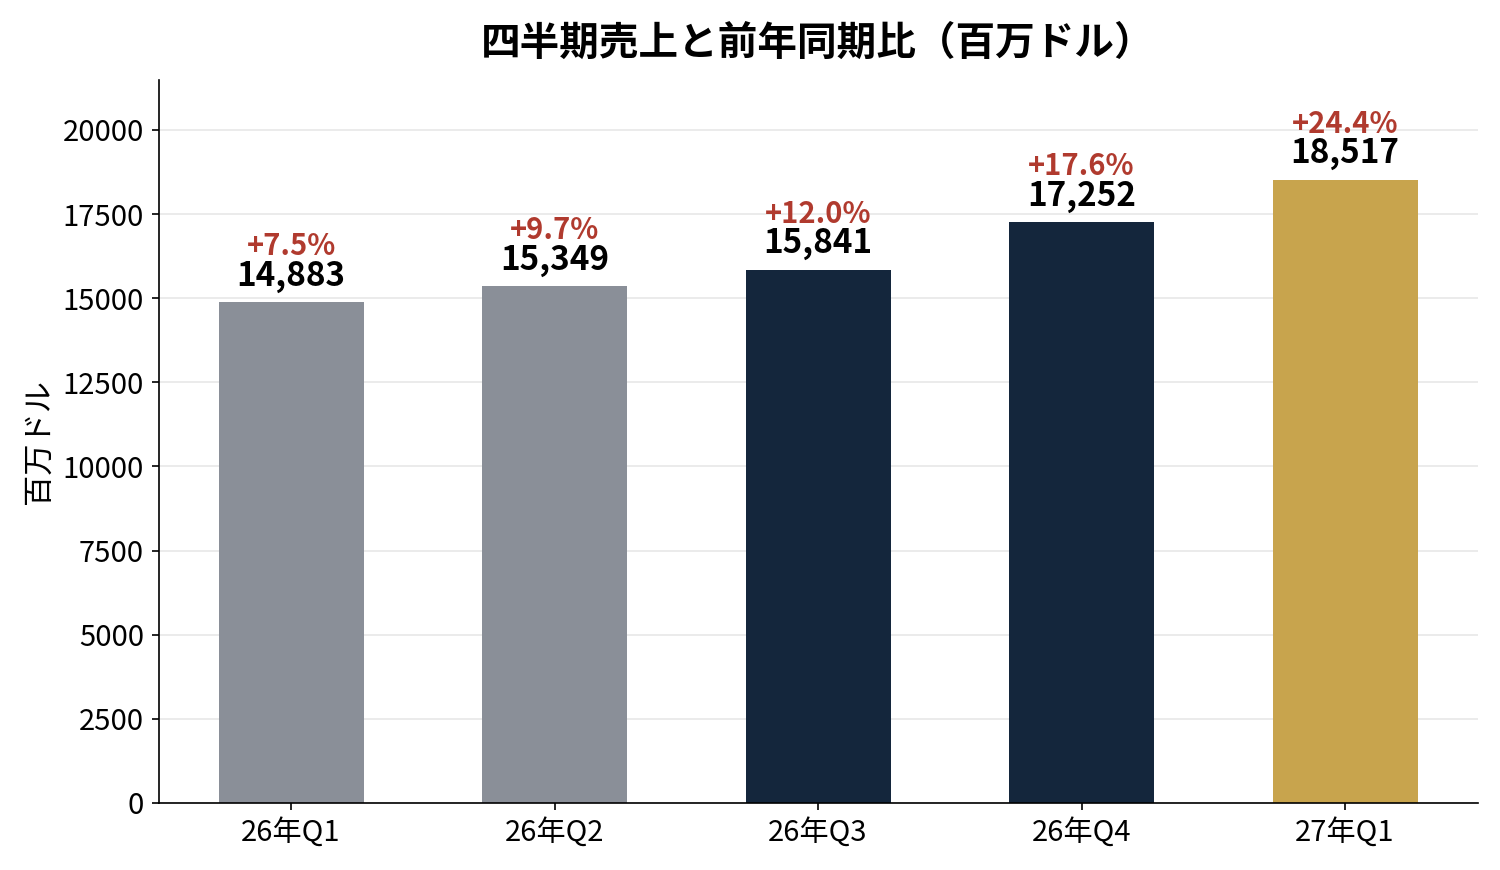
四半期で並べると、加速が分かる。売上の前年同期比は、2026年度第1四半期の7.5%から、9.7%、12.0%、17.6%、そして今期の24.4%へ。5四半期連続で伸び率が上がった。売上そのものも、148.83億ドルから185.17億ドルへ、四半期ごとに増え続けている。
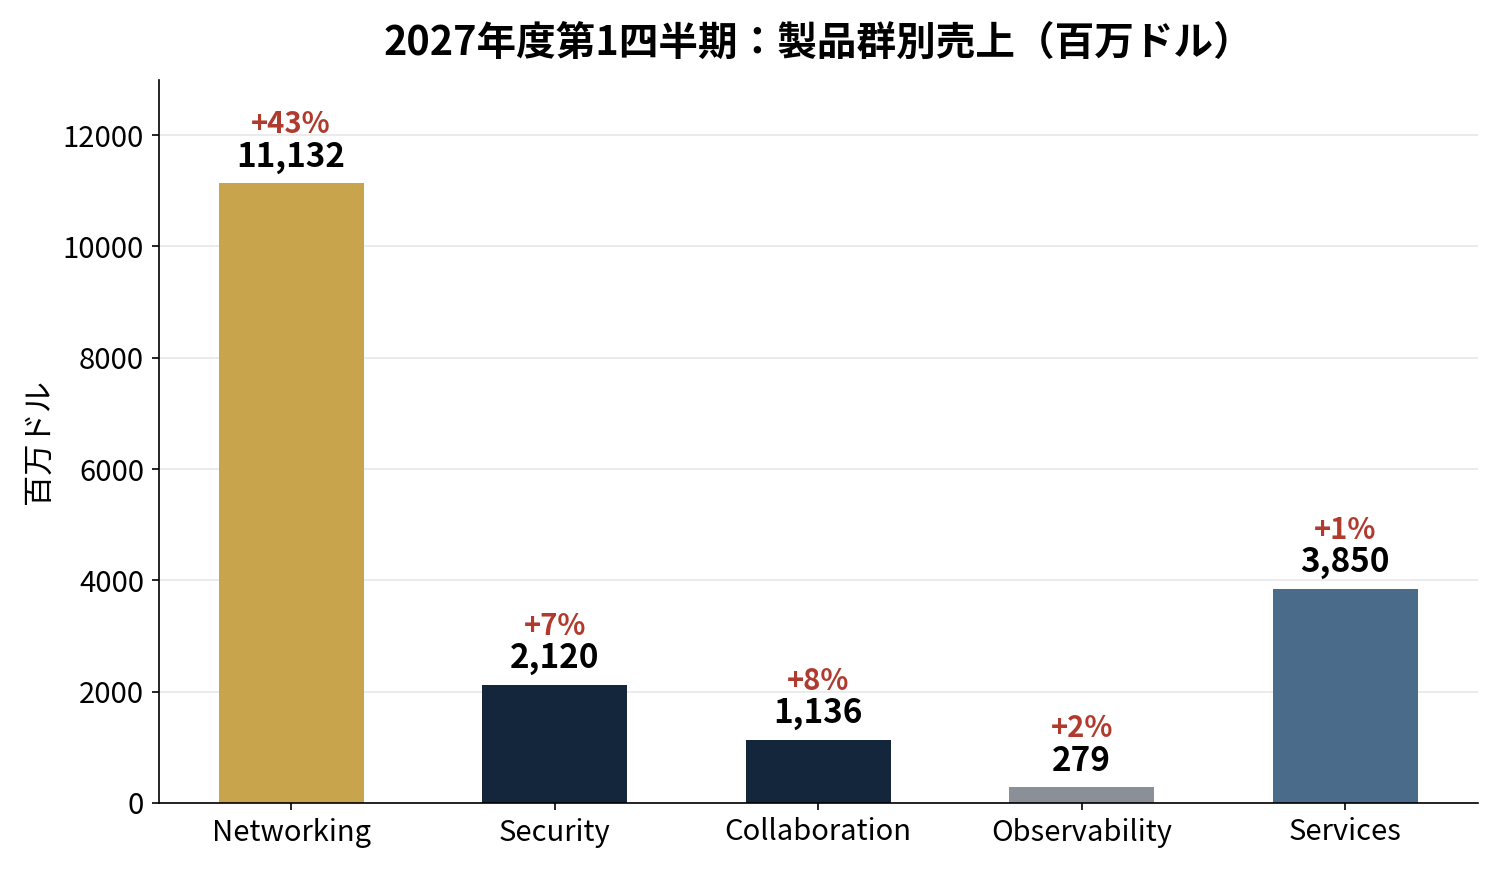
今期の中身は、主役がはっきりしている。製品群別では、Networkingが111.32億ドルで43%増。製品売上の76%を占める。Securityは21.20億ドルで7%増、Collaborationは11.36億ドルで8%増、Observabilityは2.79億ドルで2%増だ。サービスは38.50億ドルで1%増にとどまった。伸びたのは、ほぼネットワーク機器だけだ。
地域別でも、全部の地域が2桁で伸びた。米州が115.06億ドルで28%増、EMEAが44.56億ドルで18%増、アジア太平洋が25.56億ドルで21%増だ。1つの地域だけの話じゃない。
見通しも強い。第2四半期は売上180〜182億ドル、non-GAAPのEPSは1.34〜1.36ドルだ。通期は売上748〜758億ドル、non-GAAPのEPSは5.47〜5.53ドルへ引き上げた。8月の時点の見通しは売上722〜734億ドル、EPSは5.05〜5.11ドルだったから、売上は25億ドルほど、EPSは0.42ドルほど引き上げた形だ。通期の売上見通しの真ん中753億ドルは、2026年度の633.25億ドルから19%増になる(単純計算)。
いちばん目を引くのは、AIの数字だ。ハイパースケーラー向けのAIインフラ売上は、2027年度に90億ドルになる見通しだ。2026年度の約40億ドルから、2倍以上になる。8月の時点の目標は75億ドルだったから、15億ドル上乗せした形だ。CEOのロビンス氏は決算説明会で「数年にわたるネットワークのスーパーサイクルの、ごく初期だ」と言った。ただ、決算発表には第1四半期にAIでいくら売れたかの内訳はない。90億ドルは通期の見通しであって、今期の実績じゃない。ここは分けて読む。
儲けは増えたが、粗利率は下がった
ただ、数字をそのまま喜ぶ前に、1枚だけ図を見てほしい。GAAPの営業利益は55.98億ドルで、利益率は30.2%だ。non-GAAPの営業利益は70.07億ドルで、利益率は37.8%と過去最高だ。この2つのあいだには、14.09億ドルの調整が入っている。そのうち株式報酬が9.09億ドルだ。社員への株を足し戻すと、利益が25%ふくらむ。
図で見ると、構図が分かる。GAAPの営業利益55.98億ドルに、株式報酬などの調整14.09億ドルを足すと、non-GAAPの営業利益70.07億ドルになる。non-GAAPの営業利益率が過去最高でも、GAAPの数字はそこまで派手じゃない。
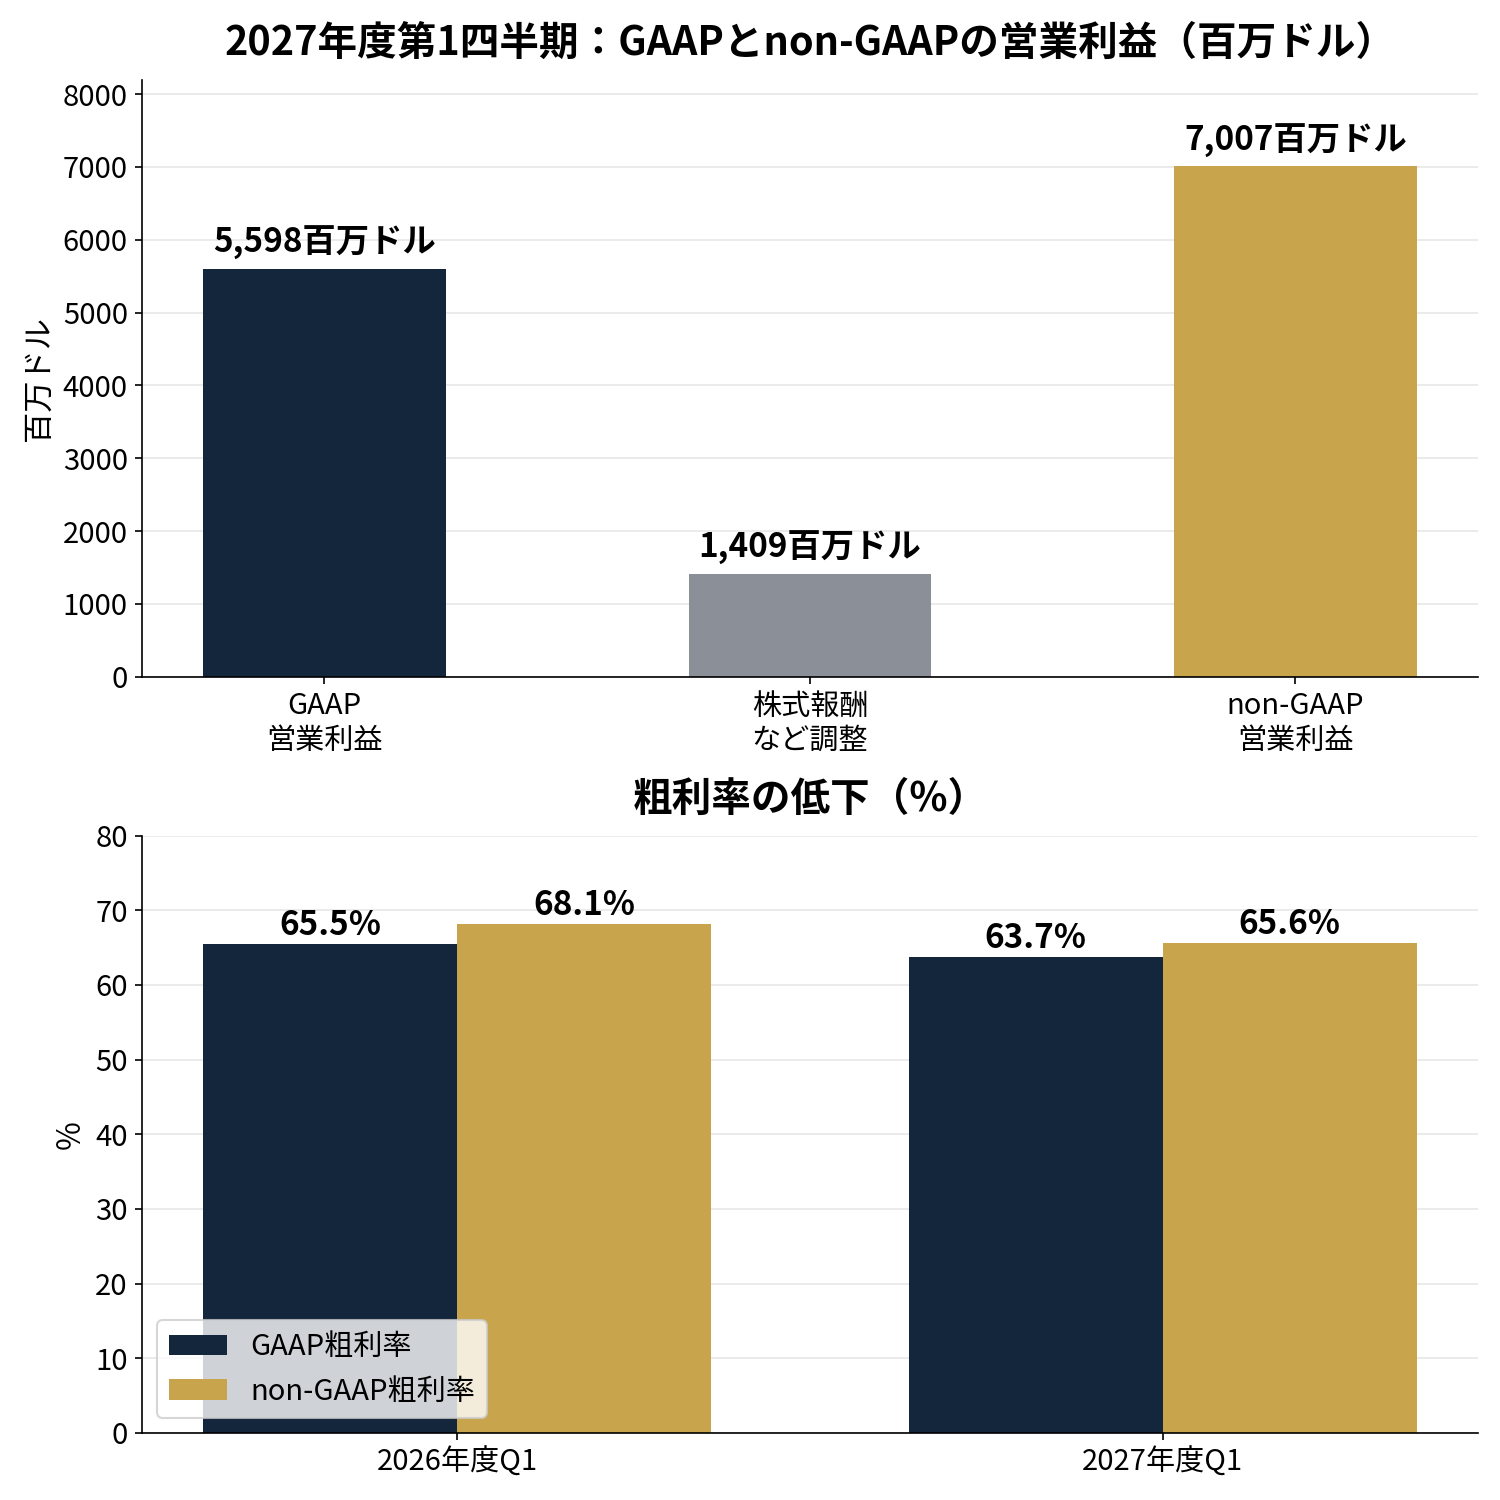
粗利率も下がっている。non-GAAPの粗利率は68.1%から65.6%へ、2.5ポイント下がった。GAAPでも65.5%から63.7%へ下がっている。背景にあるのは、メモリをはじめとする部品の値上がりだ。決算後の報道では、アナリストが「粗利率の小幅な低下は、部品コストの上昇を考えれば大きな懸念ではない」と話している。ただ、売るほど部品代がかさむ構図は、Networkingが43%増で伸びるほど、重くなる。粗利率の低下が止まるかどうかは、次の四半期の見る数字だ。
現金は158億ドルあるが、借入は298億ドルある
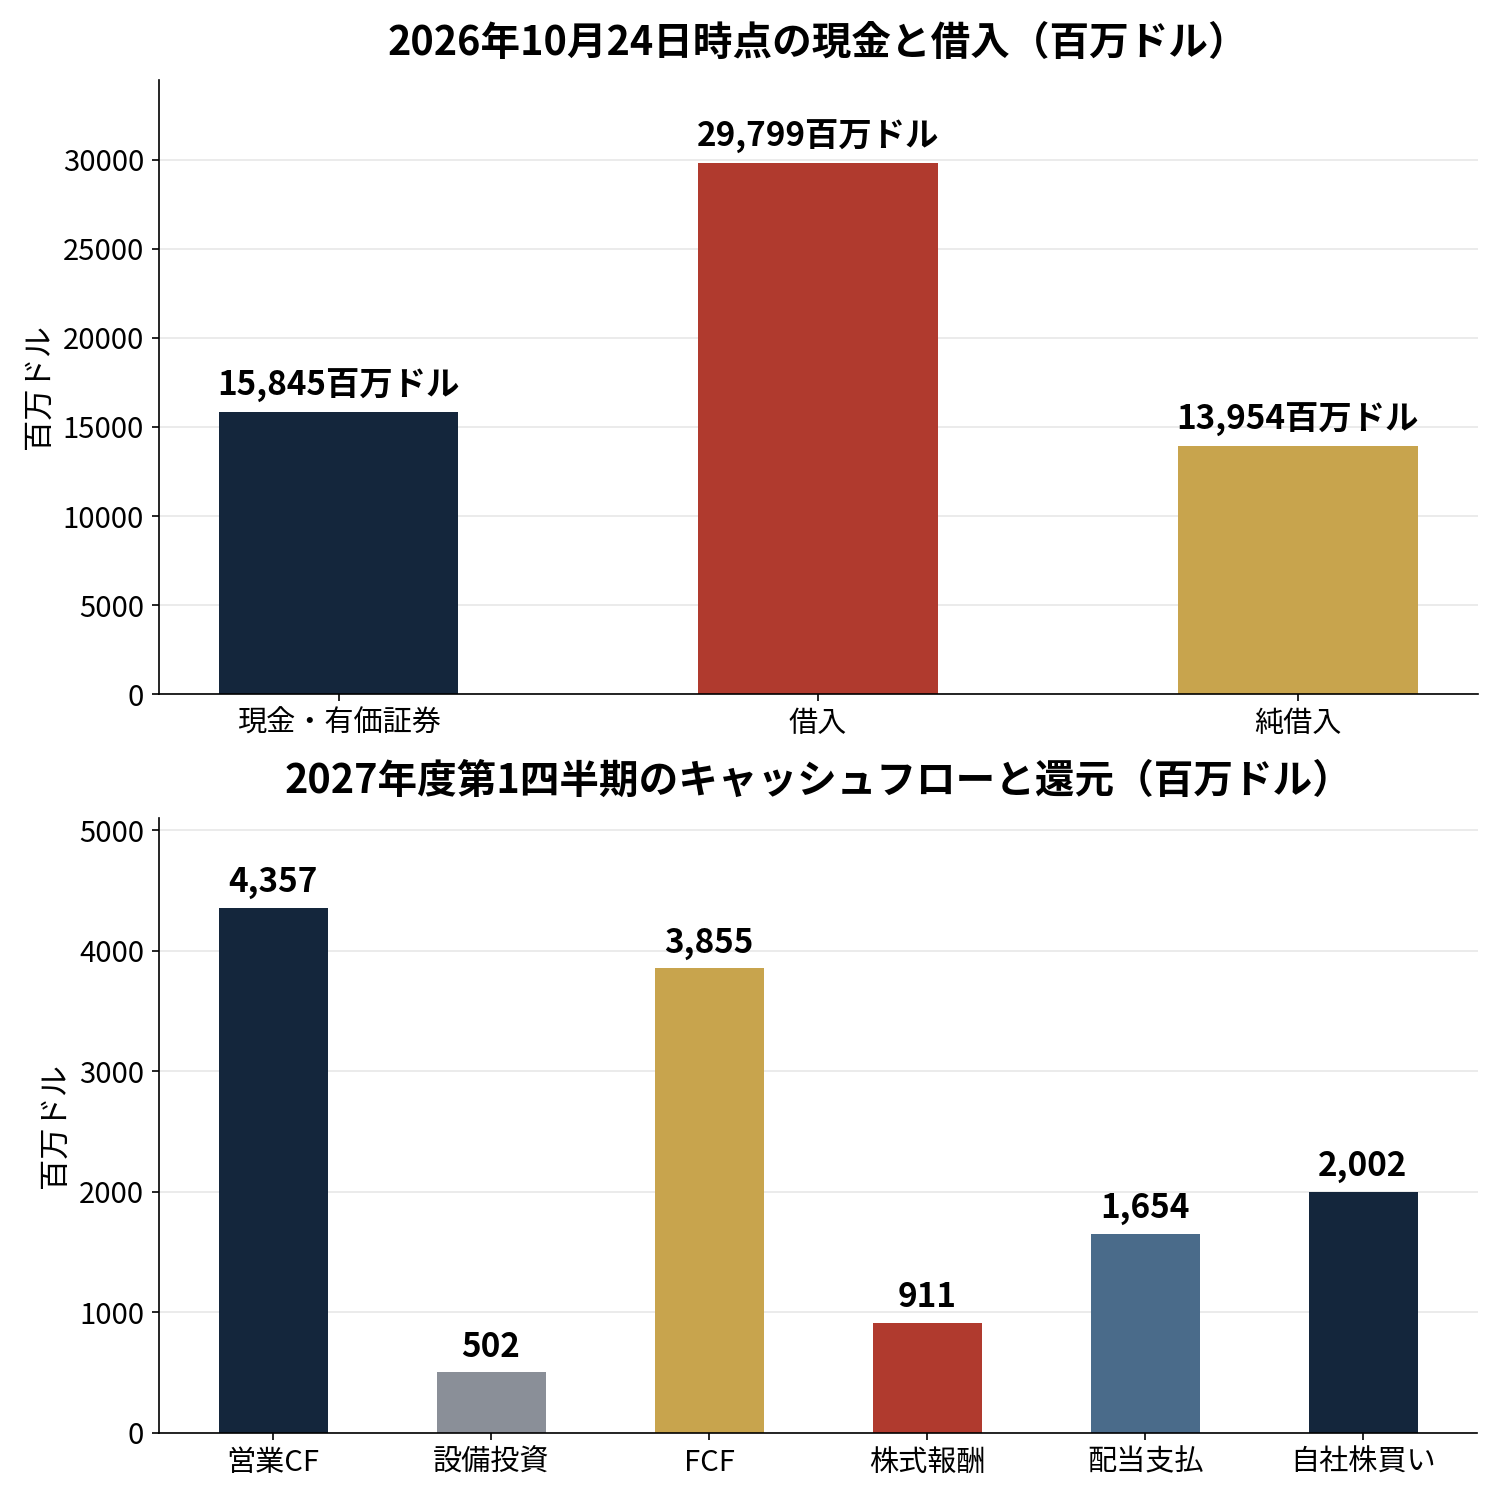
決算でいちばん気になるのは、現金の裏側だ。10月24日時点の現金・有価証券は158.45億ドルある。ところが借入は297.99億ドルある。差し引きの純借入は139.54億ドルになる(単純計算)。発行済み株式39.78億株で割ると、1株あたりの純借入は3.51ドル、現金は3.98ドルほどだ。株価102.01ドルの裏付けにはならない(単純計算)。
図で見ると、現金の使い道も分かる。第1四半期の営業キャッシュフローは43.57億ドルで、設備投資に5.02億ドル使ったあと、フリーキャッシュフローは38.55億ドル残った。売上の21%だ。株式報酬は9.11億ドルで、FCFの4分の1ほどだ。配当の支払いは16.54億ドル、自社株買いは20.02億ドルで、合わせて36.56億ドルを株主に返した。FCFのほぼ全部を、配当と自社株買いに回した形だ。
配当は四半期0.42ドルで、年間に直すと1.68ドルになる。株価102.01ドルで割ると、利回りは1.65%ほどだ(単純計算)。次の配当は2027年1月20日に支払われ、権利落ち日は1月5日だ。前の年の四半期配当は0.41ドルだったから、1セントだけ増えている。自社株買いは今期、1,800万株を平均112.38ドルで買った。残りの買い枠は61億ドルある。
先の売上を裏付ける数字もある。受注残(RPO)は461.69億ドルで8%増、繰延収益は300.58億ドルで7%増、年間の契約額(ARR)は327億ドルだ。受注残が積み上がっている分、来期の売上がいきなり崩れる形じゃない。
割安か。フェアバリューは株価を下回る
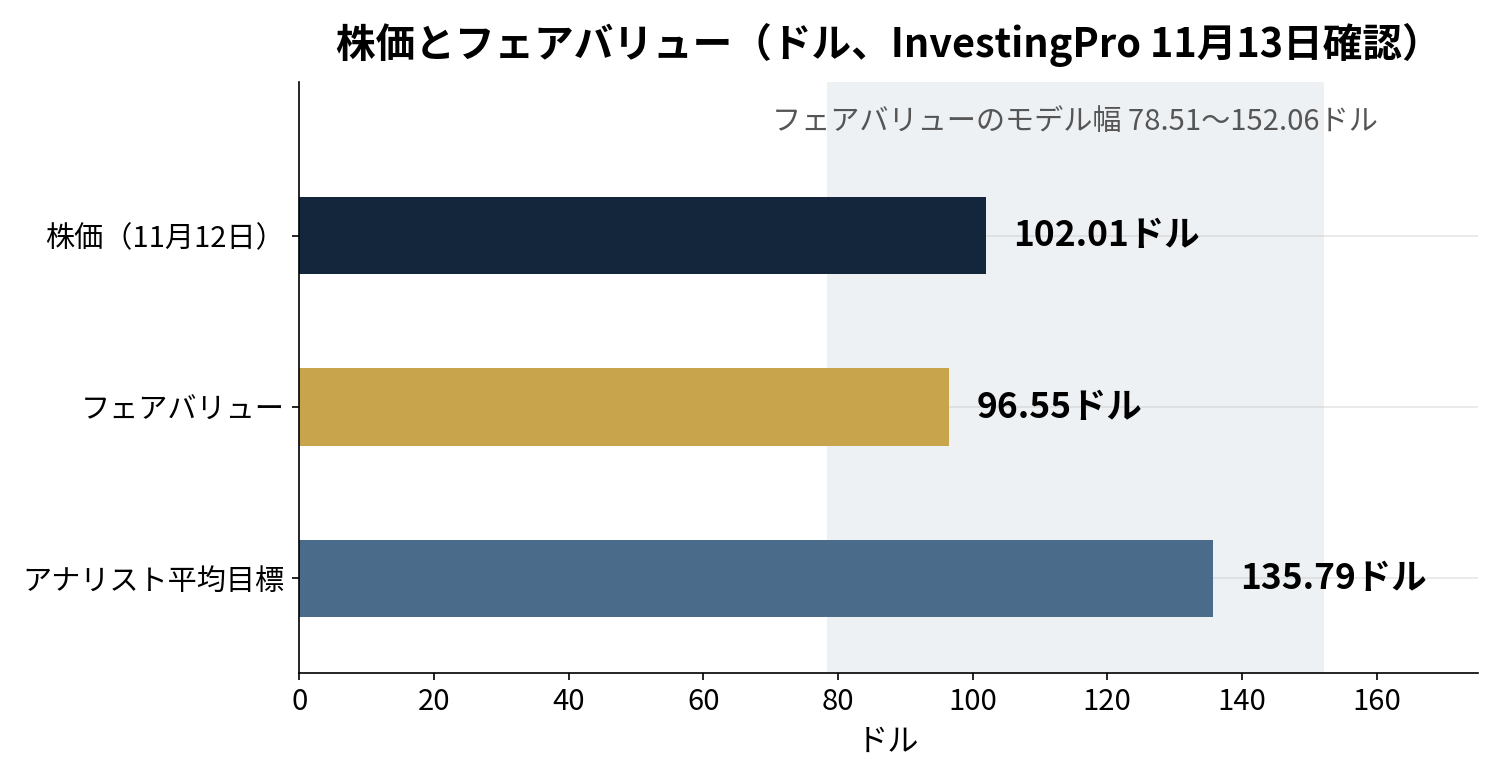
InvestingPro(2026年11月13日確認)では、株価102.01ドルに対してフェアバリューは96.55ドルで、上昇余地は-5.36%になる。判定は「割高」ではなく「適正」だが、フェアバリューが株価を下回るため、この銘柄を割安とは呼ばない。割高側に出ている。
図で見ると、3つの数字の並びが分かる。株価102.01ドル、フェアバリュー96.55ドル、アナリストの平均目標株価135.79ドル。フェアバリューのモデル幅は78.51〜152.06ドルで、14本のモデル、不確実性は「中」だ。幅の上限152.06ドルは株価を49%上回るが、下限78.51ドルは株価を23%下回る(単純計算)。14本のモデルのうち、株価を上回るのは長期のDCFと配当モデルだけで、短期のモデルは80ドル前後に集まっている。
マルチプルを並べると、こうなる。フォワードPERは19.5倍(2027年度・予想EPS 5.15ドル、28人のアナリスト)。2028年度は18.1倍(予想EPS 5.62ドル)だ。実績PERは30.7倍、PBRは8.0倍(財務比率ページでは9.21倍と表示が分かれる)、PSRは6.2倍、EV/Salesは5.0倍、EV/EBITDAは22.3倍になる。配当利回りは1.7%、FCF利回りは3.2%だ。財務健全性は「中立」だ。時価総額は約4,011億ドルになる。
ここで1つだけ、気になる食い違いがある。会社の通期見通しのnon-GAAP EPSは5.47〜5.53ドルで、真ん中の5.50ドルで割るとフォワードPERは18.5倍ほどになる(単純計算)。アナリストの平均予想EPS 5.15ドルより、会社の見通しのほうが0.35ドル高い。会社が自分の見通しを信じている分、アナリストの平均はまだ追いついていない。どちらが正しいかは、第2四半期の決算で分かる。
アナリストは、InvestingProとは違う方向を見ている。平均目標株価は135.79ドルで、株価を33%上回る。買いが18人、保有が10人、売りが0人だ(株価ページの内訳、28人。概要欄では24人と表示が分かれる)。レンジは110〜170ドルと広い。フェアバリューとアナリスト目標のあいだには、39ドルもの開きがある。同じ会社を見て、答えが真っ二つに割れている。
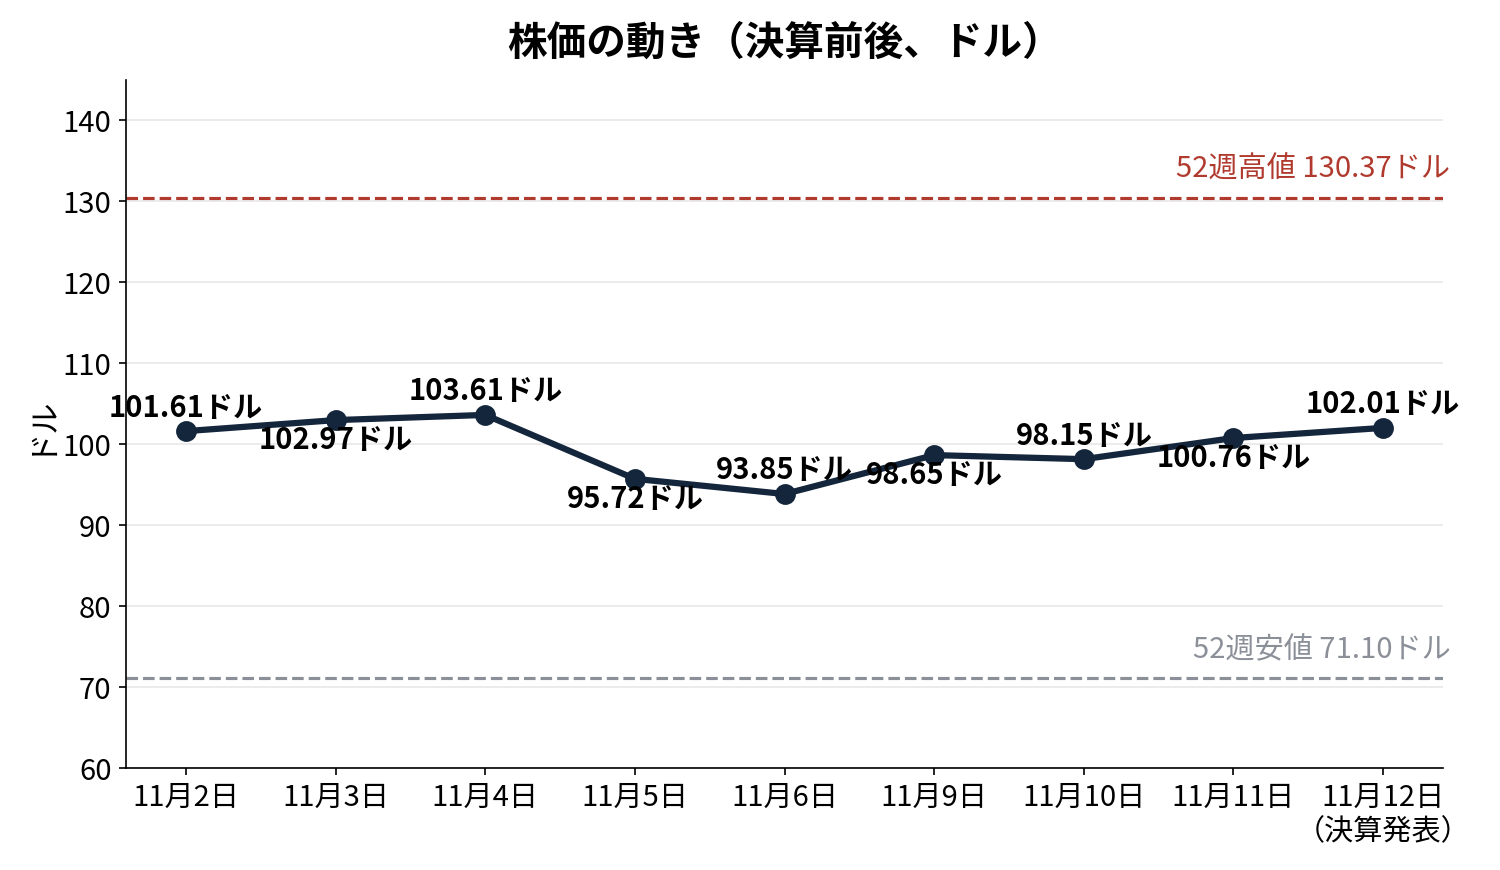
株価の位置も見る。52週高値は130.37ドル、安値は71.10ドル。11月12日の102.01ドルは、高値から22%下、安値から44%上にある(単純計算)。年初来では32%上がっている。
図で見ると、決算前後の動きが分かる。11月4日は103.61ドルだったが、11月5日に95.72ドル、11月6日に93.85ドルまで下げた。2日で9%安だ。決算の前に、AIへのお金の流れへの不安と、モルガン・スタンレーの格下げが重なった。そこから11月9日に98.65ドル、11月11日に100.76ドルまで戻し、決算当日の11月12日は102.01ドルで引けた。時間外は101.53ドルで、ほぼ横ばいだった(Finnhub、11月12日20時時点)。
なぜ動かなかったのか。仮説は3つある。1つめ、決算の前に、株価がすでに9%下げていた。悪い材料は、ある程度織り込まれたあとだった。2つめ、数字は強いが、粗利率が下がった。部品の値上がりが、Networkingの伸びに影を落としている。3つめ、AIの90億ドルは見通しであって、今期の実績じゃない。第1四半期にAIでいくら売れたかの内訳が、決算発表にはない。どれが主因かは分からない。ただ、決算当日に1.2%しか上がらなかったのが、この決算への答えだ。
リスク
会社が開示するリスクは、AI需要の持続性、部品の供給と価格、競合との競争、景気後退による企業のIT支出の減速、為替と関税、セキュリティ事業の実行だ。今期の数字に直結するものが5つある。1つめは、粗利率の低下だ。non-GAAPの粗利率は68.1%から65.6%へ下がった。メモリの値上がりが続けば、Networkingが伸びるほど利益率が削られる。2つめは、AIの見通しの危うさだ。90億ドルは通期の見通しで、今期の実績の内訳は開示されていない。ハイパースケーラーの投資が止まれば、見通しは崩れる。3つめは、借入の重さだ。現金は158.45億ドルあるが、借入は297.99億ドルで、差し引きの純借入は139.54億ドルある(単純計算)。金利が高いままなら、借り換えのコストが重くなる。4つめは、サービスの伸び悩みだ。サービスは38.50億ドルで1%増にとどまり、製品の32%増と差が大きい。箱だけ売れて、ソフトと保守がついてこなければ、儲けの質は上がらない。5つめは、評価そのものだ。フェアバリュー96.55ドルに対して株価は102.01ドルで、フォワードPERは19.5倍、PSRは6.2倍だ。通期の見通しが少しでも下振れれば、調整の幅は大きくなる。次回決算は2027年2月17日の予定だ。
自分の考え
魅力は、伸びの勢いそのものだ。売上の前年同期比が7.5%から24.4%へ、5四半期連続で加速した。Networkingは43%増で、通期の見通しも25億ドルほど引き上げた。AIの90億ドルが本物なら、シスコはAIの工事の分け前を取る側に回った。配当も自社株買いも続いていて、FCFのほぼ全部を株主に返している。待つ間の見返りがある分、値段の話がしやすい。
引っかかるのは、値段だ。フェアバリュー96.55ドルに対して株価は102.01ドルで、割安じゃない。フォワードPERは19.5倍、PSRは6.2倍、FCF利回りは3.2%しかない。現金の裏付けも、1株あたりの純借入が3.51ドルもある(単純計算)。買う理由になる数字が、株価にはない。アナリストの平均目標135.79ドルは株価を上回るが、フェアバリューとの開きが39ドルもある。どちらを信じるかで、結論が変わる。
次に確認するのは3つだ。第2四半期にAIの売上の内訳が出るか。粗利率が65.6%の水準で止まるか。通期の見通し(売上748〜758億ドル、EPS 5.47〜5.53ドル)に、アナリストの平均予想EPS 5.15ドルが追いつくかだ。
自分の扱い方は、こうする。フェアバリューが株価を下回る今の値段では、買わない。買うなら、株価がフェアバリューの幅(79〜152ドル)の下のほうに近づくか、第2四半期のAIの実績と粗利率の底打ちで裏付けが取れてからにする。配当利回り1.7%がある分、待つ間の見返りはある。その分、買うなら安値圏でしか買わない。
本記事は、シスコの2026年11月12日付決算発表およびInvestingProの2026年11月13日時点の表示をもとに作成しました。フェアバリューはInvestingProの推計値であり、将来の株価を保証するものではありません。業績見通しは会社の発表に基づくもので、実際の結果は異なる場合があります。特定の銘柄の購入を勧めるものではありません。投資の判断は、ご自身の責任でお願いいたします。