11月5日の引け後、Cloudflareが第3四半期決算を出した。売上7.83億ドルで39%増。伸びは3四半期連続で加速した。その日の米国市場はテック売りの日で、Cloudflareの株価は8.3%安の244.51ドルで引けた。ところが翌日から4営業日で315ドルまで上がった。4日で29%高だ。決算発表前の11月4日の終値266.58ドルからでも18%上がっている。数字は同社の2026年11月5日付決算発表と、Finnhubの株価データによる。
上がった理由じゃない。なぜこの決算で、ここまで上がったのか。そこを読む決算だ。
サイトを守る会社が、AIアプリの土台も売る
Cloudflareの金の取り方を1行で言い換えると、こうなる。サイトを守る会社が、いまはAIアプリの土台も売る。
もともとの商売は、サイトの前に立って守ることだ。DDoS攻撃をはね返し、悪いボットを追い返し、社員の通信を安全にする(Zero Trust/SASE)。マンションの管理会社と警備会社を足したようなものだ。住人の代わりに門番をして、荷物も速く届ける。
もう1つの柱が、Workersという開発者向けの土台だ。開発者が自分のアプリを、Cloudflareの世界中のネットワークの上で動かせる。自分のサーバーを建てなくていい。敷地を借りて店を出す感覚に近い。AIエージェントが動く場所としても、ここが選ばれ始めている。
図で見ると、儲けの構造が分かる。顧客は月額・年額の利用枠(プール・オブ・ファンズ)を買う。使った分だけ枠が減り、使い切れば追加で買う。サブスクと従量のあいだの形だ。無料の入口も大きい。開発者は1,000万人を超え、年初から2倍以上になった。無料で使い始めた人が、そのまま有料の顧客になる。
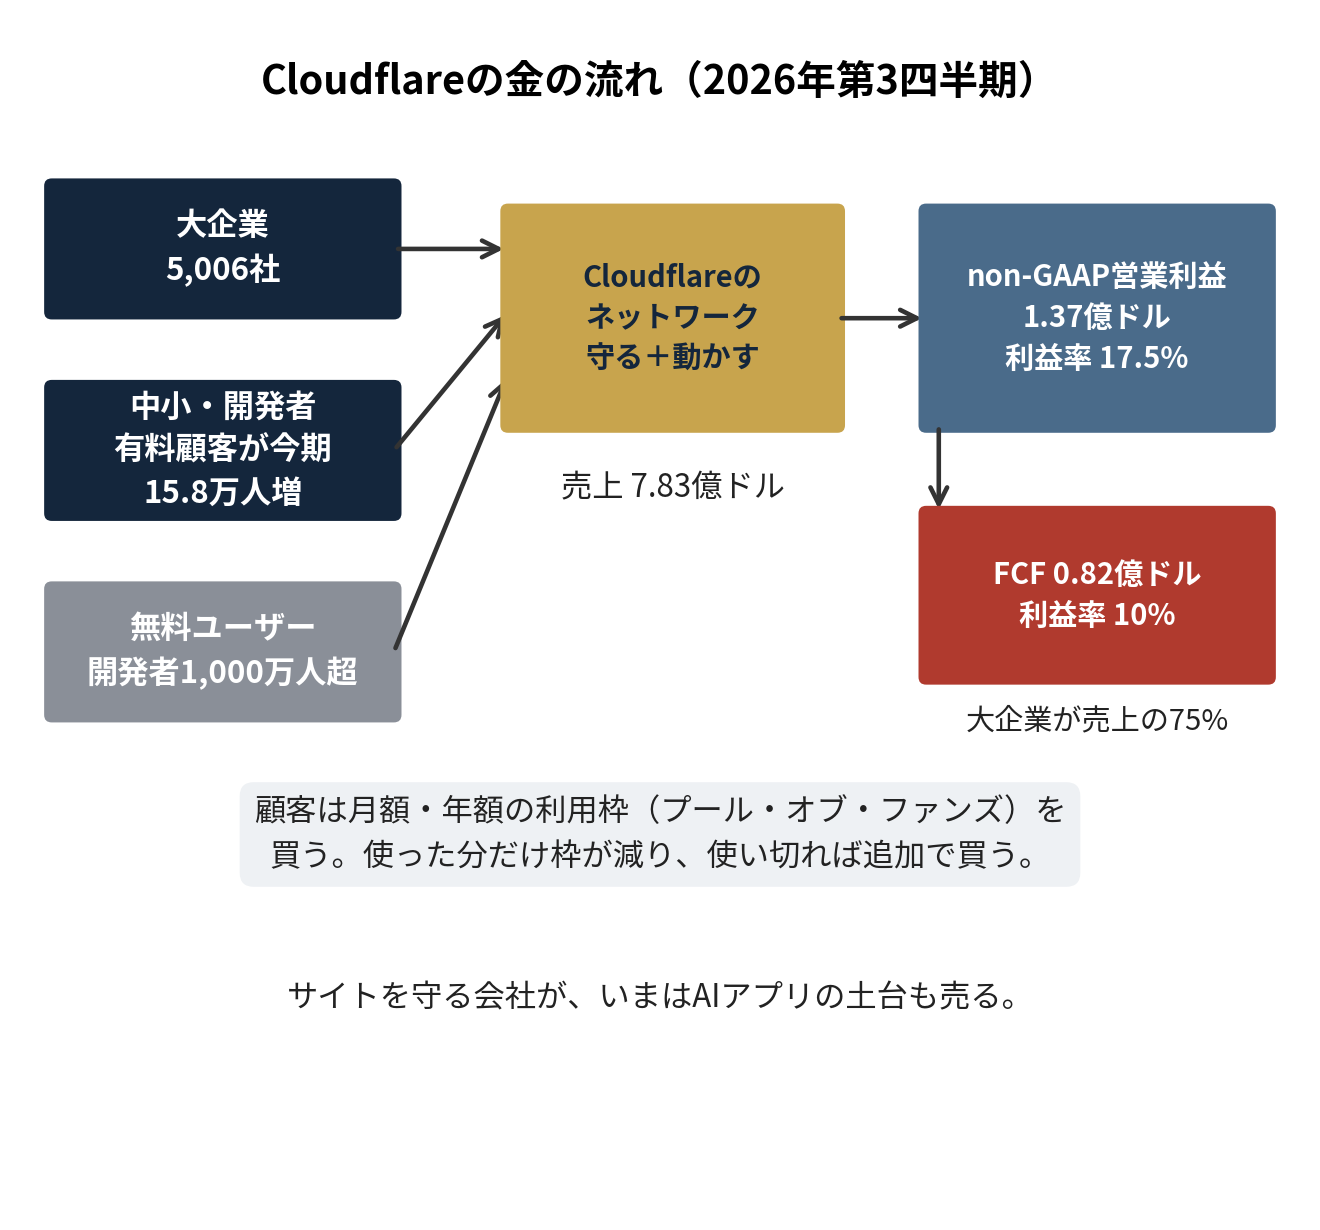
金の大半は、大企業から入る。年10万ドル以上払う大企業は5,006社で、売上の75%を占める。前年の73%から上がった。残りの25%が、中小と開発者だ。今期は有料顧客が15.8万人増えた。前の四半期の8万人超の、ほぼ2倍だ。
読む物差しは3つに絞る。売上の伸びが加速を続けているか。既存客がどれだけ追加で払うか(ドルベースの継続率、DBNR)。大企業の純増が続いているかだ。今期はDBNRが122%で、前年の119%、前期の120%から上がった。既存客が、去年より22%多く払っている計算だ。
伸びが3四半期連続で加速した
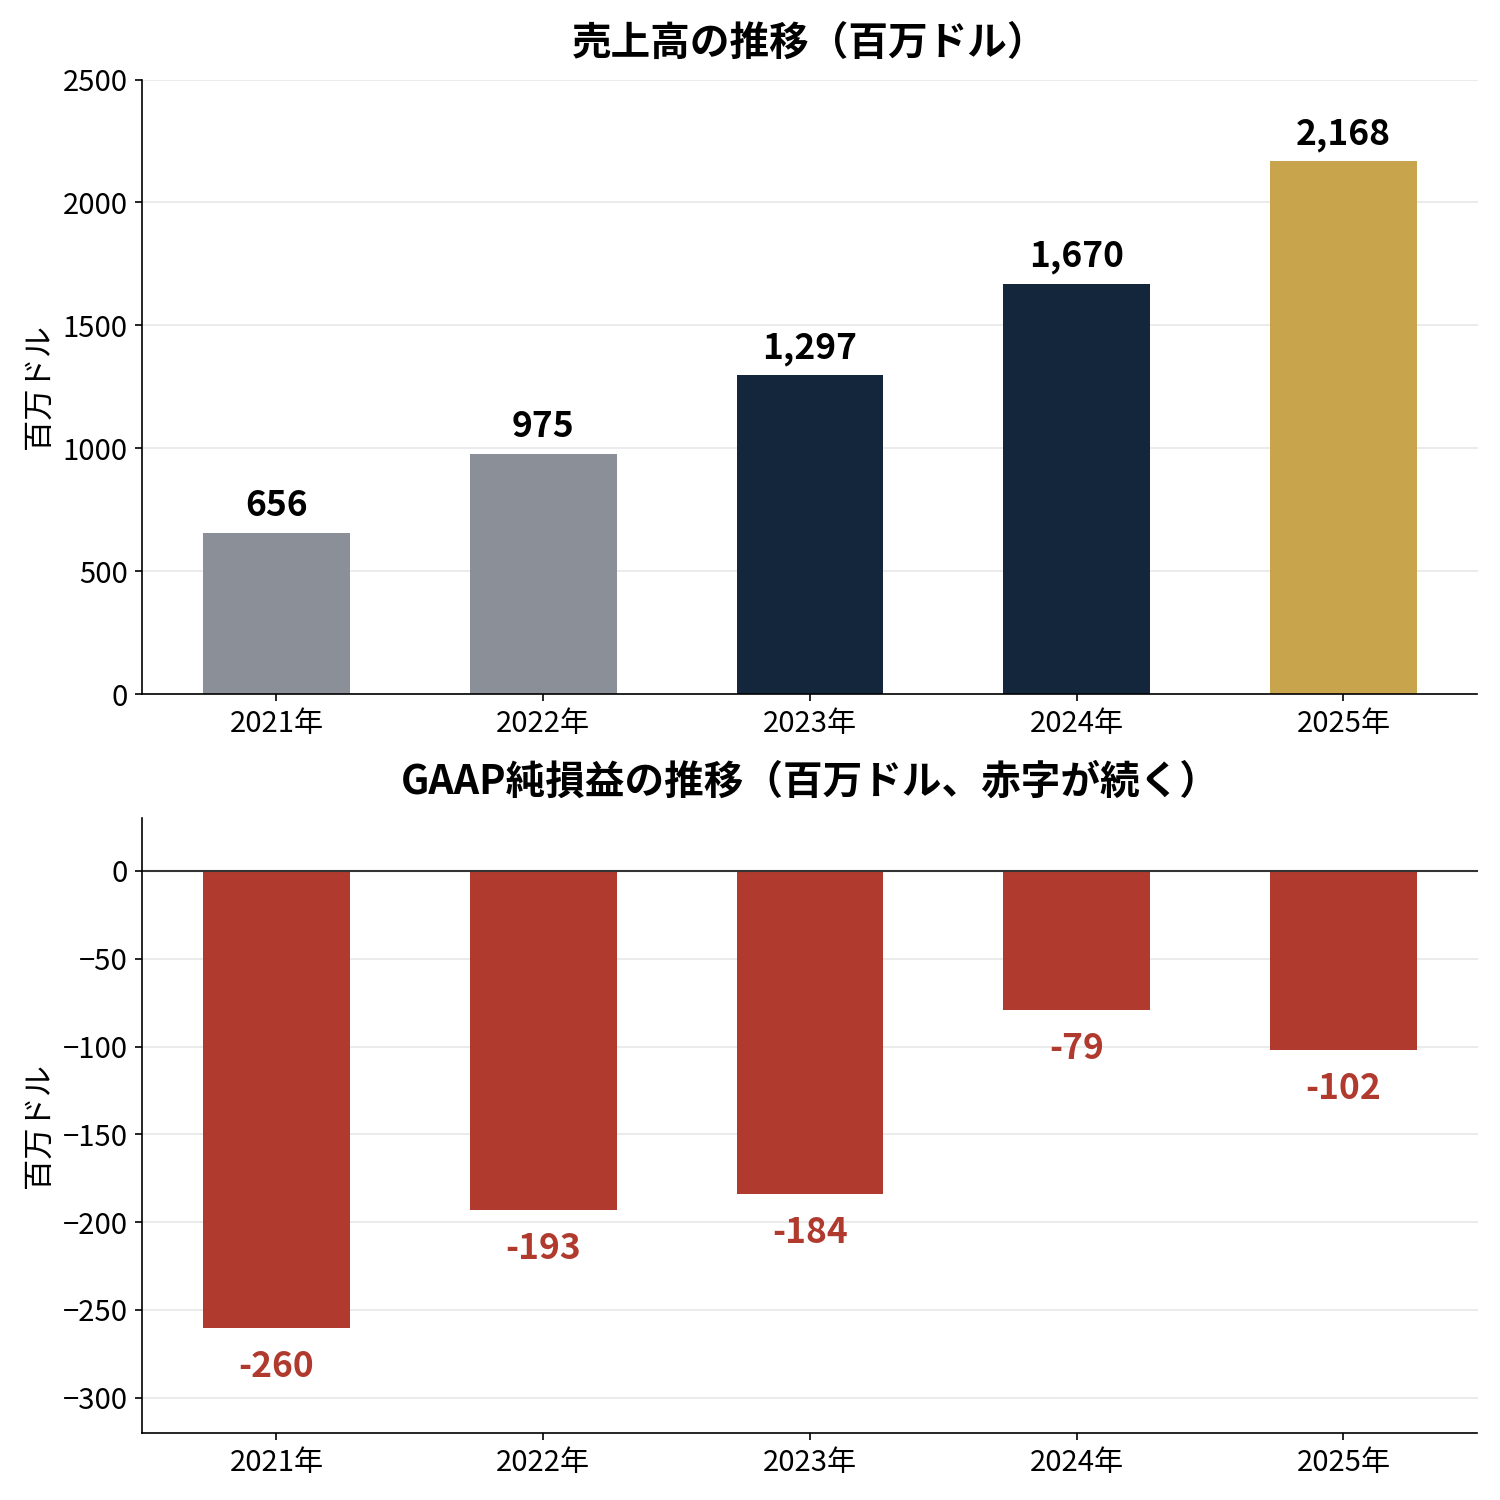
まず長い目で見る。売上は2021年の6.56億ドルから、2025年には21.68億ドルへ。4年で3.3倍になった。ただ、GAAPの純損益は5年とも赤字だ。2021年の2.60億ドルの赤字から、2025年は1.02億ドルの赤字まで縮んだが、黒字化はまだ果たしていない。
図で見ると、売上は右肩上がりだが、赤字も残っているのが分かる。伸びる会社だが、儲かっている会社ではまだない。
四半期で並べると、加速が分かる。売上の前年同期比は、2025年第1四半期の26.5%から、27.8%、30.7%、33.6%、33.5%、35.9%、そして今期の39.2%へ。3四半期連続で伸び率が上がった。売上そのものも、4.79億ドルから7.83億ドルへ、四半期ごとに増え続けている。
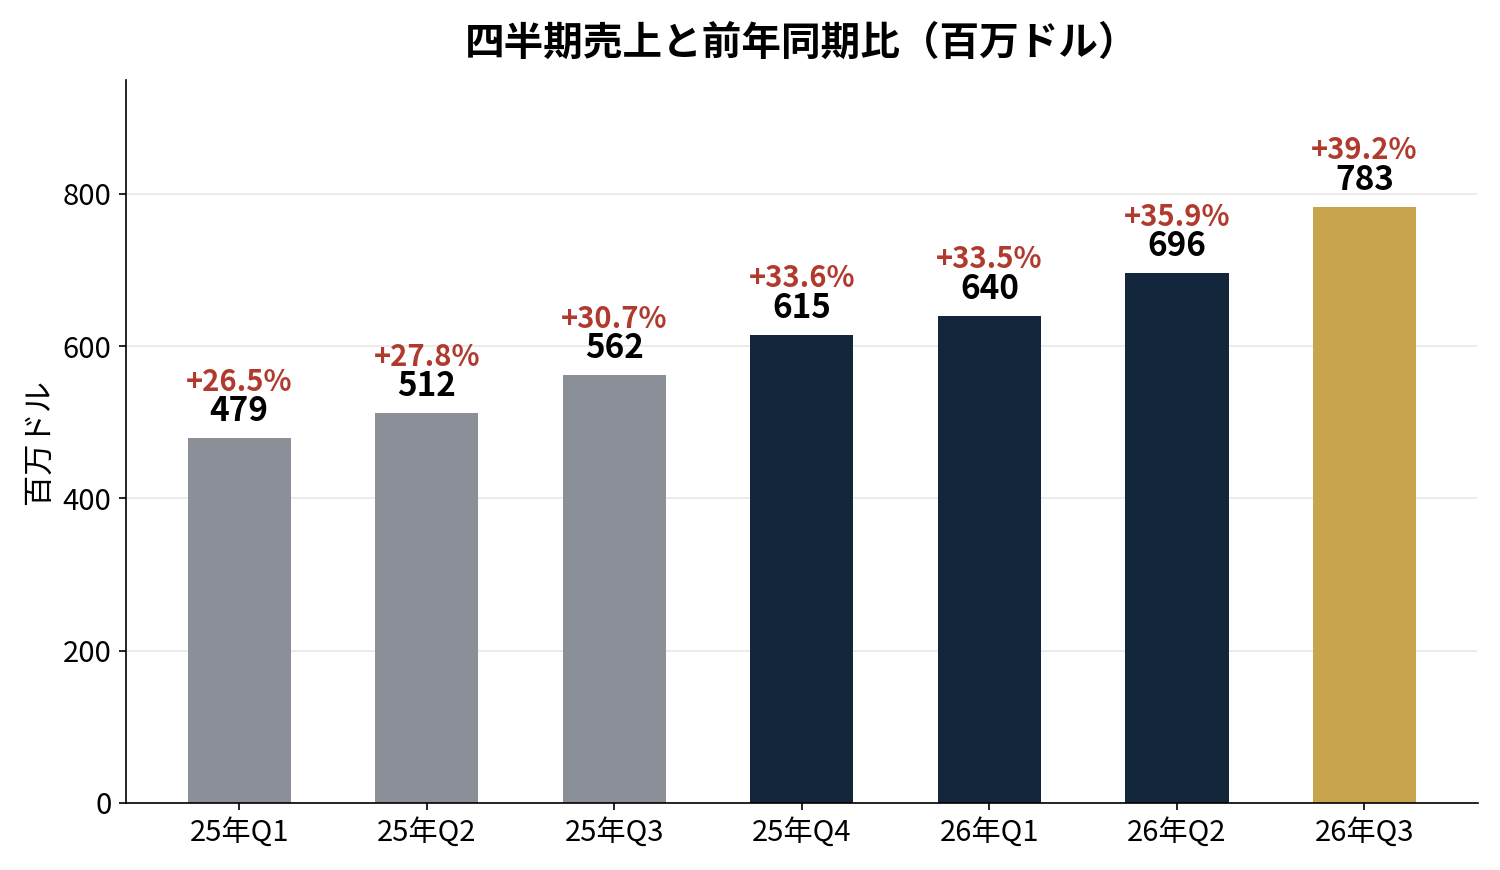
今期の中身も強い。地域別では、米国が売上の52%で44%増、EMEAが26%で32%増、アジア太平洋が14%で32%増だ。米国が全体を引っ張っている。大企業は今期308社増え、年間では1,000社近く増えた。どちらも過去最多だ。500万ドル以上払う顧客は、2026年の1〜9月だけで、昨年末の総数とほぼ同じ数を増やした。大きい顧客ほど、速く伸びている。
第4四半期の見通しも強い。売上は8.45〜8.46億ドルで38%増、non-GAAP営業利益は1.56〜1.57億ドル、non-GAAPのEPSは0.43ドルだ。通期の売上は29.63〜29.64億ドルで37%増、non-GAAPのEPSは1.35ドルになる。8月の時点の通期見通しは28.64〜28.70億ドルだったから、1億ドル近く引き上げた形だ。
いちばん目を引くのは、GAAPの黒字化だ。会社は第4四半期にGAAPで黒字になると見ている。年初の投資家向け説明会では、2028年までが目標だった。それが2年も前倒しになった。決算説明会では、プール・オブ・ファンズの消化が速いことも明かされた。顧客が枠を使い切り、早めに更新して、大きな枠を買う。変動収入の伸びが、上振れの主役だという。
GAAPの赤字とnon-GAAPの黒字、その差は株式報酬
ただ、数字をそのまま喜ぶ前に、1枚だけ図を見てほしい。GAAPの営業損失は67.9百万ドルだ。non-GAAPの営業利益は137.1百万ドルで、利益率は17.5%と過去最高だ。この2つのあいだには、2.05億ドルの調整が入っている。そのうち株式報酬が1.74億ドルだ。社員への株と、その関連費用を足し戻すと、赤字が黒字に変わる。
図で見ると、構図が分かる。GAAPの赤字67.9百万ドルに、株式報酬などの調整2.05億ドルを足すと、non-GAAPの黒字137.1百万ドルになる。株式報酬だけで、non-GAAPの営業利益を上回っている。社員への株が、株主に回るはずの利益を食っている。
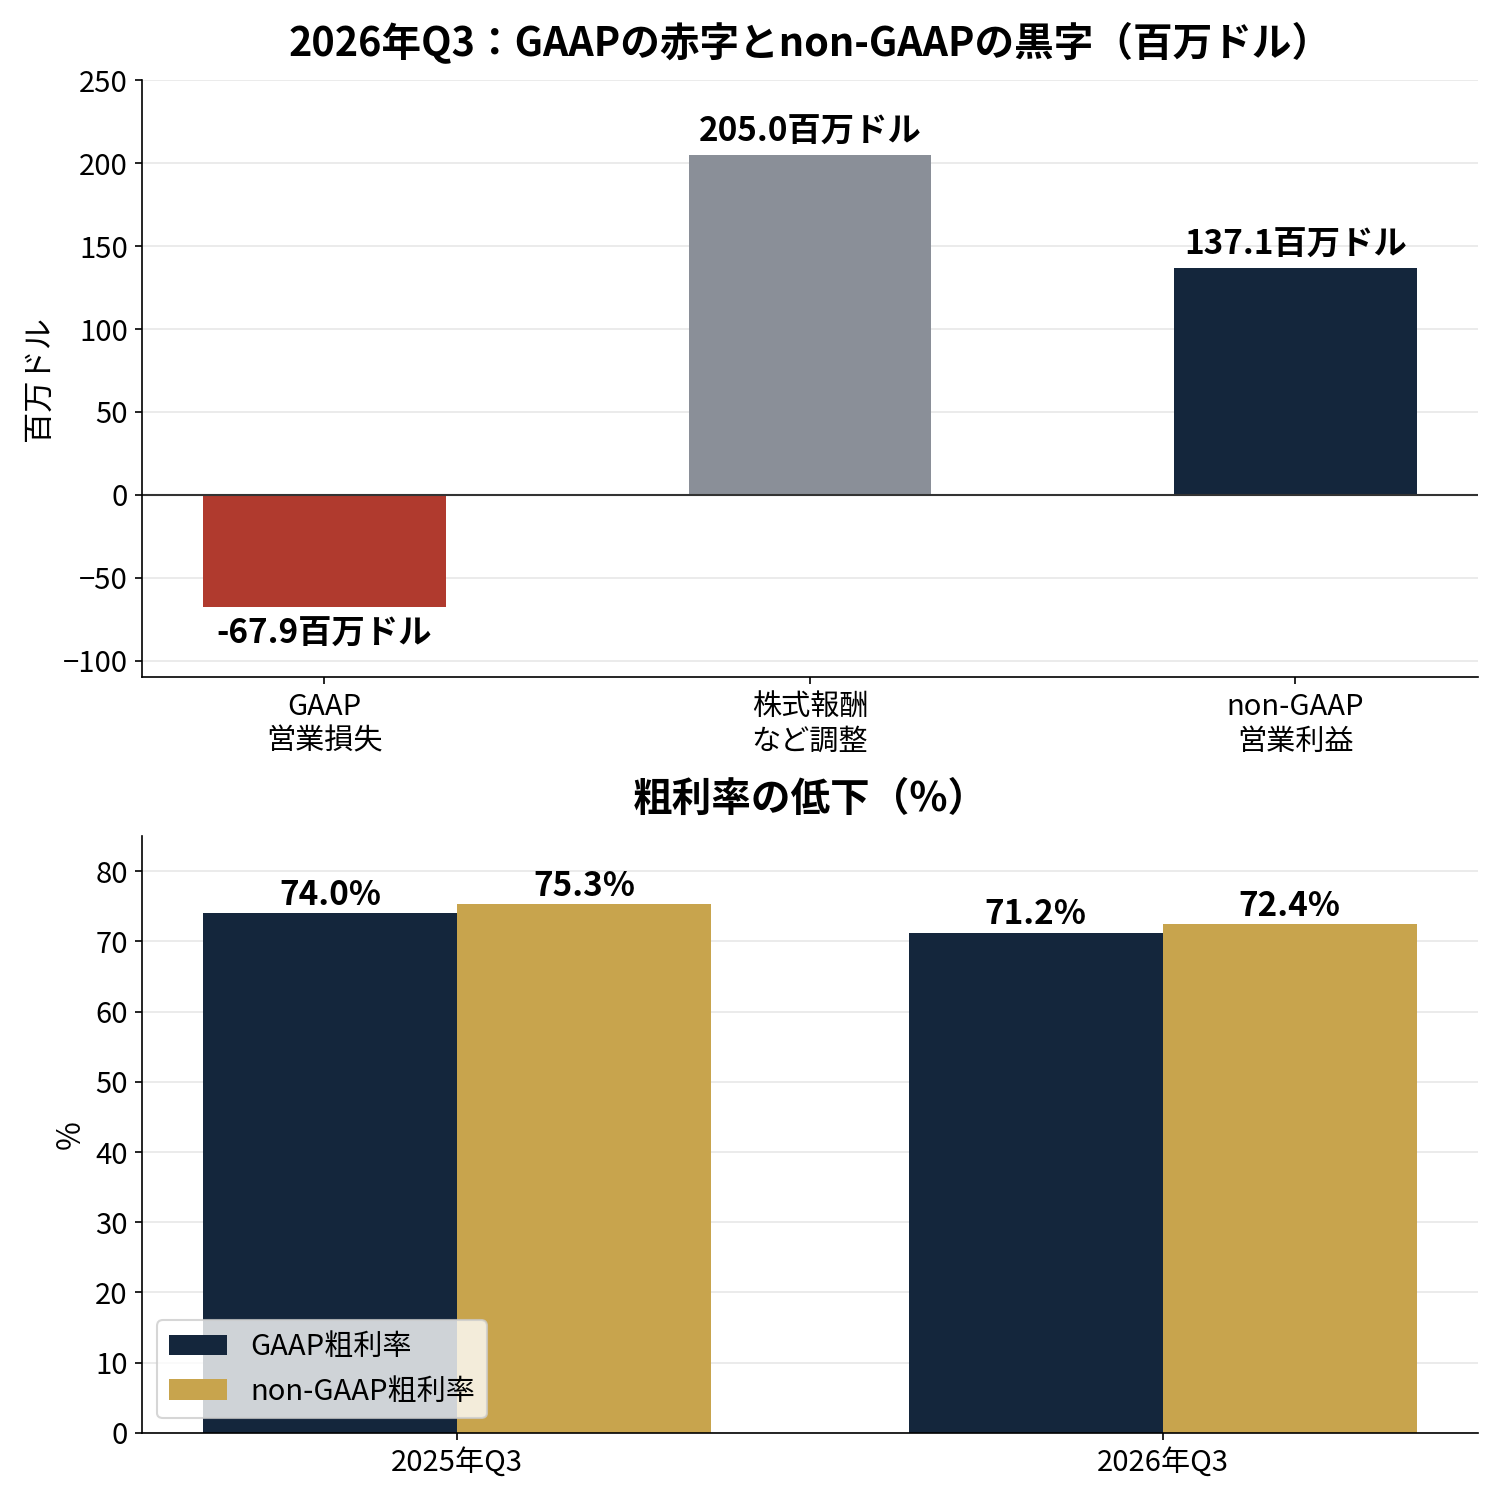
粗利率も下がっている。non-GAAPの粗利率は75.3%から72.4%へ、2.9ポイント下がった。GAAPでも74.0%から71.2%へ下がっている。決算説明会でCFOは、WorkersやAIエージェントのトラフィックは粗利率が低いと認めたうえで、長期目標の70〜77%の範囲内だと説明した。売るほど利益率が下がる部分がある。いまは範囲内だが、下限に近づけば話が変わる。
現金は51億ドルあるが、借入も44億ドルある
決算でいちばん気になるのは、現金の裏側だ。9月末の現金・有価証券は51.29億ドルある。ところが転換社債が44.42億ドルある。差し引きの純現金は6.87億ドルになる(単純計算)。発行済み株式3.58億株で割ると、1株あたり1.92ドルほどだ。株価315ドルの裏付けにはならない(単純計算)。
図で見ると、現金の使い道も分かる。第3四半期の営業キャッシュフローは2.15億ドルで、設備投資に1.33億ドル使ったあと、フリーキャッシュフローは0.82億ドル残った。売上の10%だ。ところが株式報酬は1.74億ドルで、FCFの2倍を超える。現金は入っているが、社員への株で消える分のほうが大きい。
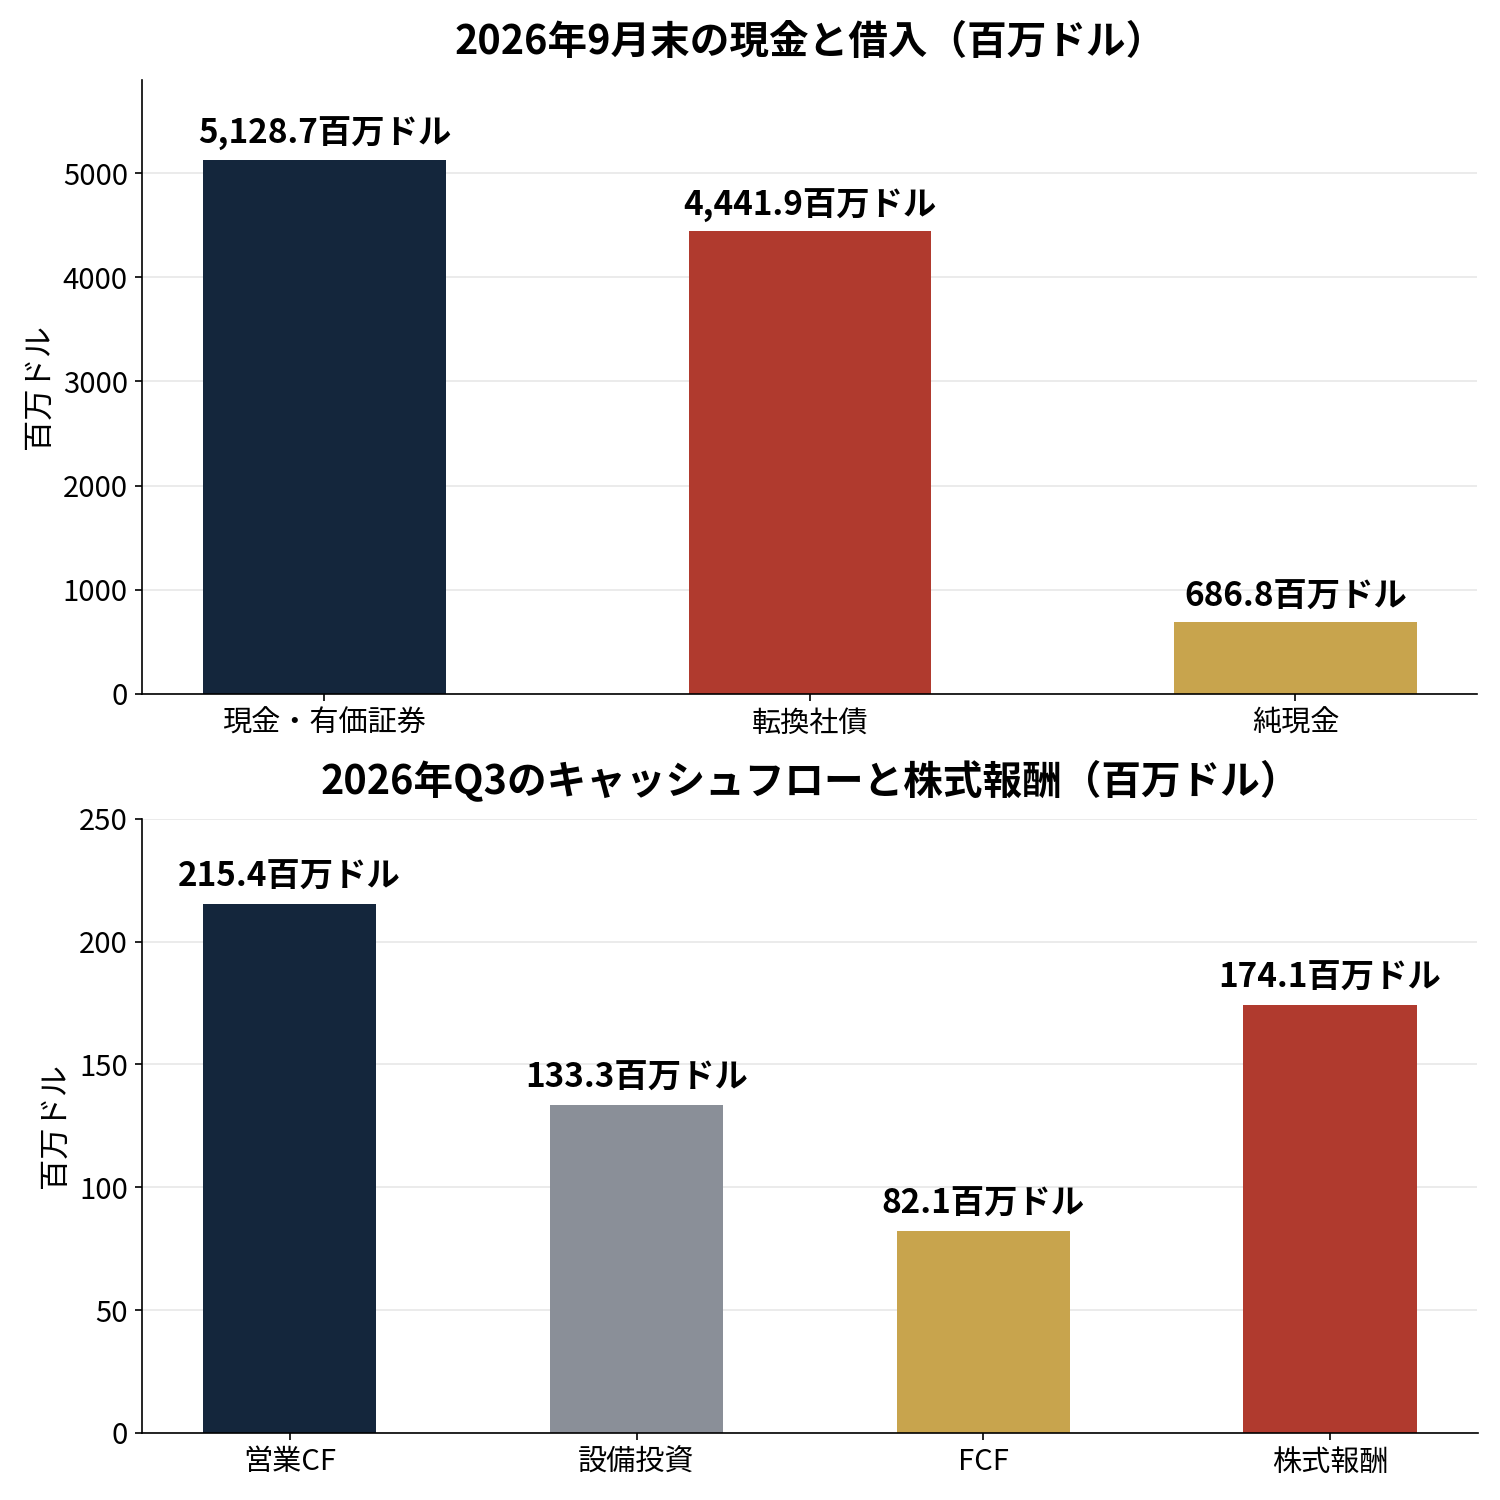
今期は25億ドルの転換社債を新しく発行し、13億ドルを返済した。借り換えで手元が厚くなった形だ。9か月では営業キャッシュフローが4.91億ドル、FCFは2.23億ドルある。ただ、リストラ関連の費用も1.62億ドルかかっている。AI中心の組織への組み替えで、人員を減らしている最中だ。従業員は9月末で約4,700人だ。
割安か。フェアバリューは株価の半分
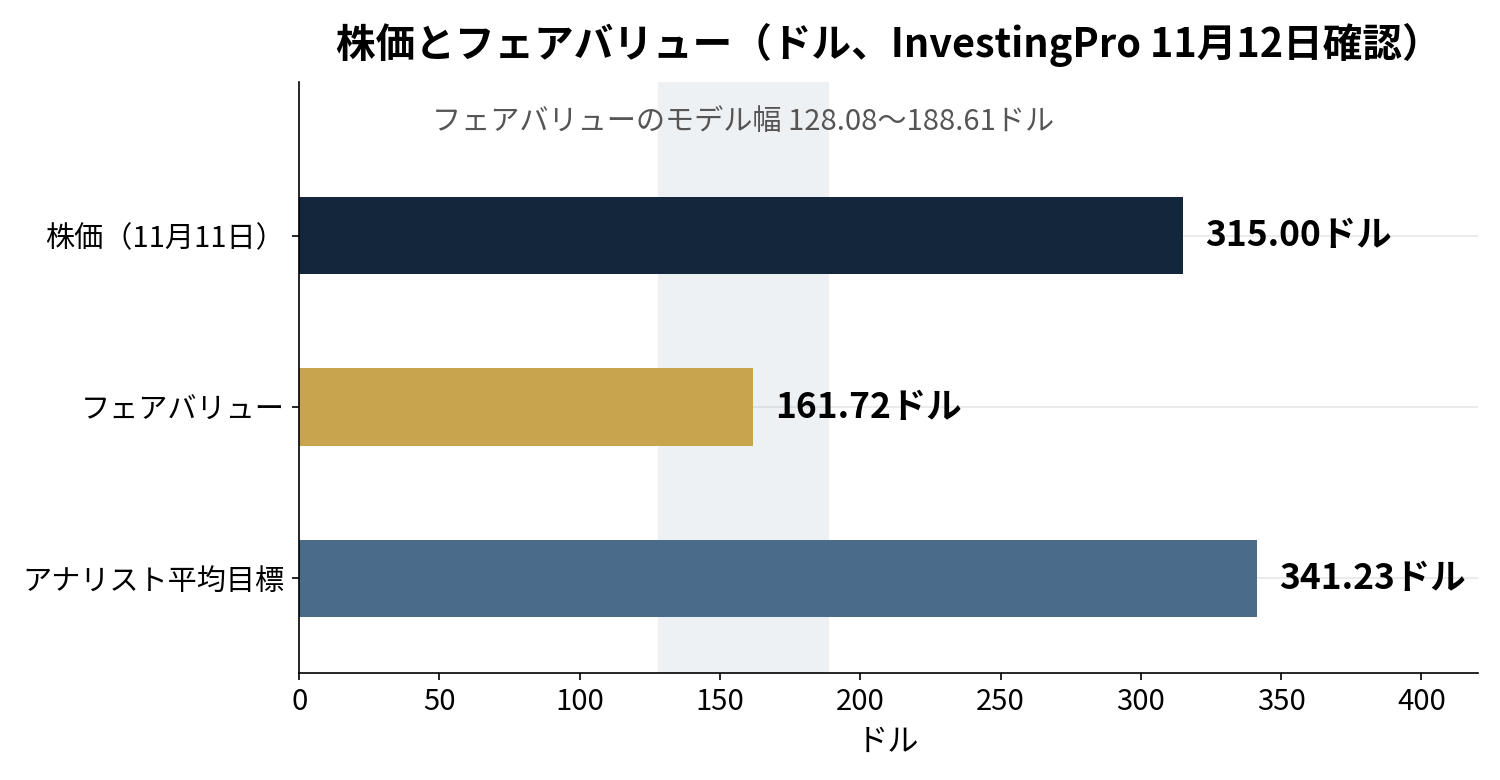
InvestingPro(2026年11月12日確認)では、株価315.00ドルに対してフェアバリューは161.72ドルで、上昇余地は-48.7%になる。判定は「割高」だ。フェアバリューが株価を下回るため、この銘柄を割安とは呼ばない。割高側に出ている。
図で見ると、3つの数字の並びが分かる。株価315.00ドル、フェアバリュー161.72ドル、アナリストの平均目標株価341.23ドル。フェアバリューのモデル幅は128.08〜188.61ドルで、12本のモデル、不確実性は「中」だ。幅の上限188.61ドルでも、株価を40%下回っている(単純計算)。12本のモデルが、どれも株価よりずっと下を見ている。
マルチプルを並べると、こうなる。フォワードPERは232.9倍(2026年度・予想EPS 1.35ドル、31人のアナリスト。比較ページでは239.7倍と表示が分かれる)。2027年度は170.3倍(予想EPS 1.85ドル、33人)だ。PBRは77.1倍、PSRは41.3倍、EV/Salesは23.8倍になる。EV/EBITDAは使えない。直近12か月のEBITDAがマイナス6.4百万ドルで、表示がマイナスになるためだ。配当利回りは0%で、Cloudflareは無配だ。FCF利回りは0.3%しかない。財務健全性は「中立」だ。時価総額は約1,129億ドルになる。
アナリストは、InvestingProとは違う方向を見ている。平均目標株価は341.23ドルで、株価を8.3%上回る。34人のうち、強い買いが9人、買いが15人、保有が8人、売りが2人だ。レンジは190〜430ドルと広い。フェアバリューとアナリスト目標のあいだには、180ドルもの開きがある。同じ会社を見て、答えが真っ二つに割れている。
株価の位置も見る。52週高値は370.35ドル、安値は158.83ドル。11月11日の315ドルは、高値から15%下、安値から98%上にある(単純計算)。決算前の11月4日の266.58ドルからは、18%上がった。
図で見ると、決算前後の動きが分かる。11月4日は266.58ドル、決算当日の11月5日は244.51ドルへ8.3%下げた。時間外では275.50ドルまで跳ね、11月6日は寄り付き286.97ドルから終値268.75ドルへ押し戻された。そこから11月9日293.75ドル、11月10日305.80ドル、11月11日315.00ドルと、4日連続で上がり続けた。
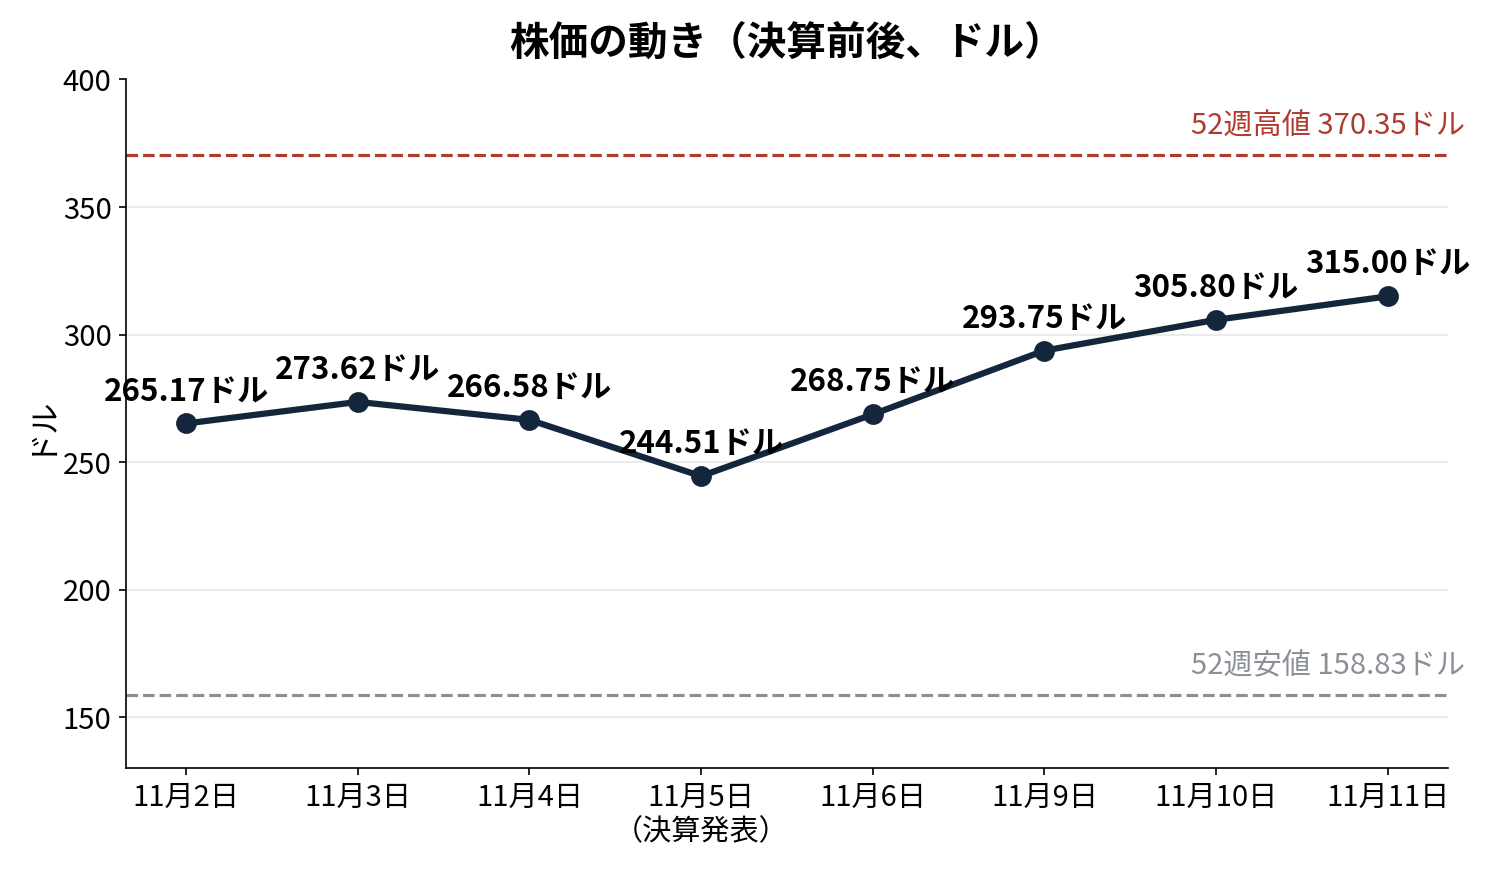
なぜ上がったのか。仮説は3つある。1つめ、数字が全部予想超えで、見通しも上振れた。売上もEPSも営業利益も、会社見通しの上限を超えたうえに、通期の見通しも1億ドル近く引き上げた。外れたところがない。2つめ、決算前の期待値が地を這っていた。11月5日はテック売りの日で、決算前に8.3%下げていた。悪い材料は、ある程度織り込まれたあとだった。3つめ、プール・オブ・ファンズの消化加速と、GAAP黒字化の2年前倒しだ。成長の勢いが、来年も続くという見立てが買われた。どれが主因かは分からない。ただ、11月6日に一度押し戻されたあとも、4日連続で上がり続けたのが、この決算への答えだ。
リスク
会社が開示するリスクは、赤字の歴史、顧客の維持と獲得、AI技術の急速な変化、ネットワークの障害やセキュリティ侵害、為替、法規制の変化だ。今期の数字に直結するものが5つある。1つめは、粗利率の低下だ。AIエージェントのトラフィックは利益率が低く、non-GAAPの粗利率は75.3%から72.4%へ下がった。長期目標の70〜77%の範囲内だが、下限に近づけば、成長しても儲からない構図になる。2つめは、株式報酬の重さだ。今期は1.74億ドルで、FCFの2倍を超える。non-GAAPの黒字は、株式報酬を足し戻した数字だ。3つめは、リストラの途上だ。2026年1〜9月のリストラ関連費用は1.62億ドルで、AI中心の組織への組み替えはまだ続いている。4つめは、転換社債44.42億ドルだ。現金は51.29億ドルあるが、差し引きの純現金は6.87億ドルしかない(単純計算)。5つめは、評価そのものだ。フェアバリュー161.72ドルに対して株価は315ドルで、フォワードPERは233倍、PSRは41倍だ。成長が少しでも鈍れば、調整の幅は大きくなる。競合はAWSやAzure、Google Cloudといったハイパースケーラーで、巨人との競争は続く。CEO自身が「第4のクラウドではない」と言うが、土俵は同じだ。
ほかにも、会社側の動きで気になるものがある。第3四半期には法務関連の引当金10.7百万ドルを計上した。決算発表の開示によるもので、内容の詳細は開示されていない。売掛金も、2025年末の3.82億ドルから4.78億ドルへ25%増えた。売上の伸びに伴うものだが、回収が遅れれば現金化が遅れる。
自分の考え
魅力は、伸びの勢いそのものだ。売上の前年同期比が26.5%から39.2%へ、3四半期連続で加速した。DBNRは122%、大企業の純増は過去最多、プール・オブ・ファンズの消化も速い。第4四半期のGAAP黒字化が2年前倒しになった。数字の勢いは本物だ。
引っかかるのは、値段だ。フェアバリュー161.72ドルに対して株価は315ドルで、ほぼ2倍だ。フォワードPERは233倍、PSRは41倍、FCF利回りは0.3%しかない。株式報酬がFCFの2倍を超え、現金の裏付けも1株あたり1.92ドルほどしかない(単純計算)。買う理由になる数字が、株価にはない。アナリストの平均目標341.23ドルは株価を上回るが、フェアバリューとの開きが180ドルもある。どちらを信じるかで、結論が変わる。
次に確認するのは3つだ。第4四半期にGAAPの黒字が本当に出るか。粗利率が70〜77%の枠に収まるか。プール・オブ・ファンズの更新が、第4四半期も続くかだ。
自分の扱い方は、こうする。フェアバリューが株価の半分では、今の値段では買わない。買うなら、株価がフェアバリューの幅(128〜189ドル)に近づくか、第4四半期のGAAP黒字と粗利率の底打ちで裏付けが取れてからにする。配当がない分、待つ間の見返りがない。その分、買うなら安値圏でしか買わない。
本記事は、Cloudflareの2026年11月5日付決算発表およびInvestingProの2026年11月12日時点の表示をもとに作成しました。フェアバリューはInvestingProの推計値であり、将来の株価を保証するものではありません。業績見通しは会社の発表に基づくもので、実際の結果は異なる場合があります。特定の銘柄の購入を勧めるものではありません。投資の判断は、ご自身の責任でお願いいたします。