新しい連載を始める。名前は「割安モニター」。毎朝のInvestingPro割安リストで1位になった銘柄を、一次資料で分析して、仮想の100万円で買う。買うといっても、実際のお金は動かさない。シミュレーションだ。目的は1つ。割安分析で本当に儲かるのか、自分の目で確かめることだ。
初回の銘柄はWOWOW(4839)。11月5日の終値722円を仮想の取得価格にする。フェアバリューは1,255.1円。差は73.8%ある。ただ、差が大きいから買うのではない。差の中身を、決算の数字で裏付けてから買う。そこがこの連載のやり方だ。
この連載のルールは、買う前に全部決めてある
ルールを先に固定する。後から都合よく変えたら、検証にならないからだ。
選ぶのは、毎朝の割安リストの1位。一次資料で分析して、致命的な問題があれば理由を書いて次の順位に移る。採用した銘柄が「分析した上での1位」になる。仮想の資金は1銘柄に100万円。金額ベースで管理する。評価額は、100万円×現在値÷取得値+受け取った配当の累計だ。
売却の条件も先に決めた。フェアバリューに株価が到達したら売る。取得から1年が経ったら見直す。会社が通期予想を大きく下方修正したら検証して判断する。含み損が30%を超えたら、正直に報告したうえで続けるか切るかを記事で判断する。配当は、実際に支払われた分だけ評価に足す。モニタリングは週次で、金曜終値を台帳に記録する。記事を出すのは、決算発表があった週、±15%以上動いたとき、売却条件に当たったとき、月末だ。それ以外は台帳の更新だけにする。損も含めて、全部出す。儲からなければ、分析のどこが弱かったかを検証して記録する。
なぜWOWOWが1位なのか
今朝の割安リスト(2026年11月5日 08:14取得)で、WOWOWは株価726円、フェアバリュー1,255.1円、上昇余地72.88%、PER 24.96倍、配当利回り3.91%、財務健全性「適正」だった。1位に上がった理由は、フェアバリューが動いたからではない。前日3位から1位に上がったのは、株価が下がったからだ。10月30日の終値823円から、11月4日には726円まで下がっていた。
終値で見ると、今日の722円は10月29日の888円から166円安い。6営業日で18.7%の下落だ。年初来高値は1月30日の1,577円で、そこからは54.2%下がっている。52週安値は11月4日の719円で、今日の722円はほぼ底の値段だ。年初来では50%ほど下がった計算になる。
図で見ると、フェアバリューとの差がどれだけ開いているか一目で分かる。
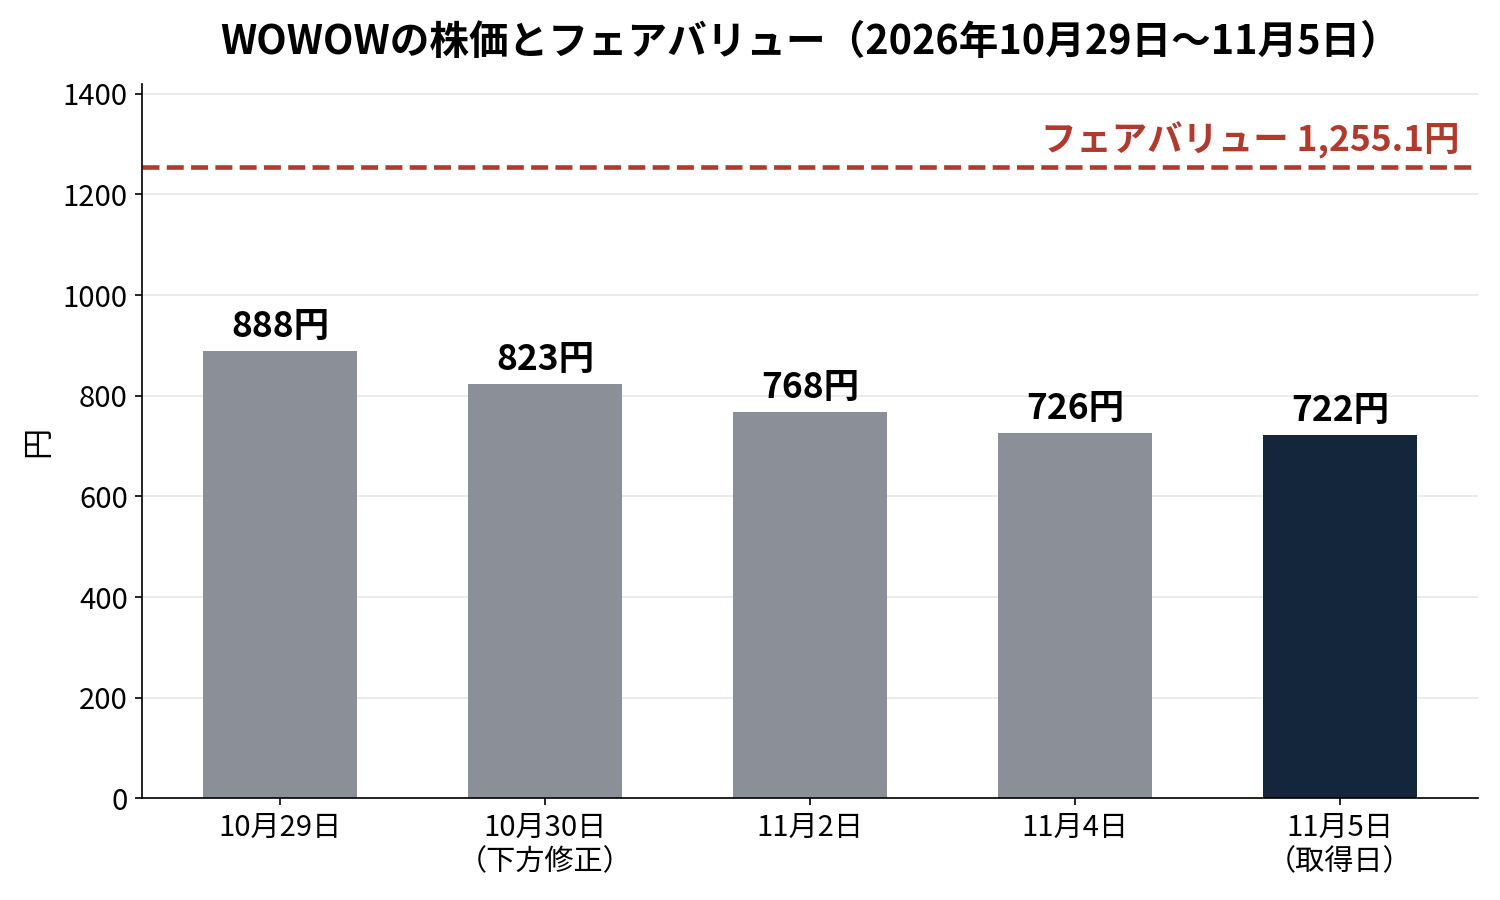
722円で見直すと、フェアバリュー1,255.1円との差は73.8%になる。フェアバリューまで届けば、仮想100万円は約174万円になる計算だ。配当は年間30円の予想で、722円なら利回りは4.16%になる。100万円分なら、年におよそ4万2,000円の配当が入る計算だ(税引前、金額ベースの単純計算)。
PERの読み分けもしておく。リストの24.96倍は、直近の利益で見た数字だ。2026年3月期のEPS 45.80円で722円を割ると、約15.8倍になる。2つのPERが違うのは、分母の利益の期間が違うからだ。今期は営業赤字の見通しなので、どちらのPERも「今の稼ぐ力」をそのまま表しているわけではない。PERだけ見て安いと決めつけるのは危ない。
PBRで見ると、安さの形がもう1つ見える。2026年3月期末の1株当たり純資産額2,454.15円で722円を割ると、約0.29倍になる。純資産の3分の1に届かない値段だ。現金264億4,600万円と純資産695億4,400万円を抱えた会社が、純資産割れで売られている。
売っているのは、夜の2時間
WOWOWの本体は、有料放送と配信の月額課金だ。衛星放送の3チャンネルとWOWOWオンデマンドで、映画、ドラマ、音楽ライブ、サッカーのチャンピオンズリーグやラグビーといったスポーツを流す。月額はスタンダード2,530円、トリプル3,960円(税込)。見たい番組がある月だけ入って、終わったら抜ける。サブスクの常として、「今月だけ」が入口であり、出口でもある。
金の取り方は、会員からの月額料金が軸になる。番組を作る・買う費用が仕入れにあたる。番組費は2026年3月期で253億8,800万円、単体売上高の40.2%を占める。仕入れが重い商売だ。
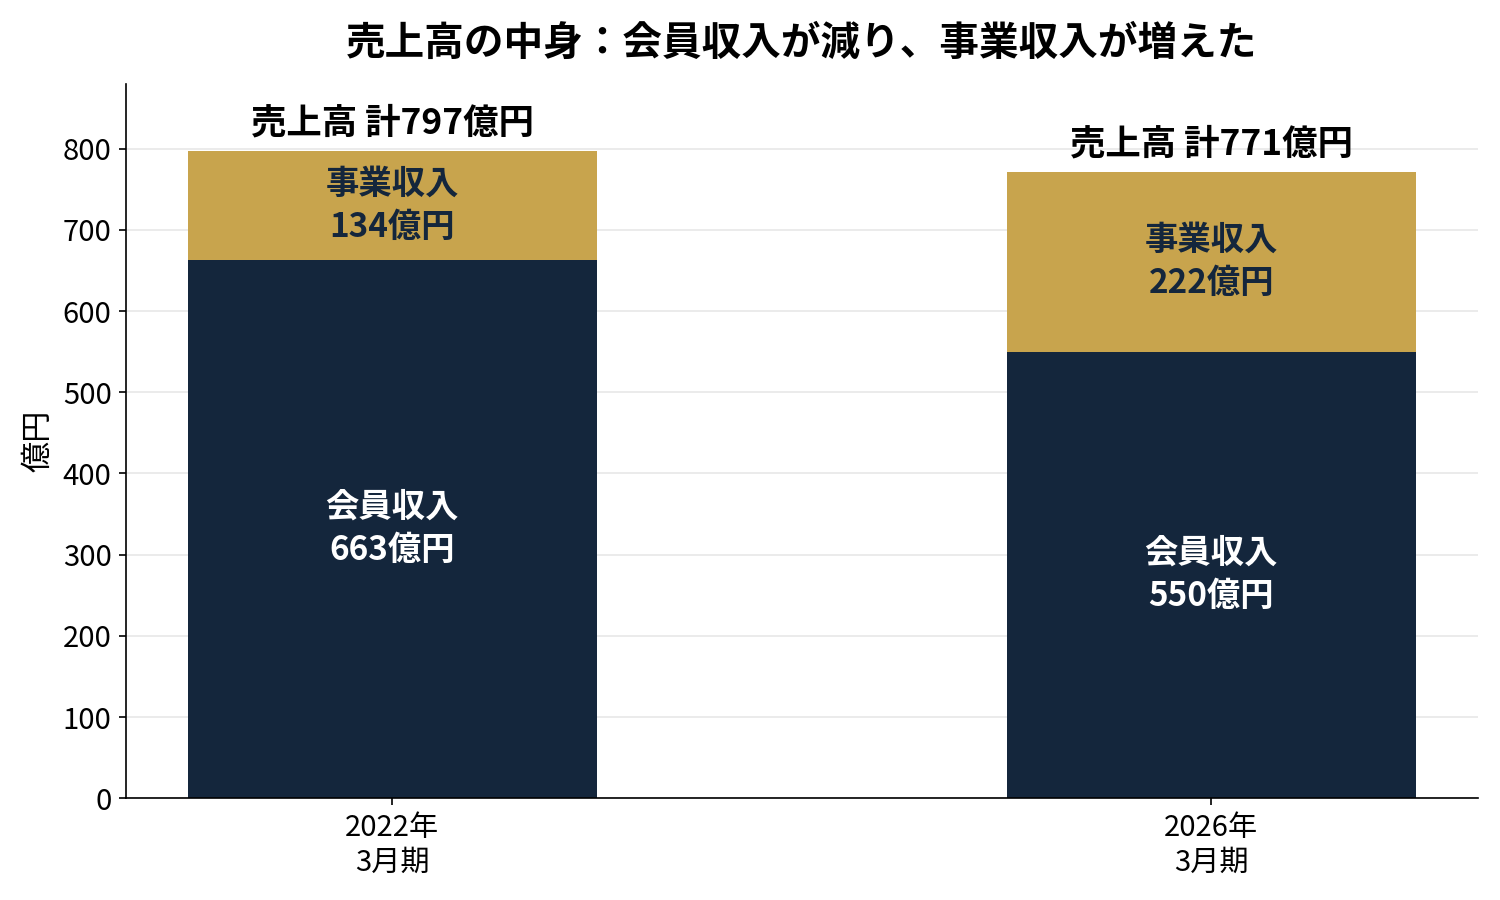
図で見ると、月額の入口は細っても、番組を作る力そのものを外へ売る出口が増えている形だ。
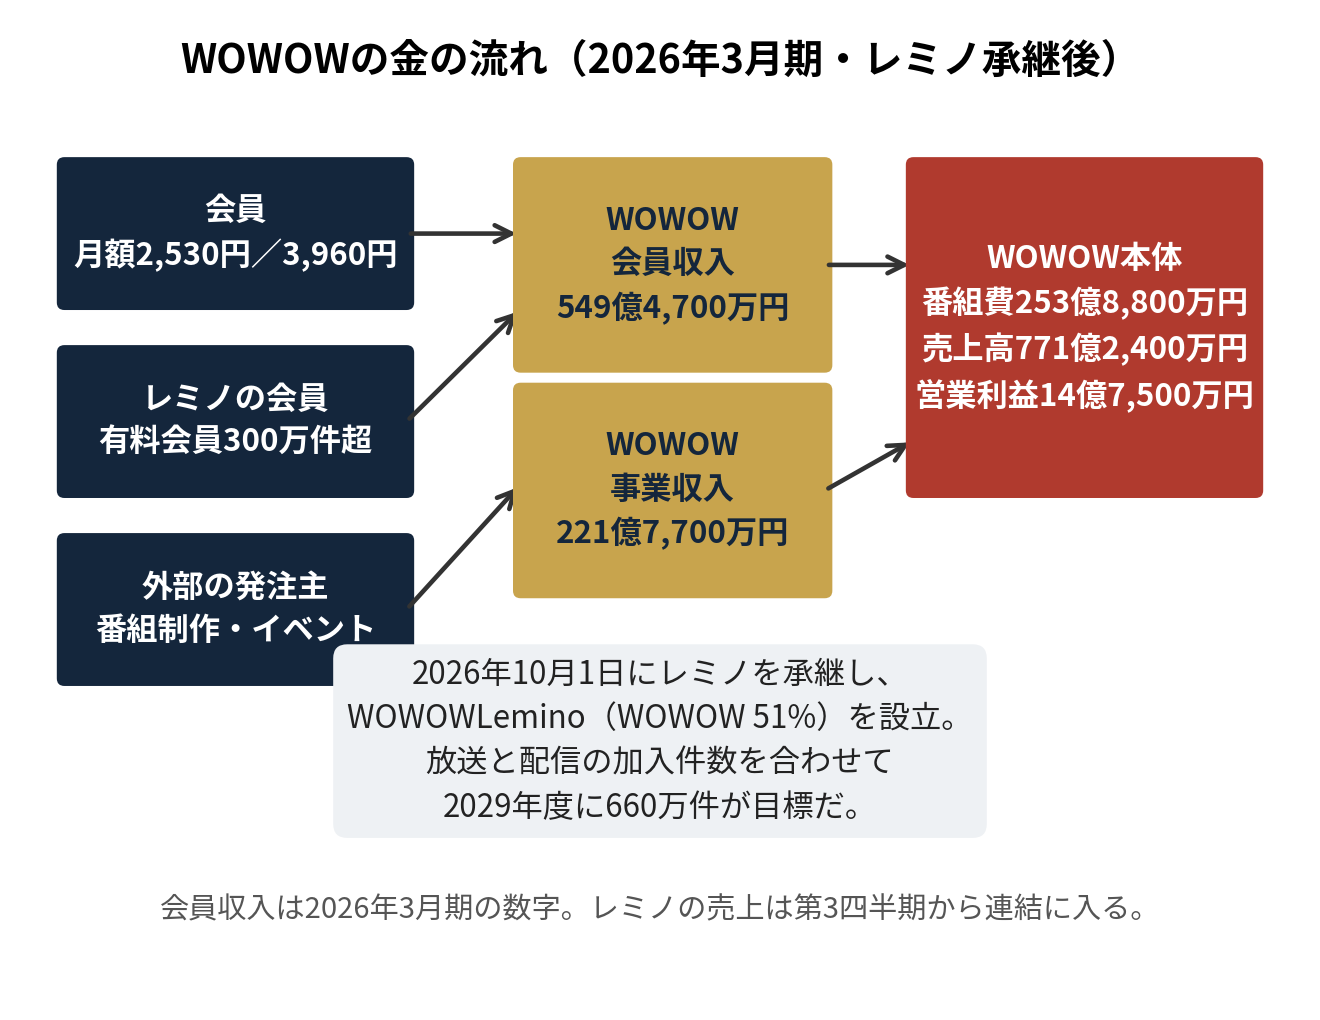
2本目の柱は事業収入だ。中身は、テレマーケティング子会社のWOWOWコミュニケーションズ、他社コンテンツの制作受託をするプロダクション事業、イベント、PPV(1番組ごとの課金販売)など。番組を作る力を、外へ売る商売でもある。
3本目の話が、2026年10月1日に加わった。NTTドコモからエンターテインメント映像コンテンツ配信事業「Lemino(レミノ)」を承継し、ドコモとの合弁会社「WOWOWLemino」を立ち上げた。出資比率はWOWOWが51%、ドコモが49%だ。レミノの有料会員数は300万件を突破し、WOWOWの会員と合わせたグループ全体の加入件数は500万件規模になった。会社は2029年度に放送と配信の加入件数を合わせて660万件にする計画を掲げている。社長は決算説明会で「放送は今の顧客を維持しながら、(経営の)主軸をレミノに移していく」と述べた。
数字の並びは、会員収入の減少と事業収入の増加が綱引きをした型
売上高は横ばいに近い。2022年3月期796億5,700万円、2023年3月期771億100万円、2024年3月期748億6,900万円、2025年3月期767億5,700万円、2026年3月期771億2,400万円。5年でほぼ動いていない。
中身は大きく入れ替わった。会員収入は2022年3月期662億7,700万円から2026年3月期549億4,700万円へ、4年で113億3,000万円減った。単純計算で17.1%の減少だ。事業収入は同じ期間に133億7,900万円から221億7,700万円へ増えた。月額課金の柱が細り、番組の外注やイベントといった別の売上が補う。綱引きの構図が、数字の上ではっきり出ている。
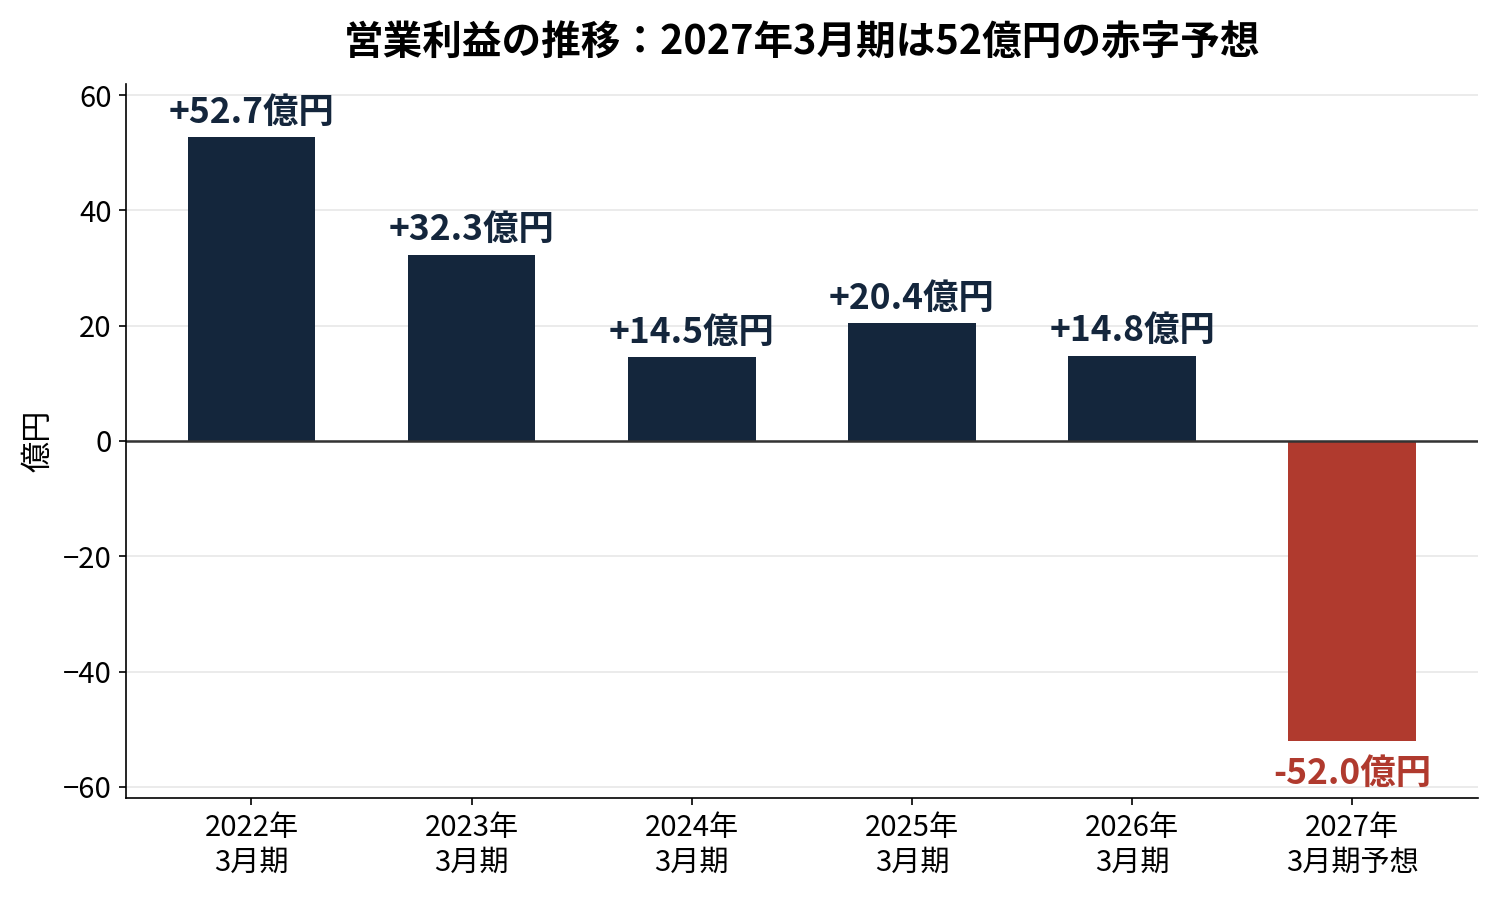
利益の振れは激しい。営業利益は2022年3月期52億6,800万円、2023年3月期32億2,500万円、2024年3月期14億5,000万円、2025年3月期20億3,600万円、2026年3月期14億7,500万円。2026年3月期の営業利益率は、単純計算で1.9%になる。会員収入が減る中で、番組費や販管費を削っても、利益の水準は戻っていない。
加入者の動きが、その理由を物語る。2026年3月期の新規加入件数は57万1千件で前期比13万3千件減、解約件数は76万4千件で前期比4万8千件減、正味加入件数はマイナス19万3千件、累計正味加入件数は216万7千件だった。2027年3月期の第1四半期(4〜6月)も、正味加入件数はマイナス7万8,872件、累計正味加入件数は208万7,829件まで減った。目的番組が終われば解約が出る。月額課金の宿命だが、減るペースが新規の獲得を上回り続けている。
財務の形は、利益の薄さと対照的に厚い。2026年3月期末で総資産945億4,700万円、純資産695億4,400万円、自己資本比率71.9%。現金及び現金同等物は264億4,600万円で、2026年3月期の営業キャッシュフローは53億3,800万円のプラスだった。借金に頼らず、現金を抱えながら回す体質だ。ただ、会社自身が2026年5月の決算説明会で認めたとおり、2025年度のROEは1.9%で、会社が認識する株主資本コスト7%を下回り、PBRも1倍を上回れなかった。厚い財務と、薄い稼ぐ力。このねじれがWOWOWの今の姿だ。
10月30日の下方修正は、赤字の理由がはっきりしている
10月30日の発表で、通期業績予想が修正された。2027年3月期の売上高予想は745億円から822億円(前期比6.6%増)へ引き上げられた。レミノを連結子会社にした分が上乗せされる。一方で営業損益は7億5,000万円の黒字から52億円の赤字へ引き下げられ、最終損益も25億円の赤字の見通しになった。会社が挙げた理由は、レミノ事業の拡大に向けたコンテンツやマーケティング施策の強化への費用投下だ。既存事業はおおむね当初計画通り、と会社は説明している。つまり赤字の理由は、既存の放送が崩れたからではなく、新しい配信事業への先行投資だ。
中間期の実績も、同じ方向を向いている。2027年3月期第2四半期累計(4〜9月)は、売上高356億700万円で前年同期比5.2%減、営業利益12億6,600万円で同22.4%減、経常利益19億5,500万円で同8.7%減、中間純利益9億7,900万円だった。会員収入の減少が売上を押し下げ、為替差益4億9,400万円を営業外収益に計上しても、営業段階の減益は埋まらなかった。
配当は、3年連続で同じ顔をしている。1株配当は2022年3月期60円、2023年3月期50円、2024年3月期30円、2025年3月期30円、2026年3月期30円。2027年3月期の配当予想も30円で、2026年10月30日の業績予想修正でも変更されていない。利益が赤字予想になっても、配当だけは据え置く。そこに会社の意思が見える。
10月30日以降、新しい開示はない。11月3日に出た企業研究ノートも、10月30日の修正をなぞる内容で、投資の判断に踏み込むものではなかった。下方修正の直後という点では、ルール上の「致命的な問題」に当たるかどうかを自分で判断しないといけない。私の読みはこうだ。下方修正の理由は既存事業の崩れではなく、レミノへの先行投資だ。数字の上では、営業赤字52億円の見通しは重い。ただ、修正の理由が説明つきで開示され、配当30円が据え置かれ、中期計画の数値目標(2030年3月期に売上高1,080億円、営業利益60億円)も同時に出ている。理由のはっきりした赤字と、理由のはっきりしない赤字は別物だ。だから、2位のアイドマ・ホールディングスに回さず、1位のWOWOWを採用する。赤字の期間の長さは、この連載で検証する1番の項目になる。
買い宣言:仮想100万円、取得価格722円
ここで買い宣言をする。仮想売買であることを、もう一度はっきり書いておく。実際のお金は動かしていない。100万円を動かしたつもりで、株価と配当の動きだけを追うシミュレーションだ。
- 選定日:2026年11月5日(今朝の割安リスト1位)
- 銘柄:WOWOW(4839)
- 取得日:2026年11月5日
- 取得価格:722円(本日の終値。始値729円・高値743円・安値722円・前日終値726円)
- 仮想資金:100万円(金額ベース。1,000,000円÷722円=1,385.04株相当)
- フェアバリュー:1,255.1円(2026年11月5日朝のInvestingPro割安リスト)
- 評価の計算:評価額=100万円×現在値÷722円+受け取った配当の累計
フェアバリューに届けば、評価額は約174万円になる。配当は年間30円の予想で、100万円分なら年におよそ4万2,000円(税引前)が入る計算だ。配当の支払日は、決算短信と会社資料で確認して台帳に記録する。
自分にとっての魅力は、資産の厚みと配当の据え置き、引っかかりは赤字の期間の長さ
自分が引かれるのは3点ある。自己資本比率71.9%と現金264億4,600万円の厚み。純資産の3分の1に届かない値段という、単純計算での安さ。配当30円が、赤字の見通しの期にも据え置かれたことだ。
引っかかるところもはっきりしている。2027年3月期が営業赤字52億円の見通しになったこと。累計加入件数が208万7,829件まで減り続けていること。2030年3月期の売上高1,080億円・営業利益60億円という目標が、4年先の数字でしかないこと。レミノの赤字がいつまで続くか、開示の数字ではまだ読み切れない。
この連載で確かめたいのは、フェアバリューとの差73.8%が、資産の厚みと配当の裏付けのある「本物の割安」なのか、それともレミノの先行投資が長引く「割安の罠」なのかだ。確認する項目は3つに絞る。第3四半期決算で、WOWOWLeminoの会員数と赤字幅がどれだけ具体的な数字として出てくるか。WOWOW本体の正味加入件数の減少ペースが、第1四半期のマイナス7万8,872件から鈍っているかどうか。そして、配当30円が維持されるかどうかだ。
10月31日に出したWOWOWの深掘り記事では、同じ数字をもう少し細かく追っている。今回の記事は、その深掘りの続編ではなく、この連載の出発点だ。深掘りの結論は「段階に分けて持つ」だったが、この連載はルールを先に固定して100万円を1回で入れる。そこが違う。深掘り記事はこちら:WOWOW(4839)、営業赤字52億円の見通しに株価823円。配当30円は据え置き。
今後のモニタリング
毎週金曜の終値を台帳に記録する。記事を出すのは、決算発表があった週、±15%以上動いたとき、売却条件に当たったとき、月末だ。売却条件は、買う前に決めた4つだ。フェアバリュー1,255.1円への到達、取得から1年の経過、通期予想の大きな下方修正、含み損30%超え。含み損30%超えは、取得価格722円なら505円を割ったときだ。そこまで下がったら、続けるか切るかを記事で判断する。
次に記事を出すのは、早くて今週金曜の終値の記録か、来週の動き次第だ。月末には、11月のまとめを出す。結果は良くも悪くも全部出す。儲からなければ、分析のどこが弱かったかを検証して記録する。それがこの連載の約束だ。
※免責:この記事はWOWOW(4839)に関する情報提供と、仮想売買の検証記録を目的としたもので、投資の勧誘や売買の推奨ではありません。この連載の売買はすべて仮想のシミュレーションであり、筆者は実際にこの銘柄を売買していません。記事中のフェアバリューはInvestingProのモデルによる推計値であり、将来の株価や配当を保証するものではありません。業績予想を含む将来の見通しは、2026年10月30日発表の2027年3月期業績予想修正(売上高822億円、営業損益52億円の赤字、最終損益25億円の赤字)および中期経営計画の数値目標に基づくもので、実際の結果と異なる場合があります。株価・配当の数値は記載時点の出典資料に基づいています。投資の最終判断はご自身の責任で行ってください。