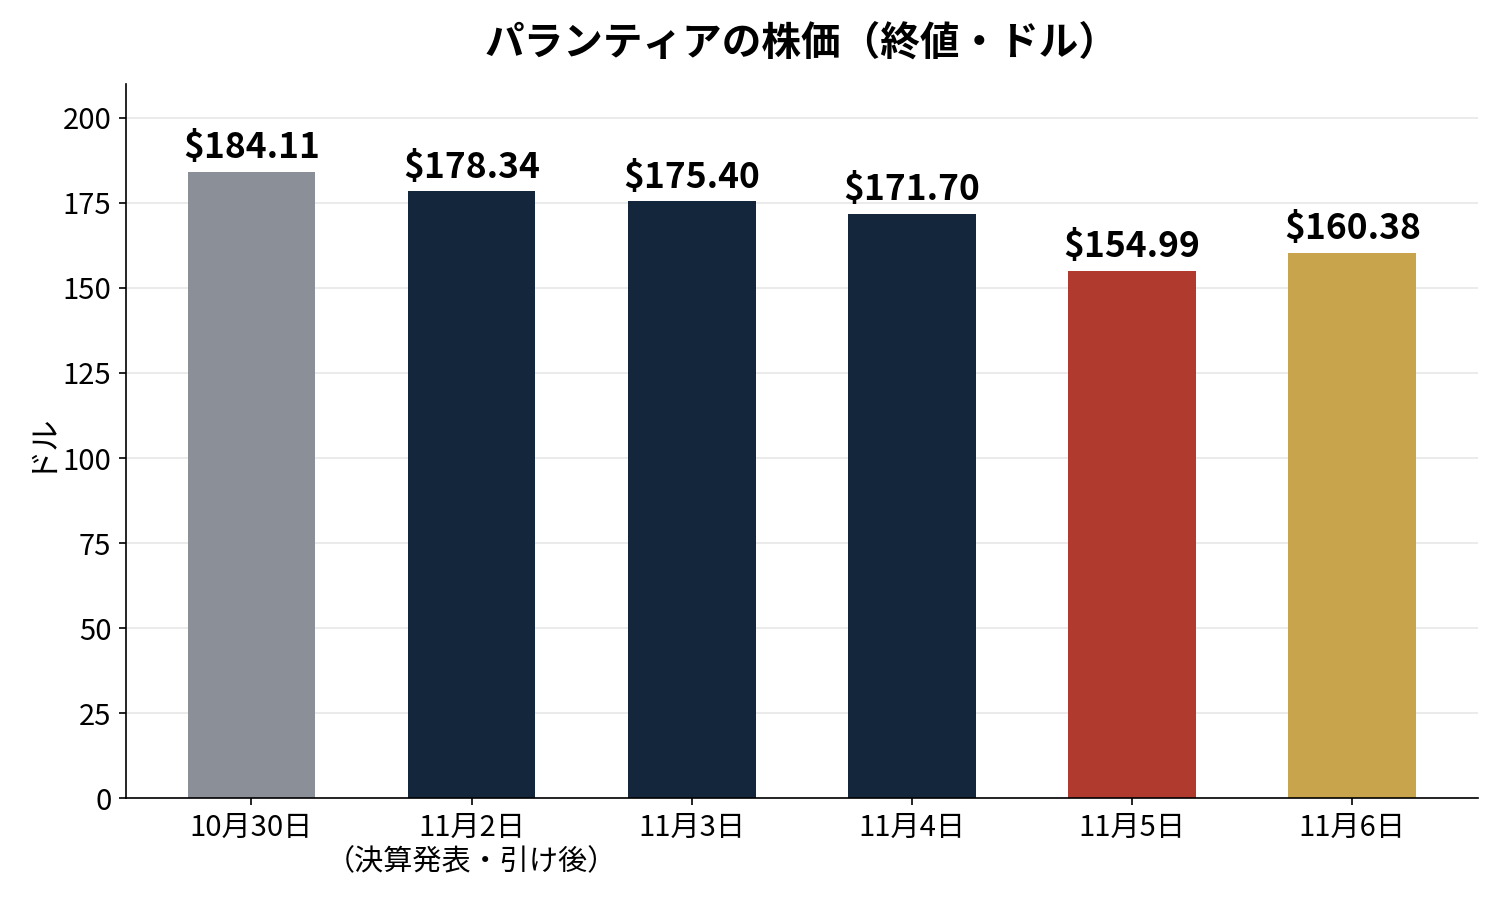
決算は良かった。株価は下がった。11月2日の引け後に出たパランティアの第3四半期決算は、売上23.13億ドルで前年同期比96%増、純利益は11.28億ドルで過去最高だ。予想(売上21.8億ドル・1株利益0.41ドル)も上回り、通期の見通しも引き上げた。それでも株価は、決算前の10月30日終値184.11ドルから11月6日には160.38ドルへ、13%ほど下げた。数字は同社の2026年11月2日付決算発表(SEC Form 8-K Exhibit 99.1)と、Yahoo Financeの株価データによる。
売られた理由は、決算の中身じゃなく、その先にある。いま入った金はすごい。でも、これから入る契約の束が、前の四半期より細くなった。
データを預かり、判断の土台を貸す商売
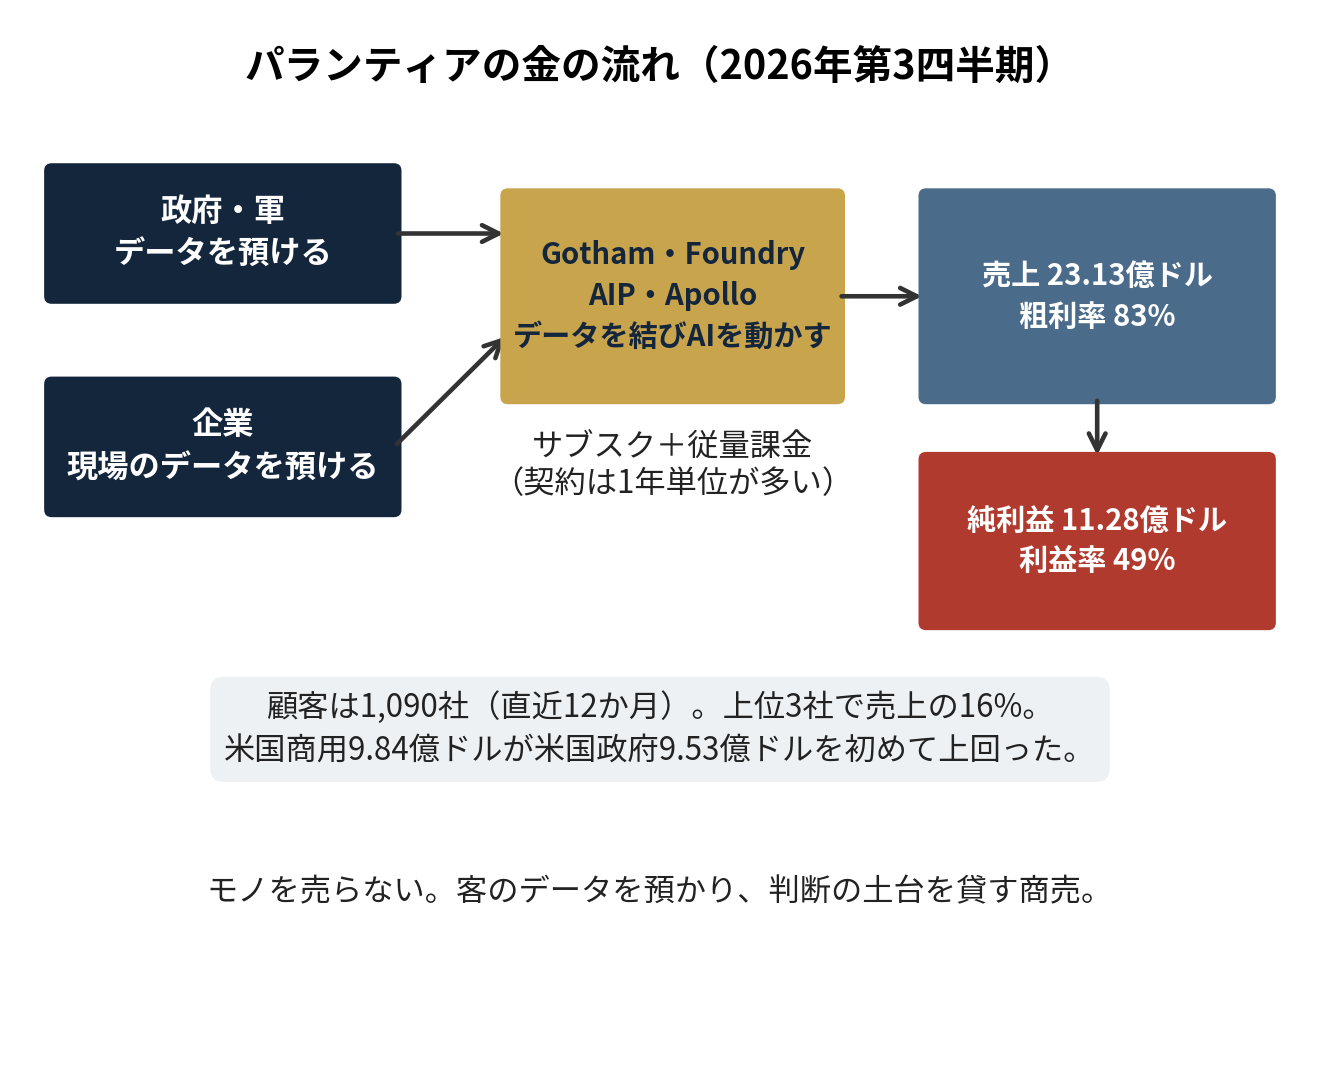
パランティアの金の取り方を1行で言い換えると、こうなる。モノを売らない会社だ。客のデータを預かり、判断の土台を貸す。
政府や軍は、ばらばらのシステムに散らかったデータを持っている。企業も同じだ。工場の稼働、部品の在庫、顧客の注文。パランティアのソフト(Gotham、Foundry、AIP、Apollo)は、その散らかったデータを1つの画面につなぎ、AIに判断させる。客が払うのは、ソフトを使わせる料金だ。契約はサブスクリプションが中心で、使う量に応じて増える形もある。
図で見ると、儲けの構造が分かる。売上23.13億ドルに対して、粗利率は83%だ。ソフトの会社は原価が小さい。そこから販管費を引いて、純利益11.28億ドル、利益率49%が残る。売上の半分が、そのまま利益になる計算だ。
読む物差しは3つに絞る。新しく結ぶ契約の伸びが、売上の伸びに先行しているか。既存の客が、去年より深く使っているか(1客あたりの売上が増えているか)。利益の伸びに、現金の伸びがついてきているかだ。この3つが揃わないと、「売上96%増」の中身は読めない。
売上は2倍、利益は2.4倍。でも伸びの質が変わってきた
第3四半期の売上は23.13億ドルで、前年同期の11.81億ドルから96%増えた。前の四半期の19.35億ドルからも20%増えた。四半期の売上が20億ドルを超えたのは初めてだ。純利益は11.28億ドルで、前年同期の4.76億ドルから2.4倍になった。
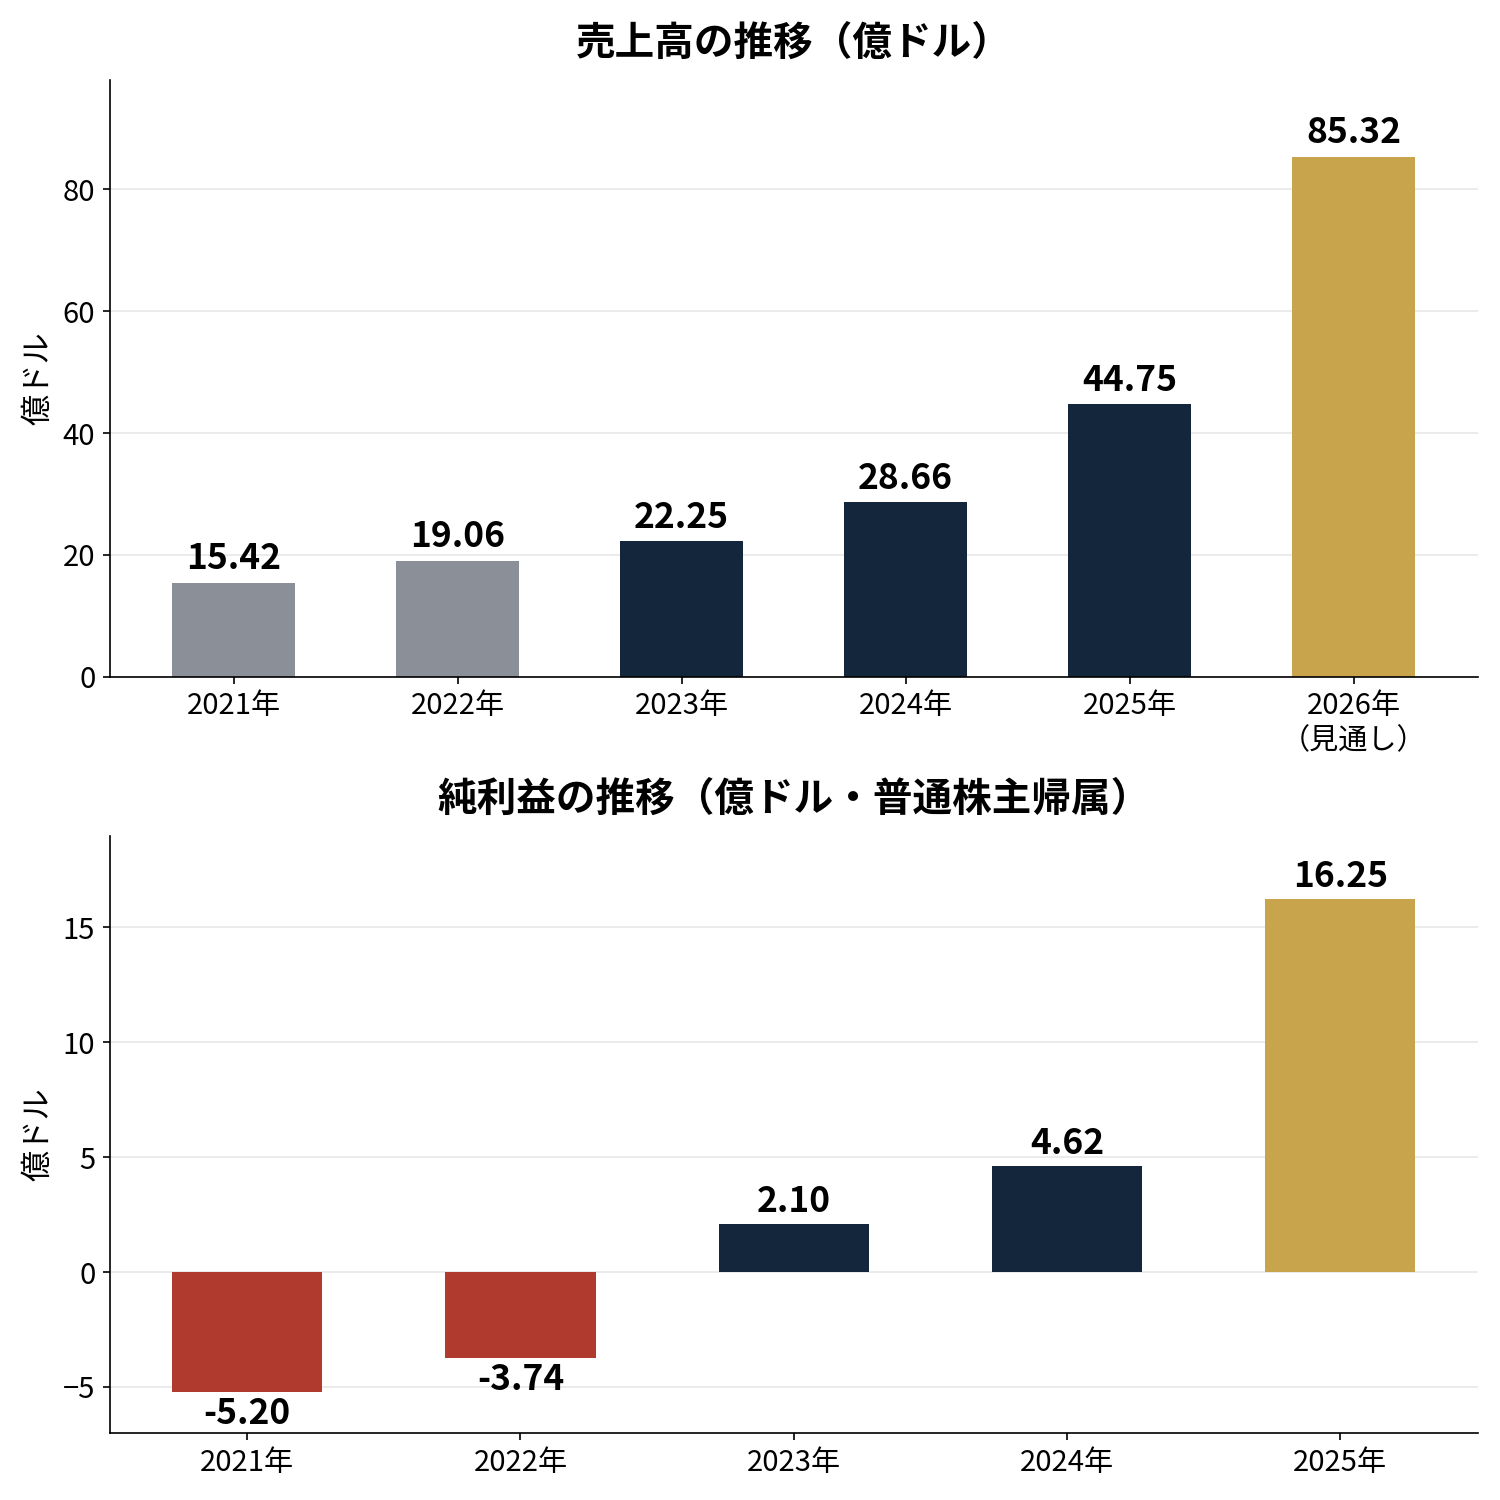
図で見ると、曲がり角が分かる。売上は2021年の15.42億ドル、2022年の19.06億ドル、2023年の22.25億ドル、2024年の28.66億ドル、2025年の44.75億ドルと来て、2026年は通期見通し85.32億ドルだ。純利益は2021年・2022年と赤字で、2023年に2.10億ドルで初の黒字、2024年に4.62億ドル、2025年に16.25億ドルへ。赤字の会社が、3年でここまで来た。
第3四半期だけ取り出すと、伸びの速さがもっとはっきりする。売上は2年前の7.26億ドルから11.81億ドル、23.13億ドルへ。純利益は1.44億ドルから4.76億ドル、11.28億ドルへ。2年で売上は3.2倍、純利益は7.8倍になった。社長のカープ氏は株主への手紙で「市場全体を取るのが、我々の固い決意だ」と書いた。どの市場かは、手紙には書かれていない。
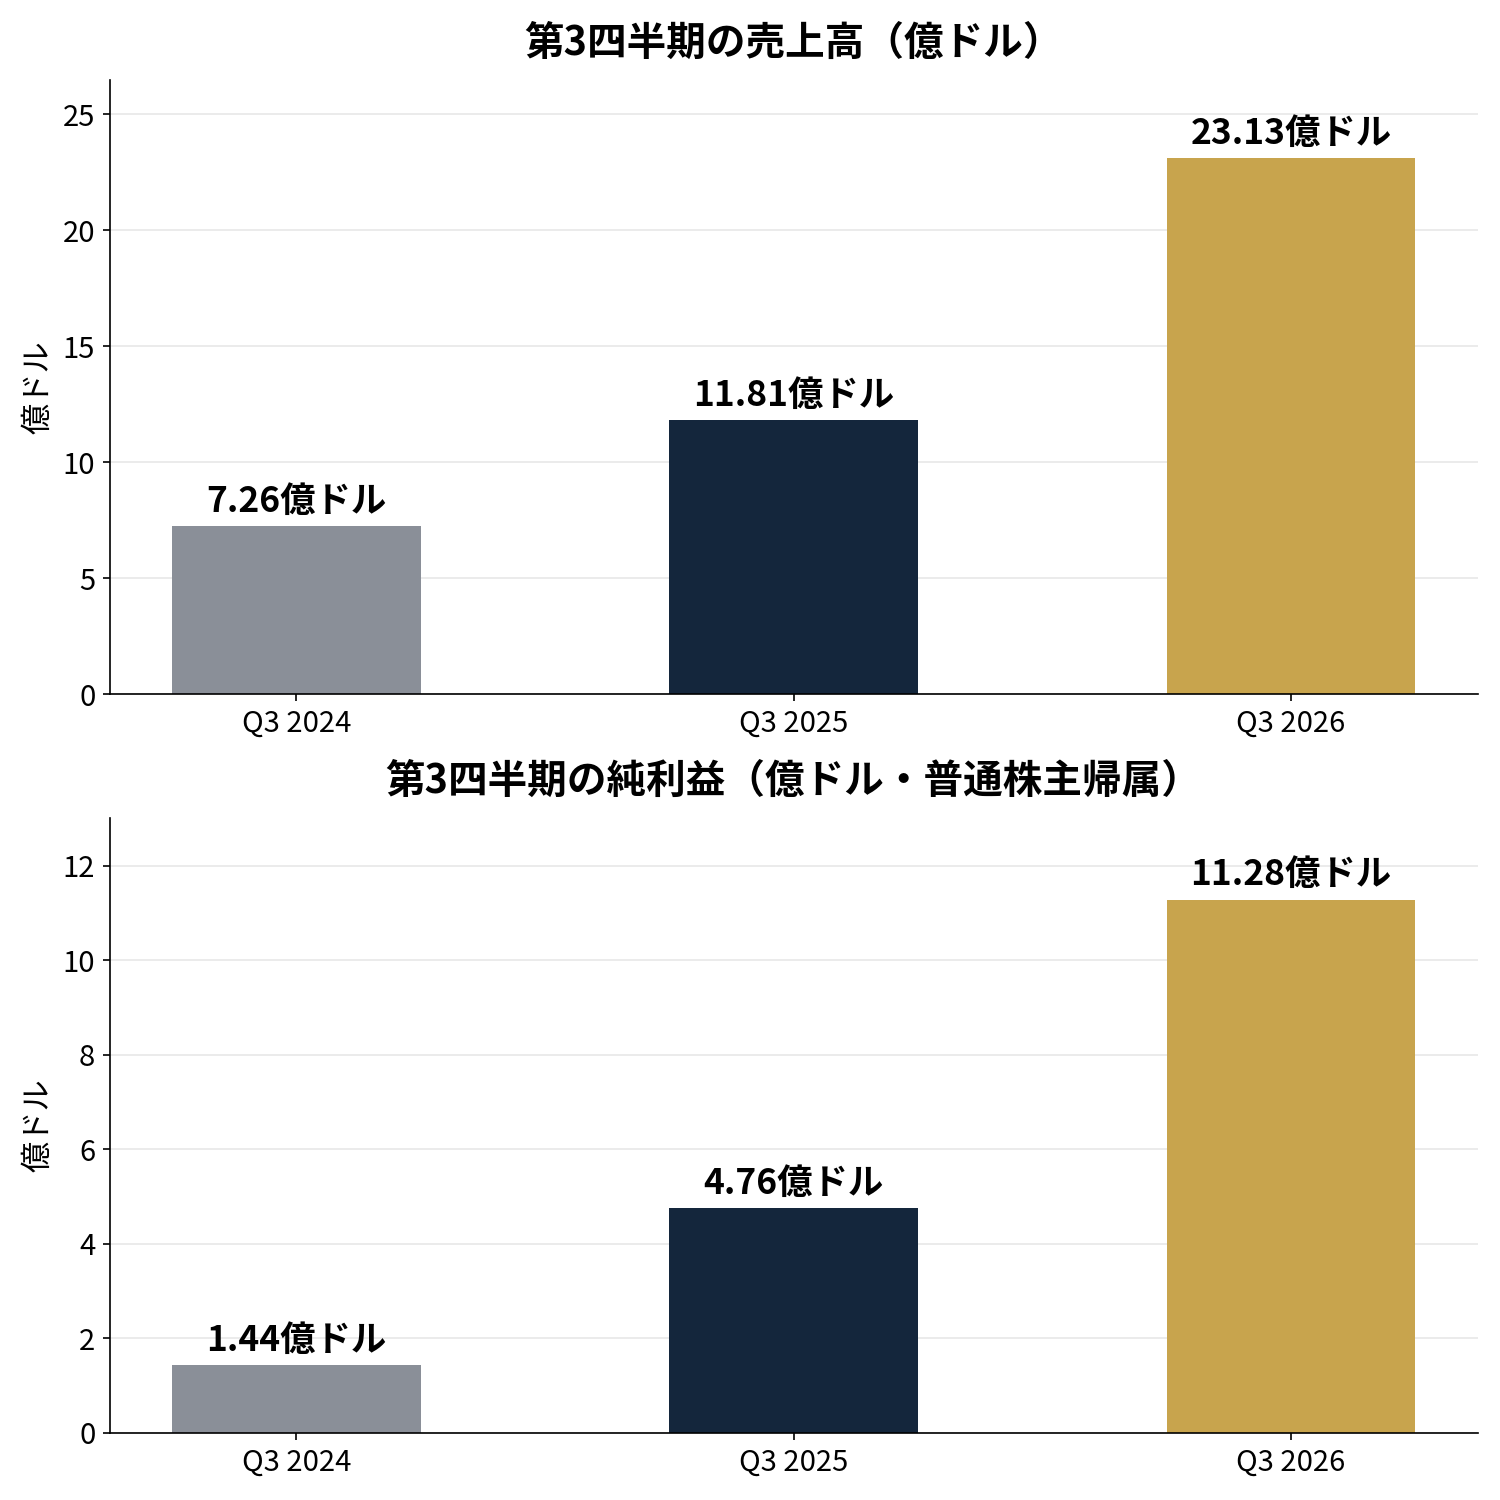
ただ、純利益の増え方には、1つだけ引っかかる点がある。第2四半期の純利益は10.62億ドルで、第3四半期は11.28億ドル。増え幅は6,600万ドルほどで、直近4四半期の増え方ではいちばん小さい(単純計算)。利益率は49%で、第2四半期の55%から下がった。売上は20%伸びたのに、利益の伸びは6%にとどまった。理由の1つは税金だ。第3四半期の法人税の引当は1,356万ドルで、税引前利益11.48億ドルに対する実効税率は1%ほど(単純計算)。税金が小さいぶん、利益率は高く見える。仮に税率を21%で計算し直すと、純利益は9.07億ドルほど、利益率は39%ほどになる(単純計算)。決算発表には、税金が小さい理由の説明はない。49%という数字をそのまま実力と読むのは、早い。
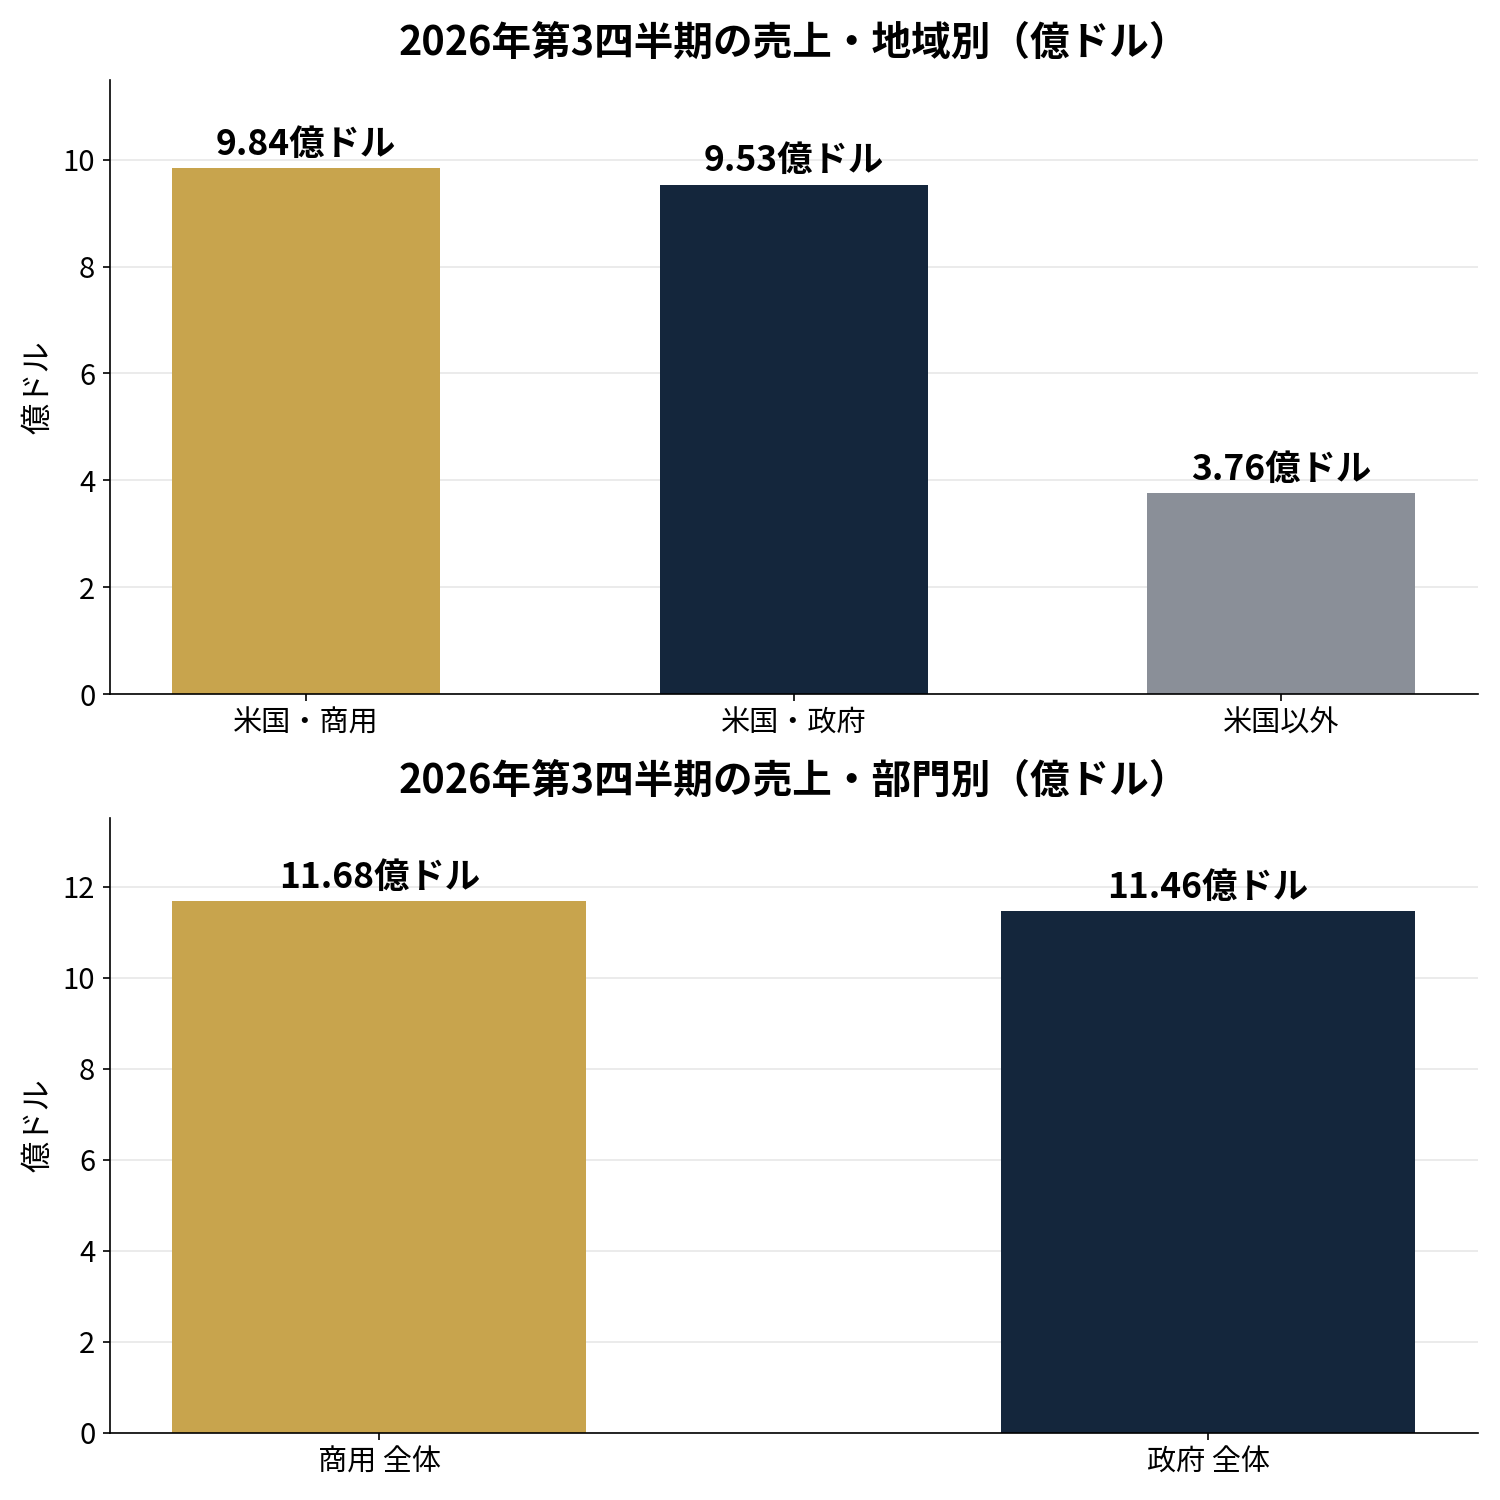
売上の内訳も、今期は節目だった。米国商用が9.84億ドルで、米国政府の9.53億ドルを初めて上回った。会社の歴史で初めてのことだ。米国商用は前年同期比148%増、前期比29%増。米国政府も96%増と伸びているが、商用の伸びが上回った。米国全体の売上は19.37億ドルで、全体の84%を占める。米国以外の売上は3.76億ドルにとどまった。商用全体では11.68億ドル、政府全体では11.46億ドルと、ほぼ半々になった。
見通しも引き上げた。第4四半期の売上は26.49億ドルから26.53億ドルで、予想の24.6億ドルほどを7.8%上回る。通期の売上見通しは85.30億ドルから85.34億ドルへ、前年同期比91%増だ。8月時点の見通し(81.50億ドルから81.58億ドル)から3.78億ドルの上方修正になる。ただ、今年3回目の引き上げ幅としては、いちばん小さい。通期の調整後営業利益は52.45億ドルから52.49億ドル、調整後フリーキャッシュフローは48億ドルから50億ドルへ、それぞれ引き上げた。
利益は増えたのに、現金が追いつかない
決算でいちばん引っかかるのは、ここだ。売上は前期比20%増えたのに、営業キャッシュフローは12.05億ドルで、前期の12.16億ドルとほぼ変わらない。調整後フリーキャッシュフローも12.16億ドルで、前期の12.20億ドルと横ばいだ。利益の物差しでいちばん大きい調整後営業利益は14.27億ドルで、利益率62%ある。なのに、現金の入りは動いていない。
図で見ると、3つの数字の並びが分かる。売上が伸びる一方で、営業キャッシュフローと調整後フリーキャッシュフローは、2四半期続けて12億ドル台で止まっている。
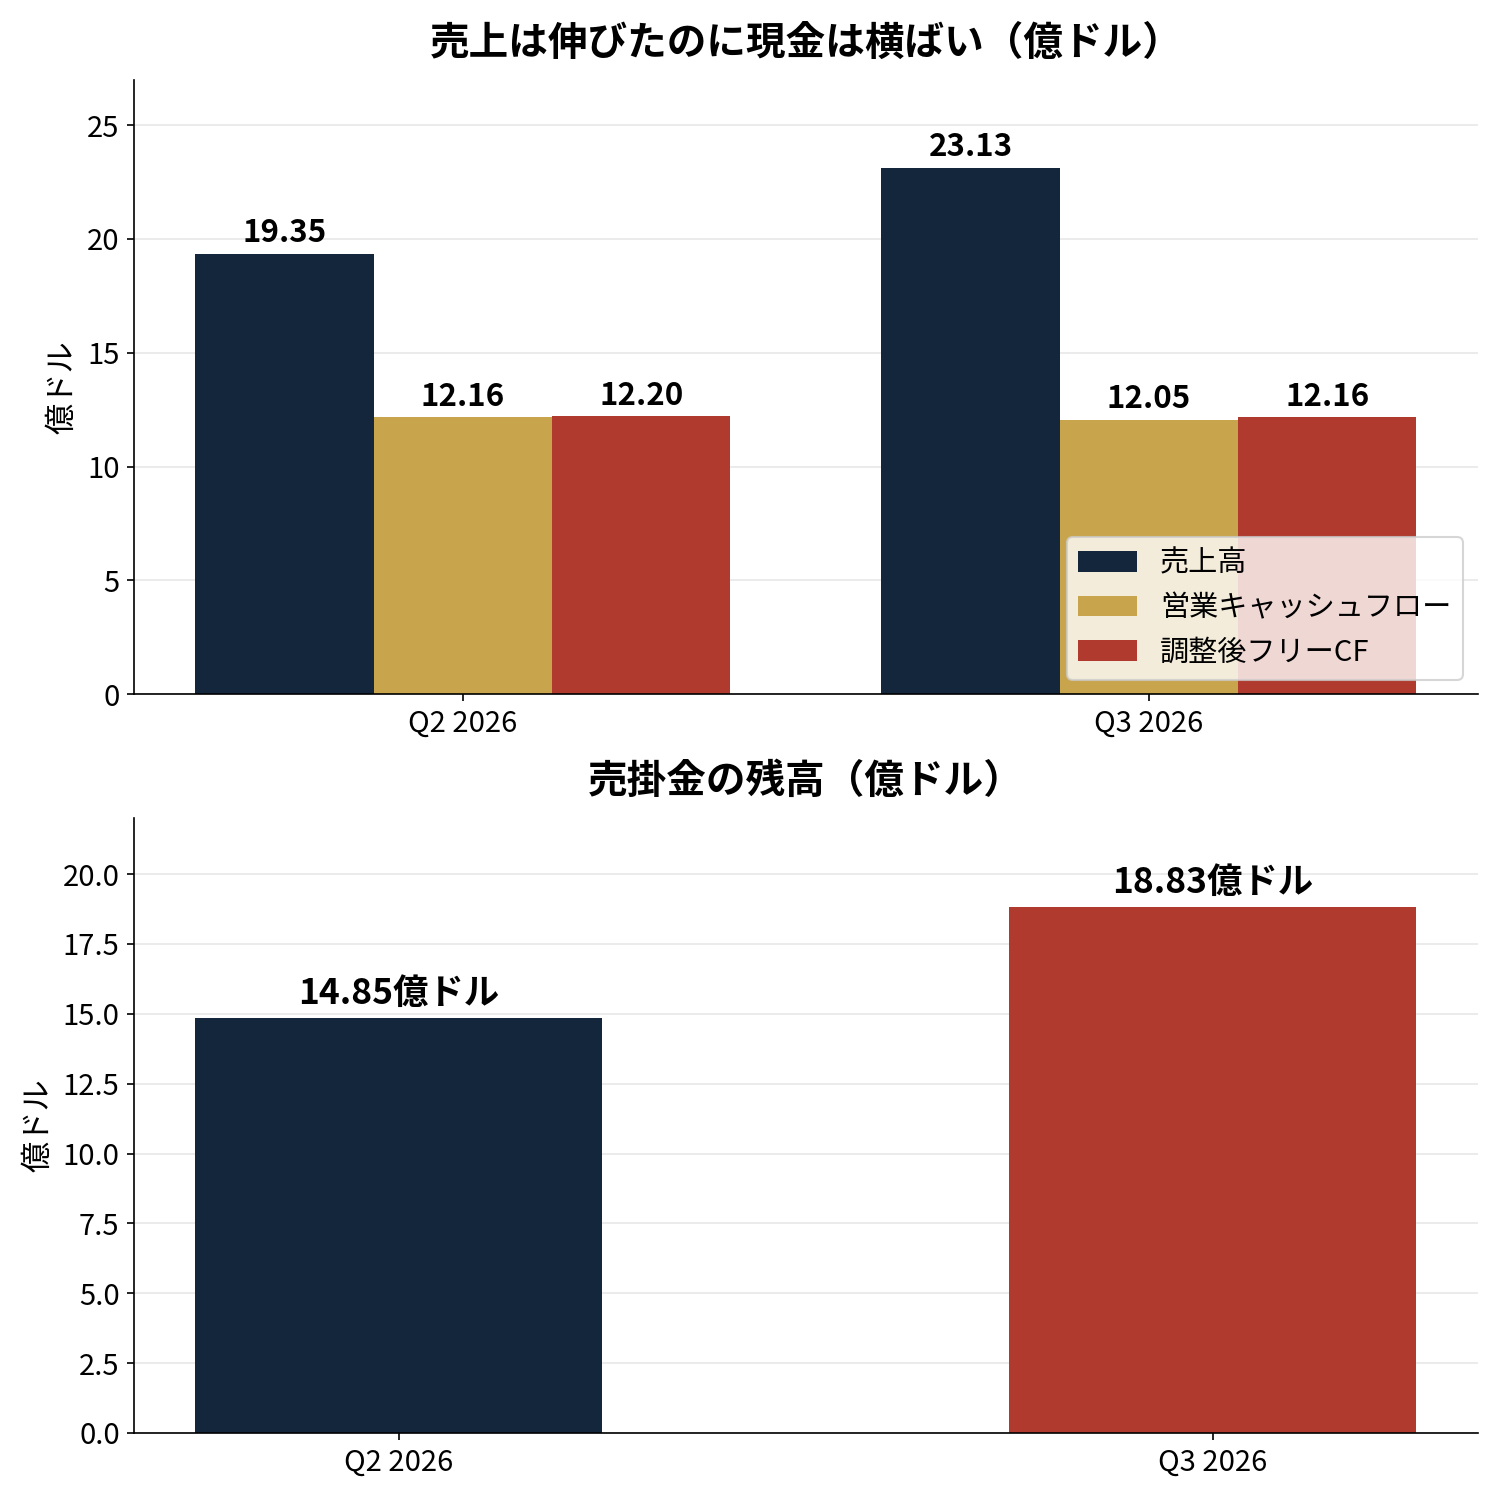
ズレの理由は、売掛金だ。客から回収していない代金が、9月末で18.83億ドルになった。6月末の14.85億ドルから27%増えた。売上が急に伸びれば、請求書の回収が追いつかないのは自然な面もある。ただ、売上の伸び20%に対して、売掛金の伸び27%のほうが速い。売ったぶんの現金が、手元に入るのが遅れている。9か月で見ると、営業キャッシュフローは33.20億ドルで、前年同期の13.57億ドルから2.4倍にはなっている。通期の調整後フリーキャッシュフロー見通しも48億ドルから50億ドルへ引き上げた。会社は、現金が細る見通しは出していない。次の四半期で、売掛金が回収に向かうかどうかが、試金石になる。
もう1つ、利益と現金のあいだにあるのが、株式報酬だ。第3四半期の株式報酬は3.19億ドルで、売上の13.8%に当たる。調整後営業利益14.27億ドルと、GAAPの営業利益10.85億ドルとの差3.42億ドルは、ほぼ株式報酬とそれにかかる雇用主負担の税金だ。株で払うぶん、現金は出ていかない。代わりに、株の数が増える。希薄化後の株式数は25.74億株で、基本の24.06億株より7%多い(単純計算)。1株あたりの取り分を考えるときは、この7%を忘れないほうがいい。
現金の山そのものは、厚い。現金と有価証券を合わせると105.6億ドルで、借入はない。第3四半期の受取利息だけで8,900万ドルほど入った。創業以来の赤字の累計も、2025年末のマイナス35.62億ドルから、9月末にはマイナス5.02億ドルまで縮んだ。9か月で稼いだ利益が、過去の赤字をほぼ消した形だ。従業員は2025年末で4,429人で、1人あたりの売上は100万ドルを超える(単純計算)。少人数で、大きな金を動かす会社だ。
株価はなぜ下がったのか
決算の数字は、予想を3つとも上回った。売上23.13億ドルは予想の21.8億ドルほどを、1株利益0.44ドルは予想の0.41ドルを上回った。見通しも引き上げた。買われなかったのは、決算そのものより、その先だ。
図で見ると、下げの順番が分かる。10月30日は184.11ドル、決算発表後の11月2日は178.34ドル、11月3日は175.40ドル、11月4日は171.70ドル、11月5日は154.99ドル、11月6日は160.38ドル。11月3日には一時165.25ドルまで下げた。11月5日は市場全体が大きく下げた日で、ナスダックは5.5%安だった。パランティアはその日に9.7%下げた。市場より、さらに下げた。
売られた理由の中心は、新しく結んだ契約の鈍化だ。今期に結んだ契約の総額(TCV)は29.18億ドルで、前年同期比6%増にとどまった。前の四半期の33.73億ドルからも13%減った。とくに米国商用のTCVは14.63億ドルで、前年同期比11%増。前の四半期は153%増だったから、落差が大きい。前期比では31%減った。売上は「いま入った金」、TCVは「これから入る契約の束」だ。束の伸びが鈍れば、先の売上の伸びも鈍る、と市場は読んだ。
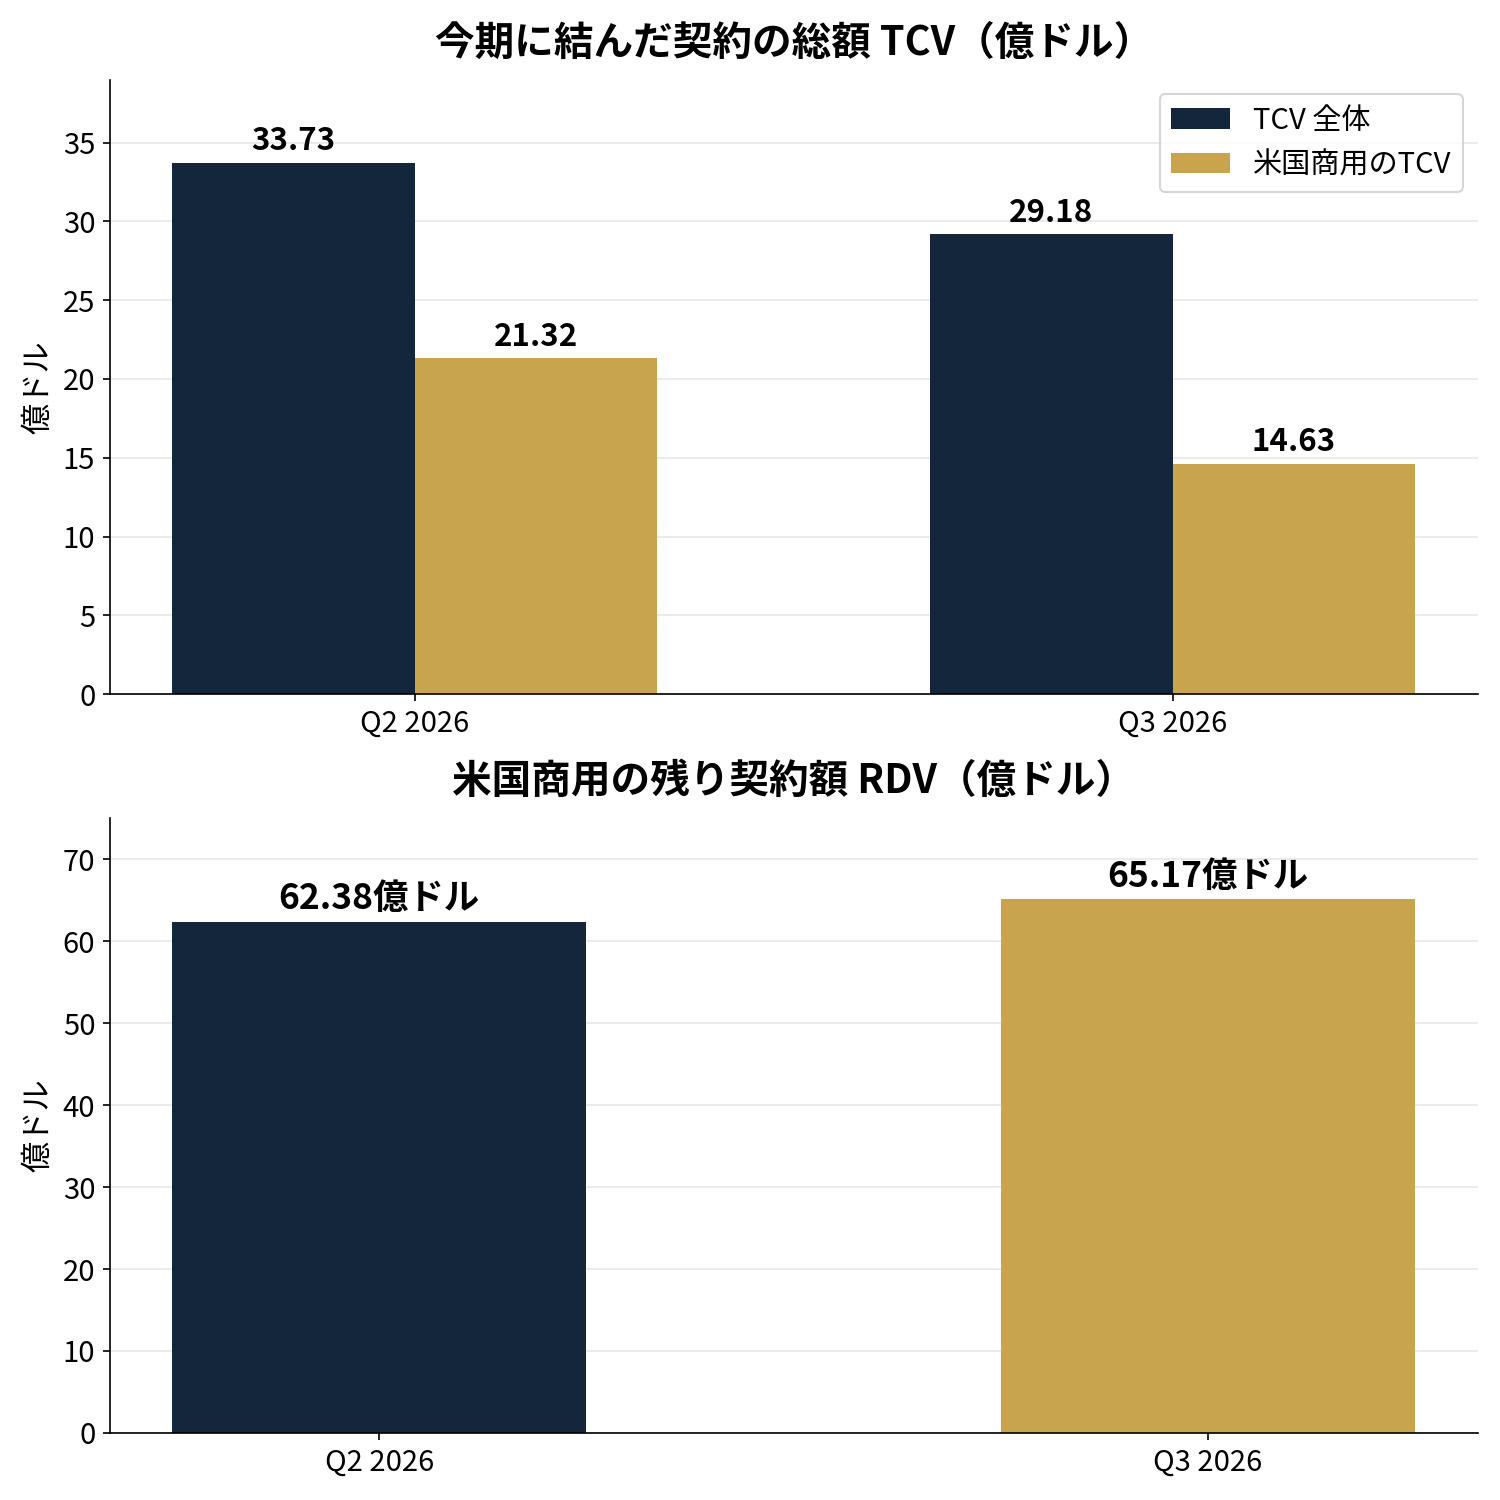
ただ、TCVの鈍化を「需要が消えた」と読むのは、早い。会社側の説明は、契約の期間が短くなった、というものだ。数千万ドル規模の契約を、いつもより短い期間で結んだ、と決算説明会で言っている。期間が短くなれば、契約の総額は小さく見える。1年で1,000万ドル払う客が、3年契約なら3,000万ドル、1年契約なら1,000万ドルと数えられる。払う額は同じでも、束の見た目は3分の1になる。短い契約は、あとで大きくなる余地がある、というのが会社の言い分だ。
反対側の数字もある。まだ残っている契約の額(米国商用のRDV)は65.17億ドルで、前年同期比79%増、前期比4%増えた。既存の客が去年より深く使っている度合い(ネット・ドル・リテンション)は165%で、前期の157%から上がった。去年100ドル使った客が、今年は165ドル使っている計算だ。契約の束が細くなった一方で、残りの束と既存客の深掘りは、まだ伸びている。どっちが本物かは、次の四半期のTCVが決める。
安いのか
結論から書く。安くない。割安とは呼べない。
InvestingProのフェアバリューは141.68ドルで、11月6日終値160.38ドルを11.7%下回る(2026年11月8日確認)。フェアバリューのほうが下にある銘柄は、割高側だ。PERは113.6倍で、ページ下部の比較表では105.3倍と、欄によって表示が分かれる。どちらにしても、利益の100倍超だ。財務健全性は「とても良い」と表示されている。儲けの質と値段の高さは、別の話だ。
図で見ると、3つの数字の並びが分かる。現在株価160.38ドル、フェアバリュー141.68ドル、アナリストの平均目標217.97ドル。フェアバリューは株価の下、アナリストの平均は株価の36%上にある。33人のうち買いが22人、保有が9人、売りが2人で、目標の幅は80ドルから273ドルだ。平均は高いのに、フェアバリューは低い。目標と推奨が、少しちぐはぐだ。
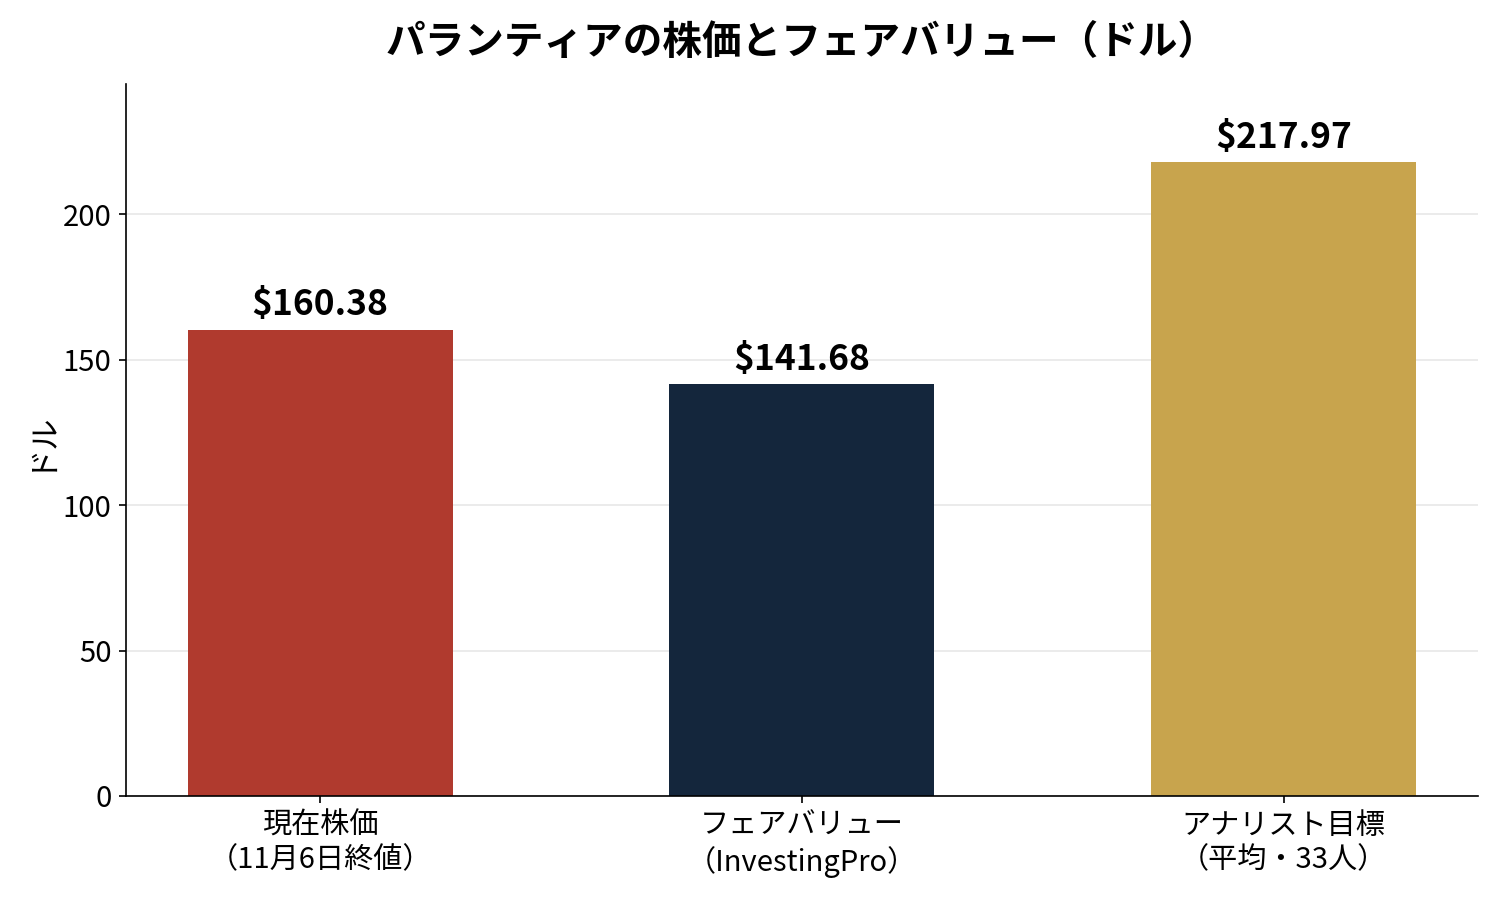
自分の物差しで見ると、こうなる。時価総額は、基本の株式数24.06億株に160.38ドルを掛けると、3,859億ドルほどになる(単純計算)。現金と有価証券105.6億ドルを引いた企業価値は、3,753億ドルほどだ(単純計算、借入なし)。通期の売上見通し85.32億ドルで割ると、44倍になる。通期の調整後フリーキャッシュフロー見通し49億ドルほどで割ると、現金の利回りは1.3%ほどになる(単純計算)。売上44倍、現金利回り1.3%。この値段は、来年も再来年も、いまの伸びが続くことを前提にしている。
配当の話も、1つだけ押さえておく。パランティアは配当を出していない。配当利回りは0%だ。決算資料に自社株買いの枠の記載もない。配当を毎月数える側の私からすると、ここに置く金は、値上がりだけが頼りになる。増配の記録もない。配当の受け取りをあてにする銘柄じゃない。
リスクは、契約の細りと集中に集まる
会社が開示するリスクの軸は、大きく4つだ。契約の多くは、客の都合で解約できる条項がついていること。TCVやRDVは、契約の選択肢がすべて行使される前提の数字で、実際に売上になる保証がないこと。客の集中(上位3社で売上の16%)と、長い営業サイクル。AIをめぐる規制や、地政学・マクロの動きだ。
今期の数字に当てはめると、最初の2つが目の前にある。TCVの鈍化が、契約期間の短縮だけの話なら、来期には戻る。客の都合で細くなったのなら、戻らない。会社自身も、TCVの前提を決算発表に書いている。選択肢の行使を前提にしていて、解約される可能性もある、と。米国商用の顧客は686社で、前年同期比29%増えた。客の数は増えている。ただ、1客あたりの売上が伸びるほど、少数の大きな客への依存も深まる。上位20社の平均売上は、直近12か月で1.46億ドルと、前年から76%増えた。深掘りが進むほど、1社の動きが全体に響く。
株価の振れ幅も、リスクの1つだ。52週の高値は212.94ドル、安値は106.37ドルで、値幅は2倍ある(InvestingProによる)。決算の週だけで、184.11ドルから154.99ドルまで16%動いた。決算の数字が良くても、株価が下がる週がある。値段の振れに、決算の良し悪しは関係ない。
自分の考え
魅力は、商用が政府を抜いた転換点だ。米国商用が9.84億ドルで、初めて政府を上回った。148%増の伸びは、政府頼みの会社から、企業のAI需要で稼ぐ会社への変わり目に見える。利益率も高い。粗利率83%、調整後営業利益率62%、純利益率49%。現金と有価証券も105.6億ドルあって、借入はない。少人数で大きな金を動かす形は、やっぱり強い。
引っかかりは、新規契約の鈍化と、現金の遅れと、値段の3つだ。TCVの伸びが6%まで落ち、米国商用は前期比31%減った。期間の短縮という説明は分かる。ただ、説明が分かるのと、来期に戻るのは別の話だ。現金も、売上20%増に対して営業キャッシュフローは横ばいで、売掛金が27%増えた。回収が遅れているあいだは、利益の数字ほど手元は潤わない。もう1つ、フェアバリュー141.68ドルに対して、株価は160.38ドルだ。PER113.6倍、売上44倍、現金利回り1.3%。決算の強さは、もう値段に入っている。配当もない。
自分の扱い方は、様子見のまま置く。買う理由にも、売る理由にも、今期の数字だけでは足りない。次に確認する項目は3つに絞る。第4四半期のTCVが、米国商用で前期の21.32億ドルへ戻るか。売掛金が、売上の伸びに追いついて回収に向かうか。米国商用のRDVが、65.17億ドルからさらに積み上がるかだ。この3つが揃ってから、改めて考える。次回決算は、2027年2月1日の予定だ。
※本記事は投資判断の助言ではなく、2026年11月2日にパランティアが発表した2026年第3四半期決算(SEC Form 8-K Exhibit 99.1、株主への手紙、決算説明会)および2026年11月6日の株価(終値160.38ドル、Yahoo Financeによる)、ならびにInvestingProのフェアバリュー(2026年11月8日確認、同終値基準で141.68ドル)などの公開情報に基づく分析です。フェアバリューはInvestingProの推計であり、株価ページの表示場所によってPERが113.6倍と105.3倍に分かれるなど、算出基準の違いがあります。Q2 2026の営業キャッシュフロー12.16億ドル・調整後フリーキャッシュフロー12.20億ドル・売掛金14.85億ドルは同社の第2四半期決算発表、Q3 2024の売上7.26億ドル・純利益1.44億ドルは同社の各期の決算発表、年次の売上・純利益は同社の10-Kによります。業績予想や見通しは会社の発表時点のものであり、今後変更される可能性があります。アナリストの目標株価はInvestingProによるもので、将来の株価を保証するものではありません。次回決算の日程はFI Handbookの掲載によります。投資の最終判断は、ご自身の責任でお願いいたします。