決算は良かった。株価は下がった。11月3日の寄り前に出たShopifyの第3四半期決算は、売上37.42億ドルで前年同期比32%増、フリーキャッシュフローは8.16億ドルでマージン22%だ。調整後1株利益0.49ドルも、予想の0.47ドルを上回った。それでも株価は、決算前の11月2日終値156.22ドルから、発表日の11月3日には一時13%ほど下げ、終値は142.57ドルで8.7%安になった。数字は同社の2026年11月3日付決算発表と、Finnhub・metacapの株価データによる。
売られた理由は、決算の中身じゃなく、期待値との差だ。1%にも満たない未達で、株価は一時13%下げた。
店を開く場所と代金の回収を貸す商売
Shopifyの金の取り方を1行で言い換えると、こうなる。モノを売らない会社だ。店を開く場所と、代金の回収を貸す。
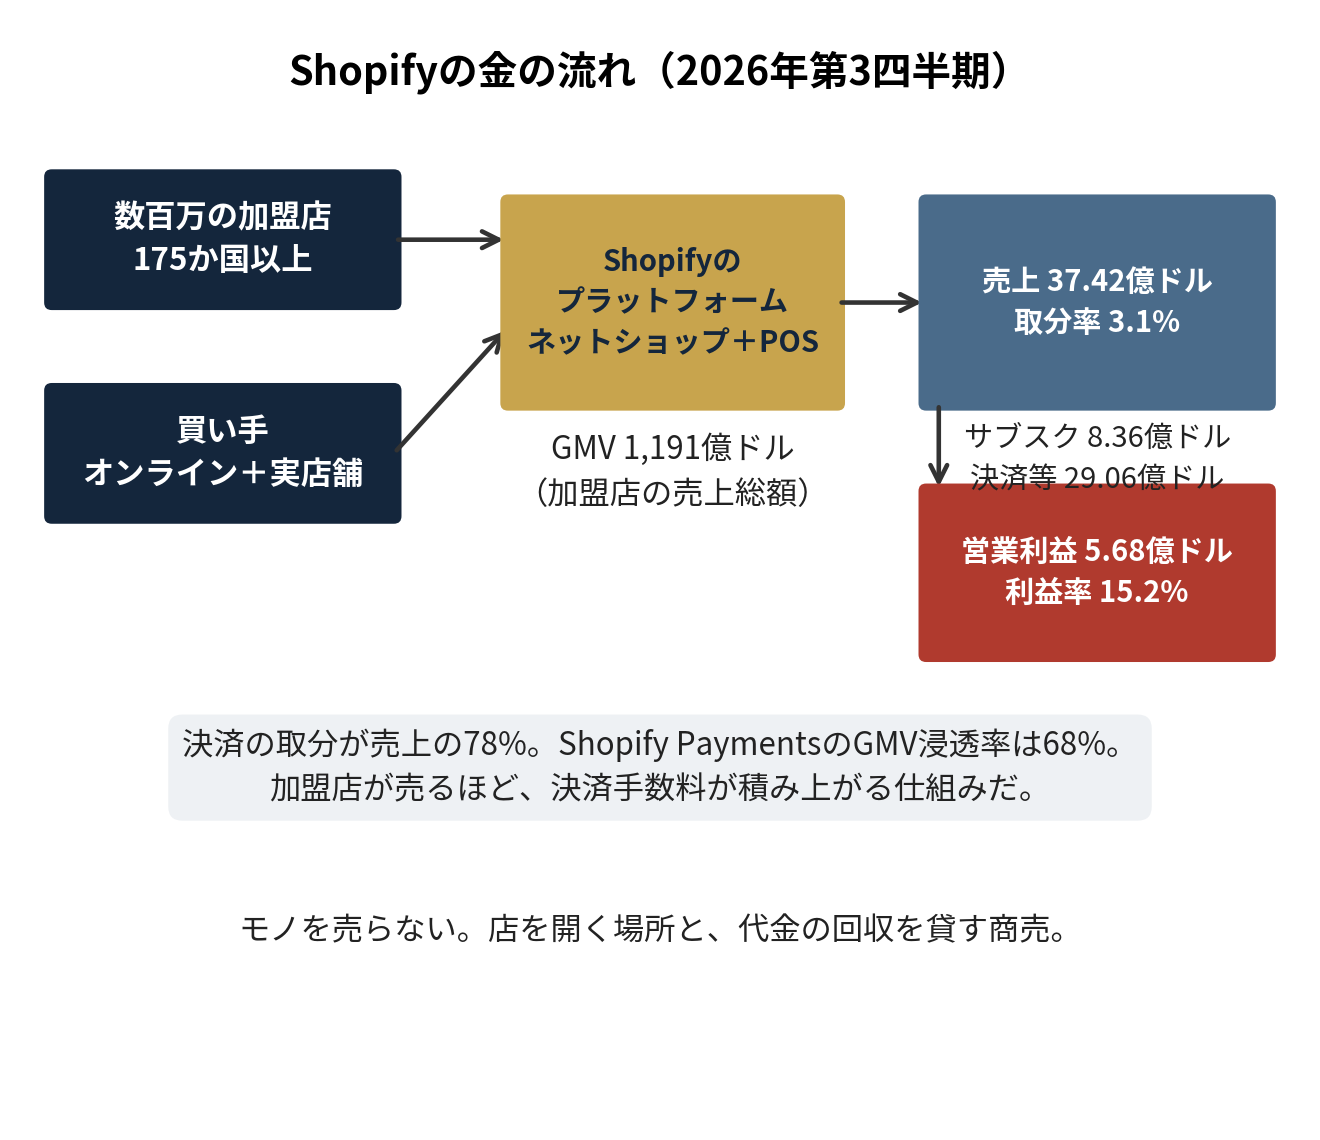
世界175か国以上の数百万の加盟店が、Shopifyの上でネットショップを開く。実店舗のレジ(POS)も同じ土台で動く。買い手が払った代金の総額がGMVで、今期は1,191億ドル。Shopifyの売上は、そのうち37.42億ドルだ。取分率は3.1%ほどになる(単純計算)。加盟店が売れば売るほど、Shopifyの取り分が積み上がる。大家が家賃を取るのに近い。店の売上が伸びれば、家賃も伸びる。
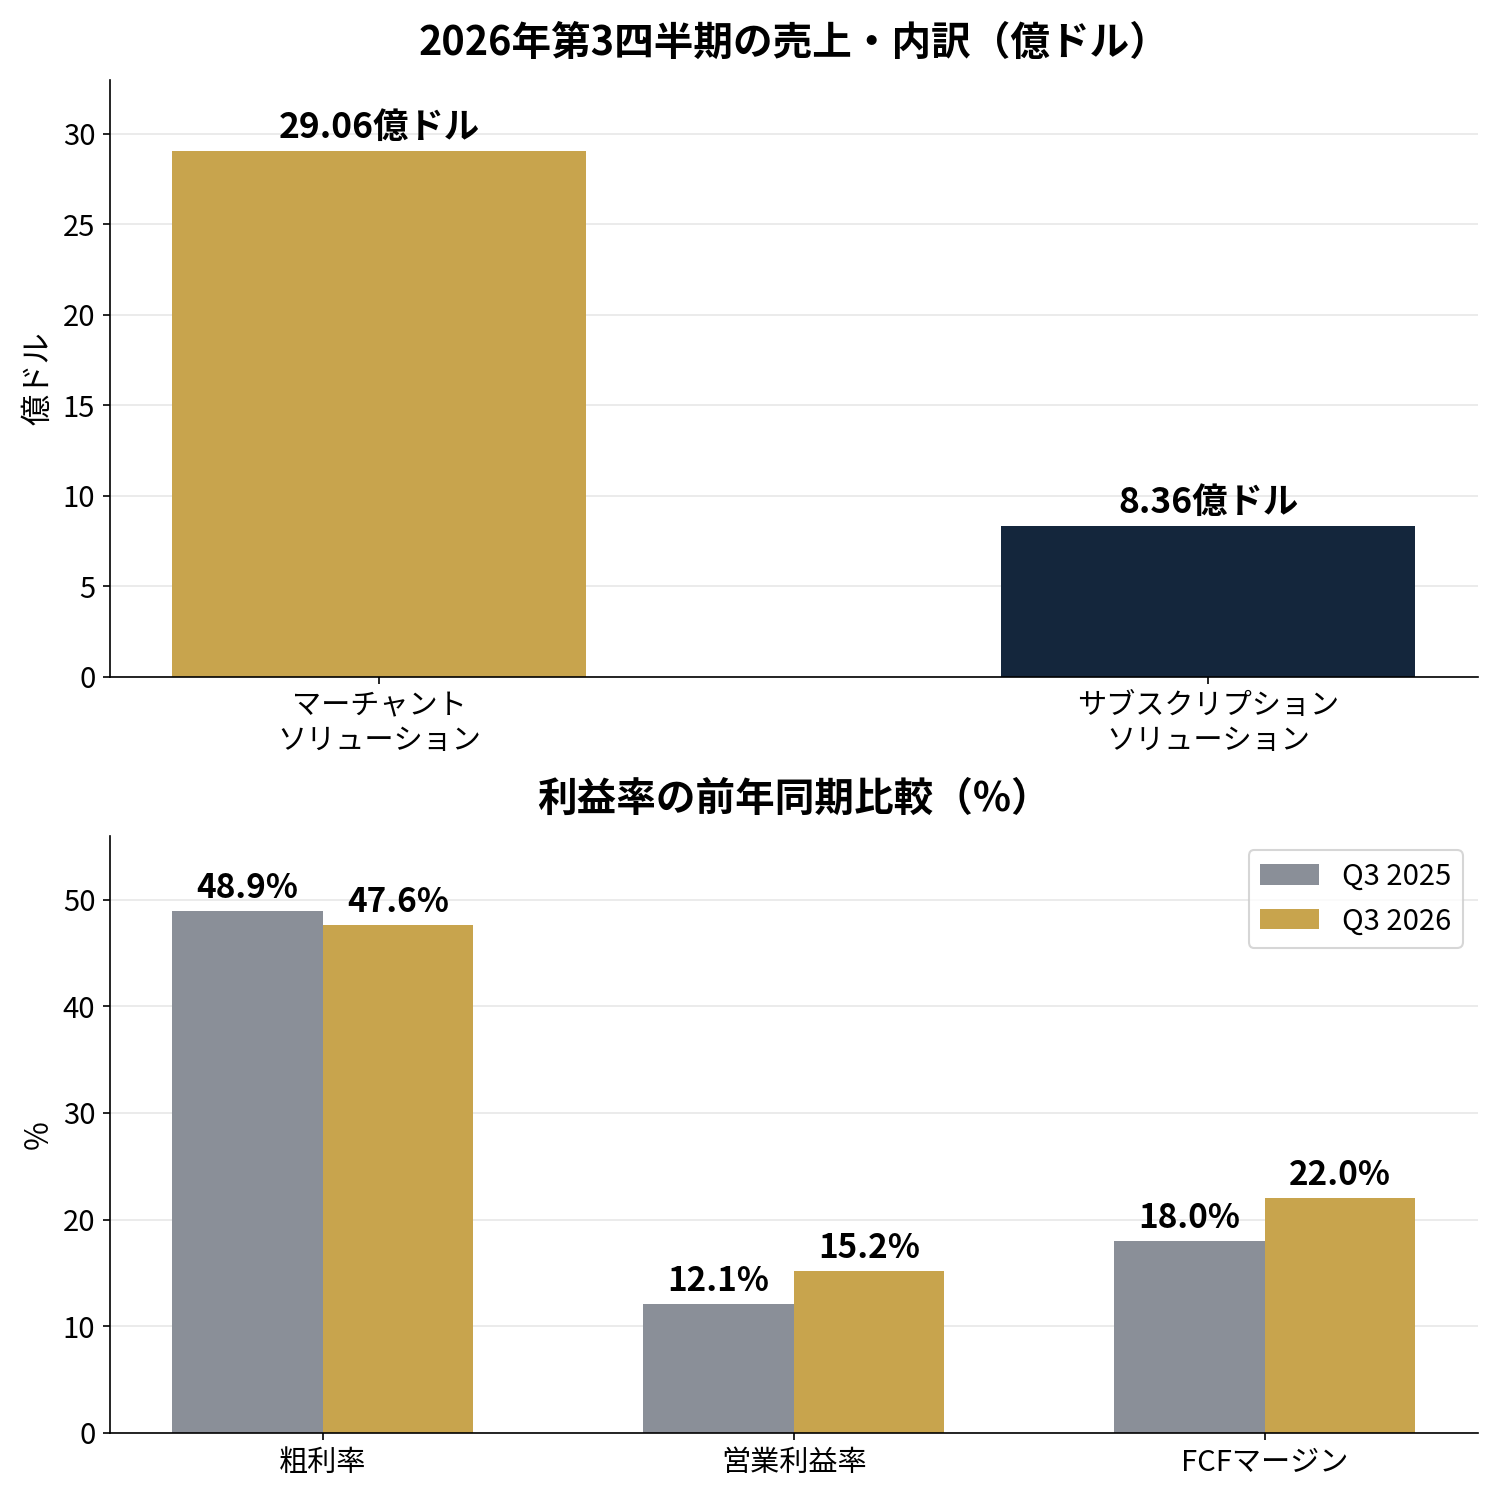
図で見ると、儲けの構造が分かる。売上37.42億ドルのうち、決済などのマーチャントソリューションが29.06億ドルで78%を占める。月額の利用料(サブスクリプション)は8.36億ドルで22%だ。決済の取分が主役で、利用料は脇役。この配分が、Shopifyを読むときの出発点になる。
読む物差しは3つに絞る。GMVの伸びが、売上の伸びに先行しているか。決済の取分(GMVのうちShopify Paymentsを通る割合)が上がっているか。利益の伸びに、現金の伸びがついてきているかだ。この3つが揃わないと、「売上32%増」の中身は読めない。
売上は5年で2.5倍、GMVは2.2倍。でも今期のGMVは鈍った
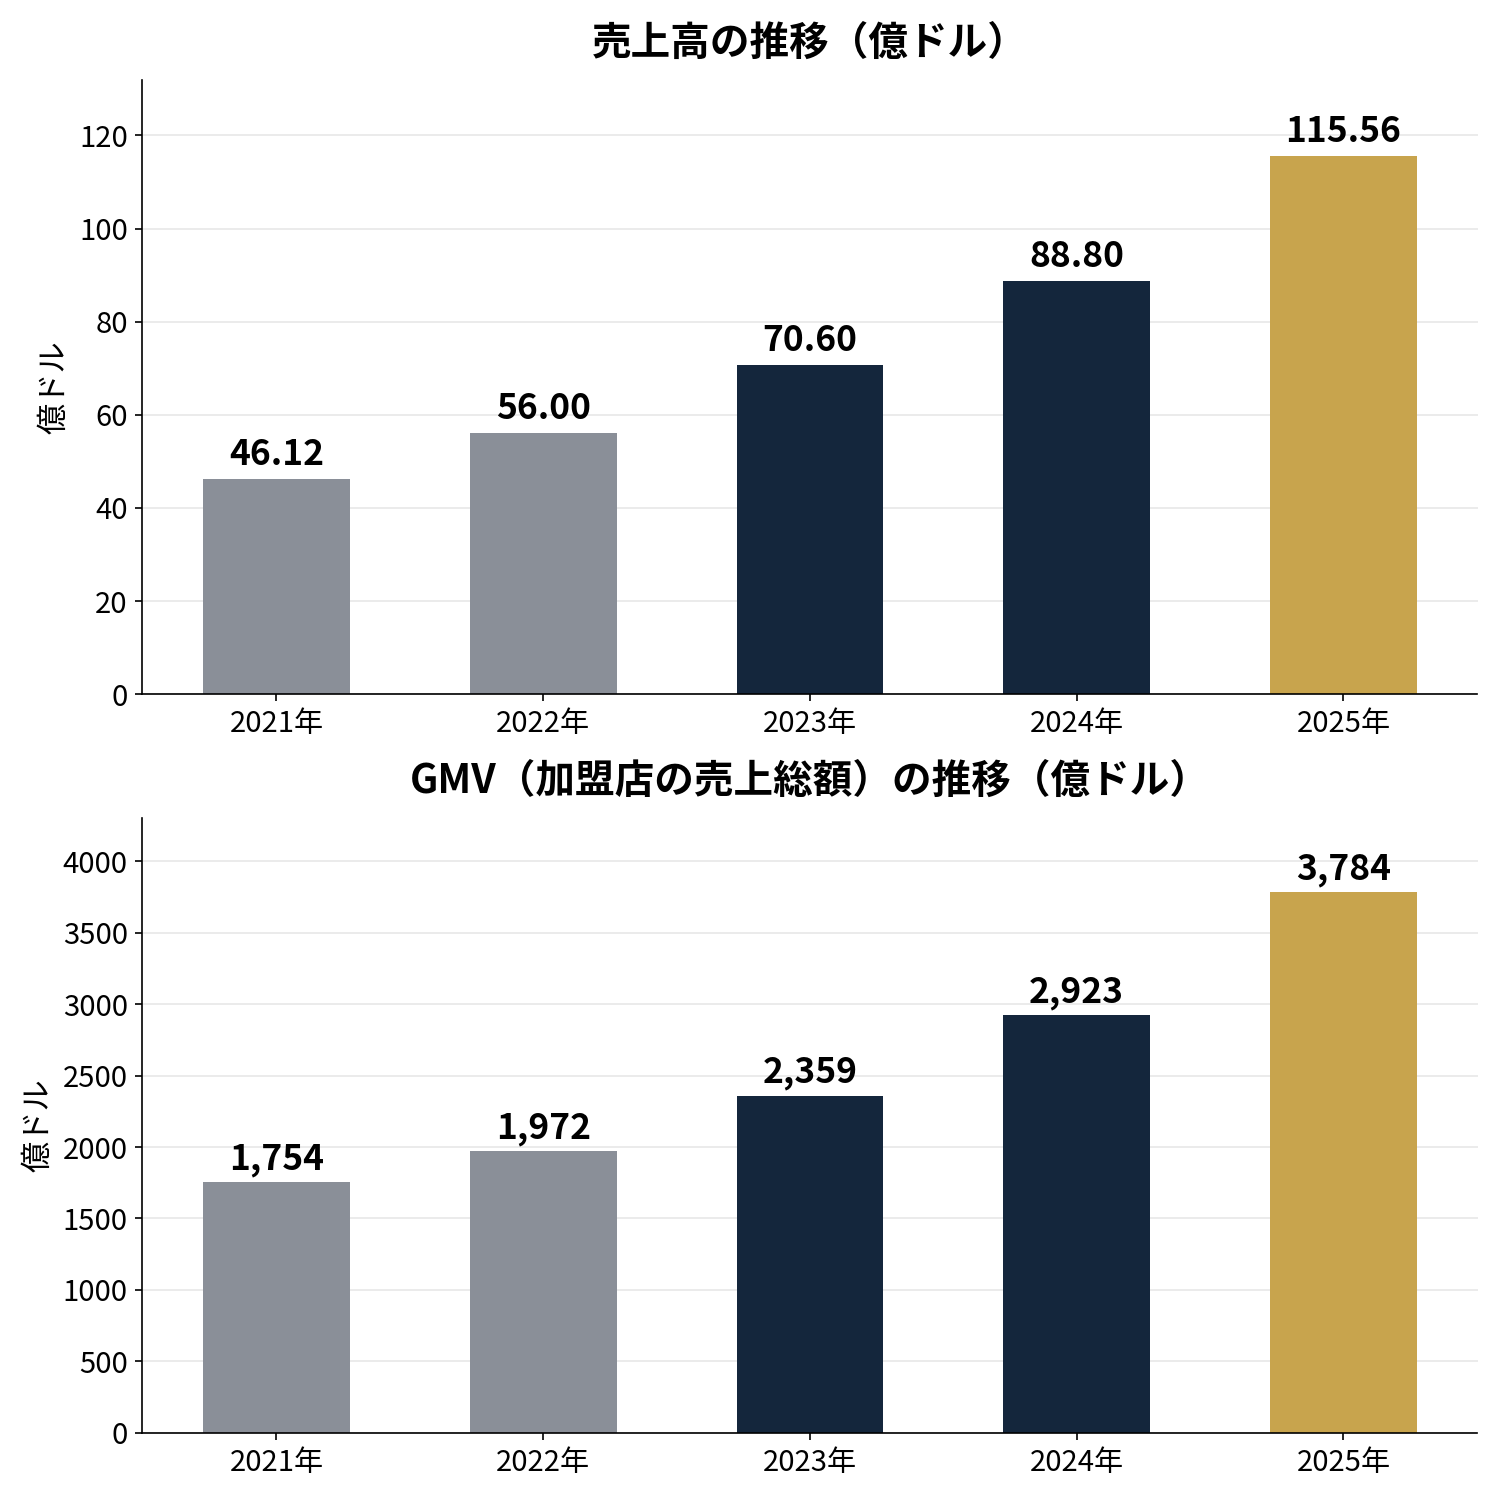
まず長い目で見る。売上は2021年の46.12億ドルから2025年には115.56億ドルへ、5年で2.5倍になった。GMVは2021年の1,754億ドルから2025年の3,784億ドルへ、2.2倍だ。売上もGMVも、毎年20〜30%台で伸び続けている。2025年の売上は前年比30%増、GMVは29%増だった。
図で見ると、曲がり角がないのが分かる。2022年は売上の伸びが21%まで落ちた年だが、そこから2023年26%、2024年26%、2025年30%と、むしろ加速している。GMVも2022年の12%増を底に、2023年20%、2024年24%、2025年29%と、3年連続で伸び率が上がった。
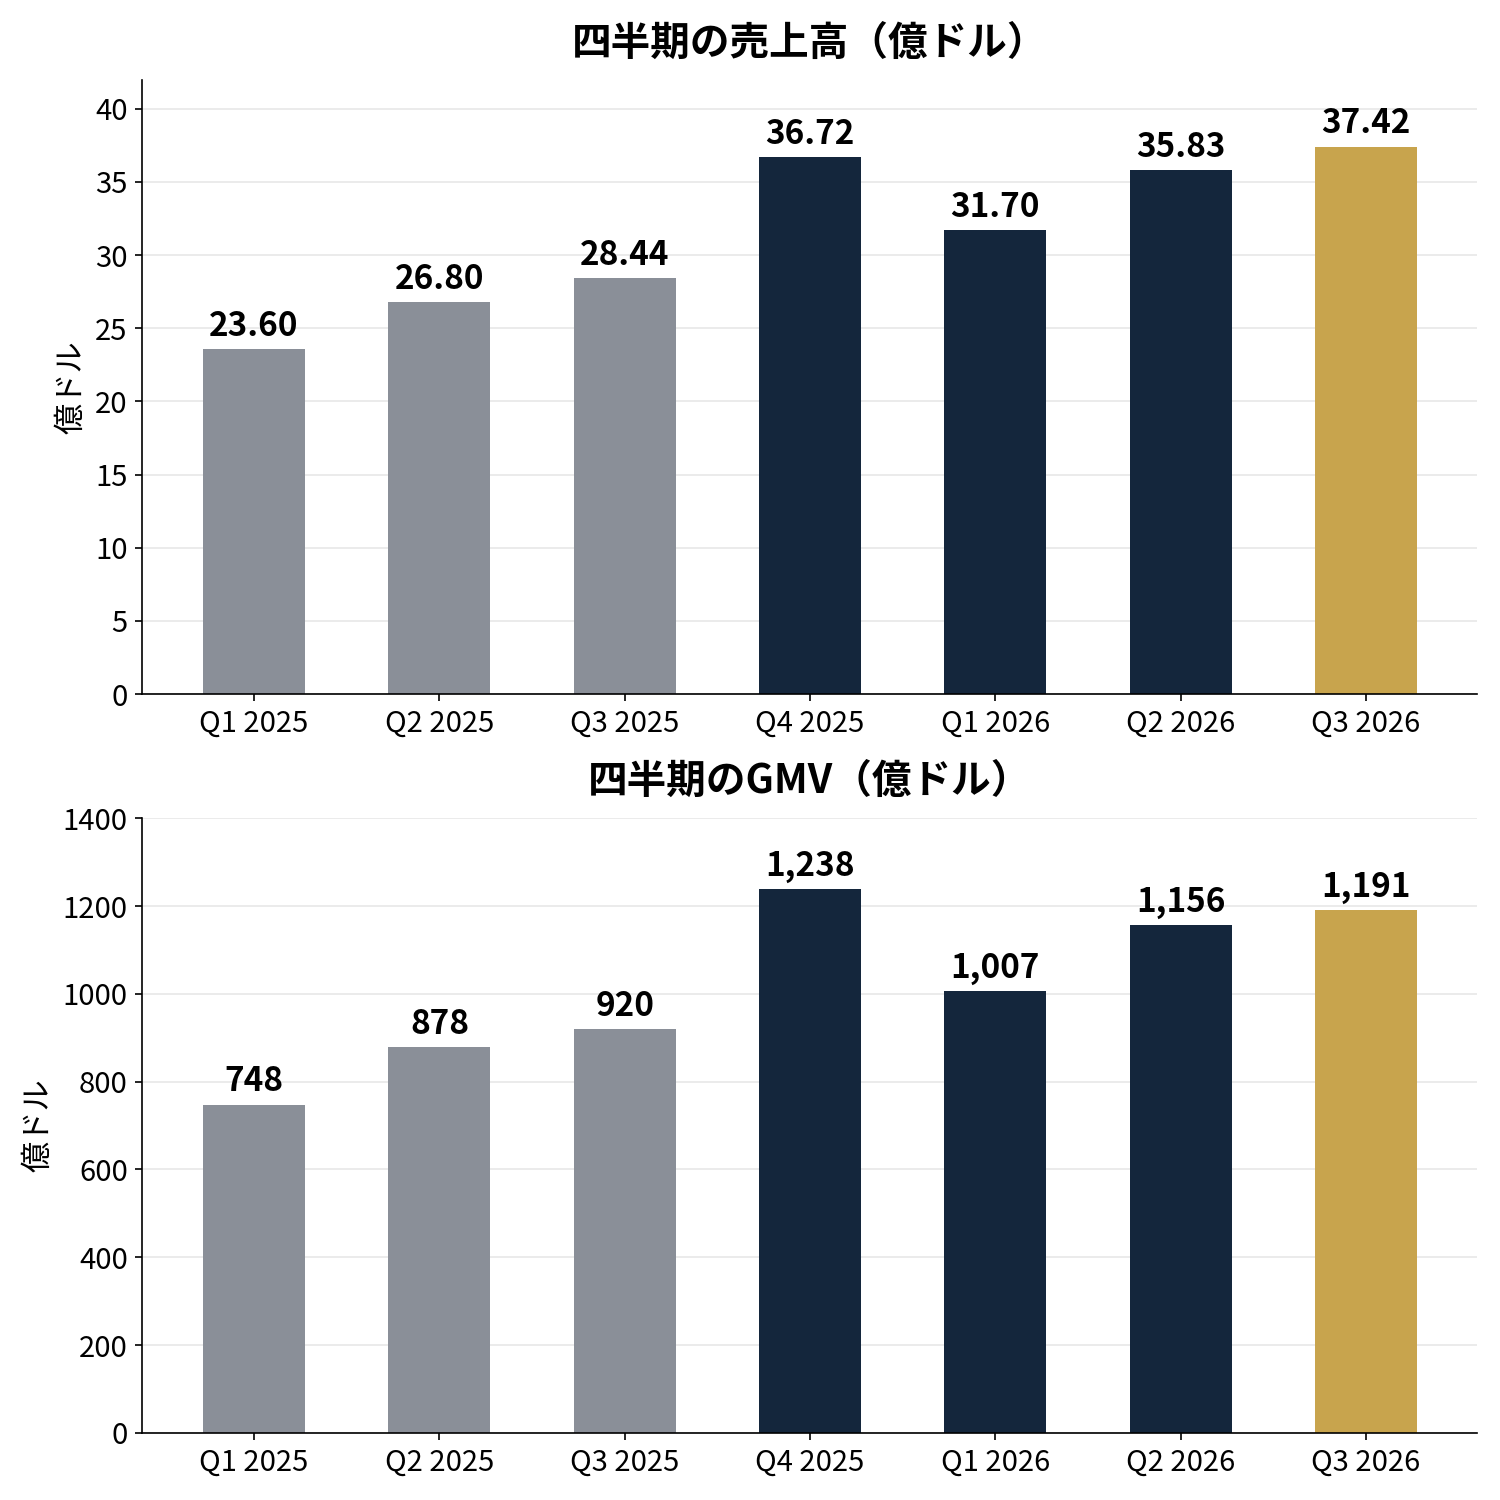
四半期で切ると、今期の位置がもっとはっきりする。売上は2025年の第1四半期23.60億ドルから、2026年第3四半期は37.42億ドルへ。7四半期連続で前の四半期を上回っているわけじゃない。第4四半期はホリデー商戦で跳ねる季節性がある。2025年第4四半期は36.72億ドルで、2026年第1四半期は31.70億ドルへ季節的に下がった。それでも前年同期比では、2026年の3四半期とも30%台の伸びが続いている。Q1は34%、Q2は34%、Q3は32%だ。
GMVも同じ形だ。2025年第1四半期748億ドルから、2026年第3四半期は1,191億ドルへ。ただ、伸び率で見ると今期は29%で、ここ5四半期ではいちばん遅い。Q2は31%だった。決算発表の数字そのものは強いのに、伸びの減速が1か所だけ出た。市場が食いついたのは、ここだ。
利益率は上がったのに、粗利率だけ下がった理由
第3四半期の中身を、売上と利益率の2枚で見る。売上37.42億ドルの内訳は、マーチャントソリューション29.06億ドル(前年同期比35%増)と、サブスクリプション8.36億ドル(同20%増)だ。決済のほうが、利用料より速く伸びている。Shopify Paymentsを通るGMVは814億ドルで、浸透率は68%まで上がった。1年前は65%だった。加盟店の決済が、Shopifyの決済に寄ってきている。
利益率は、3つの数字がバラバラに動いた。粗利率は47.6%で、1年前の48.9%から下がった。営業利益率は15.2%で、1年前の12.1%から上がった。フリーキャッシュフローマージンは22%で、1年前の18%から上がった。粗利率だけが下がり、営業利益率と現金のマージンは上がった。
図で見ると、このねじれが分かる。粗利率が下がった理由は、売上の構成だ。粗利率の低い決済の売上が35%増えた一方で、粗利率の高いサブスクリプションは20%増にとどまった。薄利の売上が増えれば、全体の粗利率は下がる。数字の上では悪化に見えるが、商売の中身が悪くなったわけじゃない。
営業利益率が上がった理由は、経費の伸びが売上より遅かったからだ。営業費用は12.13億ドルで、前年同期比16%増。売上32%増に対して、経費は半分の伸びにとどまった。営業利益は5.68億ドルで、前年同期の3.43億ドルから66%増えた。非GAAPの営業利益は7.15億ドルで、利益率19.1%になる。販管費を抑えて、利益を出す体質は、まだ続いている。
見通しも出した。第4四半期の売上は30%台前半の伸び、粗利益は20%台後半の伸び、営業費用は売上の29〜30%、株式報酬は1.55億ドル、フリーキャッシュフローマージンは2025年第4四半期並みの19%ほどだ。Q3の22%よりは下がる見通しで、ホリデー商戦に向けた出費が増える。会社は、利益率の改善がここで一服すると、正直に言っている。
現金は潤沢、配当はゼロ
決算でいちばん強いのは、現金だ。営業キャッシュフローは8.18億ドルで、前年同期の5.13億ドルから6割増えた。設備投資は0.02億ドルしかない。ソフトの会社は、工場も倉庫もいらない。フリーキャッシュフローは8.16億ドルで、売上の22%がそのまま現金で残る計算だ。
図で見ると、現金の厚みが分かる。9月末の現金と有価証券を合わせると47.27億ドルある。借入は、貸借対照表に計上されていない。手元の現金から借入を引いた純現金は、47.27億ドルほどになる(単純計算)。1株あたりに直すと3.66ドルほどで、株価148.91ドルの2.5%ほどにしかならない(単純計算)。現金は潤沢だが、株価の裏付けとしては薄い。
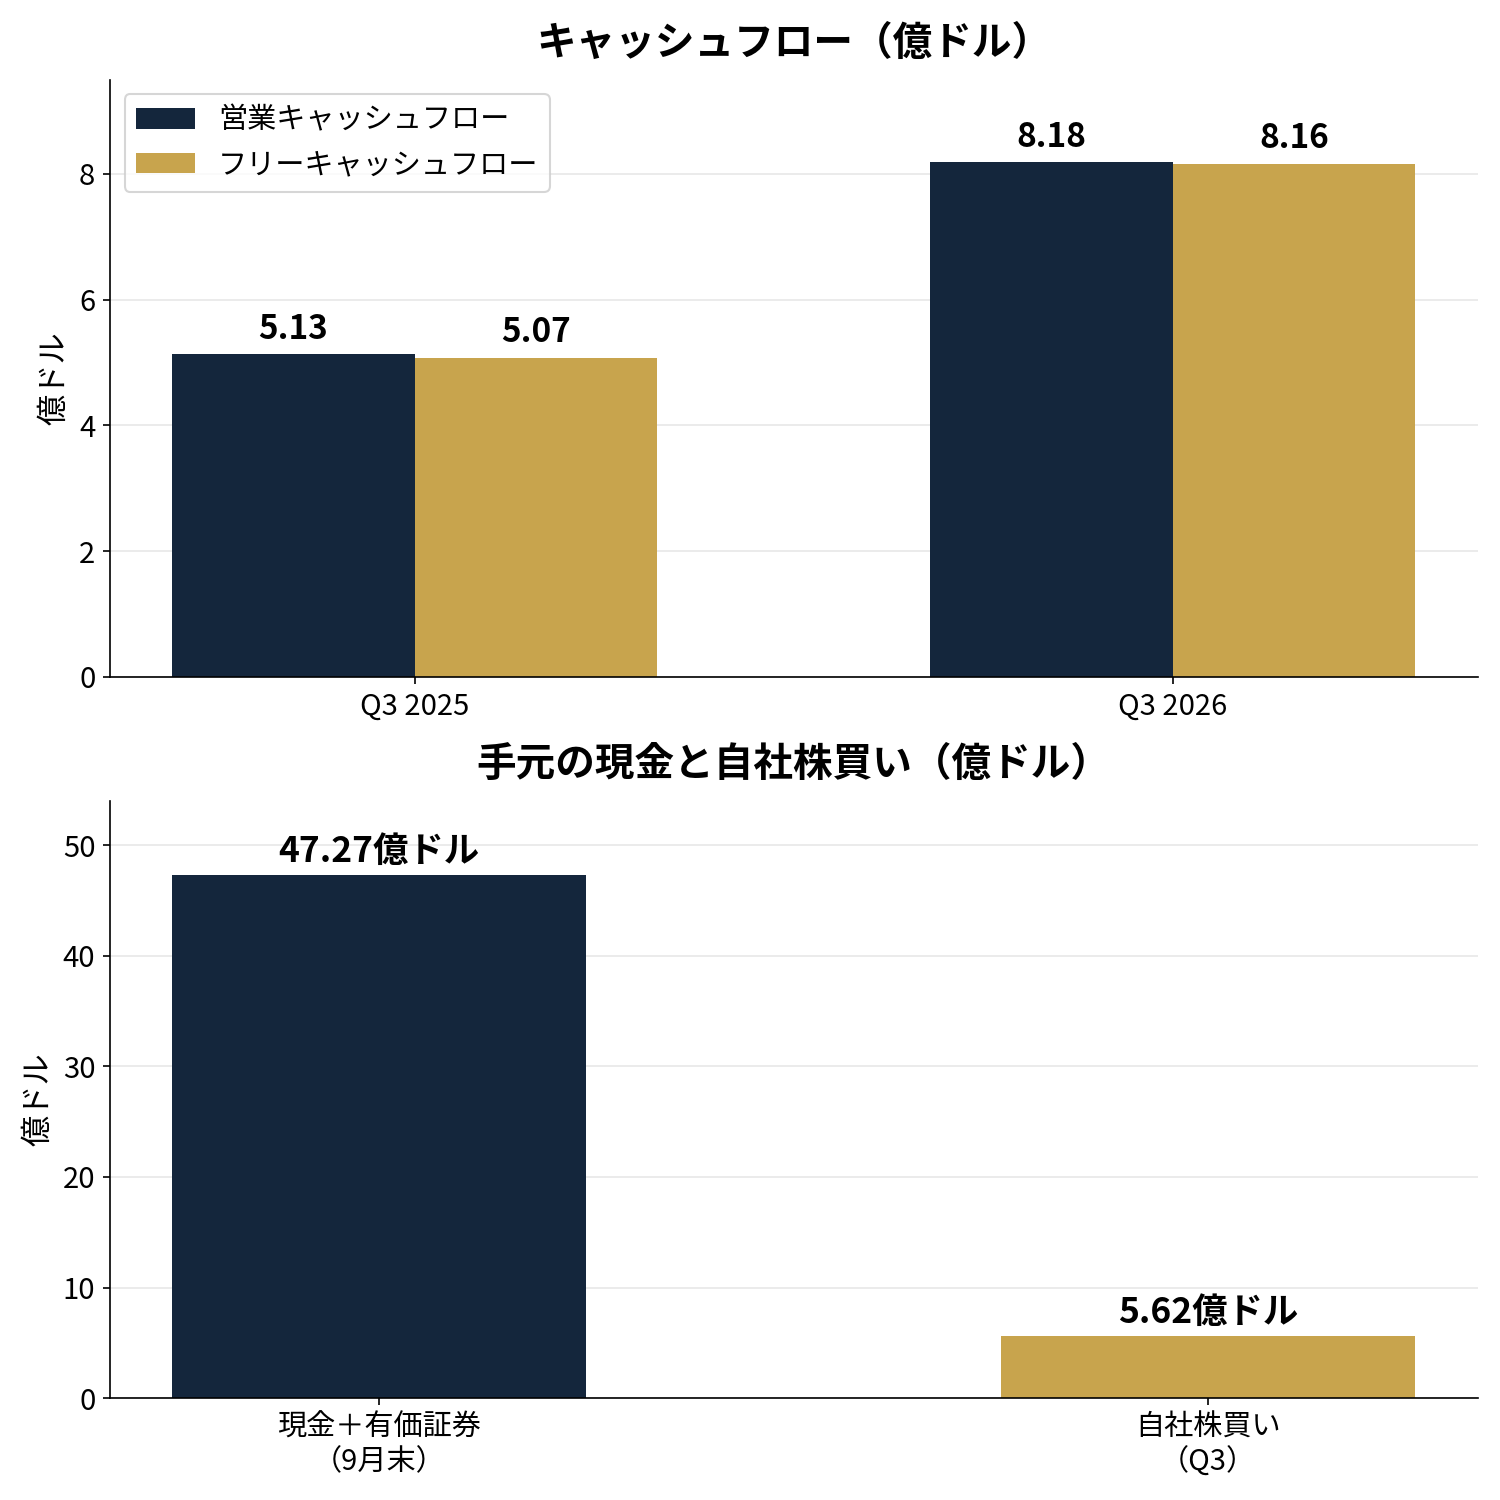
自社株買いは、今期に5.62億ドル使った。希薄化後の株式数は12.91億株で、1年前の13.13億株から1.7%減った。株の数を減らして、1株あたりの取り分を太くする。配当は出していない。配当利回りは0%だ。配当を毎月数える側の私からすると、ここに置く金は、値上がりだけが頼りになる。
もう1つ、ROEだけは数字の読みに注意がいる。2025年の純利益は12.31億ドルで、年末の自己資本134.73億ドルで割ると、ROEは9%ほどになる(単純計算)。ただ、Shopifyの純利益は、他社への出資の評価損益で大きく振れる。2024年は純利益20.19億ドルだったのに、2025年は12.31億ドルへ減った。同じ年に、営業利益は10.75億ドルから14.68億ドルへ増えている。営業の実力と、純利益の数字が逆を向く年がある。ROEをそのまま実力と読むのは、早い。
株価はなぜ下がったのか
決算の数字は、予想を3つとも上回ったわけじゃない。売上37.42億ドルは、予想の37.5億ドルほどにわずかに届かなかった。GMV 1,191億ドルは、予想の1,201億ドルほどに届かなかった。サブスクリプション8.36億ドルも、予想の8.5億ドルに届かなかった。調整後1株利益0.49ドルだけが、予想の0.47ドルを上回った。3つの未達は、どれも1〜2%の差だ。ただ、ドイチェバンクの見立てでは、Shopifyは「上振れが当たり前」と市場に教え込んできた会社で、今回は上振れがなかった。それが失望になった。
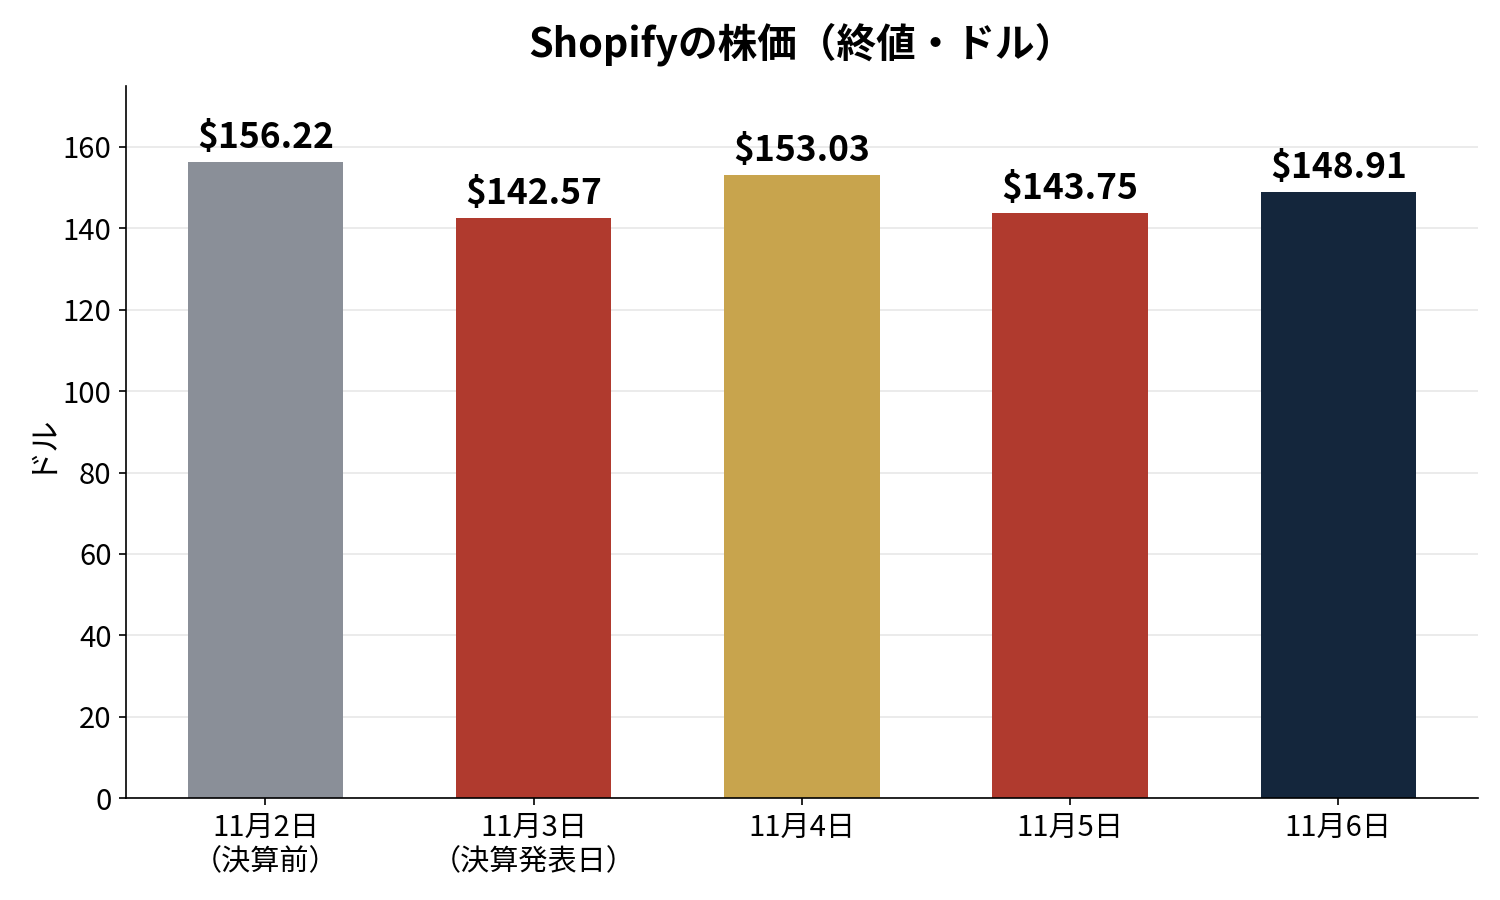
図で見ると、下げの順番が分かる。11月2日は156.22ドル、決算発表日の11月3日は142.57ドル、11月4日は153.03ドル、11月5日は143.75ドル、11月6日は148.91ドル。11月3日には一時135.65ドルまで下げ、13%安の場面もあった。11月4日は7.3%反発したが、11月5日は市場全体が大きく下げた日で、ナスダックは5.5%安。Shopifyはその日に6.1%下げた。1週間で見ると、156.22ドルから148.91ドルへ、4.7%安で終わった(単純計算)。
売られた理由の中心は、3つの数字だ。GMVの未達、サブスクリプションの未達、そして第4四半期の利益見通しの弱さだ。ドイチェバンクの試算では、第4四半期の非GAAP営業利益は8.92億ドルほどにとどまり、市場予想の9.99億ドルを11%ほど下回る。売上は30%台前半で伸びるのに、営業費用が売上の29〜30%まで上がる見通しで、利益の伸びが鈍る。会社は、第3四半期に抑えた出費の一部が第4四半期にずれ込む、と説明会で言っている。
AIの話も、決算説明会の主役だった。AI経由の来店は前年の2.6倍、AI経由の注文は3.3倍に増えた。ただ、AIのためのインフラ出費も、前年より0.4億ドル増えた。クラウドの利用料や大規模言語モデルの利用料が膨らんでいる。社長のフィンケルスタイン氏は「AIエージェントは商品を勧めるだけでなく、利用者に代わって買っている」と言った。AIが買い物をする時代の入り口に、Shopifyは立っている。ただ、その買い物がGMVの上振れとして出るのは、まだ先だ。払うのは今、稼ぐのはこれから。その時間差が、今期の株価には重かった。
安いのか
結論から書く。安くない。割安とは呼べない。
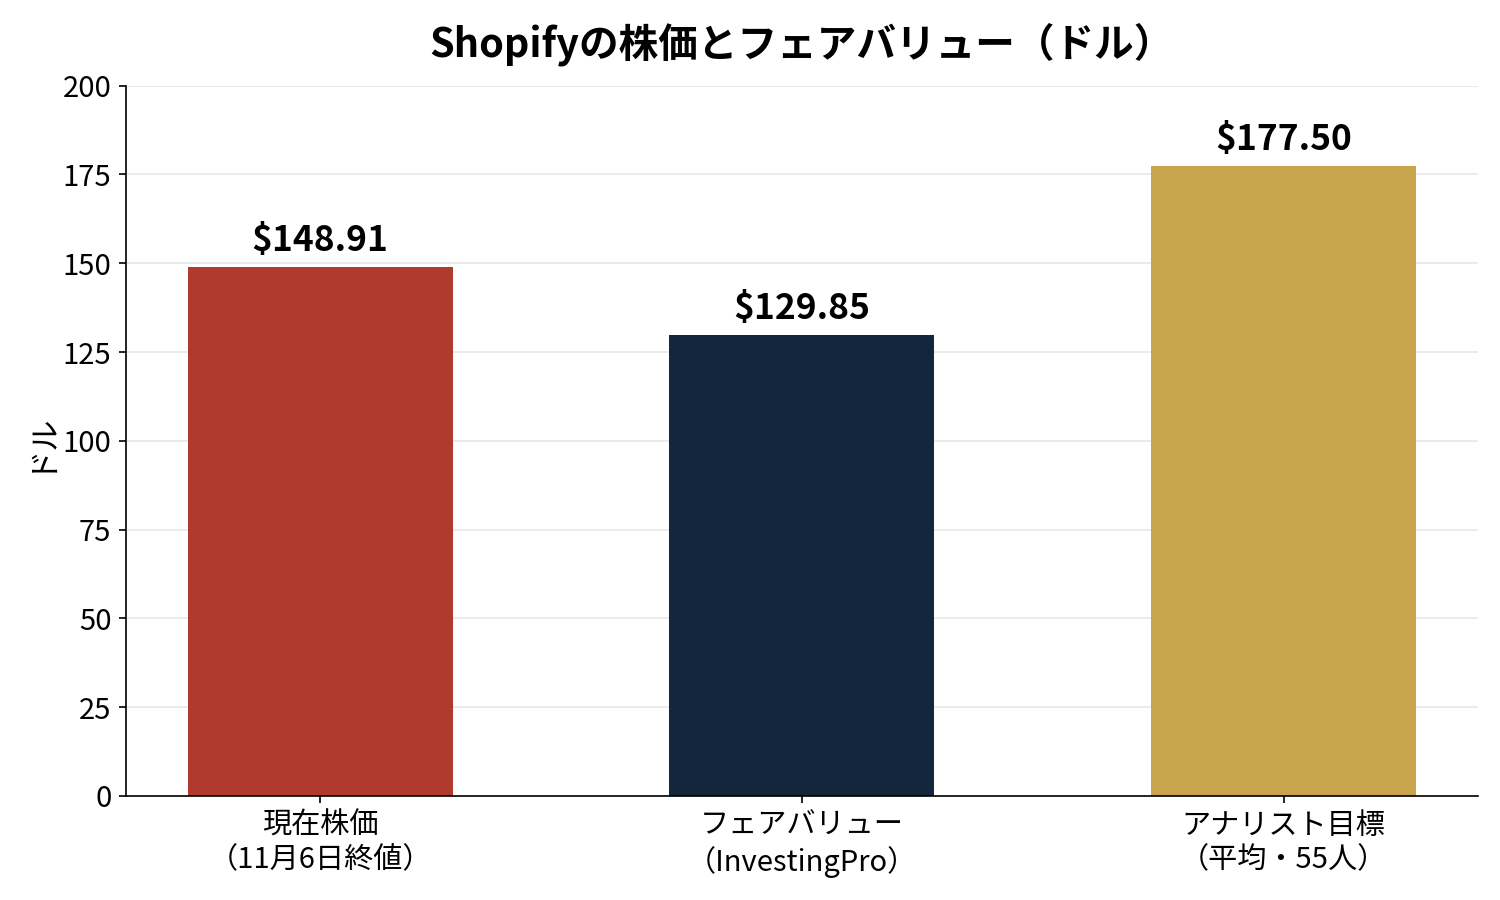
InvestingProのフェアバリューは129.85ドルで、11月6日終値148.91ドルを12.8%下回る(2026年11月9日確認)。フェアバリューのほうが下にある銘柄は、割高側だ。モデルの幅は114.43ドルから155.19ドルで、12のモデルで不確実性は「中」だ。12のモデルのうち、株価を上回るのは上限の155.19ドルだけで、残りの11モデルはすべて株価を下回る。同じInvestingProでも、11月5日付のProリサーチレポートではフェアバリュー143.8ドルと出ている。株価の基準日が違うためで、こちらの記事では11月9日に株式ページで確認した129.85ドルを主数字にする。
図で見ると、3つの数字の並びが分かる。現在株価148.91ドル、フェアバリュー129.85ドル、アナリストの平均目標177.50ドル。フェアバリューは株価の下、アナリストの平均は株価の19%上にある。55人のうち買いが42人、保有が12人、売りが1人で、目標の幅は120ドルから220ドルだ。フェアバリューとアナリスト目標が、真逆を向いている。
マルチプルを全部並べると、こうなる。予想PERは80.8倍(2026年度、予想EPS 1.90ドル、InvestingProのProリサーチレポート11月5日付による)。2027年度は63.2倍、予想EPS 2.44ドルだ。PBRは14.39倍、PSRは12.95倍、EV/Salesは12.1倍(2026年度、同レポートによる)、EV/EBITDAは69.8倍だ。配当利回りは0%。フリーキャッシュフロー利回りは0.9%ほどになる(株価/FCF倍率111.78倍からの単純計算)。利益の80倍、売上の13倍、現金の利回り1%未満。この値段は、来年も再来年も、30%台の伸びが続くことを前提にしている。
自分の物差しで見ると、こうなる。時価総額は、希薄化後の株式数12.91億株に148.91ドルを掛けると、1,922億ドルほどになる(単純計算)。企業価値は1,915.5億ドルで、直近12か月の売上142億ドルで割ると、13.5倍になる(単純計算)。取分率3.1%の商売に、売上13.5倍の値段がついている。GMVの伸びが30%を切れば、この倍率は支えにくい。
リスクは、期待値の高さとAIの先行投資に集まる
会社が開示するリスクの軸は、大きく5つだ。成長の維持と経費の管理、米国・欧州などの消費の動きと関税を含む貿易措置、AIの採用と影響、外部の事業者への依存、サイバー攻撃やソフトの欠陥だ。
今期の数字に当てはめると、最初の3つが目の前にある。GMVの伸びが29%まで鈍り、ここ5四半期でいちばん遅くなった。サブスクリプションの伸びが20%で、GMVの伸びより遅い。加盟店が大きくなるほど、決済の取分が増えて利用料の割合が下がる構造で、サブスクリプションの伸びがGMVに追いつかない。AIへの出費は先に増え、AI経由の注文がGMVを押し上げるのはこれからだ。B2BのGMVは2025年に96%増、実店舗のGMVは今期30%増と、新しい芽はある。ただ、芽が本流になるまで、期待値の高い株価は揺れやすい。
株価の振れ幅も、リスクの1つだ。52週の高値は180.88ドル、安値は94.00ドルで、値幅は2倍近い。決算の週だけで、156.22ドルから135.65ドルまで13%動いた。決算の数字が良くても、株価が下がる週がある。値段の振れに、決算の良し悪しは関係ない。
自分の考え
魅力は、GMVの大きさと現金の強さだ。加盟店の売上が1四半期で1,191億ドルに達し、2020年1年分にほぼ並んだ。米国ネット通販のシェアは14%を超え、3年で米国のネット通販の伸びの半分近くをShopifyの加盟店が占めるようになった。フリーキャッシュフローは売上の22%で、借入なしの純現金47.27億ドルがある。決済の浸透率68%、B2Bの2025年96%増、実店舗の今期30%増と、伸びる場所が1か所じゃない。
引っかかりは、期待値の高さと、値段の3つだ。GMVの伸びが29%まで鈍り、サブスクリプションの伸びが20%で追いついていない。AIの出費は先に増え、AI経由の注文がGMVを押し上げるのはこれからだ。もう1つ、フェアバリュー129.85ドルに対して、株価は148.91ドルだ。予想PER 80.8倍、売上13.5倍、現金利回り0.9%。決算の強さは、もう値段に入っている。配当もない。
自分の扱い方は、様子見のまま置く。買う理由にも、売る理由にも、今期の数字だけでは足りない。次に確認する項目は3つに絞る。第4四半期のGMVの伸びが、30%台に戻るか。フリーキャッシュフローマージンが、見通しの19%ほどに収まるか。AI経由の注文が、GMVの伸びとして数字に出始めるかだ。この3つが揃ってから、改めて考える。次回決算は、2027年2月17日の予定だ。
※本記事は投資判断の助言ではなく、2026年11月3日にShopifyが発表した2026年第3四半期決算(同社プレスリリース、Form 10-Q)および2026年11月6日の株価(終値148.91ドル、Finnhub・metacapによる)、ならびにInvestingProのフェアバリュー(2026年11月9日確認、同終値基準で129.85ドル)などの公開情報に基づく分析です。フェアバリューはInvestingProの推計であり、11月5日付のProリサーチレポートでは株価153.0ドル基準で143.8ドルとされており、基準日の違いで表示が分かれます。予想PER 80.8倍は同レポートの2026年度予想EPS 1.90ドルに基づくもので、実績PERは財務比率ページで90.87倍、銘柄比較表では90.1倍と表示が分かれます。PBR 14.39倍とPSR 12.95倍も銘柄比較表では15.0倍・13.5倍と表示が分かれます。年次の売上・純利益・GMVは同社の10-Kによります。GMVの2021〜2023年の値は同社発表の伸び率と2024・2025年の確定値から整合させたものです。業績予想や見通しは会社の発表時点のものであり、今後変更される可能性があります。アナリストの目標株価はInvestingProによるもので、将来の株価を保証するものではありません。次回決算の日程はInvestingProの掲載によります。投資の最終判断は、ご自身の責任でお願いいたします。