11月9日の引け後、テイクツー・インタラクティブが2027年度第2四半期決算を出した。Net Bookingsは16.01億ドルで18%減。GAAPの売上は14.97億ドルで16%減。純損失は5,400万ドルだ。数字だけ見れば、悪い決算だ。
なのに株価は上がった。決算当日の終値は207.40ドルで3.48%安だったのに、翌10日は224.64ドルで8.31%高。11日も231.31ドルで2.97%高まで買われた。13日の終値は227.82ドルだ。数字は同社の2026年11月9日付決算発表と、Finnhubの株価データによる。
悪い決算で、株価が2日で11%上がる。ここを読む決算だ。
ゲーム本体を売る会社じゃない。遊び続けてもらう仕組みを売る会社
テイクツーの金の取り方を1行で言い換えると、こうなる。映画館のチケットを売るんじゃなくて、映画館の中でずっと売れ続けるポップコーンとドリンクで稼ぐ会社だ。
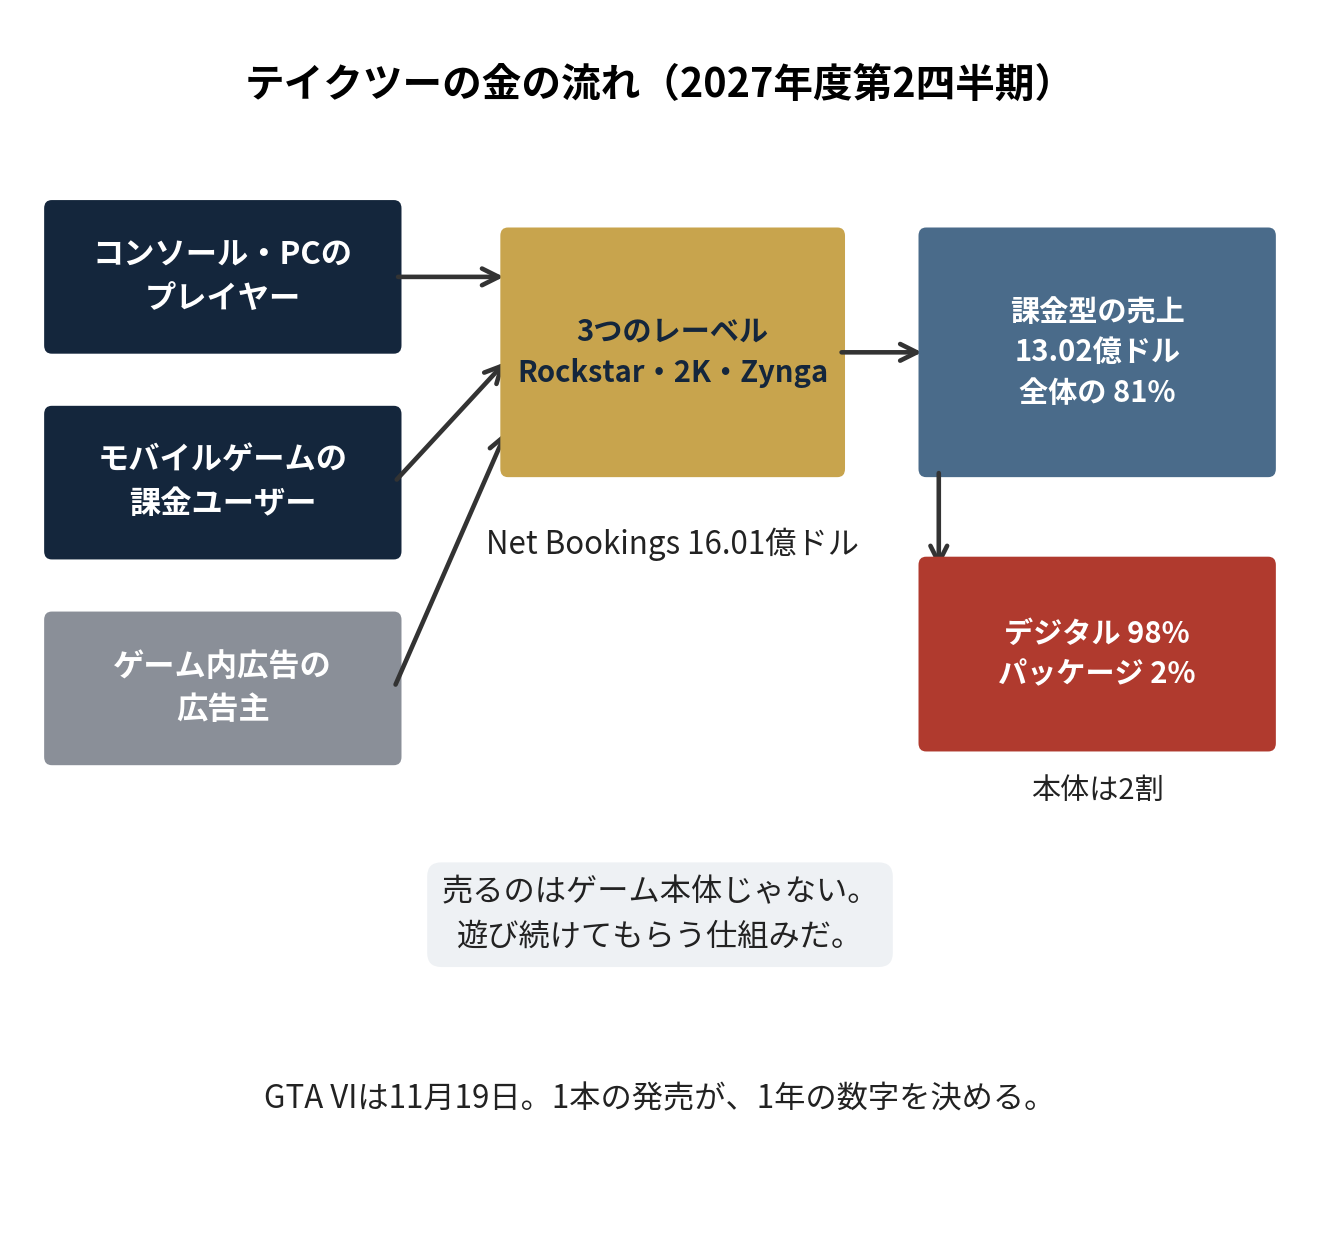
本体を1本売れば終わりじゃない。買った人が何か月も遊び続けて、そのあいだに課金する。ゲーム内の通貨、追加コンテンツ、広告。この「課金型の売上」が、今期のNet Bookingsの81%を占める。13.02億ドルだ。本体とその他の売上は2.99億ドルで、2割にも満たない。
図で見ると、儲けの構造が分かる。払う側は3つに分かれる。コンソール・PCのプレイヤー、モバイルゲームの課金ユーザー、ゲーム内広告の広告主だ。真ん中には3つのレーベルがある。Rockstar Games(GTA・レッド・デッド)、2K(NBA 2K・ボーダーランズ・WWE)、Zynga(Toon Blast・Match Factory!などのモバイル)だ。2027年度のNet Bookingsは、Rockstarが約36%、Zyngaが約35%、2Kが約29%という見通しになっている。
読む物差しは3つに絞る。Net Bookingsが、前の期より伸びているか。課金型の売上が、全体の8割を保っているか。そして、GTA VIの発売が、数字にどう出るかだ。
Net BookingsとGAAP売上の違いは、押さえておきたい。Net Bookingsは「その期に売れた分の合計」で、GAAP売上は「会計のルールで今期に計上した分」だ。定期券を買った月の収入と、実際に電車に乗った分だけを数える違いに近い。ゲームの会社は、売れたタイミングと計上のタイミングがずれるから、会社自身がNet Bookingsをいちばんの物差しにしている。
売上は伸びたのに、利益は4年連続の赤字
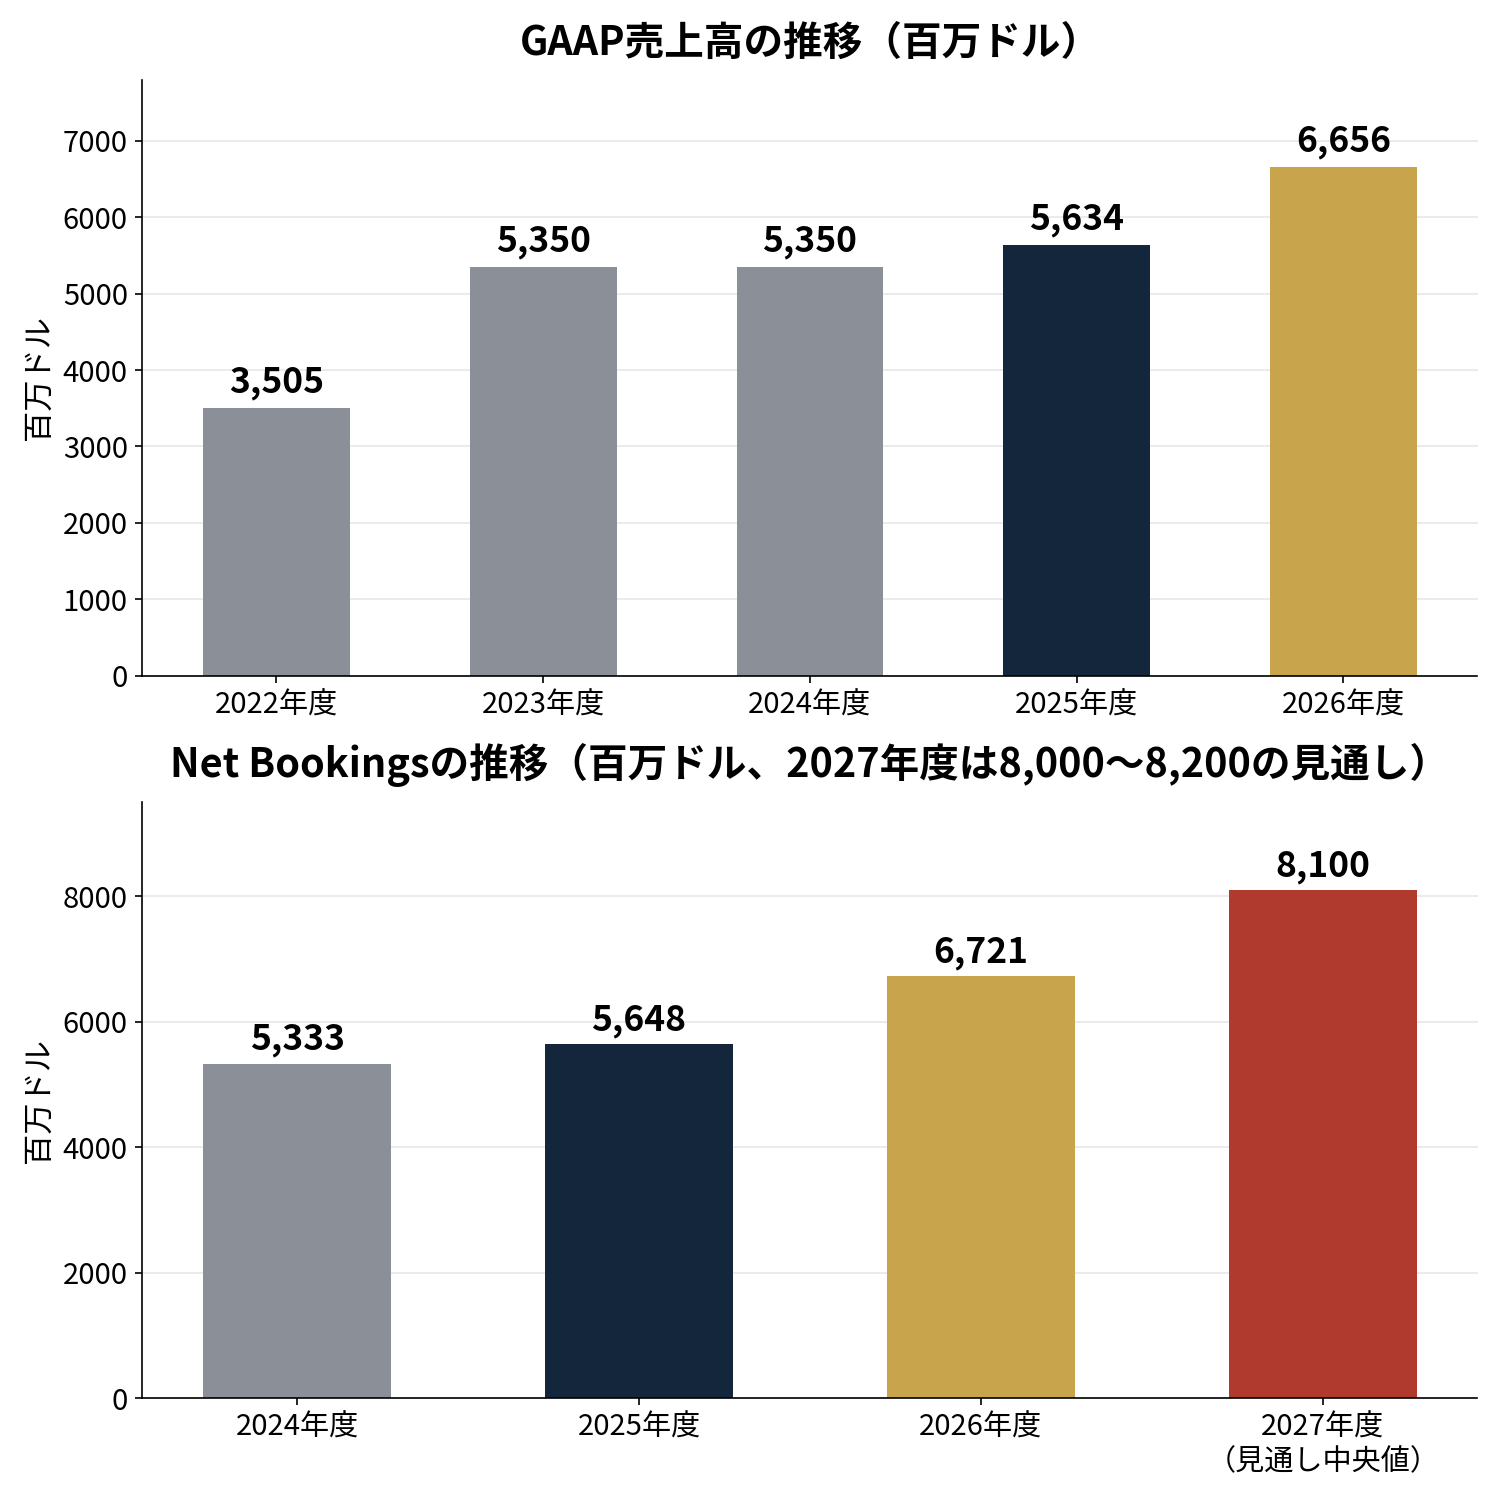
まず長い目で見る。GAAP売上は2022年度の35.05億ドルから、2023年度に53.50億ドルへ跳ねた。Zyngaを買収した年だ。そのあと2024年度は53.50億ドルで横ばい、2025年度は56.34億ドル、2026年度は66.56億ドルで18%増えた。
図で見ると、2026年度の伸びが分かる。Net Bookingsも2024年度の53.33億ドルから、2025年度は56.48億ドル、2026年度は67.21億ドルへ。2027年度の見通しは80〜82億ドルで、真ん中で割ると81億ドルになる。GTA VIの発売がある年は、1年で2割増える計算だ。
ただ、売上が伸びても、利益はついてきていない。純損益は2022年度の4.18億ドルの黒字から、2023年度は11.25億ドルの赤字、2024年度は37.44億ドルの赤字、2025年度は44.79億ドルの赤字、2026年度は2.98億ドルの赤字だ。4年連続の赤字になる。
赤字の中身は、のれんの減損が大きい。2024年度に23.42億ドル、2025年度に35.45億ドルの減損を計上した。中古で高く買った車の値打ちを、後から帳簿で下げたようなものだ。買収した会社の価値が、買ったときの値段ほどなかったと認めた形になる。2026年度は減損がなくなり、赤字は2.98億ドルまで縮んだ。営業損失も1.04億ドルまで縮んでいる。売上は伸びているのに、利益が出ない時期が長かった。
今期の四半期で並べると、弱さが分かる。Net Bookingsは前年同期の19.61億ドルから16.01億ドルへ、18%減。GAAP売上は17.74億ドルから14.97億ドルへ、16%減だ。会社自身の見通しは16.2〜16.7億ドルだったから、下限も下回った。主因はNBA 2K27だ。シリーズ史上2番目の出だしだったのに、会社の想定には届かなかった。
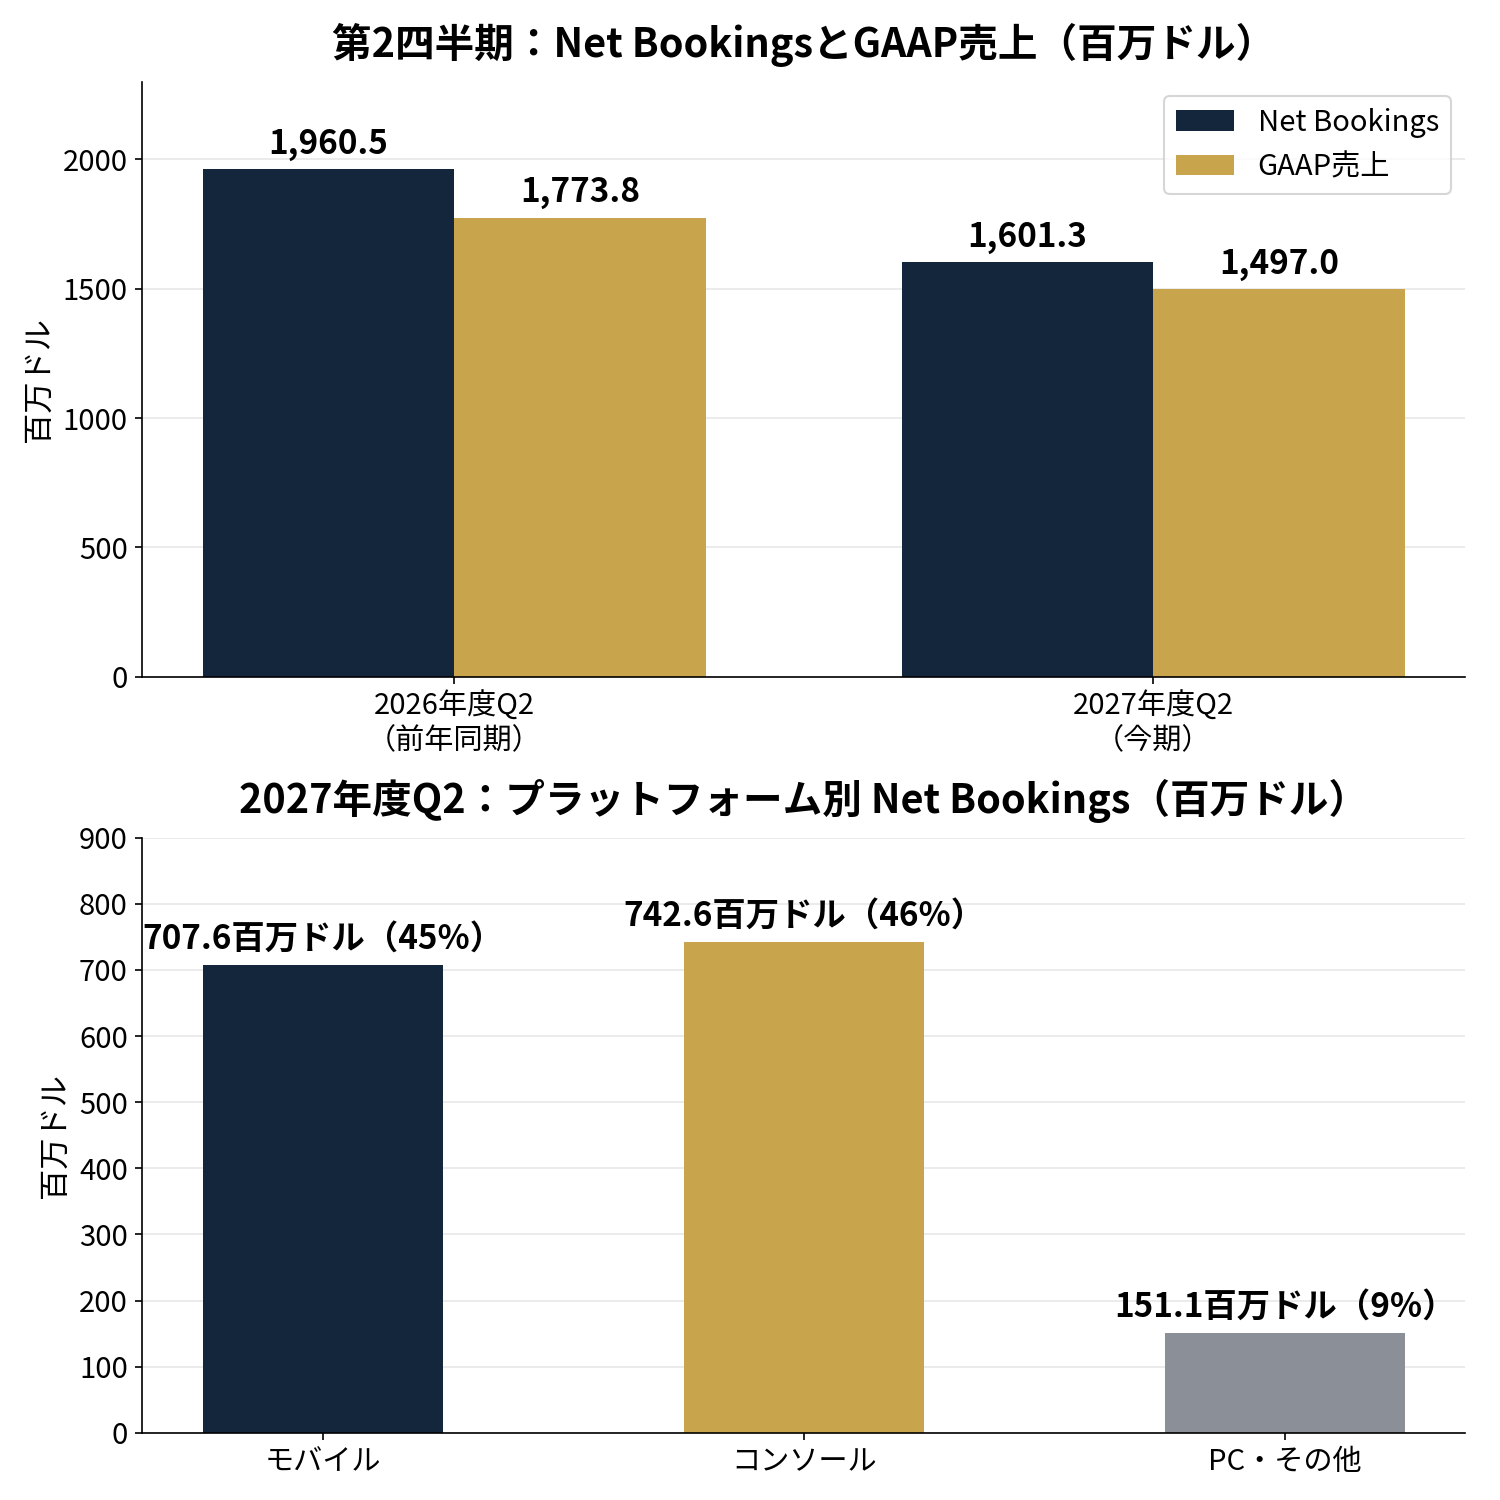
プラットフォーム別では、モバイルが7.08億ドルで45%、コンソールが7.43億ドルで46%、PC・その他が1.51億ドルで9%だ。モバイルの比率が半分近いのは、Zyngaを買った効果だ。2026年度の通期でも、モバイルは売上の50%を占めた。GTAの会社だと思っていると、半分はスマホゲームの会社になっている。
利益の質も見る。GAAPの純損失は5,400万ドルで、1株あたりマイナス0.29ドルだ。前年同期の1.34億ドルの赤字からは縮んだ。ただ、non-GAAPのEPSは0.99ドルになる。GAAPとnon-GAAPの差は、株式報酬や買収した無形資産の償却といった項目だ。non-GAAPのEBITDAは2.77億ドルになる(単純計算)。粗利率は57.5%で、前年同期の55.3%から上がっている。売上が減ったのに、粗利率が上がったのは、原価のほうがもっと減ったからだ。
見通しは、来期に全部かかっている。第3四半期(10〜12月)のNet Bookingsの見通しは33.5〜35.0億ドルで、前年同期の17.6億ドルのほぼ2倍だ。GAAPの純利益も2.50〜2.76億ドル、EPSは1.30〜1.44ドルの見通しになっている。通期のNet Bookingsは80〜82億ドルで据え置き、GAAP売上は79.8〜81.8億ドルへ少し引き上げた。GAAPの純利益は1.09〜1.42億ドル、EPSは0.57〜0.75ドルの見通しだ。通期で黒字になれば、5年ぶりになる。
現金は16.7億ドルある。借入を引くと8.5億ドルの純負債だ
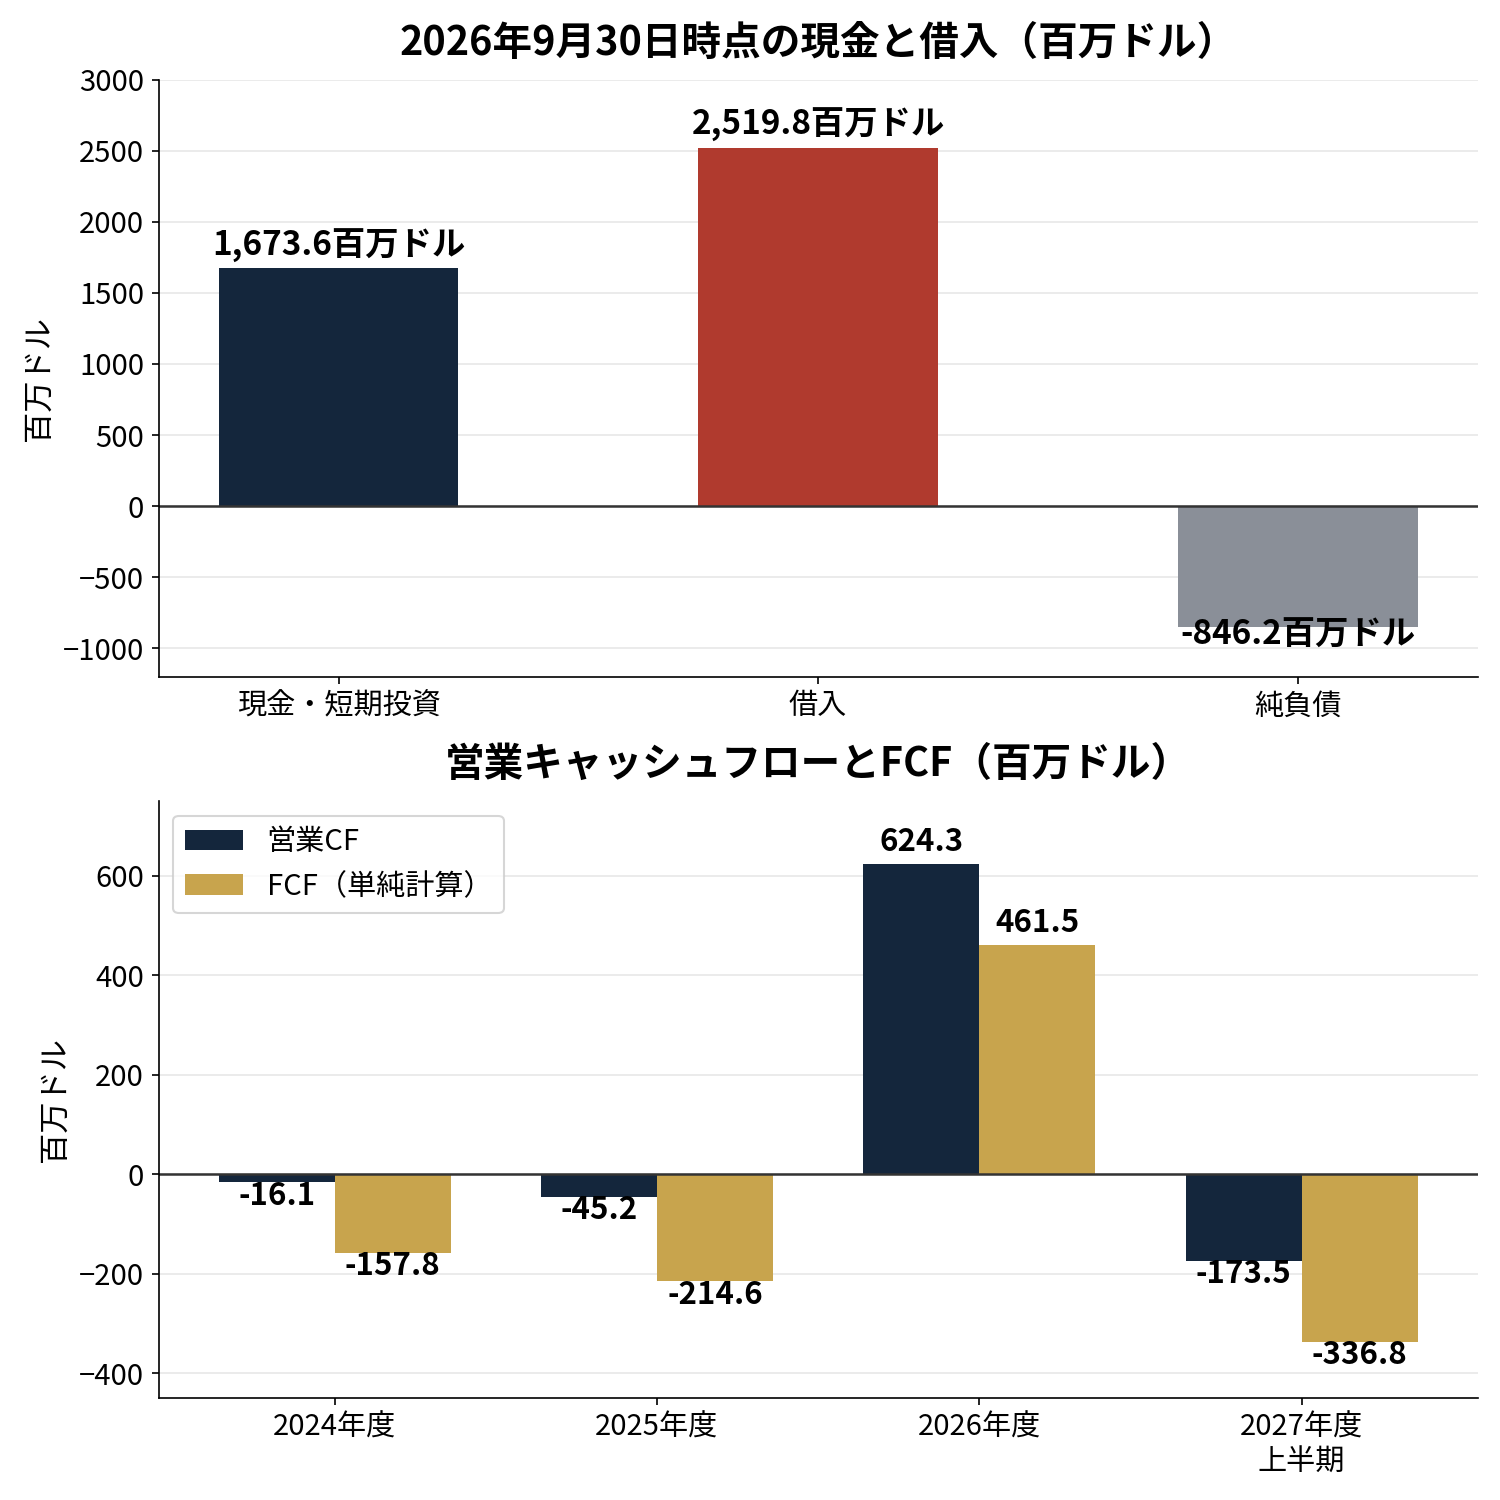
決算でいちばん気になるのは、現金の裏側だ。9月30日時点の現金・短期投資は16.74億ドルある。借入は25.20億ドルある。差し引きの純負債は8.46億ドルになる(単純計算)。発行済み株式1.87億株で割ると、1株あたりの現金は8.94ドル、純負債は4.52ドルほどだ。株価227.82ドルの裏付けにはならない(単純計算)。
図で見ると、キャッシュフローの流れも分かる。営業キャッシュフローは2024年度にマイナス0.16億ドル、2025年度にマイナス0.45億ドルと、2年続けてマイナスだった。2026年度に6.24億ドルへ転じて、FCFは4.62億ドルになった。ところが、2027年度の上半期は営業キャッシュフローがマイナス1.74億ドル、FCFはマイナス3.37億ドルまで沈んだ(単純計算)。GTA VIの発売前は、開発費と広告費が先に出ていく時期だからだ。
会社は、2027年度の営業キャッシュフローが10億ドルを超える見通しを出している。設備投資が約2.9億ドルなら、FCFは7億ドルを超える計算になる(単純計算)。発売後の現金が、借入を上回る「純現金」の状態に戻るかどうかが、来期の見どころになる。会社は決算説明会で、年度末までに純現金になると言っている。
配当はない。テイクツーはこれまで一度も配当を出したことがない。待つ間の見返りは、株価の上昇だけだ。
割安か。フェアバリューは株価を下回る
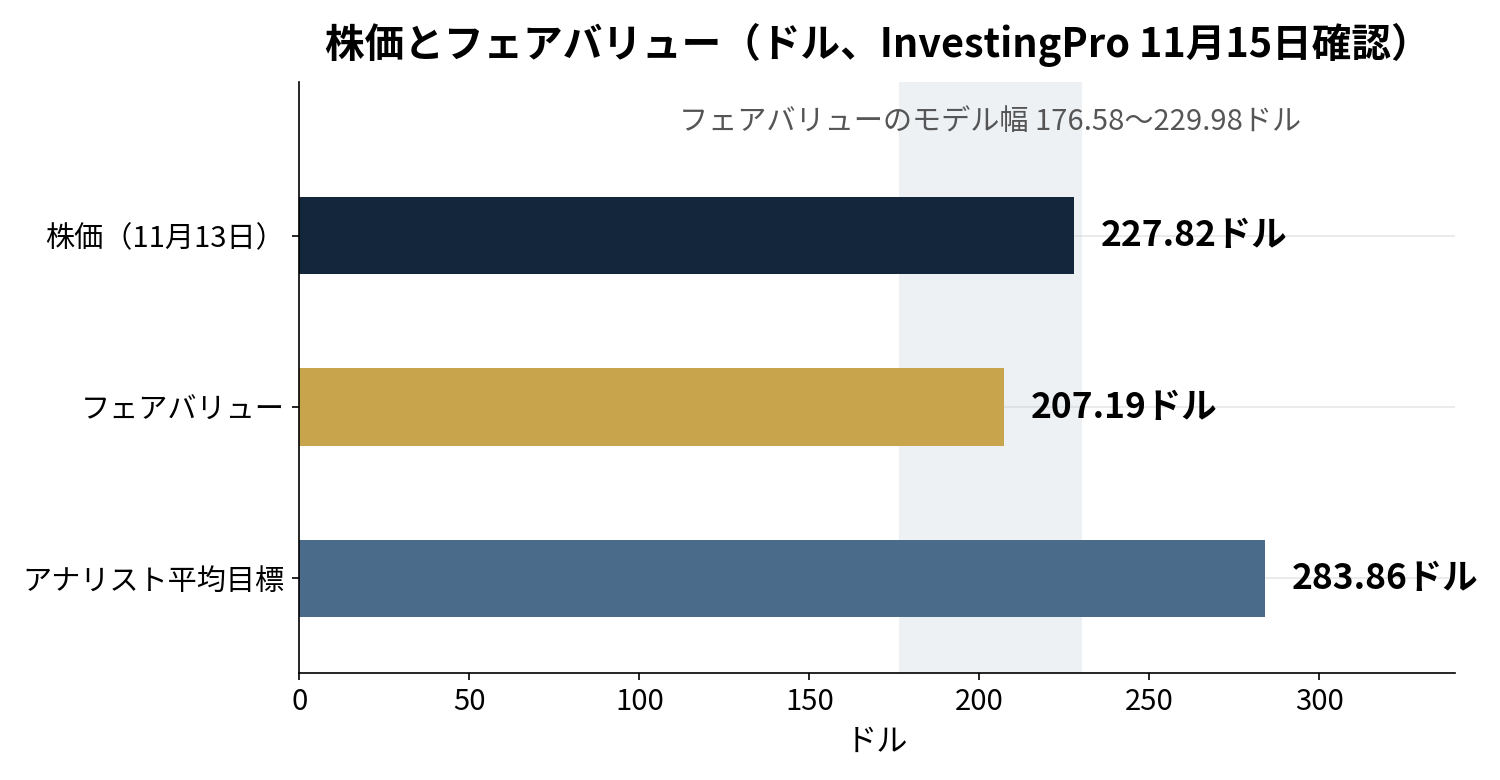
InvestingPro(2026年11月15日確認)では、株価227.82ドルに対してフェアバリューは207.19ドルで、上昇余地は-9.06%になる。判定は「適正」だが、フェアバリューが株価を下回るため、この銘柄を割安とは呼ばない。割高側に出ている。
図で見ると、3つの数字の並びが分かる。株価227.82ドル、フェアバリュー207.19ドル、アナリストの平均目標株価283.86ドル。フェアバリューのモデル幅は176.58〜229.98ドルで、12本のモデル、不確実性は「中」だ。幅の上限229.98ドルは株価を1%ほど上回るが、下限176.58ドルは株価を22%下回る(単純計算)。12本のモデルの幅が53ドルほどある。
マルチプルを並べると、こうなる。フォワードPERは33.0倍(2027年度・予想EPS 6.89ドル、24人のアナリスト)。2028年度は22.6倍(予想EPS 10.09ドル、26人)だ。実績PERは使えない。直近12か月のEPSがマイナス1.29ドルで、PERはマイナス175.9倍と表示されるからだ。PBRは11.6倍、PSRは6.7倍、EV/Salesは6.1倍、EV/EBITDAは60.5倍になる。配当は0%、FCF利回りは0.1%だ。財務健全性は「適正」で、健全性ページの総合評価は「中立」だ。時価総額は約425億ドルになる。
EV/EBITDAの60.5倍は、直近12か月のEBITDAが発売前の低い水準だからだ。2027年度のnon-GAAP EBITDAの見通し(10.24〜10.82億ドル)で割ると、41倍ほどになる(単純計算)。それでも安くはない。FCF利回りも、来期の見通しどおりにFCFが7億ドルを超えれば、1.7%ほどになる(単純計算)。今の0.1%からは上がるが、待つ間の見返りとしては小さい。
ここで1つだけ、気になる食い違いがある。アナリストは、InvestingProとは違う方向を見ている。平均目標株価は283.86ドルで、株価を24.6%上回る。買いが28人、保有が0人、売りが1人だ。レンジは170〜330ドルと広い。フェアバリューとアナリスト目標のあいだには、77ドルもの開きがある。同じ会社を見て、答えが真っ二つに割れている。
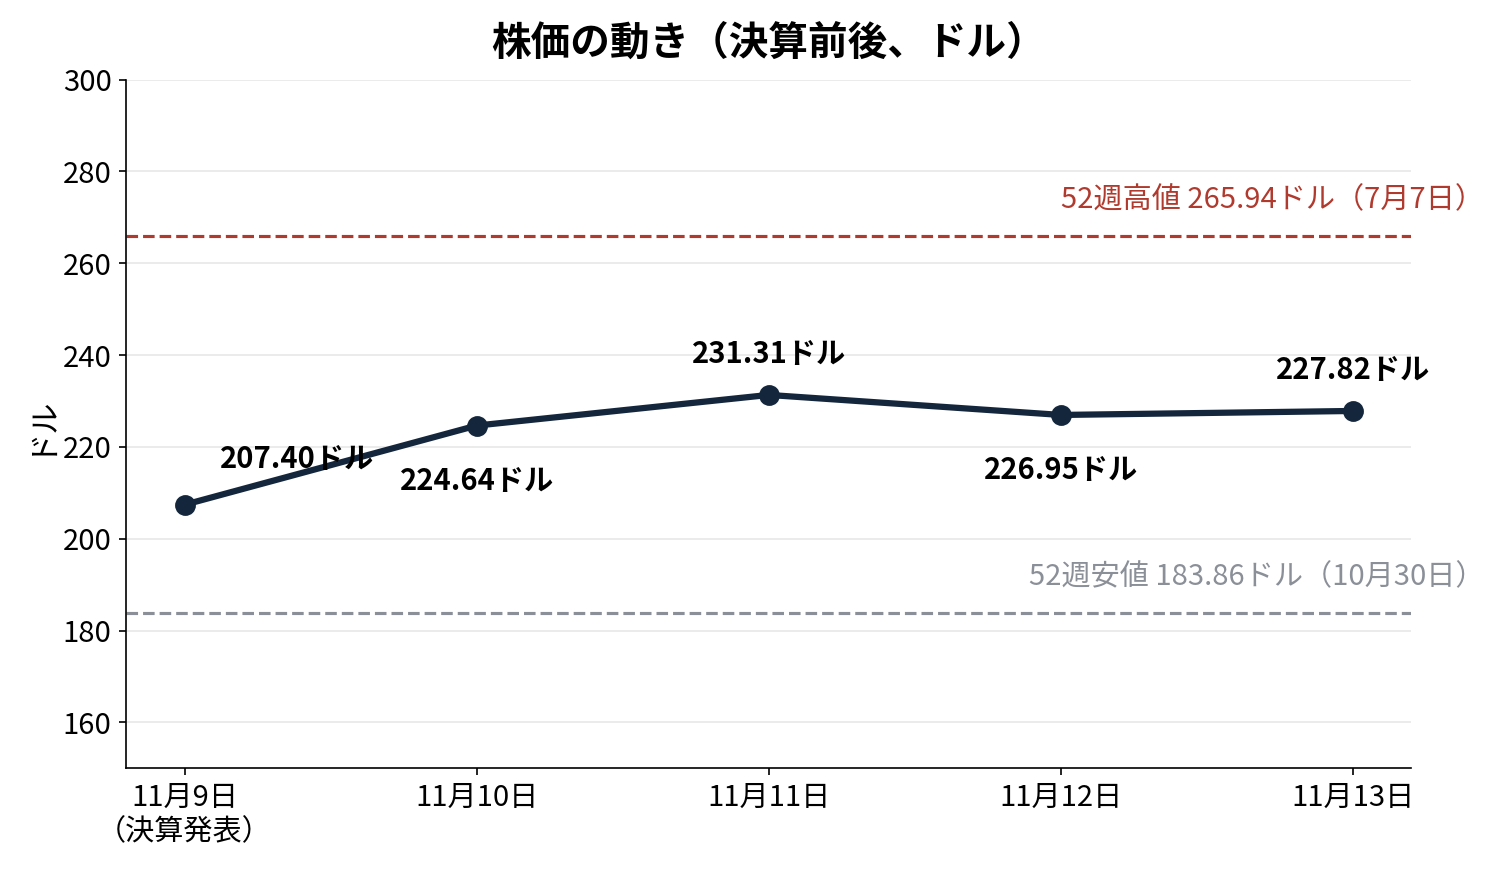
株価の位置も見る。52週高値は265.94ドル、安値は183.86ドル。11月13日の227.82ドルは、高値から14%下、安値から24%上にある(単純計算)。年初来では11%下がっている。
図で見ると、決算前後の動きが分かる。11月9日は207.40ドルだったが、決算を受けて11月10日に224.64ドル、11月11日に231.31ドルまで上がった。そこから11月12日は226.95ドル、11月13日は227.82ドルで横ばいになった。
なぜ上がったのか。仮説は3つある。1つめ、決算の数字じゃなく、発売の確かさが買われた。GTA VIの発売日が11月19日で動かず、予約が想定を上回っていると会社が言った。2つめ、見通しの据え置きだ。Net Bookingsの80〜82億ドルを下げなかった。弱い四半期でも、年間の見通しは守った。3つめ、決算の前に株価が下がっていた。11月9日は3.48%安で、52週安値の183.86ドルから24%上の水準だった。期待が下がったところに、発売の確かさが出た。11月12日の1.88%安は、バンク・オブ・アメリカが初週末の目安として19億ドルを示した日で、ハードルの高さが意識された可能性がある。どれが主因かは分からない。ただ、悪い決算の翌日に8.31%高だったのが、この決算への答えだ。
リスク
会社が開示するリスクは、発売の遅れとヒット作への依存、モバイルの獲得コスト、為替と金利、主要な人材への依存だ。今期の数字に直結するものが5つある。1つめは、GTA VIへの依存だ。2027年度のNet Bookingsのうち、Rockstarが約36%を占める見通しで、その大半がGTA VIだ。発売がずれれば、通期の見通しごと崩れる。2つめは、発売後の初動だ。バンク・オブ・アメリカは、最初の週末で19億ドルの売上、初日に約1,500万本が必要だという目安を出している。ハードルが高い。3つめは、NBA 2K27の弱さだ。シリーズ史上2番目の出だしでも想定に届かなかった。毎年の定番タイトルが、少しずつ弱っている。4つめは、モバイルだ。獲得コストが上がれば、Zyngaの利益が細る。5つめは、評価そのものだ。株価は52週安値の183.86ドルから24%戻している。発売の期待が、すでに株価に入っている。次回決算は2027年2月2日の予定だ。
自分の考え
魅力は、発売のカレンダーそのものだ。GTA VIは11月19日に出る。予約は会社の想定を「はるかに上回る」ペースで、調査会社Sensor Towerの推計では11月3日時点で約969万本、9.42億ドル分が予約済みだ。第3四半期のNet Bookingsの見通しは前年同期のほぼ2倍で、通期の営業キャッシュフローは10億ドル超の見通しだ。4年連続の赤字が、1本の発売で黒字に転じる見通しになっている。こういう「1本で景色が変わる」会社は、他にあまりない。
引っかかるのは、値段と、四半期そのものの弱さだ。Net Bookingsは見通しの下限を下回った。NBA 2K27は想定に届かず、課金型の売上も9%減った。GTA VIが売れても、定番タイトルが弱っていれば、来年の数字はまた苦しくなる。現金も、借入を引くと8.46億ドルの純負債だ。発売前のいちばん苦しい時期に、現金が細っている。
次に確認するのは3つだ。11月19日の発売から最初の週末の売上と、会社が11月20〜23日に出す見通しの発表。NBA 2K27の弱さが一時的なものか、定番タイトルの息切れか。そして、第3四半期の決算で、営業キャッシュフローが10億ドル超の見通しに乗っているかどうかだ。
自分の扱い方は、こうする。発売前の今の値段では、買わない。買うなら、発売後の最初の週末の数字が出て、バンク・オブ・アメリカの目安である19億ドルに届いたことが確認できてからにする。そのうえで、株価がフェアバリューの幅の下のほうに近づいていれば、考える。配当がない分、待つ間の見返りはない。その分、買うなら発売の答えが出てからでいい。
本記事は、テイクツー・インタラクティブの2026年11月9日付決算発表およびInvestingProの2026年11月15日時点の表示をもとに作成しました。フェアバリューはInvestingProの推計値であり、将来の株価を保証するものではありません。業績見通しは会社の発表に基づくもので、実際の結果は異なる場合があります。特定の銘柄の購入を勧めるものではありません。投資の判断は、ご自身の責任でお願いいたします。