11月12日の引け後、アプライド・マテリアルズが2026年度第4四半期決算を出した。売上104.09億ドルで53%増。non-GAAPのEPSは4.16ドルで92%増。GAAPのEPSも3.40ドルで43%増だ。会社は「過去最高の四半期」と言った。数字だけ見れば、文句のつけようがない決算だ。
なのに株価は下がった。決算当日の終値は380.95ドルで3.6%安。翌13日も370.50ドルで2.7%安。2日で6%安だ。時間外はさらに362.77ドルまで下げた。数字は同社の2026年11月12日付決算発表と、Finnhubの株価データによる。
記録的な決算で、株価が2日続けて下がる。ここを読む決算だ。
チップを作る機械を売る会社
アプライド・マテリアルズの金の取り方を1行で言い換えると、こうなる。パンを売るんじゃなくて、パン屋のオーブンを売る会社だ。
半導体製造装置の大手で、チップを作る工程の機械を作っている。ウェハーに薄い膜をつける装置、膜を削る装置、表面を磨く装置、検査する装置。半導体の工場には、この会社の機械がずらりと並ぶ。装置を1台売れば、そのあと何年も保守と部品の代金が入る。オーブンが動く限り、修理の仕事も来るのと同じだ。
図で見ると、儲けの構造が分かる。払う側は3つに分かれる。TSMCやサムスン、SKハイニックスといった半導体メーカー、メモリーメーカー、ディスプレーメーカーだ。アプライドはそこに装置と保守・サービスを売り、今期は売上104.09億ドル、non-GAAPの営業利益36.80億ドルで利益率35.3%、フリーキャッシュフロー26.16億ドルを出した。
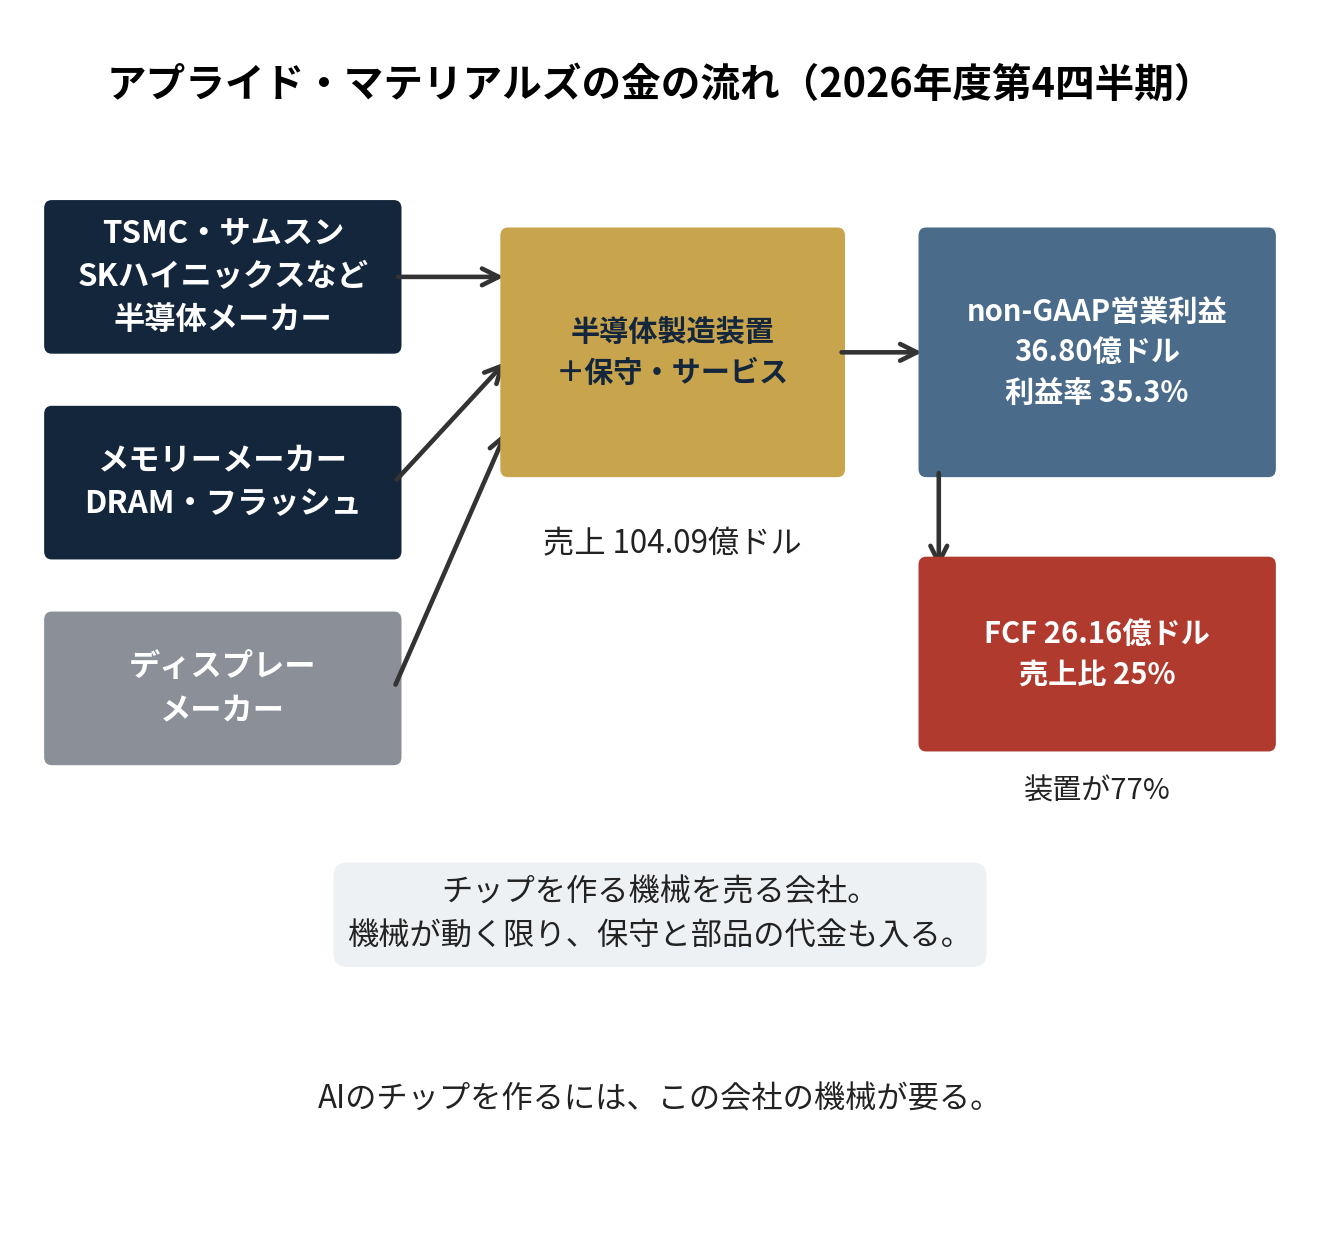
読む物差しは3つに絞る。装置の伸びが、AIの工事でどこまで続くか。DRAMへの依存度が、どこまで上がるか。保守・サービスの売上が、装置の波をどれだけならすかだ。
売上は1年でマイナスから53%増へ加速した
まず長い目で見る。売上は2022年度の257.85億ドルから、2023年度に265.17億ドル、2024年度に271.76億ドル、2025年度に283.68億ドルと、じわじわ伸びてきた。2026年度は344.46億ドルで、一気に21%増えた。CEOは決算説明会で「7年連続の成長」と言った。
図で見ると、2026年度の跳ねが、はっきり分かる。伸び悩んでいた会社じゃない。AIの工事が始まって、注文が一気に来た会社だ。
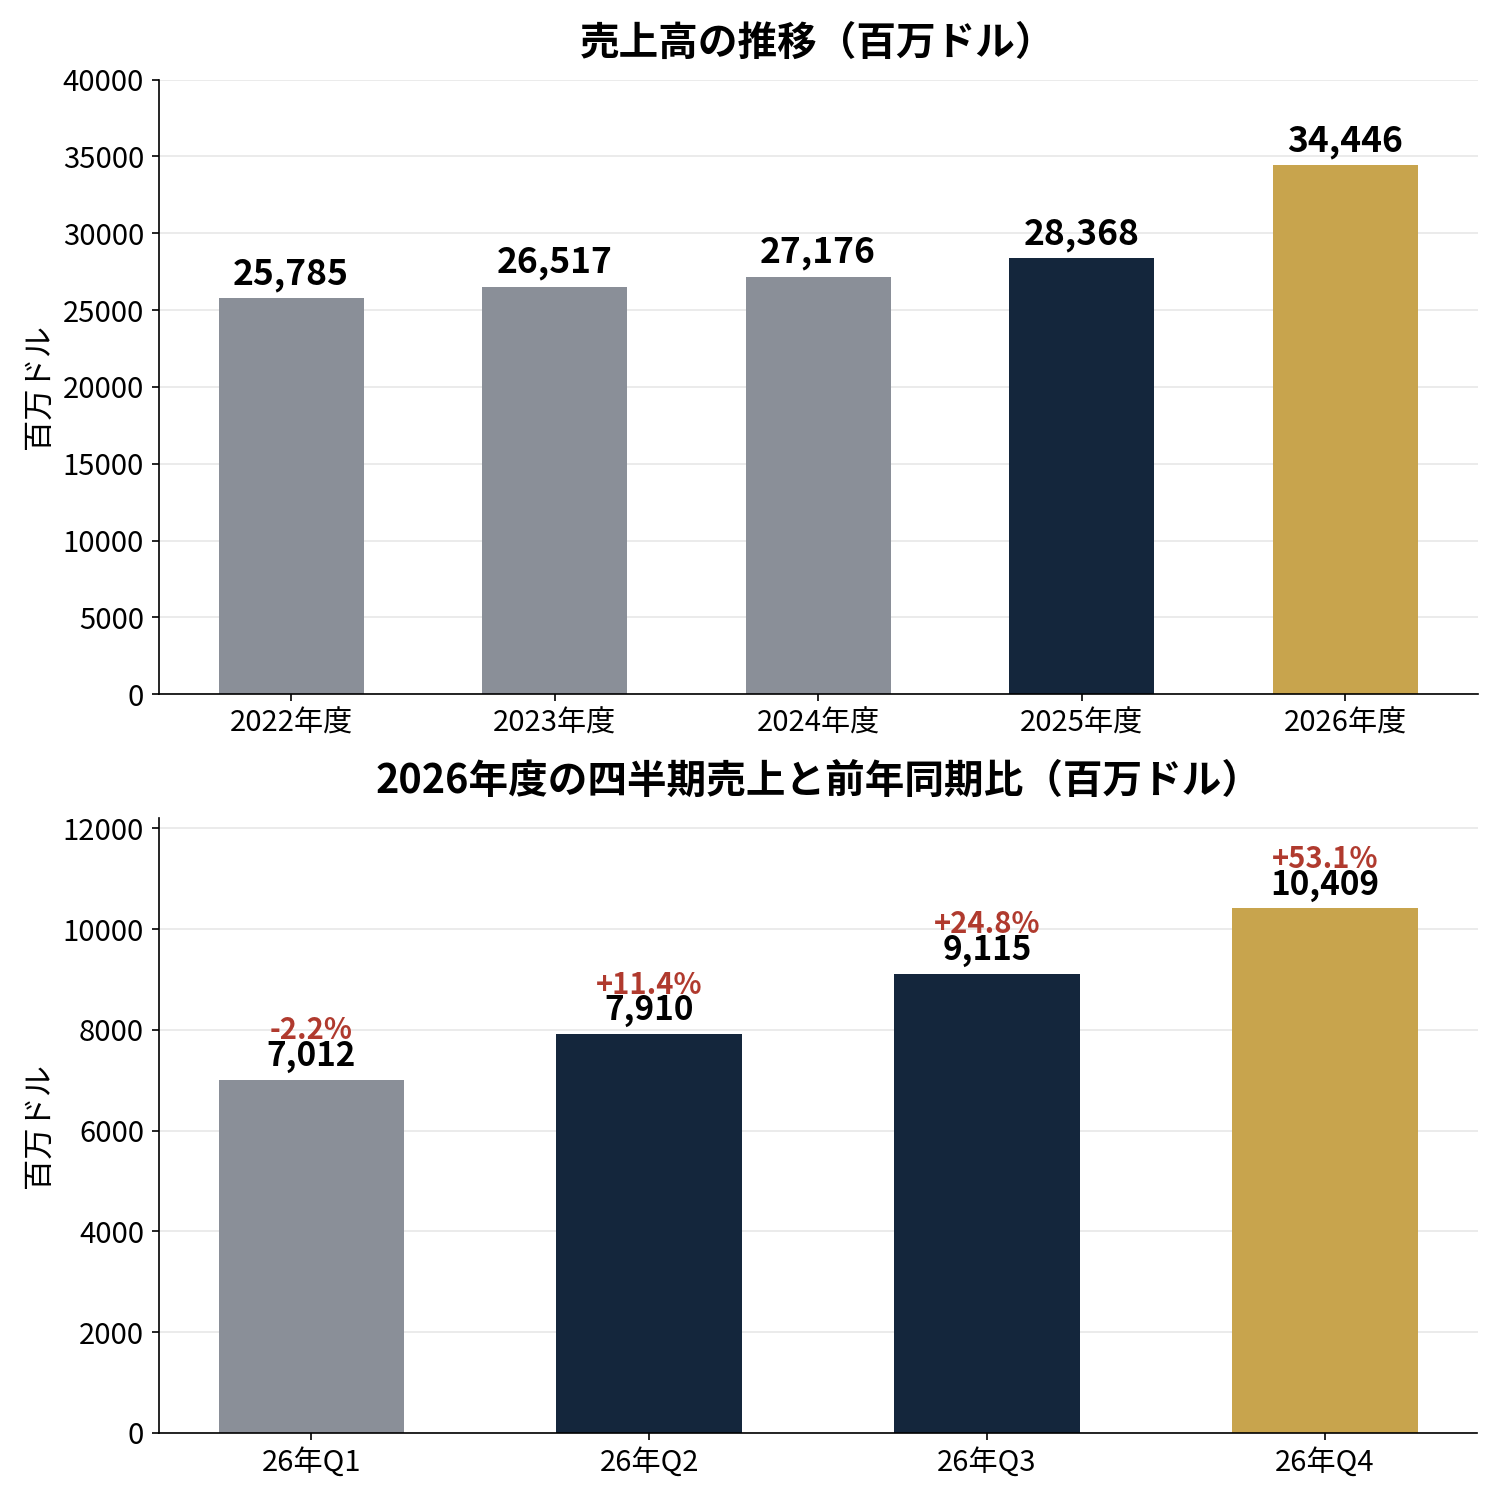
四半期で並べると、加速が分かる。売上の前年同期比は、2026年度第1四半期のマイナス2.2%から、11.4%、24.8%、そして今期の53.1%へ。1年のあいだに、減っていた売上が53%増まで跳ねた。売上そのものも、70.12億ドルから104.09億ドルへ、四半期ごとに増え続けている。
今期の中身は、主役がはっきりしている。セグメント別では、半導体装置が79.96億ドルで64%増。売上全体の77%を占める。保守・サービスは18.96億ドルで26%増、その他(ディスプレー等)は5.17億ドルだ。伸びたのは、ほぼ装置だけだ。
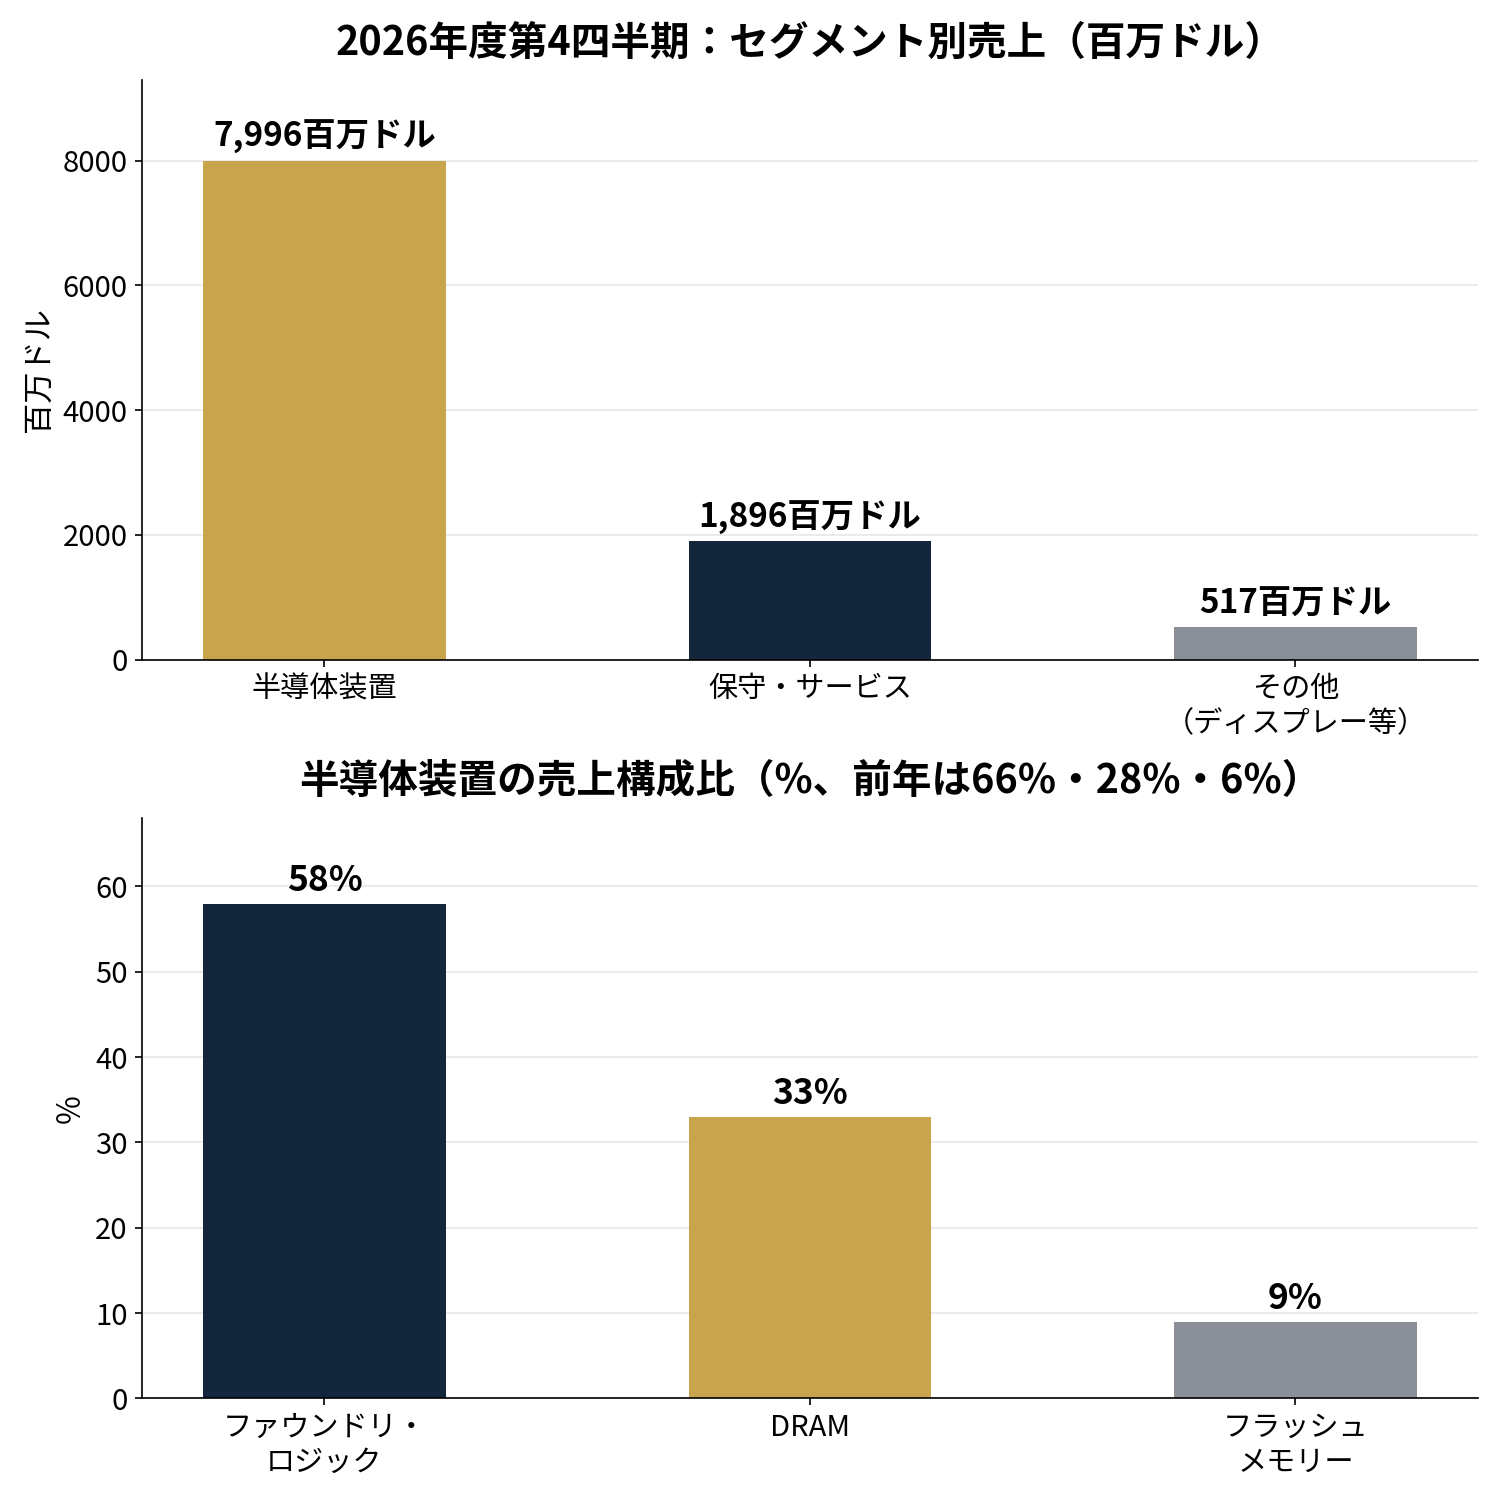
装置の中身も、重心が動いている。ファウンドリ・ロジックは58%で、前年の66%から下がった。代わりにDRAMが33%まで上がった。前年は28%だ。フラッシュメモリーは9%だ。DRAMの売上は過去最高で、前四半期から44%増えた。メモリの値上がりが、装置の注文に直結している。
地域別では、台湾が29.16億ドルで28%、中国が26.42億ドルで25%、韓国が18.11億ドルで17%、米国が13.20億ドルで13%だ。1つの地域だけの話じゃない。
見通しも強い。第1四半期は売上111億ドル(プラスマイナス5億ドル)、non-GAAPのEPSは4.35ドル(プラスマイナス0.20ドル)だ。真ん中で割ると、売上は58%増、EPSは83%増になる(単純計算)。ただし、第1四半期は14週ある。通常の13週より1週長い。CFOも決算説明会で、14週であることが保守・サービスの伸びに効くと認めている。見通しの強さは、1週分だけ割り引いて読む。
会社は2027年も強気だ。ウェハー製造装置(WFE)の需要は30%超増える見通しで、アプライドは市場を上回る伸びを狙う。先端パッケージングの売上は暦年2026年で約90%増、検査・計測は50%超増の見通しだ。クラウドの設備投資は2027年に1兆ドルを超え、50%超増える見通しだという。装置を買う側の半導体メーカーの決算も、同じ週に出ている。AMDの決算ではデータセンター向けが全体の64%を占めた。AIの工事は、まだ止まっていない。
儲けは増えたが、GAAPとnon-GAAPの差は営業外にある
ただ、数字をそのまま喜ぶ前に、1枚だけ図を見てほしい。GAAPの営業利益は36.58億ドルで、利益率は35.1%だ。non-GAAPの営業利益は36.80億ドルで、利益率は35.3%だ。この2つのあいだには、22百万ドルの調整しか入っていない。買収関連の小さな項目だけだ。
図で見ると、構図が分かる。GAAPの営業利益36.58億ドルに、調整0.22億ドルを足すと、non-GAAPの営業利益36.80億ドルになる。営業利益の段階では、GAAPとnon-GAAPはほぼ同じだ。利益の質が高い。
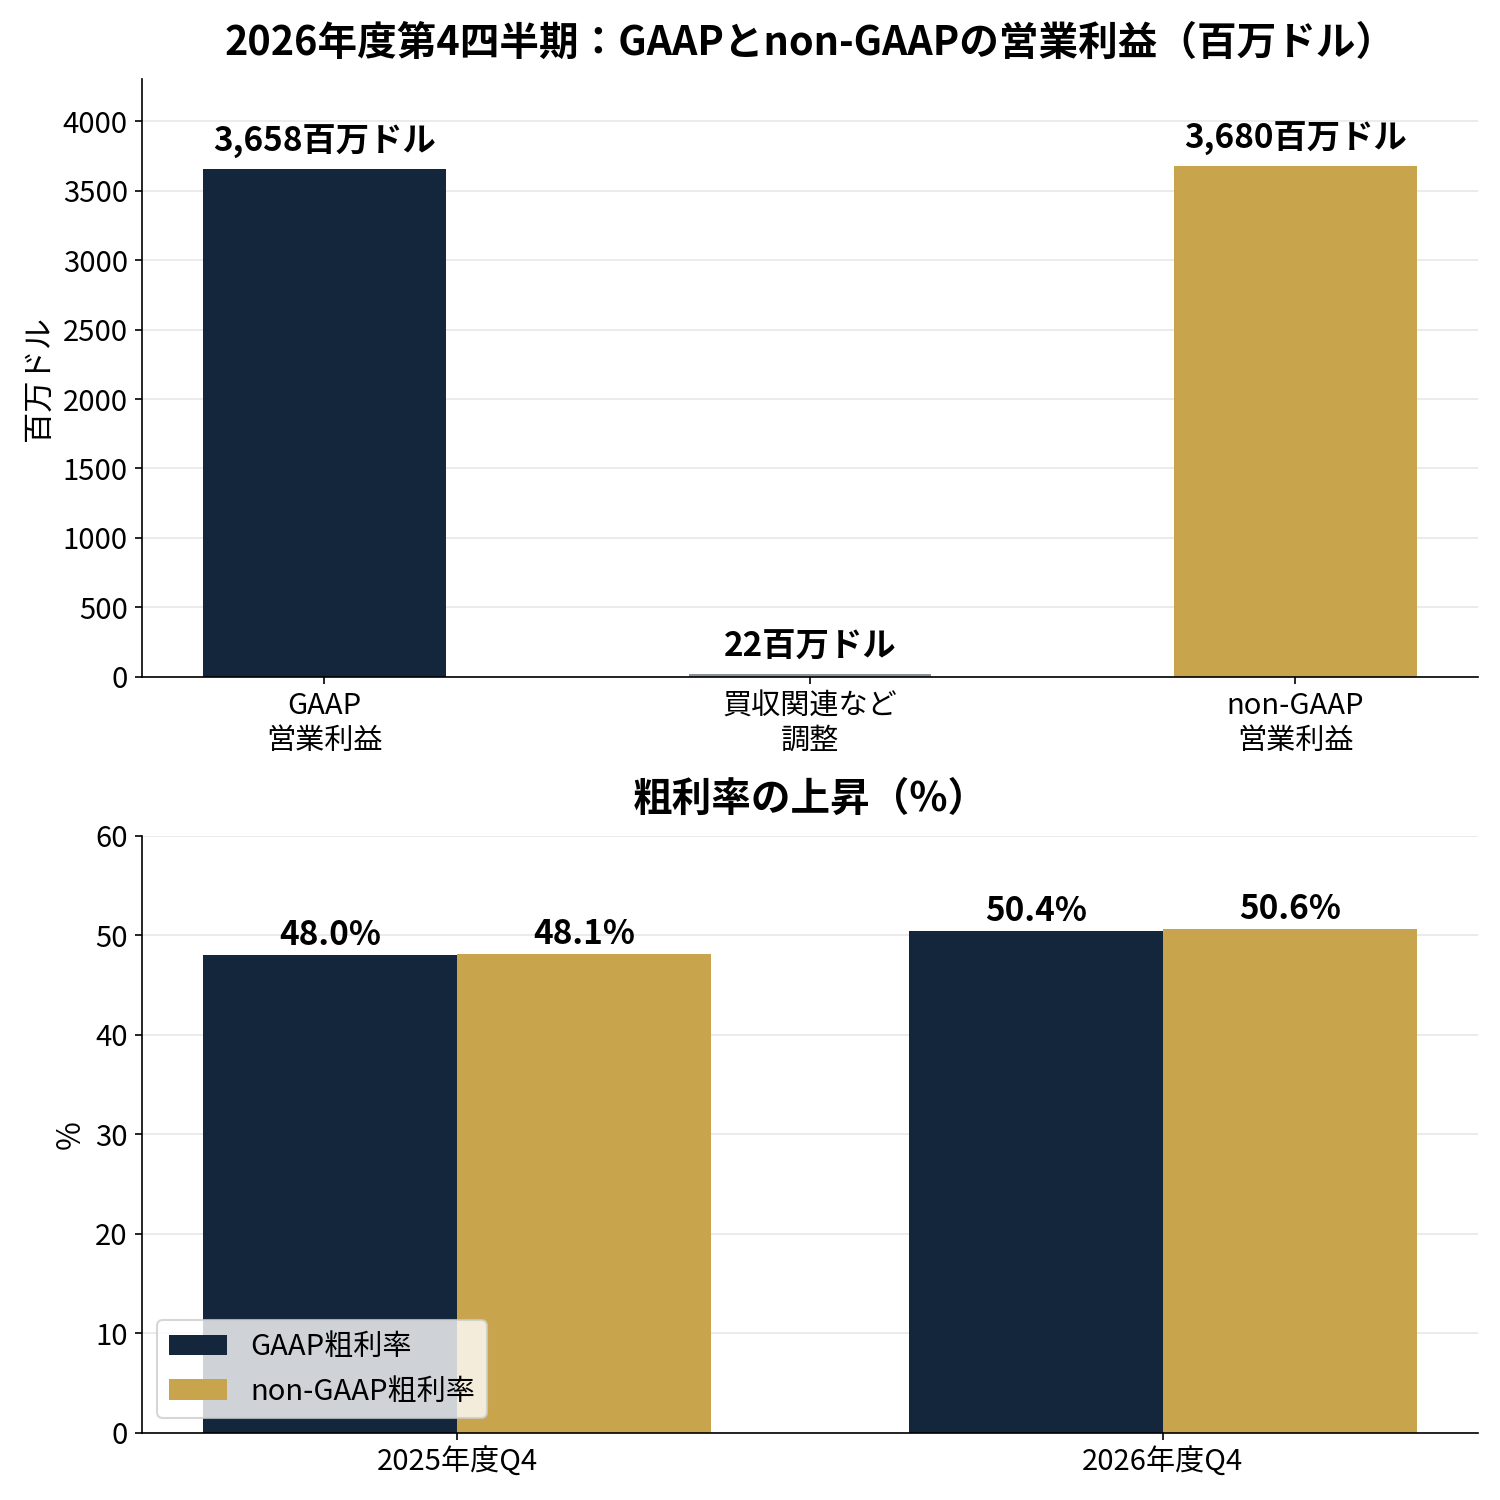
ところが、EPSまで行くと話が変わる。GAAPのEPSは3.40ドルで、non-GAAPのEPSは4.16ドルだ。差は0.76ドルもある。営業利益の調整は0.22億ドルしかないのに、EPSの差は大きい。差の出どころは営業外だ。第4四半期の投資の評価損は6.37億ドルで、利息・その他収入はマイナス5.13億ドルになった。前年同期はプラス6.26億ドルだった。保有する投資の値動きが、GAAPの利益を押し下げた形だ。non-GAAPはこういう項目を除くから、営業の実力を見るならnon-GAAPの4.16ドルが近い。ただ、投資の評価損が毎期出るなら、除き続けるのも考えものだ。
粗利率は上がっている。non-GAAPの粗利率は48.1%から50.6%へ、2.5ポイント上がった。GAAPでも48.0%から50.4%へ上がっている。背景にあるのは、製品ミックスの改善と値上げだ。CFOは「製品ミックスの改善と販売価格の上昇が、調整後の粗利率を押し上げた」と言っている。
通期で見ると、売上344.46億ドルで21%増、GAAPのEPSは12.62ドルで46%増、non-GAAPのEPSは12.89ドルで37%増だ。通期のGAAPには、米商務省との和解金2.53億ドルが入っている。輸出規制をめぐる和解で、通期の利益を押し下げた一時的項目だ。
現金は141億ドルある。借入を引いても76億ドル残る
決算でいちばん気になるのは、現金の裏側だ。10月25日時点の現金・有価証券は140.95億ドルある。借入は65.32億ドルある。差し引きの純現金は75.63億ドルになる(単純計算)。発行済み株式7.98億株で割ると、1株あたりの純現金は9.48ドル、現金は17.66ドルほどだ。株価370.50ドルの裏付けにはならない(単純計算)。
図で見ると、現金の使い道も分かる。第4四半期の営業キャッシュフローは33.00億ドルで、設備投資に6.84億ドル使ったあと、フリーキャッシュフローは26.16億ドル残った。売上の25%だ。配当の支払いは4.21億ドル、自社株買いは20.00億ドルで、合わせて24.21億ドルを株主に返した。FCFのほぼ全部を、配当と自社株買いに回した形だ。
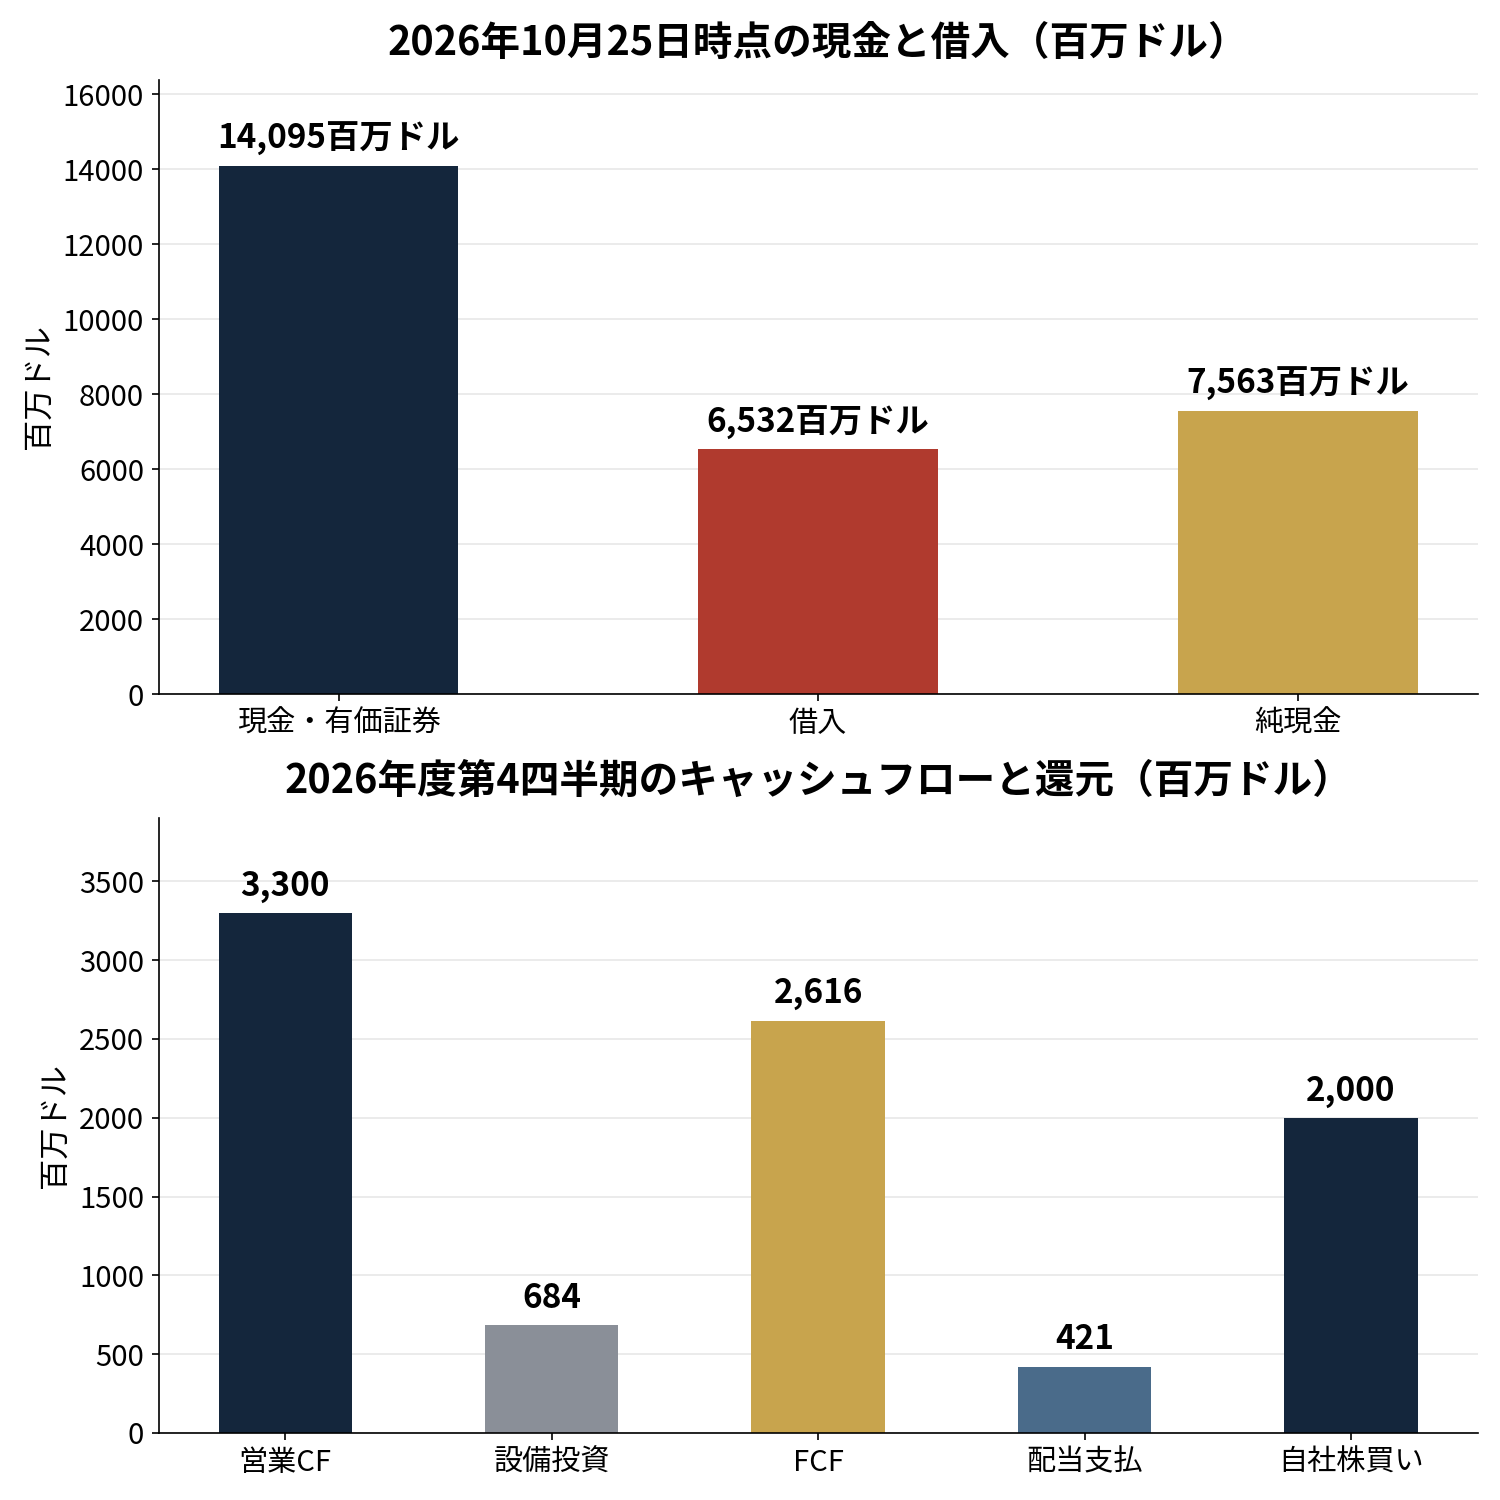
自社株買いの20.00億ドルは、8年超で最大の四半期の買いだ。買い枠の残りは108億ドルある。会社の方針は、フリーキャッシュフローの80〜100%を株主に返すことだ。
配当は四半期0.53ドルで、年間に直すと2.12ドルになる。株価370.50ドルで割ると、利回りは0.57%ほどだ(単純計算)。2026年3月に0.46ドルから15%増配し、9年連続の増配だ。配当性向はnon-GAAPのEPSの16%ほどで、増配の余地はある。次の配当は12月10日に支払われ、権利落ち日は11月19日だ。
ただ、気になる数字が1つある。売掛金だ。売掛金は51.85億ドルから89.98億ドルへ、1年で74%増えた。売上が53%増えたのに、回収待ちの金はそれ以上に増えている。在庫も59.15億ドルから68.89億ドルへ増えた。売上の伸びに、回収と在庫の管理が追いついていない。次の四半期で、売掛金が減るかどうかを見る。
割安か。フェアバリューは株価を下回る
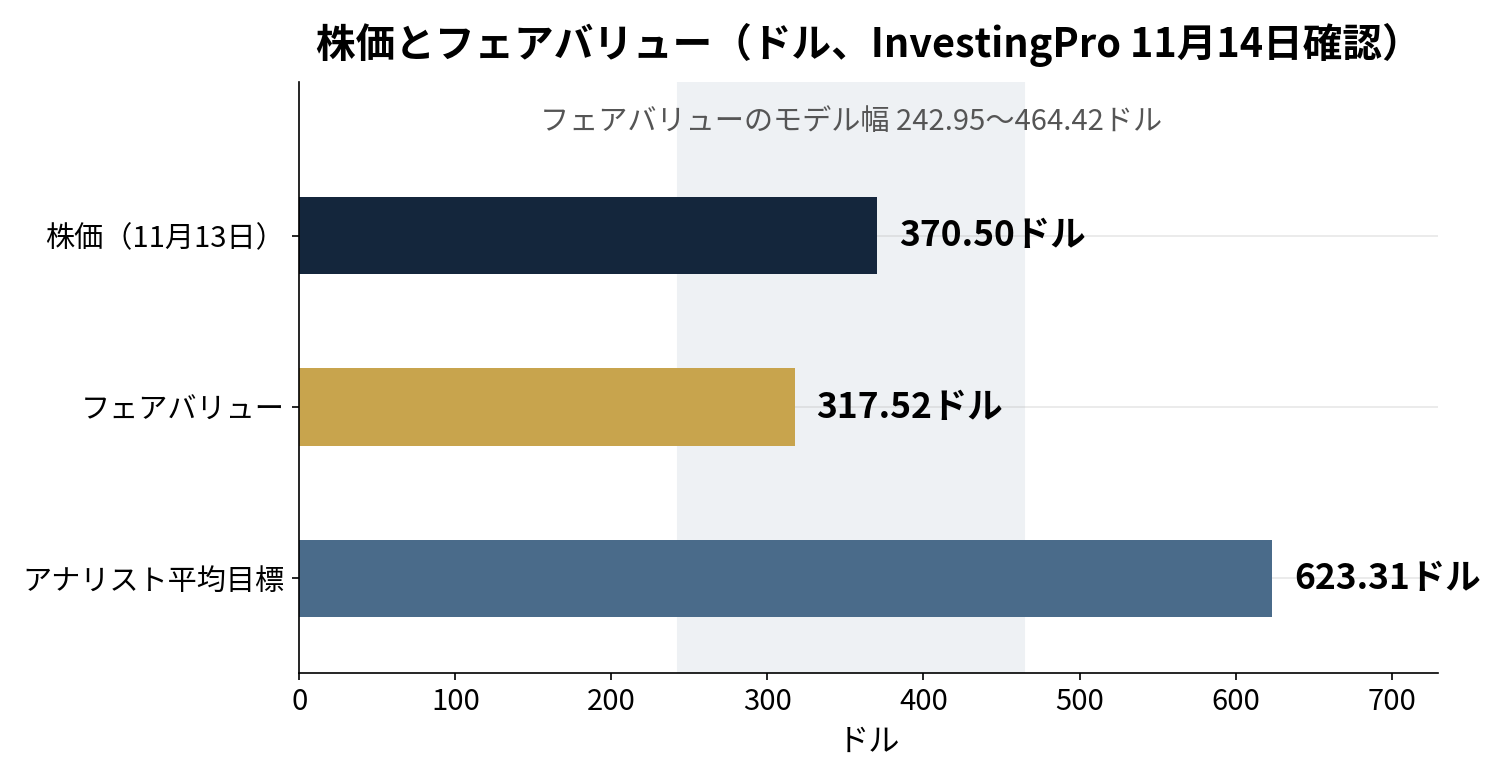
InvestingPro(2026年11月14日確認)では、株価370.50ドルに対してフェアバリューは317.52ドルで、上昇余地は-14.30%になる。判定は「適正」だが、フェアバリューが株価を下回るため、この銘柄を割安とは呼ばない。割高側に出ている。
図で見ると、3つの数字の並びが分かる。株価370.50ドル、フェアバリュー317.52ドル、アナリストの平均目標株価623.31ドル。フェアバリューのモデル幅は242.95〜464.42ドルで、14本のモデル、不確実性は「高」だ。幅の上限464.42ドルは株価を25%上回るが、下限242.95ドルは株価を34%下回る(単純計算)。14本のモデルの幅が221ドルもある。フェアバリューそのものの振れが大きい。
マルチプルを並べると、こうなる。フォワードPERは19.4倍(2027年度・予想EPS 19.10ドル、32人のアナリスト)。Proの別の表示では29.6倍と出る箇所もあるが、根拠のEPSが2026年度の実績に近い数字のため、ここでは予想表の19.4倍を採用する。Finnhubの四半期予想の合計(17.86ドル)で割ると、20.7倍ほどになる(単純計算)。実績PERは31.8倍(比較表では29.1倍と表示が分かれる)、PBRは11.3倍、PSRは8.5倍、EV/Salesは7.0倍、EV/EBITDAは24.0倍になる。配当利回りは0.6%、FCF利回りは2.1%だ。財務健全性は「良い」だ。時価総額は約3,020億ドルになる。
ここで1つだけ、気になる食い違いがある。アナリストは、InvestingProとは違う方向を見ている。平均目標株価は623.31ドルで、株価を68%上回る。買いが34人、保有が6人、売りが0人だ。レンジは358〜900ドルと広い。フェアバリューとアナリスト目標のあいだには、306ドルもの開きがある。同じ会社を見て、答えが真っ二つに割れている。
株価の位置も見る。52週高値は739.67ドル、安値は203.40ドル。11月13日の370.50ドルは、高値から50%下、安値から82%上にある(単純計算)。年初来では44%上がっている。
図で見ると、決算前後の動きが分かる。11月5日は319.25ドルだったが、11月6日に332.72ドル、11月10日に372.53ドル、11月11日に395.08ドルまで戻した。4営業日で23.7%上がった。そこから決算当日の11月12日は380.95ドル、11月13日は370.50ドルまで下げた。時間外は362.77ドルで、さらに2.1%安だった(Finnhub、11月13日19時59分時点)。
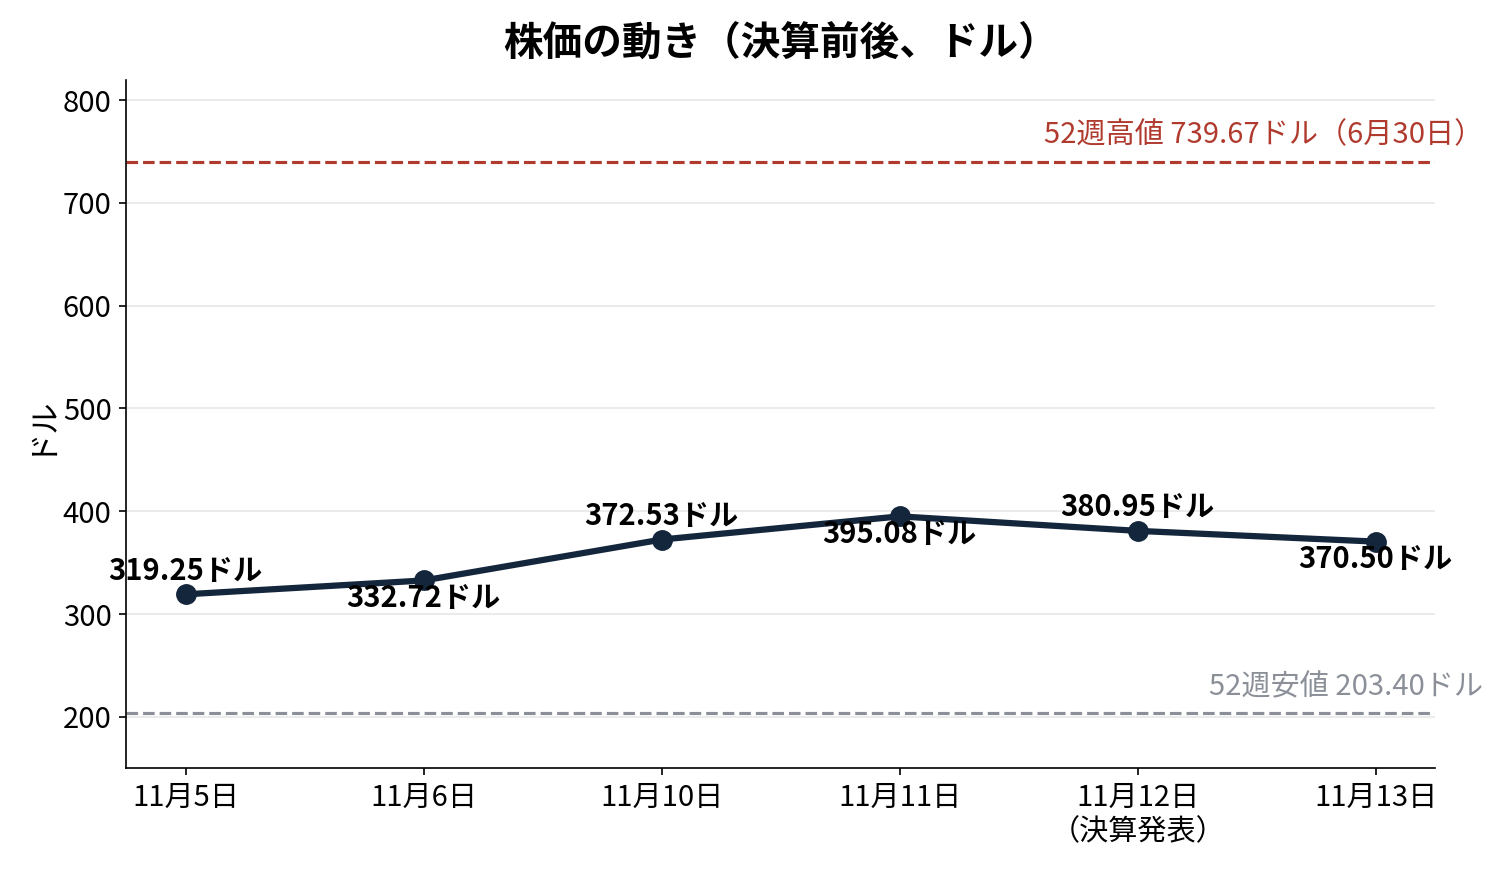
なぜ売られたのか。仮説は5つある。1つめ、決算の前に、株価がすでに23.7%上がっていた。悪い材料じゃない。期待が高すぎた分、数字が強くても「想定内」で終わった。2つめ、第1四半期の見通しは14週分だ。58%増のうち1週分はカレンダーの都合で、実質の伸びはもう少し小さい。3つめ、DRAMへの依存だ。装置売上の33%がDRAMで、前年の28%から上がった。メモリの値上がりが止まれば、伸びのエンジンが弱まる。4つめ、売掛金の膨らみだ。売上が53%増えたのに、売掛金は74%増えた。回収が追いついていない。5つめ、地合いだ。11月13日はQQQも1.1%安で、AI・半導体全体が売られた。決算の良さだけでは、支えきれなかった。どれが主因かは分からない。ただ、決算の翌日に2.74%安、時間外も2.09%安だったのが、この決算への答えだ。
リスク
会社が開示するリスクは、半導体需要の波、輸出規制と関税、顧客の集中、供給のボトルネック、技術の移り変わりだ。今期の数字に直結するものが5つある。1つめは、DRAMへの依存だ。装置売上の33%がDRAMで、メモリの値上がりが止まれば、伸びのエンジンが弱まる。2つめは、中国と輸出規制だ。中国は売上の25%で、通期では27%ある。2027年は25%未満になる見通しだが、輸出規制や関税の変更は直接響く。通期には米商務省との和解金2.53億ドルも入った。3つめは、供給のボトルネックだ。クリーンルームの能力が、業界全体の伸びの足かせになるとCFO自身が言っている。作りたくても作れない週がある。4つめは、売掛金と在庫だ。売掛金は89.98億ドル、在庫は68.89億ドルまで膨らんだ。売上の伸びに回収が追いつかなければ、キャッシュが細る。5つめは、評価そのものだ。フェアバリュー317.52ドルに対して株価は370.50ドルで、フォワードPERは19.4倍、PSRは8.5倍だ。見通しが少しでも下振れれば、調整の幅は大きくなる。次回決算は2027年2月11日の予定だ。
自分の考え
魅力は、数字そのものだ。売上53%増、EPS92%増、営業利益率35.3%、FCF 26.16億ドル。7年連続の成長で、装置の需要はAIの工事そのものだ。2027年のWFEは30%超増える見通しで、会社は2028年までに生産能力を2倍にする計画を持っている。還元も厚い。FCFの80〜100%を返す方針で、買い枠は108億ドル残っている。待つ間の見返りがある分、値段の話がしやすい。
引っかかるのは、値段だ。フェアバリュー317.52ドルに対して株価は370.50ドルで、割安じゃない。フォワードPERは19.4倍、PSRは8.5倍、PBRは11.3倍、FCF利回りは2.1%しかない。現金の裏付けも、1株あたりの純現金が9.48ドルしかない(単純計算)。買う理由になる数字が、株価にはない。アナリストの平均目標623.31ドルは株価を上回るが、フェアバリューとの開きが306ドルもある。どちらを信じるかで、結論が変わる。
次に確認するのは3つだ。第1四半期の決算で、14週を除いた実質の伸びがどう出るか。売掛金89.98億ドルの回収が進むか。DRAM比率33%の行方と、2027年のWFE30%超の見通しの具体化だ。
自分の扱い方は、こうする。フェアバリューが株価を下回る今の値段では、買わない。買うなら、株価がフェアバリューの幅(243〜464ドル)の下のほうに近づくか、第1四半期の決算で14週を除いた伸びと売掛金の回収が確認できてからにする。配当利回り0.6%しかない分、待つ間の見返りは小さい。その分、買うなら安値圏でしか買わない。
本記事は、アプライド・マテリアルズの2026年11月12日付決算発表およびInvestingProの2026年11月14日時点の表示をもとに作成しました。フェアバリューはInvestingProの推計値であり、将来の株価を保証するものではありません。業績見通しは会社の発表に基づくもので、実際の結果は異なる場合があります。特定の銘柄の購入を勧めるものではありません。投資の判断は、ご自身の責任でお願いいたします。