火曜の夜、2つの決算が並ぶ。ディズニーとホームデポ。どちらも11月17日(火)の寄り前、米東部時間の朝に発表する。日本時間では火曜の夜だ。市場予想のEPSは、片方が前年比52%増、もう片方は3.5%増。同じ「決算」でも、読むところがまるで違う。
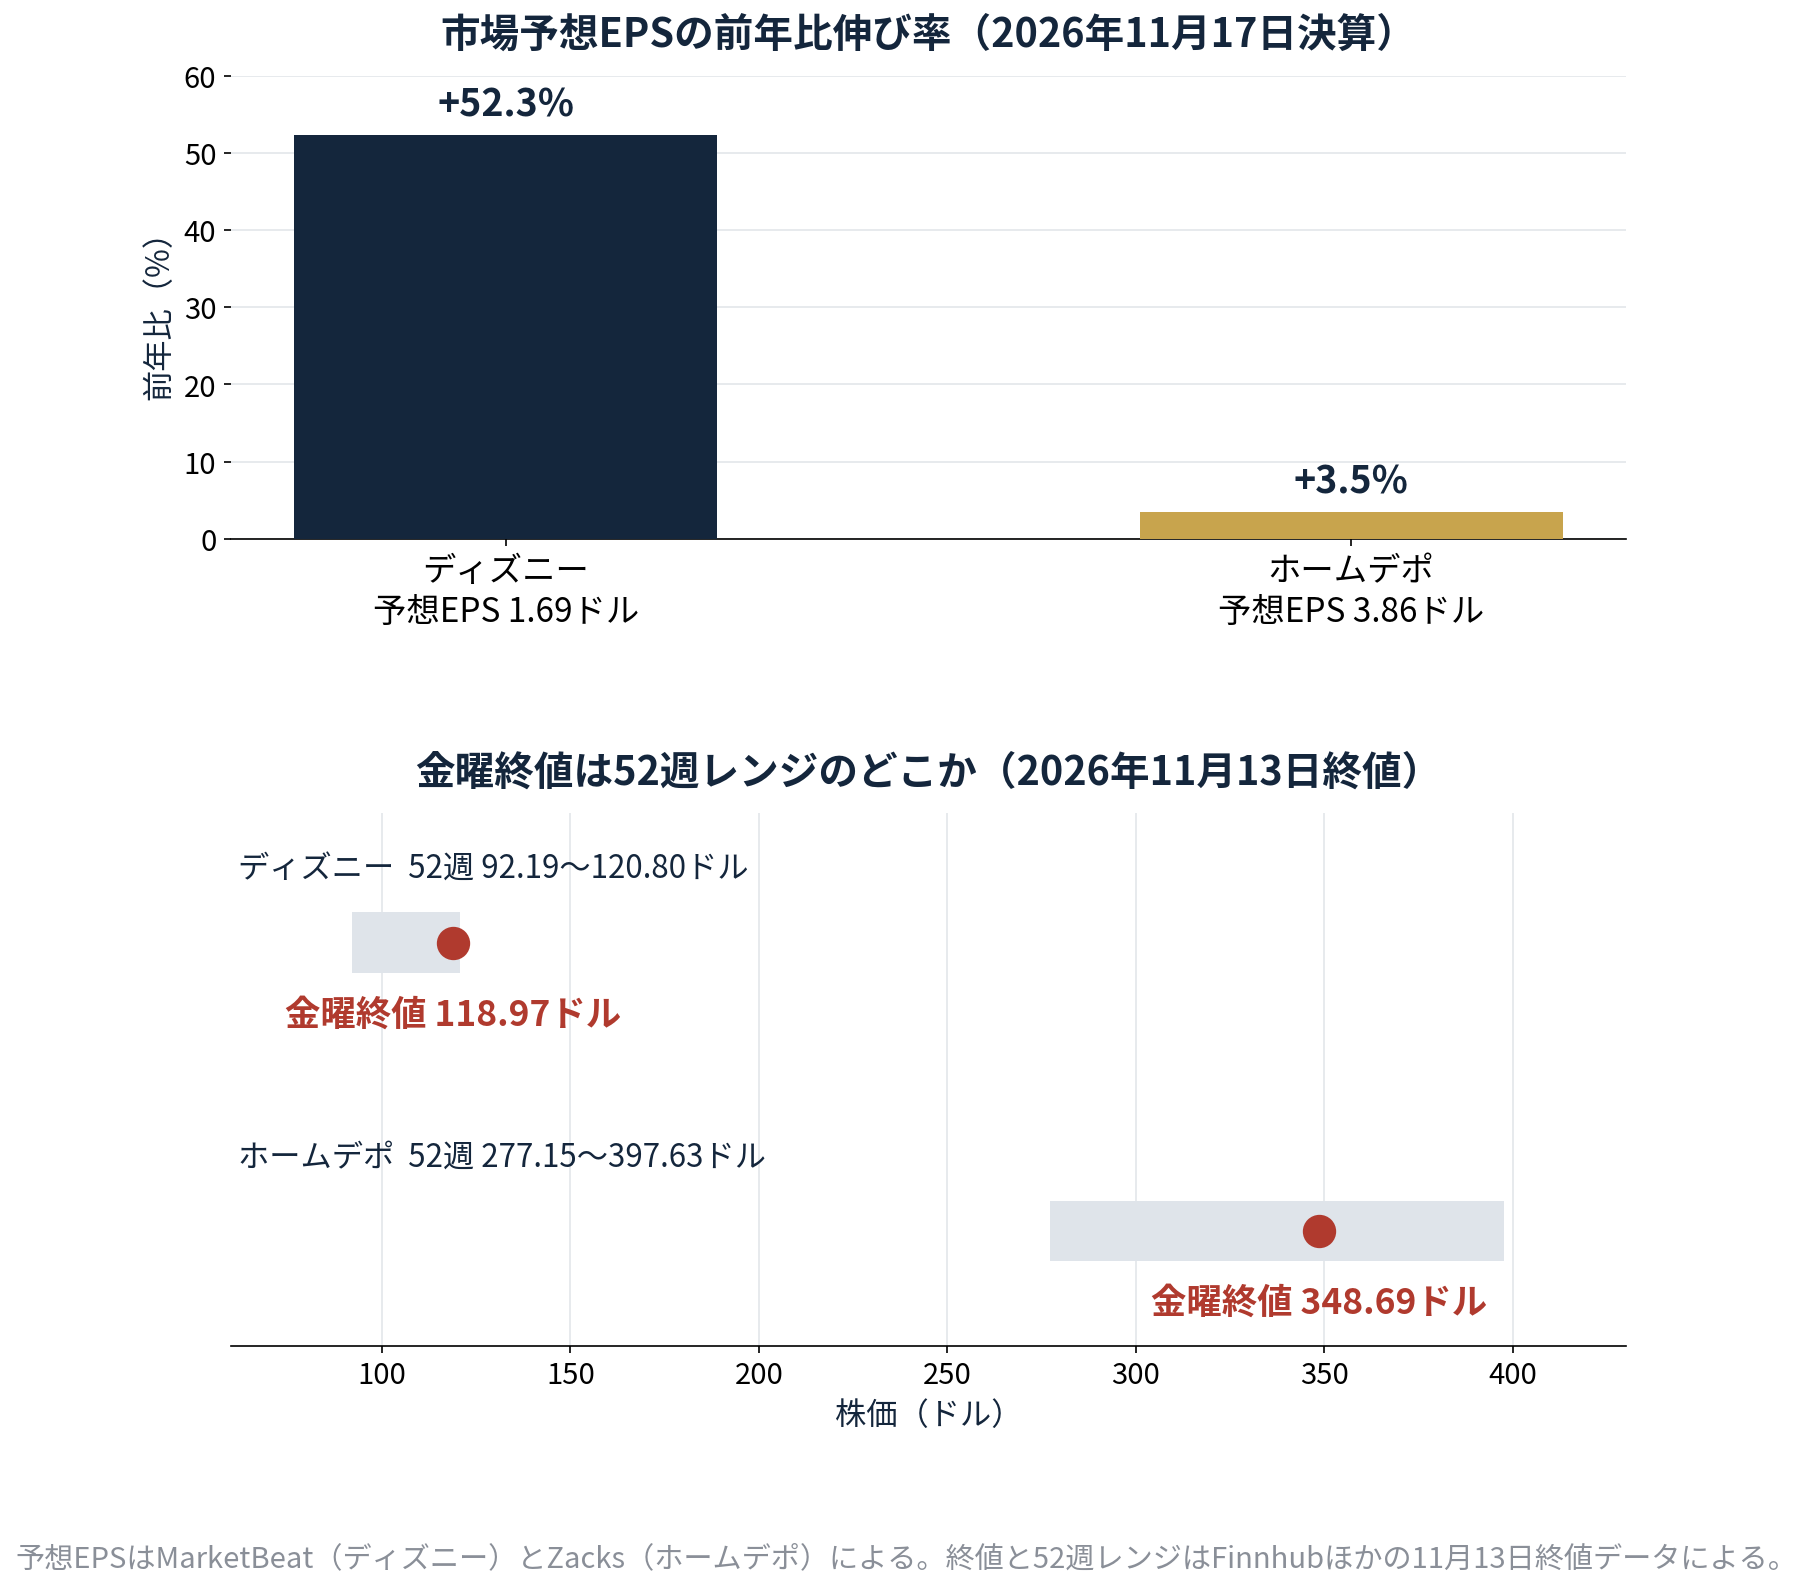
図で見ると、2社の立ち位置の違いがはっきりする。ディズニーは予想の伸びが大きいぶん、株価も52週高値の目前まで来ている。ホームデポは予想の伸びが小さいぶん、株価も高値から遠い。決算の前に、この位置だけは頭に入れておく。
ディズニー:見る数字は3つ
ディズニーは2026年度の第4四半期決算。9月までの四半期だ。市場予想はEPS 1.69ドル、売上251.9億ドル(MarketBeat)。前年同期はEPS 1.11ドル、売上224.6億ドルで、EPSは52.3%増、売上は12.1%増の予想になる。Zacksの集計だとEPSは1.67ドル、売上252.6億ドルと、ほぼ同じ並びだ。
前回、8月5日の第3四半期はEPS 2.06ドルで予想の1.86ドルを上回り、売上は252.5億ドルだった。MarketBeatの集計では、ディズニーは8四半期連続でEPSの予想を上回っている。予想を上回るのが当たり前の会社で、今回もハードルは低いほうじゃない。
見る数字は3つに絞る。
1つ目、ストリーミングと体験事業。エンタメ部門の売上は第3四半期に113.5億ドルで前年比6%増、営業利益は16.8億ドルで64%増えた。Disney+とHuluとESPNの加入者数と、1人あたりの課金額(ARPU)が伸びているかが問われる。パークやクルーズの体験事業も、夏の繁忙期のあとで客足がどうなったかを見る。
2つ目、スポーツのコスト。ESPNまわりのスポーツ部門は、放映権料のコストで営業利益が前年比14%ほど減る見通しだと会社が言っている(Zacks、11月13日)。ストリーミングが稼いでも、スポーツのコストが食う構図が続くのか。ここが今回の決算の分かれ目だ。
3つ目、2027年度の見通し。会社は第4四半期の部門営業利益を49億ドルほどと見込んでいる。53週の年の恩恵が入っている(2026年度は53週あり、第4四半期は14週分)。数字が良くても、53週の分を割り引いて読む。来期の見通しが一緒に出れば、そちらが主役になる。
株価は金曜に118.97ドルで引けた。52週高値の120.80ドル(11月5日)の目前だ。年初来では4.57%高。配当は年1.50ドルで、利回りは1.3%ほど。オプション市場が示す決算後の値動きは6.3%ほど(TipRanks、11月12日)。高値目前で予想を上回っても、織り込み済みで売られることはよくある。
ホームデポ:見る数字は3つ
ホームデポは2026年度の第3四半期決算。同じく11月17日の寄り前で、電話会見は日本時間の23時。市場予想はEPS 3.86ドル、売上427.2億ドル(Zacks、11月13日)。前年比でEPSは3.5%増、売上は3.3%増の予想だ。予想の幅はEPS 3.83〜3.87ドル、売上427億ドル前後で、各社の集計はほぼ一致している。
前回、8月18日の第2四半期はEPS 4.92ドルで予想の4.73ドルを上回り、売上は478.6億ドルだった。ただ第3四半期はもともと、夏の繁忙期のあとで売上が落ちる季節だ。前年も第2四半期の452.8億ドルから第3四半期は413.5億ドルへ落ちている。売上が前の四半期より減るのは季節の話で、決算の良し悪しは前年同期と比べる。
見る数字は3つに絞る。
1つ目、既存店売上高。住宅の売買が鈍い中で、既存の店の売上が前年を上回れるか。ホームデポの商売は、家の売買が増えればリフォームも増える、という連動で回っている。住宅ローン金利が高いままだと、引っ越しもリフォームも先送りされやすい。
2つ目、客単価と1店舗あたりの売上。Zacksの主要指標の予想では、平均客単価は92.24ドル、1店舗あたりの売上は1,799万ドル、店舗数は2,369店だ。客単価が上がっているなら、プロ向けの大口の工事が戻っているサインになる。逆に客単価が落ちているなら、DIYの小口ばかりで単価が取れていない、と読む。
3つ目、通期の利益率見通し。会社は2026年度のEPSを14.69〜15.28ドル、GAAP営業利益率を12.4〜12.6%と見込んでいる。第3四半期の利益率がこの枠に収まっているか。見通しの引き上げがあれば、株価は動く。期待値が低いぶん、見通しの言葉が主役になりやすい決算だ。
株価は金曜に348.69ドルで引けた。52週安値の277.15ドル(10月1日)からは戻ったが、52週高値の397.63ドルにはまだ遠い。年初来では1.33%高。配当は四半期2.33ドル、年9.32ドルで、利回りは2.67%。16年連続で増配している。配当の読者には、こちらのほうが目に入りやすい銘柄だ。
2つの決算の読み分け
伸び率の差は、事業の違いだ。ディズニーは前年の低さに、ストリーミングの黒字化と53週目の分が乗っている。ホームデポは住宅市場の鈍さがそのまま伸び率に出ている。予想の数字だけ見て「ディズニーのほうが良い決算」と決めるのは早い。株価の位置が違うからだ。
ディズニーは高値目前。予想どおりの数字でも「織り込み済み」で売られることがある。ホームデポは期待値が低い。数字が予想を少し上回って、見通しが引き上がれば、株価は動きやすい。決算の良し悪しは、数字と株価の位置のセットで読む。
今朝の朝コラムにも書いたとおり、火曜の夜はこの2社に加えて、引け後のエヌビディア決算もある。エヌビディアの決算プレビューでは、見る数字を売上・粗利率・来期見通しの3つに絞った。火曜の夜は、決算が3つ並ぶ夜になる。
火曜の夜に確認する手順
2社とも米東部時間の火曜の寄り前に発表する。日本時間では火曜の夜だ。ディズニーの電話会見は日本時間22時30分、ホームデポは23時。最初の取引は日本時間の火曜23時30分からの米国市場になる。
確認する数字は、上の3つずつ。ディズニーはストリーミングと体験事業、スポーツのコスト、2027年度の見通し。ホームデポは既存店売上高、客単価と1店舗あたりの売上、通期の利益率見通し。決算の前に動かない。結果は水曜の朝コラムと深掘りで読む。
配当の目線で並べ直すと、ホームデポの利回り2.67%は、10年債と配当の利回りを比べた記事で書いた配当株の側だ。ディズニーの1.3%は、値上がりが頼りの側だ。同じ決算の夜でも、配当で持つか、値上がりで持つかで、見る数字が変わる。
出典:市場予想はMarketBeat(ディズニーEPS 1.69ドル・売上251.9億ドル)、Zacks(ディズニーEPS 1.67ドル・売上252.6億ドル、ホームデポEPS 3.86ドル・売上427.2億ドル、主要指標の予想)、TipRanks(ディズニーのオプションが示す6.3%の値動き、見る指標)による。株価・52週レンジ・配当はFinnhubほかの2026年11月13日終値データ、stockanalysis.comによる。前年同期の数字と前回の決算は各社の決算発表とMarketBeat・Zacksの集計による。
※この記事は、ディズニーとホームデポの2026年11月17日の決算予想をまとめたもので、特定の銘柄の売買を勧めるものではありません。予想EPSや売上などの数字は、2026年11月14日時点の公開情報によるもので、決算当日に変わることがあります。投資の判断はご自身の責任でお願いします。