11月は、S&P500が1年でいちばん上がりやすい月だ。1950年以降の平均は+1.86%で、上がった年は70%。2000年以降だけ取ると平均は+2.12%、上がった年は77%まで上がる。数字はS&P500の月末終値ベース(jorgai、1950年2月〜2026年9月)。
でも今年の11月は、12日の終値までで+0.16%しかない。10月30日終値7,580.07から、11月12日終値7,592.40へ。12.33ポイントしか動いていない。カレンダー通りにいかない理由が、今年は2つ、はっきり見えている。
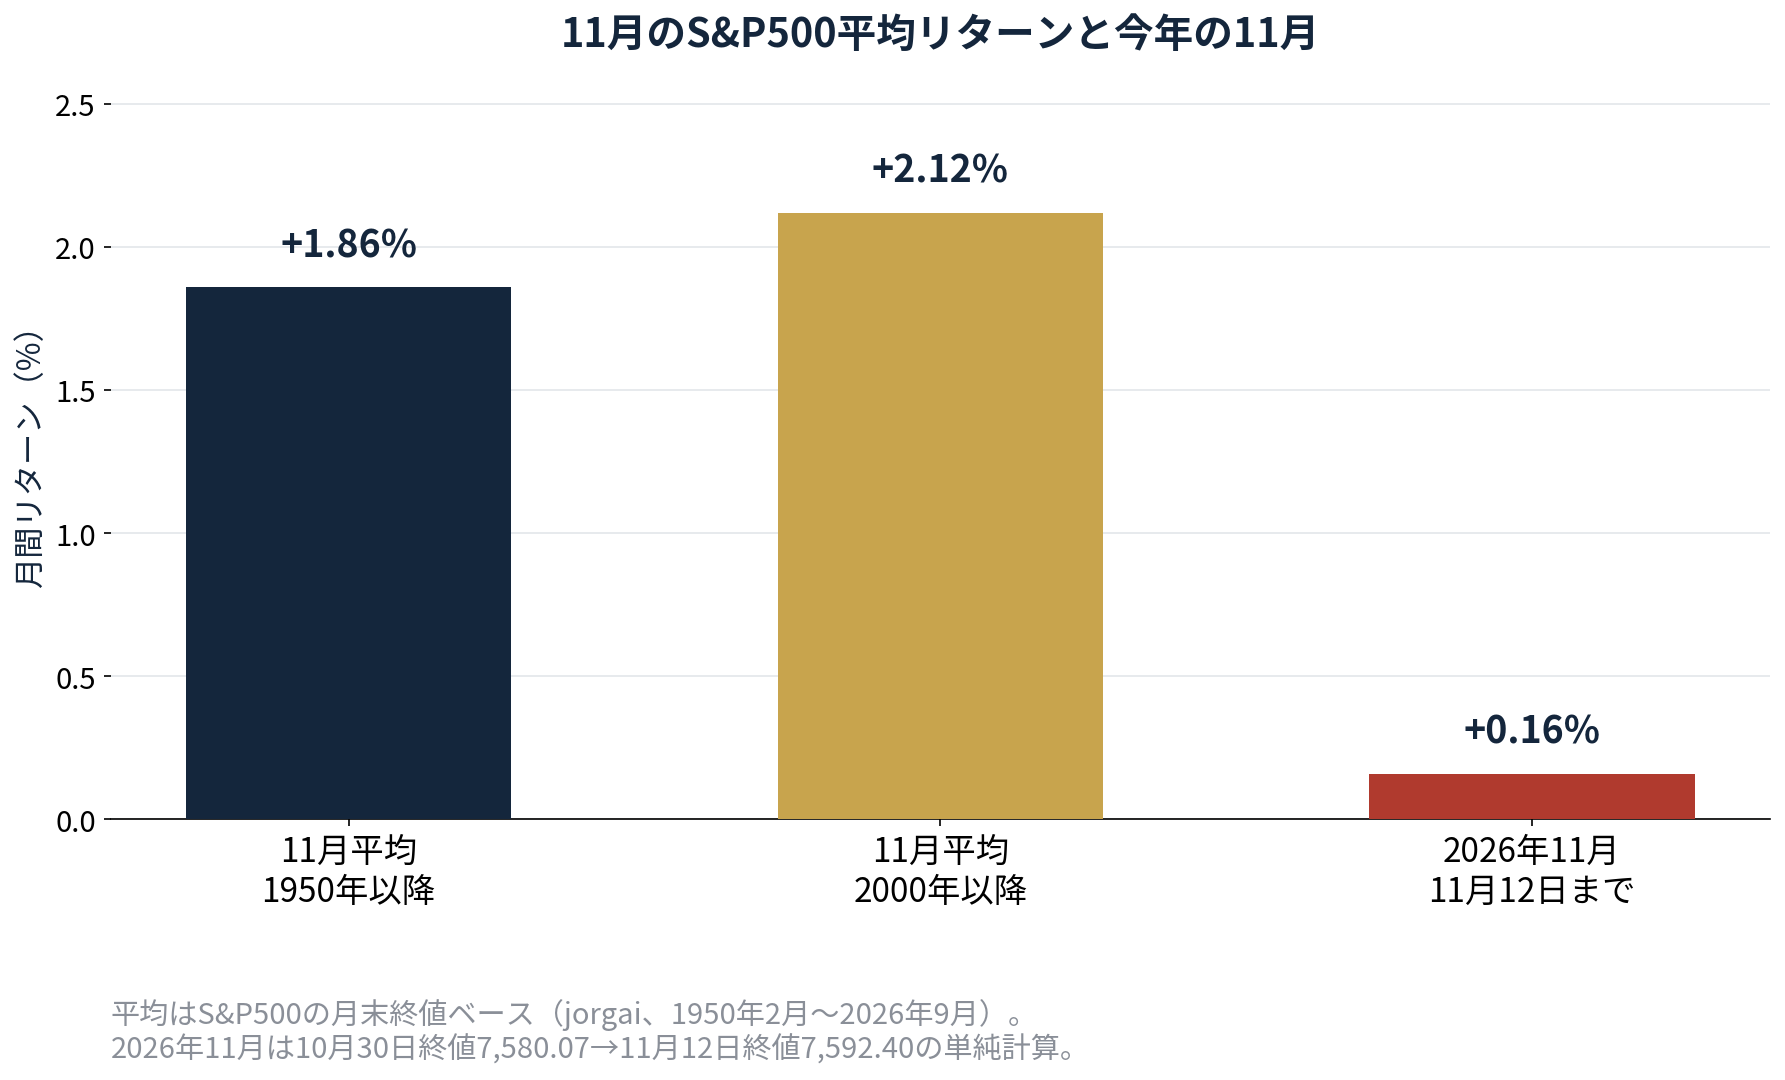
図で見ると、平均の棒は2%近くあるのに、今年の棒は地面すれすれだ。過去の11月にも幅がある。いちばん良かったのは2020年の+10.8%、いちばん悪かったのは1973年の-11.4%。平均は平均でしかない。11月から4月の半年は平均+7.0%、5月から10月は+2.1%という「強い半年」の話も同じで、傾向の話であって、今年の保証書じゃない。
金利5.1%が、まず重い
1つ目は金利だ。米10年債利回りは5.10%まで上がった。昨夜のFOMCの記事で書いた通り、12月8〜9日のFOMCで0.5%利上げの話まで出ている。10月のCPIは総合が前月比+0.4%、コアが+0.3%で3か月連続。どちらも予想を0.1ポイント上回った。
金利が高いと、成長株の重さが続く。先週のS&P500は週間で-2.68%。木曜(11月5日)は1日で-4.4%の急落で、終値は7,353.73まで沈んだ。金曜に7,376.86まで戻したが、週を通すと10月30日の7,580.07から200ポイント以上下げたままだ。数字はThe Closing PrintとCNBCの11月6日付終値による。
今年は4月が+10.4%高、9月が-0.4%安と、月ごとのばらつき自体が大きい(simianxの2026年集計)。「11月だから上がる」という1行の法則に、今年の11月は当てはまっていない。
AIの主役が揺れて、工事の分け前が読めない
2つ目は、AIの主役の揺れだ。エヌビディアはジェンセン・フアンCEOの辞任で、昨日の寄り付きは14%安、終値は4.3%安。先月の最高値から水曜までで27%下げていた。ブロードコム+5.5%、AMD+5.9%が下げを相殺したから指数は0.4%安で済んだが、「AIの工事そのものが止まる」と読んだわけじゃないにしても、分け前がどこへ回るかは読みにくくなった。
シスコも同じだ。決算は調整後EPS1.40ドルで予想の1.33ドルを上回り、売上は185億ドルで予想の181億ドルを上回った。AIインフラの売上見通しも2027年度に90億ドルへ引き上げた。数字は良いのに、株価の反応は時間帯でぶれた。ここで1つ訂正する。今朝のコラムでシスコの時間外を「5%高」と書いたが、あれは誤りだった。バロンズの11月12日付記事は時間外で1.7%高と報じており、Finnhubの20時時点の値は101.53ドル(終値比0.47%安)だった。時間帯でぶれる数字を1つに決めて書いたのが間違いで、朝コラムの訂正注記に直した。金曜の寄り付き前には2〜3%安へ反転している。決算が良くても株価が素直に上がらない週だ、というのが今週の実感だ。
カレンダーで買う・売るはしない。見るのは3つだけ
11月が強い月だという統計は、頭の片隅に置く。でもカレンダーを見て買う・売るはしない。平均が+1.9%でも、1973年の11月は-11.4%だった。平均の裏には、そういう年が混ざっている。
今月、私が見るのは3つだけだ。1つ目、配当の再投資が回っているか。配当100ドルが手元に71ドルで入る仕組みは、11月でも12月でも変わらない。2つ目、年末の締切。米国株の損出しは現地12月24日の取引までで、国内株の12月28日とは違う。売る銘柄があるなら、権利落ち日と損出しの日取りを先に確認する。3つ目、12月の分配金カレンダー。SCHDの権利落ち日は12月9日で、去年の12月分は1年でいちばん大きかった。
今夜確認する数字は1つに絞る。PPIの前月比だ。日本時間の22時半に出る。CPIの裏取りで、卸売りの物価も同じように熱ければ、10年債はもう一段上がる。12月の利上げ幅の話が、また前に出てくる。数字が出たら、明日の朝コラムで見る。
出典はjorgaiとAInvestの11月1日付・10月30日付の季節性集計、simianxの2026年集計、The Closing PrintとCNBCの11月6日付終値、バロンズ・Seeking Alpha・Finnhubの11月12〜13日付シスコ関連データ、米労働省統計局の11月10日付発表。
#米国株 #株式投資 #資産運用 #S&P500 #金利